Facturation électronique : quel sort pour les tickets de parking et de péage ?
Facturation électronique et ticket de péages : des règles qui restent globalement inchangées
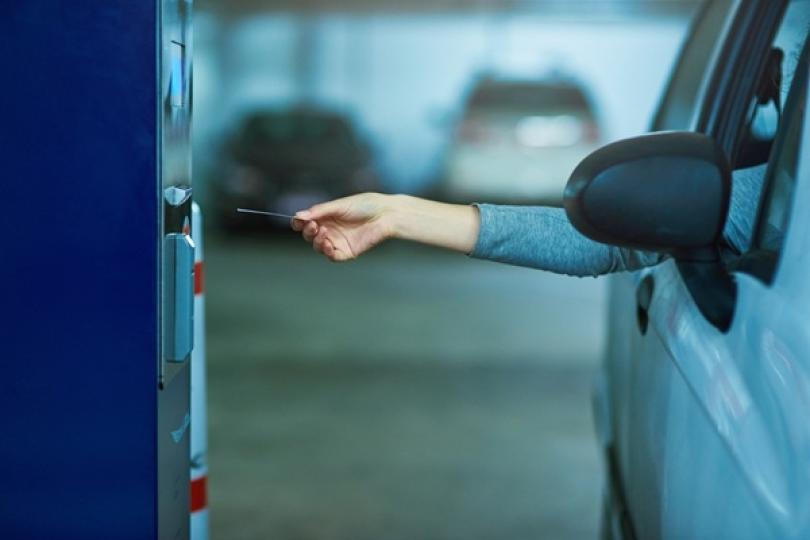
Pour les tickets de péage achetés à l'unité à une borne, rien ne change réellement. L'entreprise n'étant pas identifiée au moment de l'achat, aucune facture électronique n'est émise.
Le reçu remis à la barrière continue toutefois de valoir facture et permet la déduction de la TVA, à condition qu'il mentionne notamment le taux et le montant de la TVA, un numéro séquentiel de délivrance, ainsi qu'un espace réservé à l'usager.
L'entreprise devra également compléter ce reçu en indiquant sa dénomination ou sa raison sociale, son adresse ou son siège social, mais aussi le numéro d'immatriculation du véhicule, l'identité de son utilisateur et l'objet du déplacement afin de justifier la déduction de la TVA.
Pour le concessionnaire autoroutier, ces opérations relèvent de l'e-reporting, puisqu'aucune facture électronique n'est émise.
En revanche, lorsqu'une entreprise dispose d'un abonnement, elle est identifiée par la société d'autoroute. Les trajets donnent alors lieu à l'émission d'une facture électronique, généralement mensuelle, transmise sur la plateforme agréée utilisée par l'entreprise.
Parkings : une bascule progressive vers la facture électronique
La situation est différente pour les tickets de parking.
Contrairement aux tickets de péage achetés à l'unité, ces opérations entrent dans le champ de la facturation électronique.
À terme, les automates devront permettre aux entreprises de s'identifier afin que le fournisseur puisse leur adresser directement une facture électronique sur leur plateforme agréée.
Toutefois, tous les automates ne seront pas immédiatement compatibles avec ces nouvelles exigences. L'administration prévoit donc une période de transition.
Tant que les équipements n'auront pas été mis à niveau, l'entreprise ne pourra pas être identifiée par le fournisseur.
Les opérations seront alors temporairement traitées comme des opérations réalisées avec des particuliers (B2C) et feront uniquement l'objet d'un e-reporting, selon un fonctionnement similaire à celui retenu pour les tickets de péage achetés à l'unité.
Les lecteurs ont également consulté…
Facturation électronique : des difficultés au démarrage sans sanction immédiate ?
Facturation électronique : des difficultés admises, sous certaines conditions
L'administration indique qu'elle ne sanctionnera pas systématiquement une entreprise qui rencontre des difficultés techniques ou organisationnelles au moment de l'entrée en vigueur de la réforme.
Encore faut-il que ces difficultés soient réelles, ponctuelles, correctement documentées et qu'elles donnent lieu à des actions de correction ou de régularisation dans des délais raisonnables.
Pour apprécier la situation, l'administration tiendra notamment compte de la nature de la difficulté rencontrée, des démarches engagées par l'entreprise, de l'ampleur de sa mise en conformité, de la qualité des justificatifs conservés ou encore de la rapidité avec laquelle les anomalies auront été corrigées.
Cette souplesse ne remet toutefois pas en cause l'entrée en vigueur de la réforme. Les entreprises concernées doivent respecter le calendrier prévu et utiliser le circuit de facturation électronique dès lors que cela est possible.
Lorsqu'une facture est rejetée ou qu'une transmission n'a pas pu être réalisée, elle devra être régularisée selon les modalités prévues, sans créer une nouvelle facture pour une opération déjà réalisée, ni provoquer de doubles paiements, de doubles comptabilisations ou de doubles déclarations.
Cette approche pragmatique ne signifie pas que les sanctions disparaissent. Des amendes sont prévues en cas de non-respect des obligations liées à la facturation électronique et à la transmission des données.
En revanche, cette bienveillance n'a pas vocation à couvrir les entreprises qui n'engageraient aucune démarche de mise en conformité, refuseraient durablement d'utiliser le dispositif ou maintiendraient volontairement des circuits parallèles sans procéder aux régularisations nécessaires.
Les lecteurs ont également consulté…
Procédures sociales : nouvelles mesures de simplifications
Prud’hommes, rémunérations, cotisations : ce qui change à la rentrée 2026
Plusieurs règles de procédure intéressant directement les employeurs et les salariés évoluent, notamment en matière prud’homale, de saisie des rémunérations et de recouvrement des cotisations sociales.
Ces nouveautés entrent majoritairement en vigueur à compter du 1er octobre 2026.
Concernant la procédure devant le conseil de prud’hommes
1re évolution notable : la saisine du conseil de prud’hommes (CPH) est simplifiée.
Jusqu’à présent, la requête permettant de saisir le CPH devait être accompagnée des pièces que le demandeur souhaitait invoquer à l’appui de ses prétentions, ainsi que d’un bordereau les énumérant.
Pour les instances introduites à compter du 1er octobre 2026, il ne sera plus nécessaire de joindre immédiatement l’ensemble de ces pièces.
Il suffira d’annexer à la requête le bordereau qui les énumère, ainsi que le dernier bulletin de salaire correspondant au litige ou, à défaut, tout document permettant de déterminer l’activité de l’employeur.
Cette évolution vise à faciliter la saisine du conseil de prud’hommes par voie électronique. Les justificatifs ne disparaissent évidemment pas pour autant de la procédure : le demandeur devra communiquer au défendeur les pièces qu’il entend produire avant la séance de conciliation ou l’audience et en remettre un exemplaire lors de celle-ci.
De son côté, le défendeur devra également communiquer au demandeur les pièces qu’il entend produire et en remettre un exemplaire lors de la séance de conciliation ou de l’audience. Il n’aura, en revanche, plus à les déposer ou à les adresser au greffe.
Concernant les modes amiables de règlement des litiges
Les modes amiables de règlement des différends connaissent également quelques ajustements.
Lorsqu’un juge enjoint aux parties de rencontrer un conciliateur de justice ou un médiateur afin d’être informées sur une éventuelle démarche amiable, cette décision sera, à partir du 1er octobre 2026, une mesure d’administration judiciaire.
Elle ne pourra donc pas faire l’objet, en tant que telle, d’un appel ou d’un pourvoi en cassation.
Par ailleurs, lorsque le juge confie au conciliateur ou au médiateur le soin de recueillir l’accord des parties pour engager une démarche amiable, le délai prévu à cette fin sera, en principe, porté de 1 à 3 mois.
Ces nouvelles règles s’appliqueront également aux instances en cours au 1er octobre 2026.
Concernant la saisie-administrative à tiers-détenteur
Pour mémoire, cette procédure désigne celle qui permet à l’administration de récupérer une somme impayée directement auprès d’un tiers qui détient de l’argent appartenant au débiteur ou qui lui doit de l’argent.
Il peut notamment s’agir de sa banque, de son employeur ou de sa caisse de retraite. Le tiers concerné doit alors verser à l’administration les sommes saisissables, dans la limite de la dette due.
Lorsqu’un débiteur perçoit plusieurs rémunérations et qu’aucune procédure de saisie des rémunérations n’est déjà en cours, le comptable public peut désormais déterminer lui-même, depuis le 30 juillet 2026, le ou les tiers saisis chargés d’effectuer les retenues.
Il conserve toutefois la possibilité de confier cette mission à un commissaire de justice répartiteur.
Concernant le recouvrement des cotisations sociales
Le recouvrement des cotisations sociales évolue également.
Lorsqu’une mise en demeure de l’URSSAF reste sans effet, l’organisme peut délivrer une contrainte permettant le recouvrement forcé des sommes dues. Le cotisant peut alors former opposition devant le tribunal judiciaire.
Pour les décisions rendues à compter du 1er octobre 2026, la décision du tribunal statuant sur cette opposition se substituera à la contrainte.
Elle sera par ailleurs exécutoire de droit à titre provisoire, ce qui signifie qu’elle pourra, en principe, être exécutée même si elle fait l’objet d’un recours.
Une règle similaire est prévue pour les cotisations et contributions sociales agricoles, notamment lorsque la contrainte a été délivrée par la MSA.
Les lecteurs ont également consulté…
Révision coopérative : pour quelles sociétés coopératives ?
Déclenchement de la révision coopérative : des seuils réhaussés
Les sociétés coopératives et leurs unions dont l'activité dépasse une certaine importance doivent se soumettre, en principe tous les 5 ans, à un contrôle, dit « révision coopérative ».
Cette révision coopérative est destinée à vérifier la conformité de l’organisation et du fonctionnement de la société coopérative concernée aux principes et aux règles de la coopération et à l'intérêt des adhérents, ainsi qu'aux règles coopératives spécifiques qui lui sont applicables et, le cas échéant, à lui proposer des mesures correctives.
Les seuils définissant les sociétés coopératives concernées, fixés en considération du total du bilan de ces sociétés, du montant hors taxes de leur chiffre d'affaires ou du nombre moyen de leurs salariés ou de leurs associés, sont revus à la hausse à compter du 1er septembre 2026.
Ainsi, Les sociétés coopératives sont par principe soumises à la révision coopérative dès lors qu'elles comprennent au moins 2 associés coopérateurs et réalisent à chaque clôture de 2 exercices consécutifs un montant hors taxes du chiffre d'affaires supérieur à 35 000 € (30 000 € auparavant).
Les sociétés coopératives agricoles et leurs unions ainsi que les sociétés d'intérêt collectif agricole sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous, pour 2 des 3 critères suivants :
- 50 pour le nombre moyen d'associés, les associés pris en compte pour chaque exercice étant ceux régulièrement inscrits sur le fichier des associés de la coopérative, à la date de la convocation de l'assemblée générale ordinaire de l'exercice ;
- 2 350 000 € pour le montant hors taxes du chiffre d'affaires (2 000 000 € auparavant) ;
- 1 500 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d'actif (1 000 000 € auparavant).
Les sociétés coopératives maritimes et leurs unions sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour 2 des 3 critères suivants :
- 3 pour le nombre moyen de salariés employés au cours de chacun des exercices, le nombre moyen de salariés employés au cours de l'exercice étant égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail ;
- 88 000 € pour le montant hors taxes du chiffre d'affaires (75 000 € auparavant) ;
- 150 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d'actif (100 000 € auparavant).
Les sociétés coopératives de commerçants détaillants sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour un des 2 critères suivants :
- 100 pour le nombre moyen d'associés, les associés pris en compte pour chaque exercice étant ceux existants à la date de la convocation en vue de l'assemblée générale ordinaire ;
- 3 500 000 € pour le montant hors taxes du chiffre d'affaires (3 000 000 € auparavant).
Il faut noter que les nouveaux seuils ne sont pas applicables aux révisions coopératives en cours ou qui auraient dû être engagées à compter du 1er septembre 2026.
Par ailleurs, et pour rappel :
- les banques mutualistes et coopératives sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l'exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail) ;
- les sociétés coopératives de consommation sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l'exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail ;
- par dérogation, les sociétés coopératives de production sont tenues de se soumettre à la révision coopérative dès qu'elles comprennent au moins 2 associés, sans condition de seuil.
Les lecteurs ont également consulté…
Facturation électronique : conseils pour éviter les doublons
Facturation électronique : éviter les doubles paiements, déclarations, comptabilisations
La réforme de la facturation électronique ne doit pas conduire à multiplier les traitements d'une même opération.
L'administration rappelle qu'une facture régularisée ou transmise une seconde fois ne constitue pas une nouvelle facture. Une même opération ne doit donc jamais donner lieu à un double paiement, une double comptabilisation ou une double déclaration de TVA.
En pratique, lorsqu'une facture a été correctement transmise par le circuit électronique, il est recommandé d'éviter de l'envoyer systématiquement une seconde fois par mail, en PDF ou via un portail client.
Ces envois complémentaires risquent en effet de créer des confusions chez le destinataire et d'augmenter le risque de traitement en double.
En revanche, lorsqu'une facture n'a pas pu être transmise, a été rejetée ou n'est pas accessible au destinataire, l'envoi d'une copie par un autre canal peut permettre d'assurer la continuité de l'activité.
Dans cette situation, il est recommandé d'identifier clairement ce document comme un « duplicata », une « copie » ou une « copie de continuité », ou, à défaut, de préciser dans le message d'accompagnement qu'il ne s'agit pas d'une nouvelle facture, mais d'un exemplaire de la facture initiale.
Les références essentielles (numéro, date, montant, motif de l'envoi, etc.) doivent permettre de rattacher sans ambiguïté ce document à la facture d'origine.
Enfin, lorsqu'une facture est régularisée ou réémise après un incident technique, l'entreprise doit veiller à ce que cette nouvelle transmission ne soit jamais enregistrée comme une opération distincte.
Pendant la phase de démarrage, l'administration précise qu'elle fera preuve de souplesse si l'entreprise est en mesure de démontrer qu'elle a pris les mesures nécessaires pour prévenir tout double paiement, toute double comptabilisation ou toute double déclaration de TVA.
Les lecteurs ont également consulté…
Facturation électronique : factures par mail, PDF ou papier interdites ?
Facturation électronique : le canal habituel reste possible, mais pas comme mode de fonctionnement
À partir du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire soumises à l'obligation d'émission devront transmettre leurs factures électroniques par l'intermédiaire d'une plateforme agréée pour les opérations concernées par la réforme.
En principe, l'envoi d'une facture par mail, en PDF ou sur papier ne répond donc pas à cette obligation et ne constitue pas le mode normal de transmission attendu.
Pour autant, l'administration rappelle qu'une facture adressée par l'un de ces canaux n'est pas dépourvue d'effet.
Lorsqu'elle correspond à une opération réelle et comporte les mentions nécessaires, elle peut être traitée, comptabilisée et payée afin d'assurer la continuité de l'activité et de la relation commerciale.
Si, au démarrage de la réforme, une difficulté technique empêche temporairement l'utilisation du circuit électronique, l'entreprise peut exceptionnellement recourir à un canal habituel afin d'éviter toute interruption de la facturation.
Mais cette solution reste transitoire : l'entreprise doit, dès que possible, transmettre ou régulariser la même facture via le circuit électronique prévu par la réforme afin de permettre la transmission des données à l'administration.
Surtout, l'administration insiste sur un point : il ne sera pas possible d'organiser durablement sa facturation en dehors du dispositif.
Les entreprises devront être en mesure de démontrer qu'elles sont engagées dans une véritable démarche de mise en conformité et qu'elles corrigent progressivement les difficultés rencontrées.
Pendant la phase de démarrage de la réforme, l'administration indique qu'elle tiendra compte des difficultés réelles rencontrées par les entreprises engagées dans une trajectoire sérieuse de mise en conformité.
Cette souplesse ne reporte toutefois, ni ne suspend l'entrée en vigueur de l'obligation de facturation électronique.
Les lecteurs ont également consulté…
Facturation électronique : et si votre dispositif n'est pas opérationnel ?
Émettre des factures électroniques : l'obligation s'applique dès le 1er septembre 2026
Les entreprises soumises à la 1re vague de la réforme de la facturation électronique restent tenues d'émettre leurs factures électroniques à compter du 1er septembre 2026.
Le fait que leur système d'information, leur plateforme ou leur prestataire rencontre encore des difficultés ne suspend pas cette obligation.
Pour autant, l'administration n'attend pas des entreprises qu'elles disposent, dès le 1er jour, d'un dispositif parfaitement stabilisé.
L'administration invite les entreprises à adopter une démarche progressive de mise en conformité.
Concrètement, elles sont encouragées à utiliser le circuit électronique pour les flux déjà opérationnels, à corriger progressivement les difficultés rencontrées sur les autres flux et à conserver les éléments démontrant les actions engagées.
Autrement dit, il n'est pas recommandé d'attendre que l'ensemble du dispositif soit finalisé pour commencer à émettre des factures électroniques. Les entreprises ont au contraire intérêt à basculer en priorité les flux les plus importants ou les plus faciles à traiter.
Si, pour certaines factures, le circuit électronique ne peut pas être utilisé immédiatement, l'entreprise peut recourir, à titre transitoire, à un autre canal de transmission afin d'éviter une interruption de la facturation ou un blocage des paiements.
Cette solution ne dispense toutefois pas de l'obligation d'émission électronique. Lorsqu'elle est possible, une régularisation ultérieure par la transmission de la même facture via une plateforme agréée est recommandée.
À défaut de régularisation, l'entreprise devra être en mesure de démontrer qu'elle est engagée dans une démarche réelle et continue de mise en conformité.
C'est cette trajectoire active, davantage que l'absence de toute difficulté technique, que l'administration indique vouloir prendre en compte pendant la phase de démarrage de la réforme.
Les lecteurs ont également consulté…
Retraite : le calcul de la pension évolue
Retraite de base : 24 ou 23 années retenues pour calculer le revenu annuel moyen
Pour rappel, la pension de retraite de base du régime général est notamment calculée à partir du revenu annuel moyen (ou salaire annuel moyen) correspondant aux 25 meilleures années de carrière.
Dans une logique d’amélioration des droits, la de financement de la Sécurité sociale pour 2026 a prévu que, pour les pensions prenant effet à compter du 1er septembre 2026, les majorations de durée d’assurance (liées à la maternité, l’éducation, l’adoption et le congé parental) seront considérées comme des périodes cotisées pour l’ouverture de droit à la retraite anticipée pour carrière longue, dans le respect d’une durée maximale qui restait à fixer.
C’est désormais chose faite puisque, pour les pensions prenant effet à compter du 1erseptembre 2026, le revenu annuel moyen sera calculé sur la base :
- des 24 meilleures années lorsque l’assuré a bénéficié d’une majoration de durée d’assurance au titre d’un enfant ;
- des 23 meilleures années lorsqu’il a bénéficié d’une telle majoration au titre d’au moins 2 enfants.
Sont concernés les assurés bénéficiant d’une majoration de durée d’assurance :
- pour maternité, adoption ou éducation d’un enfant ;
- pour l’éducation d’un enfant handicapé ;
- au titre d’un congé parental d’éducation.
Notez que, si cette mesure a initialement été présentée comme une mesure destinée à « améliorer la retraite des mères », cette évolution ne leur est pas réservée : elle bénéficie à tout assuré remplissant les conditions requises.
Ces nouvelles règles de calcul s’appliquent également aux travailleurs non-salariés relevant du régime général pour l’assurance vieillesse.
Carrière longue : jusqu’à 2 trimestres liés aux enfants pris en compte
Autre évolution : depuis le 1er septembre 2026, les assurés souhaitant bénéficier d’un départ anticipé à la retraite au titre d’une carrière longue pourront prendre en compte certains trimestres supplémentaires liés aux enfants.
Pour mémoire, le dispositif de retraite anticipée pour carrière longue permet à certains assurés ayant commencé à travailler jeunes (soit avant 16, 18, 20 ou 21 ans) de partir à la retraite avant l’âge légal, sous réserve notamment de justifier d’une durée d’assurance cotisée suffisante.
Certaines périodes qui n’ont pas donné lieu à cotisations peuvent néanmoins être assimilées à des périodes cotisées, dans certaines limites : ce sont les périodes dites « réputées cotisées ».
La loi de financement de la sécurité sociale pour 2026 a prévu d’y intégrer les périodes correspondant aux majorations de durée d’assurance accordées :
- au titre de la maternité, de l’adoption ou de l’éducation d’un enfant ;
- au titre d’un congé parental d’éducation.
Mais une limite est fixée : 2 trimestres au maximum pourront être retenus pour l’accès au dispositif de retraite anticipée pour carrière longue.
Notez que cette mesure s’applique également aux travailleurs non-salariés, y compris aux professions libérales réglementées et aux avocats.
Les lecteurs ont également consulté…
Prime carburant : un plafond d’exonération doublé en 2026
Prime carburant : un plafond d’exonération réhaussé à 600 € et plus de salariés concernés
Rappelons que l’employeur peut, de manière facultative, prendre en charge tout ou partie des frais exposés par ses salariés pour leurs déplacements entre leur résidence habituelle et leur lieu de travail.
Cette prise en charge, appelée prime transport, peut notamment concerner :
- les frais de carburant, comme l’essence ou le diesel ;
- les frais d’alimentation d’un véhicule électrique, hybride rechargeable ou à hydrogène.
En principe, cette prime bénéficie d’une exonération d’impôt sur le revenu et de cotisations et contributions sociales dans la limite de 600 € par an et par salarié, dont 300 € maximum au titre des frais de carburant.
Jusqu’alors, la prise en charge des frais de carburant était par ailleurs réservée aux salariés contraints d’utiliser leur véhicule personnel pour se rendre au travail. Il s’agit notamment de ceux :
- dont la résidence habituelle ou le lieu de travail se trouve dans une commune qui n’est pas desservie par un service public de transport collectif régulier ou par un service privé mis en place par l’employeur, ou qui n’est pas incluse dans le périmètre d’un plan de mobilité obligatoire ;
- ou dont les horaires de travail ne permettent pas d’utiliser les transports en commun.
À cela s’ajoute, en principe, une règle de non-cumul entre cette prise en charge et la participation obligatoire de l’employeur au coût des abonnements de transports publics.
Le Gouvernement a cependant annoncé fin mai 2026 sa volonté d’aménager temporairement le dispositif et d’avantager les salariés afin de répondre à la hausse des prix des carburants.
Dans un communiqué du 6 août 2026 publié via le bulletin officiel de la Sécurité sociale, l’administration vient de confirmer ces assouplissements.
Ainsi, pour les primes versées jusqu’au 31 décembre 2026, la limite d’exonération propre aux frais de carburant passe de 300 € à 600 € par an et par salarié.
Concrètement, un employeur qui prend en charge les frais de carburant engagés par un salarié pourra donc bénéficier, en 2026, d’une exonération dans cette nouvelle limite, sous réserve du respect des autres conditions applicables au dispositif.
Il est également confirmé la suspension, jusqu’à la fin de l’année 2026, de certaines conditions normalement applicables au versement de la prime carburant.
Ainsi, ne seront temporairement plus exigées :
- la condition tenant à l’absence de solution de transport en commun ;
- l’interdiction de cumuler la prime carburant avec la prise en charge par l’employeur des abonnements de transports publics.
En pratique, la prime carburant pourra donc bénéficier à un nombre beaucoup plus important de salariés en 2026, y compris à ceux qui disposent d’une offre de transports collectifs ou dont l’abonnement aux transports publics est déjà pris en charge en partie par leur employeur.
Les autres règles encadrant la prime transport restent, en revanche, applicables. Sa mise en place demeure notamment facultative pour l’employeur. Notez toutefois qu’au plan formel, ces mesures nécessitent encore une adaptation des textes juridiques applicables.
Dans l’intervalle, l’administration admet, par tolérance, que les employeurs puissent déjà anticiper ces nouvelles règles dans leurs déclarations effectuées au titre de l’année 2026.
Les entreprises peuvent donc appliquer ces assouplissements pour 2026 dans les conditions précisées par l’administration, dans l’attente de la publication des textes officiels.
Les lecteurs ont également consulté…
Épandage agricole des boues d’épuration : une indemnisation possible
Demande d’indemnisation des dommages : quel contenu ?
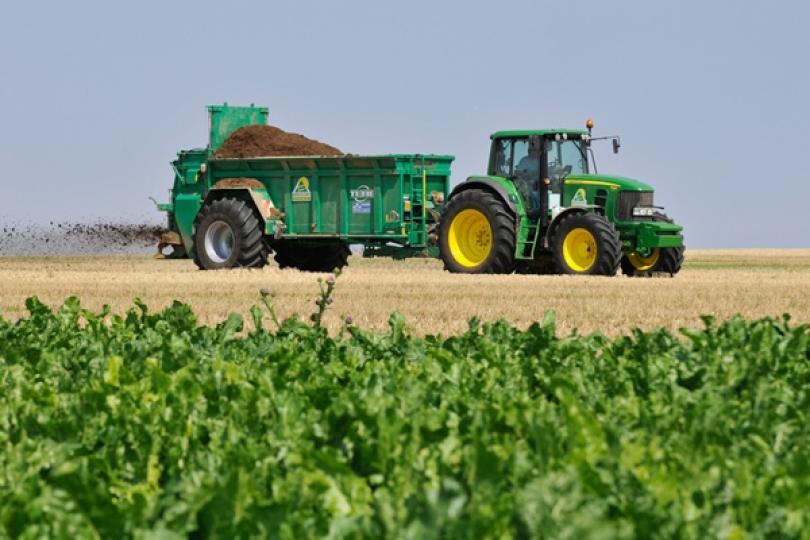
Un fonds de garantie des risques liés à l'épandage agricole des boues d'épuration est chargé d'indemniser les préjudices subis par les exploitants agricoles et les propriétaires des terres agricoles et forestières dans les cas où ces terres, ayant reçu des épandages de boues d'épuration urbaines ou industrielles, deviendraient totalement ou partiellement impropres à la culture en raison de la réalisation d'un risque sanitaire ou de la survenance d'un dommage écologique lié à l'épandage.
Cela suppose que, du fait de l'état des connaissances scientifiques et techniques, ce risque ou ce dommage ne pouvait être connu au moment de l'épandage et dans la mesure où ce risque ou ce dommage n'est pas assurable par les contrats d'assurance de responsabilité civile du ou des responsables de ces boues (maître d'ouvrage des systèmes de traitement collectif des eaux usées domestiques, entreprise de vidange, maître d'ouvrage des systèmes de traitement des eaux usées industrielles).
Les exploitants agricoles et les propriétaires de terres agricoles et forestières qui estiment subir des dommages causés par l'épandage agricole des boues d'épuration doivent adresser un dossier de demande d’indemnisation à leur préfecture.
Pour que leur demande soit recevable, les demandeurs doivent fournir un dossier complet comprenant :
- leurs informations d'identification (identité, SIRET, coordonnées, RIB) ;
- la localisation et la surface des parcelles concernées (cartographie, références cadastrales et îlots PAC) ;
- les justificatifs établissant le lien de causalité avec les épandages de boues (bons de réception, fiches de fertilisants, cahier d'épandage) ;
- l'historique sur cinq ans de l'ensemble des intrants utilisés sur les parcelles (autres matières fertilisantes et produits phytosanitaires) ;
- les justificatifs des conditions de réalisation des épandages (plans et bilans de campagnes) ;
- le mode d'exploitation des parcelles (direct, fermage ou métayage) et les coordonnées du propriétaire en cas de location ;
- la justification des charges et des pertes de recettes subies ;
- un courrier officiel des services de l'État (DDPP et/ou DRAAF) notifiant la non-conformité des productions (dépassement des seuils réglementaires ou dangerosité) et imposant leur retrait du marché ;
- l'indication de l'aptitude ou de l'inaptitude (même temporaire) des terres à poursuivre une activité agricole ou sylvicole, avec des justificatifs (comme des analyses de sols) en cas d'inaptitude.