Cotisations agricoles : du nouveau pour le calcul en 2027
Une nouvelle modalité de calcul des cotisations expérimentée en 2027 et 2028
Jusqu’alors, les cotisations sociales dues par les chefs d’exploitation et d’entreprise agricole sont, en principe, calculées sur la moyenne des revenus professionnels des 3 années antérieures à celle au titre de laquelle elles sont dues.
Cette assiette triennale permet de lisser les revenus professionnels sur 3 ans afin d’éviter que le montant des cotisations ne varie trop fortement d’une année à l’autre.
Les non-salariés agricoles peuvent également opter pour que leurs cotisations soient calculées sur leurs revenus professionnels de l’année précédant celle au titre de laquelle elles sont dues.
La loi de financement de la Sécurité sociale pour 2026 prévoit toutefois, à titre expérimental et jusqu’au 31 décembre 2028, une nouvelle possibilité : les chefs d’exploitation et d’entreprise agricole peuvent demander que leurs cotisations et contributions sociales soient calculées sur la base d’une estimation de leurs revenus professionnels de l’année en cours.
Le montant des cotisations ainsi calculé fera ensuite l’objet d’une régularisation lorsque les revenus définitifs seront connus.
Cette possibilité concerne les années 2027 et 2028 et est ouverte aux chefs d’exploitation ou d’entreprise agricole relevant du régime des non-salariés agricoles, à l’exception de ceux dont les cotisations et contributions sociales sont calculées à titre provisionnel sur une assiette forfaitaire.
L’option est souscrite pour une année civile et peut être exercée au titre de chacune des années de l’expérimentation, selon le calendrier suivant :
- pour l’année 2027, elle peut être exercée du 1er octobre 2026 au 31 mars 2027 ;
- pour l’année 2028, elle pourra être exercée du 1er octobre 2027 au 31 mars 2028 ;
Au plan formel, la demande est effectuée par voie dématérialisée via le service en ligne mis en place à cet effet.
Notez qu’une demande sur support papier est toutefois prévue pour les exploitants résidant dans une zone où aucun service mobile n’est disponible.
Lorsqu’il exerce l’option, l’exploitant doit déclarer, sous sa responsabilité, une estimation du montant de ses revenus professionnels pour l’année concernée.
Cette estimation peut être ajustée jusqu’au 31 mars de l’année d’application de l’option.
Pour être prise en compte dans le calcul d’un appel fractionné ou d’un prélèvement mensuel, elle doit toutefois parvenir à la caisse au plus tard 15 jours avant la date d’exigibilité de l’appel ou l’échéance du prélèvement concerné.
L’estimation reste par ailleurs encadrée : l’assiette retenue pour le calcul des cotisations ne peut être inférieure aux assiettes minimales applicables, ni supérieure aux plafonds prévus pour les différentes cotisations concernées.
Le calcul effectué sur la base de l’estimation reste provisoire. L’année suivante, une régularisation est effectuée sur la base des revenus professionnels définitifs de l’exploitant.
Ainsi, si les revenus effectivement réalisés sont supérieurs à ceux estimés, un complément de cotisations pourra être demandé.
À l’inverse, si les revenus définitifs sont inférieurs à l’estimation, une régularisation à la baisse pourra intervenir. Le solde définitif issu de cette régularisation devra être exigible au plus tard le 30 novembre de l’année suivante.
Attention : l’option est irrévocable pour l’année considérée. À l’issue de sa période d’application, les cotisations et contributions sociales sont à nouveau calculées sur la base de l’assiette qui était antérieurement applicable.
Enfin, en cas de décès du chef d’exploitation ou d’entreprise agricole ayant exercé l’option, celle-ci cesse en principe de produire ses effets à compter du décès. Le conjoint survivant peut toutefois, sous certaines conditions, demander le maintien du bénéfice de l’option.
La nouvelle modalité de calcul entre en vigueur le 1er octobre 2026 et s’applique au calcul des cotisations et contributions dues au titre des périodes courant à compter du 1er janvier 2027.
L’expérimentation prendra fin le 31 décembre 2028. Son évaluation devra notamment permettre d’étudier sa possible généralisation à compter du 1er janvier 2029.
Les lecteurs ont également consulté…
Maladies professionnelles : les conditions du diagnostic sont simplifiées
40 tableaux de maladies professionnelles concernés depuis le 30 septembre 2026
Rappelons que la reconnaissance d’une maladie professionnelle repose aujourd’hui sur 2 mécanismes.
1er mécanisme : la maladie figure dans un tableau de maladies professionnelles
Les tableaux de maladies professionnelles, annexés au code de la Sécurité sociale, précisent notamment :
- la maladie concernée et, le cas échéant, les symptômes ou lésions qui doivent être constatés ; • les travaux susceptibles de provoquer cette maladie ;
- le délai dans lequel la maladie doit être constatée après la fin de l’exposition.
Lorsque toutes les conditions prévues par le tableau sont remplies, la maladie est présumée d’origine professionnelle.
Autrement dit, la victime n’a pas à démontrer elle-même que son activité professionnelle est à l’origine de sa maladie.
Jusqu’à présent, certains tableaux prévoyaient également la réalisation d’examens médicaux pour confirmer le diagnostic.
Or, avec l’évolution des connaissances médicales, certains de ces examens ne sont plus nécessairement indispensables pour établir la présence de la maladie.
2nd mécanisme : la maladie ne remplit pas les conditions du tableau ou ne figure dans aucun tableau
La reconnaissance est alors plus complexe et suppose un examen individuel de la situation par un comité régional de reconnaissance des maladies professionnelles (CRRMP).
Lorsque la maladie figure dans un tableau, mais que l’une des conditions prévues par celui-ci n’est pas remplie, par exemple le délai de prise en charge, la durée d’exposition ou la liste des travaux, il faut établir que la maladie est directement causée par le travail habituel de la victime.
Lorsque la maladie ne figure dans aucun tableau, il faut démontrer qu’elle est essentiellement et directement causée par le travail habituel de la victime.
La maladie doit, en outre, avoir entraîné soit le décès de la victime, soit une incapacité permanente d’au moins 25 %.
C’est dans le cadre du premier mécanisme que la loi de financement de la Sécurité sociale pour 2026 a prévu de simplifier les modalités du diagnostic des maladies professionnelles inscrites dans les tableaux.
L’objectif est notamment de ne plus imposer la réalisation d’examens médicaux prévus par certains tableaux lorsqu’ils ne sont pas nécessaires à l’établissement du diagnostic.
La loi a ainsi prévu que les modalités d’établissement du diagnostic doivent désormais tenir compte des données acquises de la science.
Désormais, ces données s’apprécient notamment au regard des recommandations de bonnes pratiques établies par la Haute autorité de santé et des sociétés savantes.
En pratique, seuls les examens nécessaires à l’établissement du diagnostic sont désormais exigés.
Concrètement, 40 tableaux de maladies professionnelles sont révisés afin d’en retirer certains examens médicaux qui ne sont plus considérés comme nécessaires.
À titre d’illustration, les tableaux no 57, relatif aux affections périarticulaires provoquées par certains gestes et postures de travail, et no 79, relatif aux lésions chroniques du ménisque à caractère dégénératif, ne prévoient désormais plus la réalisation d’une IRM comme condition du diagnostic.
Cette évolution modifie également les modalités d’instruction des demandes de reconnaissance.
Le dossier est désormais considéré comme complet dès réception du certificat médical initial, accompagné des examens complémentaires uniquement lorsque ceux-ci sont nécessaires à l’établissement du diagnostic.
La victime n’a donc plus à produire systématiquement l’ensemble des examens auparavant mentionnés dans les tableaux.
Ces nouvelles règles sont entrées en vigueur le 30 septembre 2026.
Elles s’appliquent aux procédures de reconnaissance des maladies professionnelles pour lesquelles le certificat médical initial est établi à compter de cette date.
La réforme du système complémentaire reste, quant à elle, à venir. La loi de financement de la Sécurité sociale pour 2026 a également prévu de faire évoluer ce dispositif afin de réduire les délais de traitement des dossiers par les CRRMP.
Certains dossiers devraient ainsi pouvoir être traités par les seuls médecins-conseils de l’Assurance maladie, afin de réserver l’intervention des CRRMP aux situations les plus complexes. Cette réforme doit intervenir au plus tard le 1er janvier 2027.
- Décret no 2026-900 du 24 septembre 2026 relatif aux modalités générales d'établissement du diagnostic des maladies prévues dans les tableaux de maladies professionnelles
- Décret no 2026-901 du 24 septembre 2026 relatif aux modalités d'établissement du diagnostic des maladies prévues dans les tableaux de maladies professionnelles annexés au livre IV du code de la sécurité sociale
Les lecteurs ont également consulté…
Garanties douanières : les modalités de mise en place sont précisées
Douane : une garantie pour sécuriser le paiement
Dans le cadre des opérations de dédouanement, de dépôt temporaire ou de transit, une garantie peut être exigée pour couvrir les sommes dont le paiement est reporté ou suspendu.
Cette garantie peut être constituée par le débiteur lui-même ou par la personne susceptible de le devenir. Elle peut également être fournie par un tiers lorsqu’il s’agit d’un représentant en douane enregistré.
Elle peut notamment prendre la forme d’un engagement de caution ou d’une cession d’une somme d’argent à titre de garantie. Dans ce dernier cas, la somme cédée ne produit ni fruit, ni intérêt.
Une garantie adaptée aux opérations réalisées
Lorsqu’elle concerne une seule opération de dédouanement, de dépôt temporaire ou de transit, la garantie est constituée à titre isolé.
L’entreprise doit alors transmettre l’acte de garantie à la recette des douanes et droits indirects dont dépend le bureau auprès duquel la déclaration est déposée. Un formulaire spécifique doit être utilisé selon que la garantie prend la forme d’un engagement de caution ou d’une cession de somme d’argent.
Il est également possible de constituer une garantie globale pour couvrir plusieurs opérations de dédouanement, de dépôt temporaire ou de transit donnant lieu, ou susceptibles de donner lieu, à des dettes douanières ou fiscales.
Dans ce cas, l’entreprise doit demander une autorisation de constitution d’une garantie globale. Cette autorisation peut prévoir une réduction du montant de la garantie ou une dispense de constitution d’une sûreté.
Lorsque la garantie globale prend la forme d’un engagement de caution ou d’une cession de somme d’argent, un acte spécifique doit être transmis à la recette des douanes et droits indirects. Un formulaire particulier est également prévu lorsque l’entreprise est dispensée de constituer une sûreté.
Le montant de la garantie globale est déterminé à partir d’une fiche d’évaluation. Cette fiche et l’autorisation de constitution de la garantie globale doivent être transmises avec l’acte de garantie.
Des garanties spécifiques
Des modalités particulières sont également prévues dans certaines situations.
Ainsi, lorsqu’une entreprise bénéficie d’une convention permettant de globaliser et de reporter le paiement, elle doit constituer une garantie spécifique destinée à couvrir le crédit d’enlèvement.
De même, lorsqu’une créance est contestée à la suite de l’émission d’un avis de mise en recouvrement et qu’un sursis de paiement est demandé, une garantie spécifique doit être constituée. L’acte correspondant doit être transmis à la recette des douanes et droits indirects qui a émis l’avis de mise en recouvrement.
Enfin, une garantie spécifique est prévue lorsqu’une entreprise demande des facilités de paiement.
La souscription d’un engagement de caution vaut acceptation des règles applicables au cautionnement.
Lorsque la garantie est constituée par la cession d’une somme d’argent, les règles civiles applicables à cette opération s’appliquent également. La somme cédée ne produit aucun fruit, ni intérêt.
Les anciennes modalités de constitution des garanties sont par ailleurs remplacées. Les actes de garantie souscrits conformément aux règles précédentes restent toutefois valables sans limitation de durée.
Les lecteurs ont également consulté…
Élevages : le point sur la surveillance des maladies
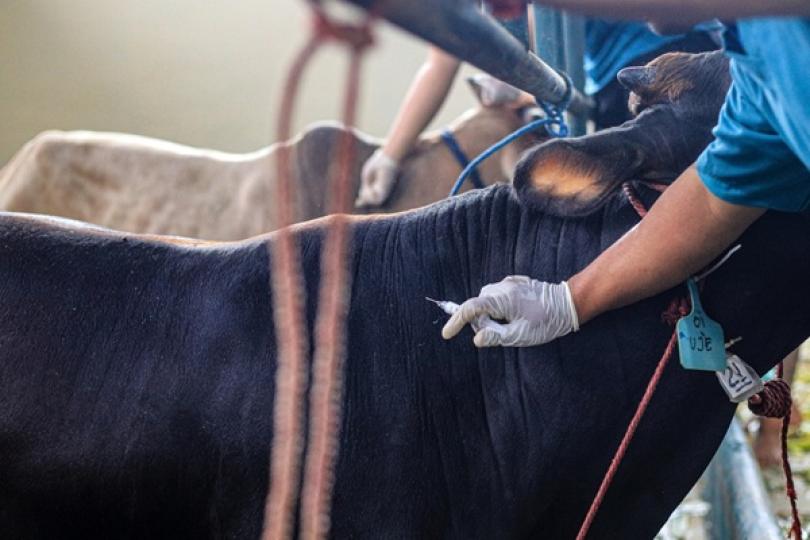
Dermatose nodulaire contagieuse : contrôle des cheptels et vaccination
Lorsqu’un élevage bovin est suspecté d’être touché par la dermatose nodulaire contagieuse (DNC), le préfet doit prendre un arrêté préfectoral de mise sous surveillance (APMS).
Cet APMS entraine plusieurs actions. Dans un premier temps, un recensement doit être fait des espèces sensibles sur l’exploitation, lequel comprend un décompte des animaux déjà morts et un décompte des animaux suspectés d’être infectés.
Au préalable, cette étape était suivie d’un examen clinique approfondi par un vétérinaire sanitaire.
Depuis le 1er octobre 2026, cet examen clinique n’est plus réalisé automatiquement en première intention. Il est dorénavant prévu que le vétérinaire sanitaire procède à un examen visuel à distance des bovins de l’exploitation. L’examen clinique ne se poursuivra que sur les bêtes pour lesquelles le 1er examen visuel s’avère défavorable.
Si besoin, et sur accord du préfet, le vétérinaire sanitaire pourra ensuite procéder à l’euthanasie des animaux suspects d’être infectés.
En ce qui concerne la vaccination des animaux, son obligation est étendue et rendue obligatoire dans les zones de protection et les zones de surveillance jusqu’au 31 décembre 2026.
Cette extension de l’obligation concerne également l’ensemble des communes des Pyrénées-Atlantiques.
Il est indiqué que, sur organisation du préfet, des visites de contrôle sont mises en place dans les zones de vaccination.
Ces visites sont effectuées par les vétérinaires sanitaires sur un échantillon des élevages de la région pendant la période de vaccination et jusqu’à 8 mois après le dernier vaccin.
Influenza aviaire : parcours réduit et vaccination
À l’heure actuelle, le niveau de risque concernant l’influenza aviaire est classé comme « négligeable ». Pour autant, le Gouvernement adapte les mesures qui s’imposent aux éleveurs lorsque celui-ci est classé comme « élevé ».
En théorie, en cas de risque élevé, les établissements détenant plus de 50 volailles doivent les garder confinées. Cependant, quelques exceptions existent qui sont aujourd’hui adaptées.
Il est prévu que, pour les établissements élevant des dindes en plein air, celles-ci puissent être placées sur un parcours réduit (en extérieur, mais isolées de la faune sauvage), dès leur 10e semaine d’âge, sans qu’il soit nécessaire d’obtenir une autorisation préalable.
Si les établissements en question disposent de bâtiments d’élevage d’une surface supérieure à 120 m², ce placement en parcours réduit est conditionné à l’obtention d’un résultat conforme lors de l’évaluation annuelle de biosécurité.
Pour ceux disposant de moins de 120 m² de surface, il est prévu que ce placement en parcours réduit peut intervenir avant la 10e semaine d’âge pour des raisons de protection animale. Une autorisation préalable du préfet est alors nécessaire.
Pour les canards, les règles de vaccination évoluent sensiblement. Si les lots de canards destinés à la consommation doivent nécessairement être vaccinés, ceux destinés à la reproduction peuvent l’être, désormais, sur la base du volontariat. Les canards ainsi vaccinés et les produits issus de ces canards ne peuvent être exportés vers des pays tiers.
Rémunération des vétérinaires sanitaires
Les vétérinaires sanitaires qui participent aux opérations de surveillance et de lutte contre les pestes aviaires, la maladie de Newcastle et l'influenza aviaire sont rémunérés par l’État sur la base d’actes médicaux vétérinaires (AMV).
La rémunération correspondant aux visites de surveillance active de la rémunération est revue.
Avant le 2 octobre 2026, cette prestation était valorisée à hauteur de 6 AMV. Dorénavant, un montant initial de 6 AMV est toujours prévu, mais, lorsque l’exploitation visitée dispose de plusieurs bâtiments à visiter, 1 AMV est ajouté pour chaque bâtiment supplémentaire.
Pour rappel, la valeur de l’AMV est fixée à 14,18 € hors taxe depuis le 1er janvier 2020.
- Arrêté du 25 septembre 2026 modifiant l'arrêté du 16 juillet 2025 fixant les mesures de surveillance, de prévention et de lutte relatives à la lutte contre la dermatose nodulaire contagieuse sur le territoire métropolitain
- Arrêté du 28 septembre 2026 modifiant l'arrêté du 25 septembre 2023 relatif aux mesures de surveillance, de prévention, de lutte et de vaccination contre l'influenza aviaire hautement pathogène (IAHP)
- Arrêté du 30 septembre 2026 modifiant l'arrêté du 10 septembre 2001 établissant des mesures financières relatives à la lutte contre les pestes aviaires, maladie de Newcastle et influenza aviaire
Les lecteurs ont également consulté…
Entreprises de pêche : nouvelle période d’aide
Carburant : une aide reconduite pour le secteur de la pêche
Depuis le début de la crise au Moyen-Orient, de nombreuses aides sectorielles ont vu le jour pour accompagner les entreprises les plus dépendantes de l’usage de carburants pour leurs activités.
Les entreprises du secteur de la pêche ont déjà bénéficié en avril et mai 2026 d’une aide relative à leurs achats de carburant.
Le dispositif est relancé pour couvrir cette fois les achats réalisés entre les mois de juin et août 2026.
Le montant de l’aide s’élève à 0,25 € par litre de carburant acheté entre le 1er juin 2026 et le 31 août 2026 et acquitté à la date de la demande d’aide.
Cette aide est ouverte à toutes les entreprises françaises de métropole, de la Guadeloupe, de la Guyane, de la Martinique, de Mayotte, de la Réunion et de Saint-Martin dont les bateaux de pêche sont armés sous pavillon français.
Certaines conditions doivent être respectées par ces entreprises pour être éligibles à cette aide :
- être immatriculée au répertoire Sirene de l’INSEE par un numéro SIRET attestant que l’entreprise est basée en France ;
- être définis par leur code NAF/APE (0311Z) ou avoir un chiffre d’affaires généré par la pêche d’au moins 50 % du chiffre d’affaires total du dernier exercice clos ;
- être en règle de ses obligations sociales et fiscales à la date de la demande.
2 exclusions sont néanmoins à noter. Ne pourront bénéficier de cette aide les entreprises :
- faisant l'objet d'une injonction de récupération non exécutée suivant une décision de la Commission déclarant des aides illégales et incompatibles avec le marché intérieur, tant qu'elles n'auront pas remboursé ou versé sur un compte bloqué le montant total de l'aide illégale et incompatible, majoré des intérêts de récupération correspondants ;
- déjà en difficulté au sens de l’article 2, point 18 du règlement UE no 651/2014 lors de l’exercice précédant le 28 février 2026 (cette exclusion ne s’applique pas aux micro et petites entreprises, dès lors qu’elles ne font pas l’objet d’une procédure collective et n’ont pas bénéficié d’une aide au sauvetage ou d’une aide à la restructuration).
L’Agence de services et de paiement (ASP) est chargée d’instruire les demandes d’aides. Les entreprises ont jusqu’au 30 octobre 2026 pour formaliser leur demande sur le portail de l’ASP en envoyant les pièces justificatives consultables ici.
En cas d’erreur manifestement volontaire dans les déclarations, l’ASP peut exiger le remboursement de l’aide versée, ainsi qu’une majoration de :
- 50 % en cas de manquement délibéré ;
- 100 % en cas de manœuvres frauduleuses.
Le Gouvernement a annoncé que l’aide serait reconduite jusqu’en décembre 2026. Les modalités de calcul de l’aide évolueront néanmoins puisqu’elle sera indexée sur le niveau de hausse des prix des carburants.
- Décret no 2026-898 du 26 septembre 2026 portant création d'une aide à la trésorerie pour les entreprises de pêche sur la période du 1er juin au 31 août 2026 au regard des conséquences du conflit au Moyen-Orient sur le prix des carburants
- Arrêté du 26 septembre 2026 relatif à la mise en œuvre d'une aide visant au soutien des entreprises carburantde pêche sur la période du 1er juin au 31 août 2026 pour faire face à l'augmentation des prix du carburant dans le contexte du conflit au Moyen-Orient
Les lecteurs ont également consulté…
Pertes de récoltes : une baisse de taxe foncière en vue pour certains agriculteurs
Des dégrèvements accordés selon les pertes constatées
Les propriétaires de terres agricoles sont, en principe, redevables de la taxe foncière sur les propriétés non bâties (TFPNB). Mais, lorsque des pertes de récoltes résultent d'un événement climatique exceptionnel, un dégrèvement peut être accordé.
C'est précisément le dispositif qui sera mis en œuvre à la suite de la canicule ayant touché une grande partie du territoire métropolitain durant l'été 2026.
Concrètement, les taux de dégrèvement seront déterminés en fonction des pertes constatées, culture par culture et zone par zone. Les services de l'État identifieront les parcelles concernées et évalueront les pertes avant de transmettre ces informations à l'administration fiscale.
Sur cette base, la Direction générale des Finances publiques (DGFiP) procédera aux dégrèvements d'office. Les exploitants concernés n'auront donc, en principe, aucune démarche particulière à effectuer.
Un paiement repoussé pour tenir compte des dégrèvements
Afin de permettre la prise en compte de ces dégrèvements avant le règlement de l'impôt, la date limite de paiement de la taxe foncière sur les propriétés non bâties est exceptionnellement reportée au 15 novembre 2026 pour les agriculteurs concernés.
L'objectif est simple : permettre aux redevables de ne payer que la part de taxe restant effectivement due après application du dégrèvement.
Les modalités pratiques seront précisées localement dans les départements concernés.
Des démarches restent possibles dans certaines situations
Le dégrèvement collectif ne fait toutefois pas obstacle à une réclamation individuelle.
Cette possibilité peut notamment être utile lorsque le dégrèvement d'office n'a pas pu être appliqué ou lorsque l'exploitant estime que les pertes réellement subies sont supérieures à celles retenues dans le cadre du dispositif collectif.
Par ailleurs, les services fiscaux pourront examiner les demandes de délais de paiement ou de remises gracieuses présentées à la suite de cet épisode climatique.
Notez que, lorsque le dégrèvement bénéficie au propriétaire d'une parcelle louée dans le cadre d'un bail rural, celui-ci doit en reverser le montant au fermier.
Les lecteurs ont également consulté…
Hausse du carburant : l’Urssaf accompagne les infirmiers et infirmières
Des cotisations provisionnelles ajustées et des délais de paiement en cas de difficulté
Les cotisations provisionnelles des infirmiers libéraux sont calculées à partir de leurs revenus d’activité, avant d’être ajustées en fonction des revenus réellement perçus.
Lorsque l’activité diminue, les cotisations sociales appelées peuvent donc ne plus correspondre au niveau de revenus attendu.
Ainsi, si un infirmier libéral anticipe une baisse de son activité par rapport à l’année précédente, il peut demander à l’Urssaf de réévaluer ses cotisations provisionnelles à partir d’une estimation de ses revenus. Cette démarche permet d’adapter le montant des cotisations sociales aux revenus prévisionnels.
Pour faciliter de telles démarches, l’Urssaf rappelle la mise en place d’un mode d’emploi permettant d’adapter le montant des cotisations.
Les infirmiers libéraux dont l’activité est affectée par la hausse du prix du carburant peuvent également solliciter un délai de paiement de leurs cotisations sociales.
La demande peut être effectuée :
- depuis la messagerie sécurisée de leur espace en ligne, en sélectionnant successivement « Messagerie », « Une formalité déclarative », puis « Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
- par téléphone, au 0 806 804 209 ;
- au 3698, pour les infirmiers libéraux non conventionnés.
La demande de délai de paiement permet de solliciter un aménagement des échéances des cotisations sociales. Sa mise en place reste soumise à l’examen de la demande par l’Urssaf.
Les lecteurs ont également consulté…
Produits et services : plus d’accessibilité pour les personnes en situation de handicap
Accessibilité des produits et des services : un cadre notionnel précisé et une information des consommateurs renforcée
Afin de garantir aux personnes en situation de handicap un accès effectif aux produits et services, un cadre commun d’accessibilité applicable aux opérateurs économiques est instauré.
Ce cadre commun répond à plusieurs enjeux : assurer la conformité des produits et services, renforcer l’information des consommateurs et garantir leur traçabilité tout au long de la chaîne de commercialisation.
Il s’articule autour de 2 nouveaux volets.
Le premier volet introduit les définitions clés encadrant l’accessibilité, précisant notamment les rôles de chaque acteur économique (fabricant, mandataire, importateur, distributeur, prestataire de services, microentreprise), ainsi que les notions techniques (mise sur le marché, mise à disposition, norme harmonisée, spécification technique, retrait).
Le second volet consiste à contraindre les autorités de contrôle et de surveillance du marché de mettre à disposition des consommateurs qui en font la demande, dans un format accessible, les informations et les documents relatifs à la conformité des produits fournis par les fabricants, les importateurs et les distributeurs (sauf restriction justifiée par la confidentialité).
Les lecteurs ont également consulté…
Évaluation d’entreprise : 10 erreurs qui fragilisent une valorisation
1. Se lancer sans être suffisamment formé
Les outils d’évaluation sont de plus en plus nombreux et simples à utiliser. Mais attention à ne pas confondre facilité d’utilisation et maîtrise de l’évaluation d’entreprise. Sans compétences suffisantes, le risque est de produire une évaluation trop superficielle, voire entachée d’erreurs techniques. Choix de la méthode, retraitements financiers, analyse des risques, interprétation des résultats… Une valorisation exige des compétences spécifiques.
Avant d’accepter une mission d’évaluation, il est donc essentiel de bien connaître son périmètre de compétences et, le cas échéant, de se former. Plusieurs organismes professionnels proposent des formations dédiées, notamment la CCEF et la CNCC.
2. Mal définir le périmètre de la mission
Cela peut sembler évident, mais avant de commencer une évaluation d’entreprise, encore faut-il déterminer précisément ce que l’on cherche à valoriser. S’agit-il d’un fonds de commerce, des titres d’une société ou de l’entreprise dans son ensemble ? La question se complexifie encore lorsque plusieurs structures sont imbriquées et entretiennent des liens entre elles, par exemple lorsqu’une société détient elle-même des participations dans d’autres sociétés.
Bien cadrer le périmètre de la mission dès le départ permet d’identifier les éléments à analyser, les méthodes à mobiliser et les éventuelles évaluations à mener en cascade. Une étape préalable indispensable pour éviter de construire toute la valorisation sur de mauvaises bases.
3. Prendre les comptes pour le reflet de la réalité économique
Les comptes constituent évidemment un point de départ essentiel pour une évaluation d’entreprise, mais ils ne reflètent pas toujours sa rentabilité « normale ». Ils sont aussi le résultat de décisions de gestion qu’il faut savoir identifier et, lorsque c’est nécessaire, retraiter.
Prenons une entreprise dont le dirigeant ne se verse aucune rémunération. Si l’activité nécessite de rémunérer un dirigeant ou de recruter une personne pour assurer ses fonctions, ce coût doit être pris en compte dans l’analyse. Appliquer directement un multiple à l’EBE affiché risquerait sinon de surestimer la valeur de l’entreprise.
L’enjeu consiste ainsi à identifier les éléments non normatifs pour reconstituer un résultat représentatif de ce que l’entreprise est réellement capable de générer.
4. Appliquer une méthode de valorisation standard
On n’évalue pas de la même façon une pharmacie installée depuis dix ans, avec une activité stable et prévisible, et une start-up en forte croissance qui ne dégage pas encore de bénéfices.
Appliquer mécaniquement un multiple d’EBE issu d’une moyenne de marché, sans tenir compte des caractéristiques propres de l’entreprise, peut conduire à une valorisation peu pertinente.
La méthode retenue doit être cohérente avec le modèle économique de l’entreprise, sa maturité et les mécanismes qui créent sa valeur. Lorsque plusieurs méthodes sont pertinentes, confronter leurs résultats permet aussi de comprendre les écarts et de mieux justifier la valeur retenue.
5. Mal choisir ses comparables
Une erreur fréquente, et pourtant facilement évitable lorsqu’on dispose des bons outils, consiste à ne pas sélectionner les bons comparables. Retenir une transaction trop éloignée de la réalité de l’entreprise, ou au contraire considérer que la proximité géographique suffit à rendre deux transactions comparables, peut fausser l’analyse… et lui faire perdre toute crédibilité.
On comprend aisément que deux commerces situés dans une même commune ne soient guère comparables, en dépit de leur proximité géographique, si l’un est situé dans une rue marchande, tandis que l’autre se trouve dans un quartier plus calme.
D’où l’intérêt de pouvoir s’appuyer sur un large éventail de données de marché sourcées, pour construire un panel de comparables pertinents et être en mesure de justifier la valeur obtenue.
C’est précisément ce que permet CAUDIA, avec une base de plus de 100 000 transactions sur les TPE-PME.
6. Sous-estimer les risques propres à l’entreprise
Une entreprise peut afficher de très bons résultats aujourd’hui tout en présentant des fragilités susceptibles de peser fortement sur sa valeur dès demain. Dépendance au dirigeant, concentration du chiffre d’affaires sur quelques clients, contrats fragiles, retard technologique, difficultés RH… autant de risques que les états financiers ne permettent pas toujours d’identifier.
Pour en prendre la mesure, il est essentiel d’aller sur le terrain et de mener un véritable travail d’enquête : échanger avec le dirigeant, rencontrer les équipes, analyser en détail l’organisation… Un travail long et patient, indispensable pour fiabiliser l’évaluation.
7. Confondre valeur d’entreprise et valeur des titres
Comme évoqué plus haut, l’évaluation d’entreprise repose sur des notions techniques qu’il est indispensable de bien maîtriser. Parmi elles, la distinction entre valeur d’entreprise et valeur des titres est fondamentale.
La valeur d’entreprise correspond à la valeur de l’activité, indépendamment de la manière dont elle est financée. Elle ne correspond donc pas directement à la valeur revenant aux associés.
Pour passer de la valeur d’entreprise à la valeur des titres, il convient notamment de tenir compte de l’endettement financier net. Confondre ces deux notions peut ainsi conduire à retenir une valeur sensiblement différente de celle effectivement attribuable aux associés.*
8. Se contenter d’une valeur médiane
500 000 €, 550 000 €, 600 000 € ? Une valorisation d’entreprise n’est pas une science exacte et se résume rarement à un chiffre unique. Se contenter de présenter une valeur médiane peut donc donner une vision trop figée du résultat.
Mieux vaut, dans le rapport d’évaluation, accompagner cette valeur d’une fourchette, avec une valeur basse et une valeur haute, et montrer comment la valorisation évolue en fonction des principales hypothèses retenues. Le dirigeant dispose ainsi d’une vision plus complète de la valeur de son entreprise et des éléments susceptibles de la faire varier.
9. Sous-estimer le temps nécessaire… et le prix de la mission
« J’aurais juste besoin d’une petite évaluation… » : la demande est fréquente, notamment chez les dirigeants de TPE-PME, qui n’imaginent pas toujours devoir consacrer un budget important à cette mission. De leur côté, les experts-comptables, déjà très sollicités, peuvent être tentés d’y répondre par un calcul rapide.
Pourtant, même pour une petite entreprise, une conclusion défendable suppose un périmètre et des diligences adaptés. Une évaluation sérieuse, on l’a vu, prend du temps : analyse de l’entreprise et de son environnement, retraitement des comptes, recherche de comparables, choix des méthodes, analyse des risques, rédaction du rapport…
Expliquer ces étapes au client dès le départ aide à définir le périmètre de la mission, le calendrier et des honoraires cohérents avec le travail demandé.
Car vouloir économiser du temps et de l’argent à court terme peut coûter cher ensuite. Une valorisation insuffisamment approfondie sera plus difficile à défendre et pourra fragiliser l’opération qu’elle devait justement sécuriser. À l’inverse, une évaluation solidement étayée permet au dirigeant de mieux défendre son prix. C’est donc un investissement gagnant.
10. Croire que le logiciel fait l’évaluation à votre place
Les logiciels d’évaluation peuvent aujourd’hui automatiser une partie importante du travail et faire gagner un temps précieux aux experts-comptables. Mais l’outil ne fait pas tout : la qualité de l’évaluation dépend aussi des données utilisées et, surtout, de l’analyse et du jugement du professionnel.
C’est la conviction qui a guidé la conception de CAUDIA : la plateforme n’a pas vocation à réaliser l’évaluation à la place de l’expert-comptable, mais à lui fournir les données nécessaires pour étayer son analyse. Elle peut ainsi être utilisée seule ou en complément d’autres outils d’évaluation.
L’objectif : faire gagner du temps pour permettre à l’expert-comptable d’en consacrer davantage à l’analyse et au conseil.
Vous souhaitez sécuriser une valorisation d’entreprise avec des comparables pertinents ? Le module Évaluation d’entreprise de CAUDIA ou réservez une démo.
Publi-rédactionnel
Travailleurs frontaliers en Suisse : comment déclarer ses revenus à l’Urssaf ?
Travailleurs frontaliers : une déclaration en 3 rubriques
La déclaration s’effectue depuis l’espace personnel sur urssaf.fr, à l’aide du numéro de Sécurité sociale, ou au moyen d’un formulaire papier.
Elle est individuelle : chaque conjoint concerné doit remplir sa propre déclaration.
Pour la compléter, il convient de se munir de son avis d’impôt et de renseigner 3 rubriques :
- Rubrique 1 : les salaires, pensions, rentes et autres revenus concernés, en tenant compte des déductions applicables ;
- Rubrique 2 : les autres revenus, notamment les revenus fonciers, les revenus de capitaux mobiliers et les plus-values ;
- Rubrique 3 : le revenu fiscal de référence, utilisé par l’Urssaf pour vérifier la cohérence de la déclaration, mais pas pour calculer les cotisations sociales.
Les revenus doivent être déclarés en euros. En l’absence de revenus dans une catégorie, il convient d’indiquer « 0 ». Des règles particulières s’appliquent notamment aux revenus communs, aux étudiants et aux personnes résidant à l’étranger.
Une fois la déclaration validée, un message confirme sa prise en compte. Elle peut être modifiée en ligne tant que la période déclarative reste ouverte, dans la limite de 2 modifications. Au-delà, une demande de rectification doit être adressée via la messagerie de l’espace personnel.
L’échéancier de paiement est mis à disposition en janvier. Les cotisations maladie sont payables chaque trimestre, par prélèvement automatique, télépaiement, virement ou carte bancaire.
En cas de fin d’activité, de déménagement à l’étranger ou de départ à la retraite, le changement de situation doit être signalé à l’Urssaf ou à la CPAM.
Tant que la radiation n’a pas été notifiée, les cotisations sociales restent dues et la déclaration doit se poursuivre.
Notez qu’à défaut de déclaration en ligne avant le 14 octobre 2026, un formulaire papier sera envoyé. Il devra être retourné dans un délai de 20 jours.