DSN : attention à l’assiette plafonnée soumise à cotisations vieillesse
Une assiette à surveiller pour sécuriser les droits à la retraite
Pour mémoire, l’assiette plafonnée soumise à cotisations vieillesse correspond à la part de la rémunération du salarié prise en compte pour calculer les cotisations vieillesse du salarié, dans la limite du plafond de la Sécurité sociale.
Les données déclarées sont importantes, à ce titre, en ce qu’elles contribuent à la détermination des droits futurs à la retraite des salariés.
Dans ce cadre, l’Urssaf peut parfois détecter des différences et incohérences entre les différentes données déclarées par l’employeur en DSN.
C’est le cas, par exemple, pour un salarié placé en congé sans solde durant une partie du mois : dans cette hypothèse, l’employeur peut avoir correctement réduit l’assiette plafonnée, tout en oubliant de mettre à jour le nombre de jours servant au calcul du plafond.
Dans ce cas, le plafond qui fait l’objet d’un recalcul par l’Urssaf ne correspond pas à celui qui est déclaré par l’entreprise, ce qui conduit à une anomalie.
Dans le cas où cela se produit, l’Urssaf informe l’employeur :
- en transmettant un compte-rendu métier (CRM) directement via le logiciel de paie ;
- et en adressant un mail invitant l’employeur à consulter le détail de l’anomalie et les propositions de correction dans le service suivi DSN.
L’objectif ici est de permettre aux employeurs de corriger rapidement les données déclarées au titre de l’année 2026 afin de sécuriser les informations nécessaires au bon calcul des droits à la retraite du salarié concerné.
Notez qu’en cas de persistance d’une anomalie en dépit de plusieurs rappels, et après l’envoi d’un CRM de rappel annuel en mars 2027, l’Urssaf pourra procéder dès juin 2027 à l’émission d’une DSN de substitution, intégrant les données rectifiées.
Au plan formel et pour fiabiliser le calcul de l’assiette plafonnée soumise à cotisations vieillesse, l’Urssaf rappelle qu’une attention particulière doit être portée à certaines rubriques de la DSN notamment :
- le bloc 40 - Contrat, qui comporte des données individuelles structurantes telles que la quotité de travail ou la modalité d’exercice du temps de travail ;
- le bloc 53 - Activité, et notamment l’unité de mesure 40 - Jours calendaires pris en compte dans le calcul du plafond.
Les lecteurs ont également consulté…
Registre public des actions de groupe : protection des intérêts des consommateurs ?
Registre public des actions de groupe : un encadrement spécifique
L’action de groupe est une procédure judiciaire permettant à plusieurs personnes, victimes d’un préjudice similaire causé par un professionnel, une administration ou un organisme chargé d’un service public, de faire valoir collectivement leurs droits devant un tribunal.
Le registre public des actions de groupe est un dispositif d’information, qui recense les actions de groupe engagées devant les juridictions judiciaires et administratives.
Il permet ainsi d’assurer la publicité et le suivi des actions en cours, afin que les personnes susceptibles d’être concernées puissent en prendre connaissance.
De nouvelles dispositions régissent désormais le fonctionnement du registre public des actions de groupe en définissant les modalités d’alimentation, de gestion, de mise à jour et d’effacement des informations qui y figurent, sous l’autorité du ministère de la Justice.
Dorénavant, le registre public des actions de groupe est accessible sur le site du ministère de la Justice.
Pour chaque action de groupe engagée, les informations requises sont envoyées à la direction des services judiciaires du ministère par courrier électronique sécurisé.
Le registre public des actions de groupe mentionne pour chaque procédure :
- l’identité des parties ;
- la nature du manquement invoqué ;
- les dommages allégués ;
- les caractéristiques communes des personnes concernées ;
- la juridiction saisie ;
- le cas échéant, les décisions rendues.
La transmission de ces informations est assurée par le greffe de la juridiction saisie pour l'ordre judiciaire et par la section du contentieux du Conseil d'État pour l'ordre administratif.
Concernant les éventuelles modifications, la direction des services judiciaires transmet au service gestionnaire du site internet du ministère de la Justice l’ensemble des éléments nécessaires à l’actualisation du registre.
La suppression des informations du registre public est réalisée par le service informatique sur demande de la direction des services judiciaires, selon les règles d'effacement légalement fixées, notamment après la fin définitive d'une procédure ou l'expiration des délais applicables, consultables ici.
Les lecteurs ont également consulté…

Conjoint collaborateur : anticipez la fin du statut
Conjoint collaborateur : la limite de 5 ans entre pleinement en pratique
Rappelons que le conjoint collaborateur désigne le conjoint, partenaire de PACS ou concubin du chef d’entreprise qui participe régulièrement à l’activité de l’entreprise, sans être rémunéré par un contrat de travail et sans être associé.
Dans l’optique de renforcer la protection sociale de ces conjoints en les incitant à bénéficier d’un statut professionnel plus protecteur, le bénéfice du statut de « conjoint collaborateur » est limité à 5 ans.
À l’issue de cette période, si la personne continue de travailler régulièrement dans l’entreprise, elle doit changer de statut.
Une échéance au 31 décembre 2026 pour les situations les plus anciennes
Les personnes qui avaient déjà le statut de conjoint collaborateur avant le 1er janvier 2022 peuvent le conserver jusqu’au 31 décembre 2026 au plus tard.
Une exception est toutefois prévue : les personnes nées en 1964 ou avant, qui avaient acquis ce statut avant le 1er janvier 2022, peuvent le conserver jusqu’à 67 ans maximum.
Pour les personnes devenues conjoint collaborateur à compter du 1er janvier 2022, la durée maximale de 5 ans se calcule à partir de la date de début du statut.
Quel statut choisir ensuite ?
Si le conjoint continue de participer régulièrement à l’activité, 3 solutions peuvent être envisagées, selon la situation et la forme juridique de l’entreprise :
- soit opter pour le statut de « conjoint associé » ;
- soit opter pour le statut de « conjoint salarié » ;
- soit cesser de participer à l’activité.
À défaut de choix, si l’activité régulière dans l’entreprise se poursuit, le statut de conjoint salarié s’applique automatiquement.
Opter pour le statut de « conjoint salarié »
En cas d’option pour le statut de « conjoint salarié », cela impliquera, pour le chef d’entreprise, d’effectuer une déclaration préalable à l’embauche, d’établir un contrat de travail, de verser une rémunération et de déclarer chaque mois les salaires et cotisations via la DSN.
Notez que, par définition, l’ensemble des démarches préalables à l’embauche doivent être effectuées avant la prise d’effet du nouveau statut.
Opter pour le statut de « conjoint associé »
Ensuite, le statut de « conjoint associé » suppose que le conjoint détienne des parts sociales ou des actions. Il faut donc vérifier que la forme juridique de l’entreprise l’autorise.
Ainsi, ce choix est impossible dans une entreprise individuelle, une auto-entreprise, une EURL ou une SASU sans adaptation de la forme juridique, laquelle supposera une déclaration sur le guichet unique des formalités d’entreprises.
Dernier point : dans le cas où le conjoint ne détenait, jusqu’alors, pas de parts sociales ou d’actions dans la société, une modification des statuts, une cession de parts ou une entrée au capital peut s’avérer nécessaire pour opter pour ce statut.
Notez que, dans une SARL, le conjoint conservera le statut de travailleur indépendant uniquement s’il exerce aussi les fonctions de gérant et relève, en raison de la répartition du capital, de la gérance majoritaire.
Opter pour la fin de la participation régulière à l’activité
Si le conjoint ne participe plus régulièrement à l’activité, le chef d’entreprise doit déclarer la fin du statut de conjoint collaborateur sur le guichet unique des formalités des entreprises, au moyen d’une formalité de modification.
En pratique, les entreprises concernées ont donc intérêt à vérifier dès maintenant la date de début du statut et à préparer, si nécessaire, le statut qui prendra le relais.
Les lecteurs ont également consulté…
Assurance-vie : quelle fiscalité en 2026 ?
Assurance-vie : une imposition qui dépend de plusieurs critères
Lorsque vous effectuez un retrait sur votre contrat d’assurance-vie, qu’il soit partiel ou total, seules les sommes correspondant aux gains réalisés sont imposables. Le capital que vous avez initialement versé n’est donc pas soumis à l’impôt.
Le régime fiscal applicable dépend principalement de 2 éléments :
- la date à laquelle les versements ont été effectués ;
- l’ancienneté du contrat au moment du retrait.
Une distinction doit notamment être opérée entre les versements réalisés avant le 27 septembre 2017 et ceux effectués à compter de cette date.
Notez que, depuis le 1er janvier 2026, le taux des prélèvements sociaux applicable à la plupart des produits de placement est passé à 18,6 %. Les produits des contrats d’assurance-vie comportant une valeur de rachat ou garantissant le versement d’un capital à leur terme restent toutefois soumis au taux de 17,2 %.
Les produits des contrats « rente-survie » et « épargne-handicap » relèvent, quant à eux, du taux de 18,6 %.
Versements effectués avant le 27 septembre 2017 : quelle imposition ?
Les gains correspondant aux versements réalisés avant le 27 septembre 2017 sont, en principe, soumis au barème progressif de l’impôt sur le revenu.
Vous pouvez toutefois opter pour un prélèvement forfaitaire libératoire (PFL), dont le taux dépend de l'ancienneté de votre contrat au moment du retrait.
Ancienneté du contrat | Taux du PFL |
Moins de 4 ans | 35 % |
Entre 4 et 8 ans | 15 % |
Au moins 8 ans | 7,5 % |
Dans tous les cas, les prélèvements sociaux de 17,2 % s'ajoutent à l'imposition des gains.
Versements effectués depuis le 27 septembre 2017 : quelles règles ?
Pour les gains issus des versements effectués à compter du 27 septembre 2017, les règles d'imposition sont différentes.
Lorsque le contrat a moins de 8 ans, les gains sont soumis à un prélèvement forfaitaire de 12,8 % au titre de l'impôt sur le revenu, auquel s'ajoutent les prélèvements sociaux de 17,2 %, soit une taxation globale de 30 %.
Après 8 ans, le taux d'imposition dépend également du montant des primes versées.
Ainsi, les gains peuvent bénéficier d'un taux réduit de 7,5 % au titre de l'impôt sur le revenu, auquel s'ajoutent les prélèvements sociaux de 17,2 %, soit une taxation globale de 24,7 %.
Ce taux réduit concerne les gains correspondant à la fraction des primes n'excédant pas 150 000 €.
Au-delà de ce seuil, les gains correspondant à l'excédent des primes versées depuis le 27 septembre 2017 sont soumis au taux de 12,8 %, auquel s'ajoutent les prélèvements sociaux de 17,2 %.
Attention : le seuil de 150 000 € s'apprécie en tenant compte de l'ensemble de vos contrats d'assurance-vie, et non contrat par contrat.
Pour déterminer si ce seuil est dépassé, il faut retenir le montant total des primes versées qui n'ont pas été remboursées, apprécié au 31 décembre de l'année précédant le retrait.
Les primes versées avant le 27 septembre 2017 viennent réduire la fraction de 150 000 € ouvrant droit au taux réduit de 7,5 % pour les versements postérieurs à cette date.
Une option possible pour le barème progressif
Vous pouvez choisir de soumettre vos gains au barème progressif de l'impôt sur le revenu plutôt qu'à l'imposition forfaitaire.
Cette option est toutefois globale : elle concerne l'ensemble des revenus de capitaux mobiliers et des plus-values de cession de valeurs mobilières perçus au cours de l'année.
Elle n'a, en revanche, aucune incidence sur l'imposition des revenus fonciers et des plus-values immobilières, qui obéissent à des règles spécifiques.
Une dispense de prélèvement sous conditions de revenus
Vous pouvez demander à être dispensé du prélèvement forfaitaire non libératoire de 12,8 % ou de 7,5 % lorsque votre revenu fiscal de référence de l'avant-dernière année est inférieur à :
- 25 000 € pour une personne seule ;
- 50 000 € pour un couple soumis à une imposition commune.
Cette dispense concerne le prélèvement effectué lors du versement des produits : elle ne constitue pas une exonération définitive d'impôt sur le revenu.
Un abattement annuel après 8 ans
Lorsque votre contrat a atteint 8 ans, vous bénéficiez d'un abattement annuel sur les gains compris dans les sommes retirées.
Cet abattement s'élève à :
- 4 600 € pour une personne seule ;
- 9 200 € pour un couple marié ou pacsé soumis à une imposition commune.
Dans la limite de cet abattement, les gains échappent à l'impôt sur le revenu.
En revanche, les prélèvements sociaux restent dus.
Assurance-vie : des exonérations possibles dans certaines situations
Certains événements de la vie permettent de récupérer les sommes placées sur un contrat d'assurance-vie sans payer d'impôt sur le revenu sur les gains réalisés.
Cette exonération peut notamment s'appliquer en cas de :
- licenciement ;
- liquidation judiciaire ;
- mise à la retraite anticipée ;
- reconnaissance d'une invalidité de 2e ou de 3e catégorie.
L'événement doit concerner le titulaire des produits ou son conjoint ou partenaire de Pacs.
L'exonération est applicable aux produits perçus jusqu'au dénouement du contrat, sous réserve que celui-ci intervienne au plus tard le 31 décembre de l'année suivant celle au cours de laquelle l'événement est survenu.
Sortie en rente viagère : comment sont imposées les sommes perçues ?
Plutôt que de récupérer votre épargne sous la forme d'un capital, vous pouvez choisir de la convertir en rente viagère.
Dans cette situation, l'assureur s'engage à vous verser régulièrement une somme d'argent, par exemple chaque mois, chaque trimestre ou chaque semestre, jusqu'à votre décès.
Attention : cette transformation est irréversible. Une fois le capital converti en rente, vous ne pouvez plus le récupérer.
Selon les modalités prévues par le contrat, il peut toutefois être possible d'organiser une réversion de la rente au profit d'une personne désignée ou de prévoir des annuités garanties, permettant de poursuivre les versements pendant une durée déterminée après le décès.
En l'absence de telles dispositions, le versement de la rente cesse au décès de son bénéficiaire.
Le montant de la rente dépend notamment du capital constitué et de votre âge au moment de son premier versement.
Quelle part de la rente est imposable ?
La rente viagère est soumise à l'impôt sur le revenu et aux prélèvements sociaux, mais seule une fraction de son montant est imposable.
Cette fraction dépend de votre âge lors de l'entrée en jouissance de la rente et reste ensuite inchangée.
Âge lors du 1er versement | Fraction imposable |
Moins de 50 ans | 70 % |
De 50 à 59 ans | 50 % |
De 60 à 69 ans | 40 % |
À partir de 70 ans | 30 % |
Ainsi, plus vous êtes âgé au moment où vous commencez à percevoir votre rente, plus la part soumise à l'impôt est réduite.
Assurance-vie : quelle fiscalité au décès de l'assuré ?
L'assurance-vie bénéficie également de règles fiscales particulières en matière de transmission.
Le traitement fiscal des sommes versées aux bénéficiaires dépend notamment de l'âge de l'assuré au moment du versement des primes.
Pour les primes versées avant 70 ans
Les sommes transmises bénéficient, en principe, d'un abattement de 152 500 € par bénéficiaire, apprécié en tenant compte de l'ensemble des contrats concernés.
Au-delà de cet abattement, un prélèvement spécifique s'applique selon les modalités suivantes :
- 20 % sur la fraction taxable n'excédant pas 700 000 € ;
- 31,25 % sur la fraction taxable supérieure à 700 000 €.
Pour les primes versées après 70 ans
Les primes versées après le 70e anniversaire de l'assuré sont soumises aux droits de succession pour leur fraction excédant 30 500 €.
Cet abattement est commun à l'ensemble des contrats souscrits par le défunt et à l'ensemble des bénéficiaires concernés. Il est réparti entre eux proportionnellement à leur part dans les primes taxables.
En revanche, les gains produits par ces versements sont exclus de l'assiette des droits de succession.
Des exonérations pour certains bénéficiaires
Lorsque le bénéficiaire du contrat est le conjoint survivant ou le partenaire lié au défunt par un Pacs, les capitaux transmis sont exonérés de fiscalité successorale.
Les frères et sœurs du défunt peuvent également bénéficier d'une exonération, à condition de remplir cumulativement les conditions suivantes :
- être célibataires, veufs, divorcés ou séparés de corps ;
- être âgés de plus de 50 ans ou atteints d'une infirmité les empêchant de subvenir à leurs besoins par leur travail ;
- avoir été constamment domiciliés avec le défunt pendant les 5 années précédant son décès.
Les lecteurs ont également consulté…
Incendies : le dispositif « zéro reste à charge » évolue
Une prolongation de l’aide exceptionnelle aux entreprises jusqu’au 4 octobre 2026 pour certains territoires
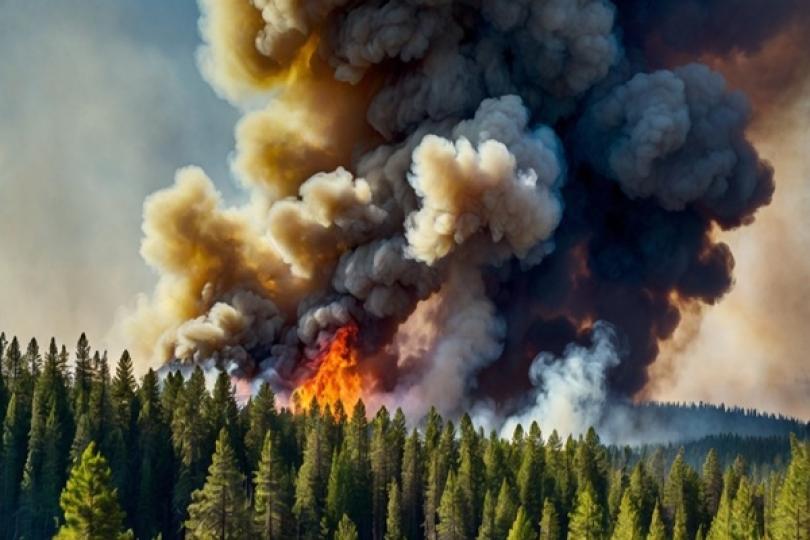
Rappelons que certaines entreprises de moins de 250 salariés peuvent bénéficier d’une aide exceptionnelle lorsqu’elles disposent d’une autorisation d’activité partielle pour un motif faisant suite à un incendie de forêt et que leur établissement est situé dans une commune ayant fait l’objet d’une mesure d’évacuation ou de confinement.
Cette aide permet de couvrir la différence entre l’indemnité d’activité partielle versée au salarié et l’allocation d’activité partielle perçue par l’employeur. L’entreprise bénéficie ainsi, pour les heures éligibles, d’un « zéro reste à charge ».
Le simple fait de subir une baisse d’activité liée aux incendies ne suffit donc pas : les conditions relatives à l’effectif, à la commune d’implantation et à l’existence d’une mesure d’évacuation ou de confinement doivent être remplies.
Initialement, l’aide concernait les heures non travaillées comprises entre le 20 juillet et le 30 août 2026.
Elle est désormais prolongée pour les heures non travaillées jusqu’au 4 octobre 2026.Attention toutefois : cette prolongation ne concerne pas tous les territoires.
Le dispositif distingue désormais deux périodes :
- Du 20 juillet au 30 août 2026 : les communes éligibles de Gironde, des Landes et du Var sont concernées ;
- Du 31 août au 4 octobre 2026 : seules les communes éligibles de Gironde et des Landes sont concernées. Le Var ne bénéficie donc pas de la prolongation au-delà du 30 août 2026.
Par ailleurs, 3 nouvelles communes sont ajoutées à la liste des communes éligibles :
- Pessac, en Gironde,
- Garein et Luglon, dans les Landes.
Ces communes figurent également dans la liste applicable du 31 août au 4 octobre 2026. Les entreprises qui y sont implantées peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide pour les 2 périodes concernées.
Les entreprises implantées dans ces communes peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide exceptionnelle.
Désormais, pour déterminer si une entreprise peut bénéficier du « zéro reste à charge », il convient donc de vérifier :
- son effectif : moins de 250 salariés ;
- la commune d’implantation de l’établissement ;
- l’existence d’une mesure d’évacuation ou de confinement ;
- la période pendant laquelle les heures d’activité partielle ont été réalisées ;
- et le fait que l’activité partielle soit bien autorisée en raison des incendies.
L’aide est versée par l’Agence de services et de paiement (ASP). En cas de versement indu, l’employeur peut être mis en demeure de rembourser les sommes perçues.
Il peut toutefois solliciter une remise totale ou partielle de cette somme en cas de situation économique critique, sous réserve de fournir les justificatifs nécessaires.
Les lecteurs ont également consulté…
Arrêts maladie longue durée : durcissement des règles d’indemnisation !
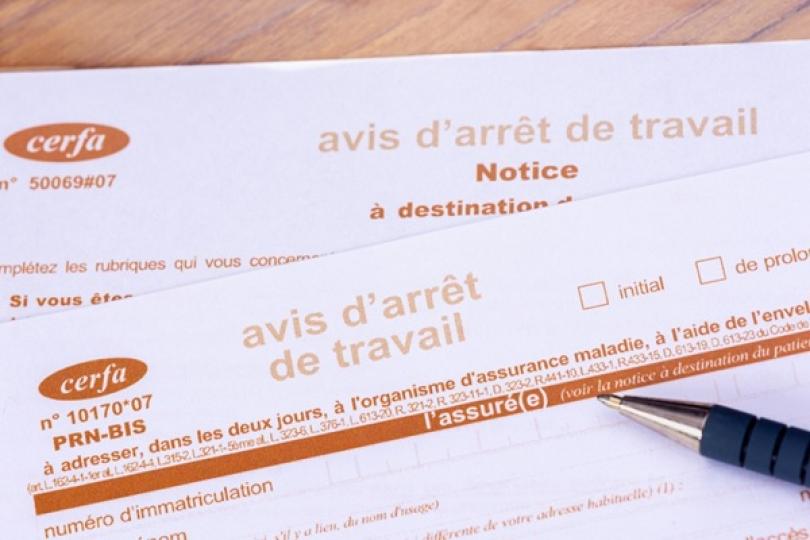
Une durée d’indemnisation des affections longue durée réduite à 1 an et des fraudes punies plus sévèrement
Pour mémoire, une affection de longue durée, ou « ALD », correspond à une maladie dont la gravité ou le caractère chronique nécessite des soins prolongés et particulièrement coûteux. Lorsqu’elle est dite « exonérante », elle ouvre droit à une prise en charge à 100 % des soins liés à cette affection.
Jusqu’à présent, les assurés atteints d’une affection nécessitant un arrêt de travail d’au moins 6 mois, sans pour autant relever d’une ALD exonérante, pouvaient bénéficier d’un régime dérogatoire d’indemnisation.
Ces situations, souvent qualifiées d’« ALD non exonérantes », permettaient le versement des indemnités journalières de Sécurité sociale (IJSS) pendant une durée maximale de 3 ans, soit jusqu’à 1 095 jours pour une même affection.
À partir du 15 octobre 2026, ce régime est resserré : pour les salariés concernés, les IJSS ne pourront plus être versées que pendant 1 an maximum, contre 3 ans jusqu’à présent.
Concrètement, cette nouvelle durée maximale s’appliquera :
- aux arrêts de travail prescrits à compter du 15 octobre 2026 ;
- ainsi qu’aux arrêts en cours qui atteignent 6 mois après le 15 octobre 2026.
Par voie de conséquence, les salariés déjà en arrêt depuis plus de 6 mois au 15 octobre 2026 restent soumis aux anciennes règles et peuvent être indemnisés pendant 3 ans maximum, comme auparavant.
Après l’épuisement de cette période d’indemnisation d’1 an, une nouvelle période d’indemnisation d’1 an pourra être ouverte pour la même maladie uniquement si le salarié a repris le travail pendant au moins 1 an.
Notez que cette évolution ne concerne pas les ALD exonérantes, pour lesquelles la durée maximale d’indemnisation reste fixée à 3 ans.
Autre changement : depuis le 19 septembre 2026, les assurés qui utilisent abusivement leur qualité d’assuré social pour obtenir, de manière injustifiée, une prescription d’arrêt de travail sans lien avec leur état de santé, peuvent être sanctionnés par une pénalité financière.
Sont notamment visées les situations de « nomadisme médical », dans lesquelles un assuré consulte plusieurs médecins dans l’unique but d’obtenir plusieurs prescriptions d’arrêt de travail.
Avant toute sanction, une procédure d’échange préalable avec l’assuré devra toutefois permettre de caractériser l’existence d’un abus manifeste.
Les lecteurs ont également consulté…
Aides carburants : extension des dispositifs d’aides financières
Aide « grands rouleurs »
Face à la hausse persistante des prix des carburants, le Gouvernement annonce ce jour, le renouvellement et l’extension du dispositif Grands rouleurs.
Jusqu’en septembre 2026, l’aide carburant « grands rouleurs » consistait à attribuer aux personnes effectuant plus de 15 km par trajet (ou plus de 8 000 km par an) pour les besoins de leur activité professionnelle une aide forfaitaire de 100 €, sous réserve :
- d’appartenir à un foyer fiscal dont le revenu fiscal de référence par part n’excède pas 16 880 € (revenus 2024) ;
- d’utiliser son véhicule pour les besoins de son activité professionnelle ;
- d’effectuer la demande directement depuis son espace personnel sur le site des finances publiques.
Le montant de l’aide correspond ainsi, en moyenne, à une prise en charge d’environ 0,20 € par litre de carburant sur 6 mois.
Ce dispositif est aménagé pour les mois d’octobre à décembre 2026. Ainsi :
- le guichet actuel est renouvelé avec le doublement de l’aide pour un équivalent de 0,40 € par litre de carburant pour les mois d’octobre à décembre 2026 ;
- l’aide concernera les personnes gagnant jusqu’à 2 050€ pour une personne seule, 4 070€ net pour un couple ou 6 100€ pour un couple avec deux enfants à condition de prendre la voiture pour se rendre au travail (distance domicile-lieu de travail d’au moins 15 km ou 8 000 km parcourus par an) ;
- elle sera automatiquement versée à toutes les personnes qui ont déjà été bénéficiaires de l’aide de 100 euros couvrant les mois d’avril à septembre 2026 (une adaptation de l’aide aux départements ultra-marins est en cours de discussion).
Prime carburant
Le Gouvernement annonce également le relèvement du plafond de défiscalisation de la prime carburant.
Initialement fixé à 300 €, puis étendu à 600 € en juin 2026, son plafond sera désormais fixé de manière exceptionnelle à 1 000 € par an afin de donner la possibilité aux employeurs de soutenir les salariés prenant la voiture pour se rendre au travail.
Enfin, le versement du chèque énergie (entre 48 € et 277 € pour un montant moyen de 150 €), bénéficiant à 5,8 millions de ménages, sera avancé d’avril à janvier 2027.
Aides financières sectorielles
Dans le but d’accompagner les secteurs économiques les plus touchés par la hausse des prix du carburant, le Gouvernement a également annoncé la prolongation des dispositifs bénéficiant aux pêcheurs, aux agriculteurs et au secteur du BTP jusqu’au 31 décembre 2026 :
- pour le secteur de la pêche : l’aide sera désormais indexée sur le maximum admis par la Commission européenne, soit une couverture de 70 % de la hausse des coûts par rapport à la situation d’avant-crise, quelle que soit la hausse des cours dans les semaines à venir, et un prêt à taux zéro jusqu’à 50 000 € par entreprise de pêche, sera mis en place avec Bpifrance au 1er octobre 2026 pour soulager leur trésorerie ;
- pour le secteur de l’agriculture : l’aide « gazole non routier (GNR) » est reconduite à l’identique (à hauteur de 0,15 € par litre de carburant), et pourra faire l’objet d’aménagements dans le cadre des consultations en cours relatives au Plan sécheresse agricole ;
- pour le secteur du bâtiment et des travaux publics (BTP) : l’aide GNR est également reconduite à hauteur de 0,20 € par litre de carburant.
Des mesures de soutien sont également envisagées à destination des professions qui prennent soin des personnes âgées et/ou dépendantes à leur domicile. Ce sera notamment le cas pour :
- les aides à domicile pour lesquelles l’aide aux grands rouleurs sera accessible via un accès adapté au guichet dès 30 km réalisés chaque jour ;
- les infirmières libérales et des infirmiers libéraux qui bénéficieront, outre de l’élargissement des critères de l’aide grands rouleurs, d’une aide dédiée de la Caisse nationale d’Assurance maladie de 80 € (sous conditions à définir).
Il est également prévu que des reports de cotisations sociales pourront être demandés auprès des organismes de recouvrement pour faire face aux enjeux de trésorerie les plus immédiats.
Création d’une règle d’or sur la fiscalité des carburants
Il est envisagé d’instaurer une « règle d’or » sur la fiscalité des carburants.
Concrètement, cette règle, qui sera inscrite au projet de loi de finances pour 2027, prévoira qu’en cas de hausse des prix, le surplus potentiel de taxes sur les carburants (TVA + accise) soit neutralisé et fléché vers des dispositifs d’aides face à la crise énergétique.
Les lecteurs ont également consulté…

Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?
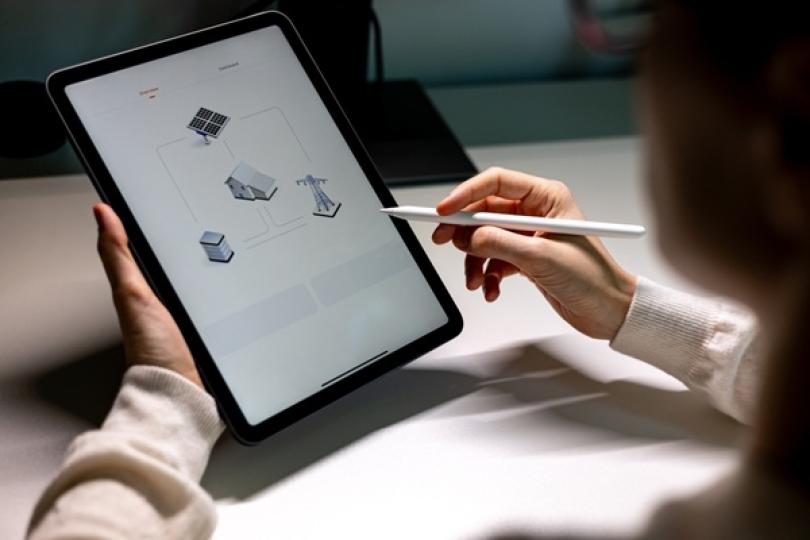
Panneaux photovoltaïques : facturation électronique à partir de 9 kWc ?
Pour rappel, la réforme de la facturation électronique concerne progressivement les personnes assujetties à la TVA établies en France.
Se pose donc la question de la situation des particuliers qui produisent et vendent de l’électricité produite grâce à des panneaux photovoltaïques, notamment lorsque cette activité leur procure des revenus imposés dans la catégorie des bénéfices industriels et commerciaux (BIC).
À ce sujet, le Gouvernement vient d’apporter une précision concernant les installations de faible puissance.
Il indique que, quelle que soit la nature du contrat de vente conclu, une personne qui se borne à vendre tout ou partie de l’électricité produite par une ou plusieurs installations dont la puissance installée cumulée n’excède pas 9 kilowatts-crête (kWc) est présumée ne pas agir en qualité d’assujetti à la TVA.
Par mesure de simplification, les particuliers concernés ne sont donc pas soumis aux obligations issues de la réforme de la facturation électronique.
En revanche, lorsque le particulier est assujetti à la TVA, il entre dans le champ de la réforme. Il doit donc, depuis le 1er septembre 2026, être en mesure de recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée.
À ce titre, le Gouvernement rappelle que plus de 130 plateformes ont été immatriculées par l’État et que les structures réalisant peu de factures peuvent avoir accès à des solutions simples, parfois gratuites ou proposées à faible coût, voire intégrées à certaines offres bancaires professionnelles ou à des logiciels standards.
Les lecteurs ont également consulté…
Taux d’usure : un objectif de protection des emprunteurs ?
Taux d’usure : du neuf dans sa réglementation
Le taux d'usure est le taux maximal auquel un prêt peut être accordé en France.
La Banque de France fixe chaque trimestre le taux d’usure à partir des taux effectifs moyens pratiqués par les établissements de crédit, augmentés d’un tiers.
Le taux d’usure varie en fonction du type de prêt contracté, du montant emprunté et de la durée d’emprunt.
En ce qui concerne le type de prêt contracté, le taux d’usure ne concerne plus uniquement les prêts immobiliers, les crédits à la consommation, les découverts en compte et les crédits renouvelables.
Il s’étend désormais aux opérations de location avec option d’achat (LOA) et aux opérations de location-vente que ce soit sur le territoire métropolitain ou certains d’outre-mer tels que la Nouvelle-Calédonie, la Polynésie française et dans les îles Wallis et Futuna.
À noter qu’en Nouvelle-Calédonie, les dispositifs juridiques locaux équivalents doivent être pris en compte pour les opérations de LOA et la location-vente.
Quant au montant, dorénavant le seuil pris en compte pour les crédits financés pour des travaux de réparation, d'amélioration ou d'entretien d'immeubles passe de 75 000 € à 100 000 €.
À titre de rappel, le taux d’usure ne s’applique qu’aux prêts attribués par des professionnels, et non aux prêts entre particuliers.
Les lecteurs ont également consulté…

Travailleurs non-salariés : comment comprendre votre régularisation mixte ?
Régularisation mixte : des cotisations sociales à payer et des crédits à récupérer
Pour mémoire, l’assiette sociale des travailleurs indépendants a été réformée en 2026 conduisant à la diminution de la part de CSG-CRDS dans le calcul des cotisations sociales, tandis que celles relatives aux cotisations contributives ont augmenté.
Ainsi, le nouvel échéancier adressé par l’Urssaf peut combiner, pour une même période, un solde de cotisations à régler et un crédit en faveur du travailleur indépendant.
En effet, après la déclaration de revenu, l’Urssaf peut effectuer un recalcul des cotisations, en comparant le montant des cotisations provisionnelles avec le montant des cotisations réellement du. Dans certains cas, une régularisation peut s’avérer nécessaire.
Cette situation peut notamment s’expliquer par le fait que chaque cotisation est calculée séparément, selon son assiette et son taux propres.
Après la déclaration des revenus définitifs, l’Urssaf compare donc, cotisation par cotisation, les montants réellement dus avec les cotisations provisionnelles déjà versées.
Il peut alors ressortir de ce calcul :
- un complément de cotisations à payer lorsque les sommes provisionnelles versées sont inférieures au montant définitif ;
- un crédit lorsque les sommes versées sont supérieures au montant finalement dû.
Lorsque le calendrier définitif mentionne une régularisation mixte, le crédit constaté n’est pas nécessairement remboursé immédiatement. Il est d’abord utilisé pour réduire les cotisations restant à payer. Seul l’éventuel crédit résiduel, après cette imputation, peut donner lieu à un remboursement.
En pratique, le travailleur indépendant doit donc consulter le détail de son échéancier pour identifier :
- les cotisations faisant apparaître un complément à régler ;
- celles générant un crédit ;
- le montant du crédit imputé sur les échéances ;
- le solde restant à payer ou, le cas échéant, le montant devant être remboursé.
Notez qu’une régularisation mixte ne correspond pas à une double régularisation.Elle traduit simplement la compensation, dans un même calendrier, entre des cotisations insuffisamment versées et d’autres payées en excédent.