Net-entreprises : évolution vers un nouvel espace connecté
Une refonte mise en ligne le 29 septembre qui se poursuivra le 21 octobre 2026
Pour rappel, Net-entreprises permet aux employeurs d’effectuer leurs déclarations sociales en ligne, notamment la déclaration sociale nominative (DSN), et d’accéder aux services associés.
Afin de simplifier ces démarches, le portail engage une refonte progressive de son espace connecté pour plus de fluidité dans la navigation de ces usagers.
Jusqu’à présent, les utilisateurs disposaient de deux tableaux de bord distincts : l’un associé au menu personnalisé, qui permet notamment de naviguer entre les services et de gérer les comptes, et l’autre dédié à la DSN.
Ces deux espaces, qui proposent des fonctionnalités et des affichages différents selon le profil de l’utilisateur, ne répondent plus pleinement aux besoins des entreprises.
Une 1re étape de cette refonte a été mise en ligne le 29 septembre 2026. Elle vise à fluidifier la navigation grâce à :
- un nouvel écran d’accueil permettant d’accéder à l’ensemble des services Net-entreprises depuis un point d’entrée centralisé ;
- un parcours simplifié pour faciliter la réalisation des déclarations au quotidien.
Cette première étape sera suivie, dès le 21 octobre 2026, par la mise en place d’un tableau de bord DSN unifié, lequel devrait permettre aux utilisateurs de suivre l’ensemble de leurs retours et de gérer plus facilement les anomalies.
Les lecteurs ont également consulté…
Carburants : faciliter l’approvisionnement
Une nouvelle levée des interdictions de circulation pour les transporteurs
Malgré la hausse importante des prix des carburants, le Gouvernement indique qu’il n’y a pas de risques de pénuries dans les stations-services. Pour autant, il prend certaines mesures pour réduire les risques que cela ne se produise.
Il a ainsi été décidé de lever temporairement certaines interdictions de circulation qui touchent les transporteurs.
Sont visées certaines interdictions visant spécifiquement le réseau autoroutier d’Île-de-France et les interdictions qui concernent les véhicules de transport de marchandises de plus de 7,5 tonnes qui ne peuvent pas circuler :
- du samedi à 22h au dimanche à 22h ;
- les veilles de jours fériés à 22h au lendemain à 22h.
Ces limitations sont levées jusqu’au 12 octobre 2026 à 10h pour l’ensemble des véhicules servant à l’approvisionnement en hydrocarbures des stations-services.
À noter que le retour à vide de ces véhicules est également autorisé dans les mêmes conditions.
Les lecteurs ont également consulté…
Facturation électronique : une tolérance pour les intermédiaires de presse ?
Facturation électronique : une tolérance bienvenue pour les opérations d’entremise dans la presse
Dans le secteur de la presse, certaines opérations d’entremise bénéficient d’un régime particulier de TVA. Les intermédiaires concernés ne paient pas de TVA sur ces opérations, qui sont toutefois considérées comme effectivement taxées pour le calcul de leurs droits à déduction.
En contrepartie, les éditeurs des publications concernées acquittent la TVA sur leur prix de vente total au public.
Jusqu’à présent, les opérations d’entremise réalisées entre les différents acteurs de la distribution de la presse ne font pas l’objet de factures. Les flux physiques et financiers sont suivis au moyen d’états de suivi, de comptes rendus et de comptes courants.
Mais la généralisation de la facturation électronique entre entreprises aurait, en principe, vocation à concerner ces opérations.
Une tolérance pour les opérations d’entremise
L’administration reconnaît toutefois les difficultés pratiques qu’entraînerait l’obligation d’émettre des factures électroniques pour ces seules opérations.
Elle précise donc que, dans l’attente d’une évolution des règles, les opérations d’entremise réalisées dans le cadre de la distribution de la presse peuvent, dès à présent, ne pas être soumises à l’obligation de facturation électronique.
Autrement dit, les intermédiaires concernés peuvent continuer à utiliser les dispositifs de suivi actuellement en place, sans devoir mettre en place une facturation électronique pour ces opérations.
Mais cette tolérance est assortie d’une condition : le suivi documentaire des opérations doit être strictement et intégralement maintenu.
Attention aux autres opérations
Cette tolérance ne concerne que les opérations d’entremise réalisées dans les conditions prévues pour la distribution de la presse.
Elle ne dispense donc pas les intermédiaires de presse et leurs mandants de recourir à la facturation électronique pour leurs autres opérations lorsqu’elles entrent dans le champ de la réforme.
Cela vaut qu’ils interviennent comme fournisseur, prestataire, client ou destinataire.
Cette tolérance est limitée à ces seules opérations d’entremise : les autres opérations entrant dans le champ de la facturation électronique restent concernées par la réforme.
Les lecteurs ont également consulté…
Exonération de TVA : la liste des compagnies aériennes dispensées d’attestation est publiée
Compagnies aériennes : une exonération de TVA sous conditions
Pour rappel, certaines opérations portant sur les aéronefs sont exonérées de TVA lorsqu’ils sont utilisés par des compagnies de navigation aérienne dont les services à destination ou en provenance de l’étranger représentent au moins 80 % des services exploités.
Sont notamment concernées les opérations de livraison, de transformation, de réparation, d’entretien, d’affrètement et de location portant sur ces aéronefs.
Pour bénéficier de cette exonération, les compagnies aériennes doivent en principe remettre à chacun de leurs fournisseurs une attestation certifiant qu’elles remplissent cette condition.
Dispense d’attestation : publication d’une liste
Afin de simplifier cette démarche, l’administration fiscale considère toutefois que certaines compagnies aériennes françaises remplissent cette condition.
La liste des compagnies aériennes dispensées de remettre une attestation à leurs fournisseurs vient d’être actualisée. Elle est disponible ici.
Concrètement, un fournisseur qui réalise une opération susceptible de bénéficier de l’exonération doit donc vérifier si la compagnie aérienne concernée figure sur la liste à jour.
Si c’est le cas, il peut appliquer l’exonération sans demander d’attestation à son client.
En revanche, lorsque la compagnie aérienne ne figure pas sur cette liste, l’attestation reste nécessaire pour justifier qu’elle remplit la condition requise pour bénéficier de l’exonération.
Les lecteurs ont également consulté…
Protections périodiques réutilisables : une participation financière de l’assuré ?
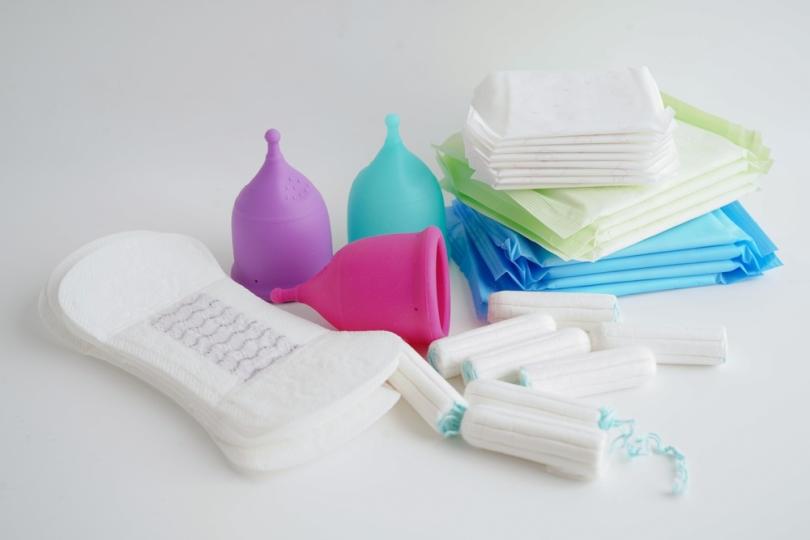
Acquisition de protections périodiques réutilisables : fixation du taux de participation financière de l’assuré
Pour rappel, la liste des protections périodiques réutilisables prises en charge par l'Assurance maladie sont consultables ici (en annexe).
Seules les personnes âgées de moins de 26 ans et les bénéficiaires de la Complémentaire santé solidaire (C2S) peuvent bénéficier d’un remboursement.
Les protections périodiques réutilisables éligibles sont remboursées sans ordonnance, à condition d’être achetées en pharmacie.
Pour les personnes de moins de 26 ans, ce remboursement est partiel : le conseil de l’Union nationale des caisses d’assurance maladie vient, en effet, de fixer le taux de participation de l’assuré à 40 %.
En conséquence, l'Assurance maladie rembourse 60 % du tarif de responsabilité applicable à ces produits, le solde restant pouvant être couvert par les organismes d'assurance maladie complémentaire.
À titre informatif, les bénéficiaires de la C2S peuvent obtenir le remboursement intégral de l’Assurance maladie.
Les lecteurs ont également consulté…
Succession : renoncer pour éviter la taxe foncière ?
Taxe foncière et succession déjà acceptée : quelles conséquences ?
Pour rappel, lorsqu’un bien immobilier dépend d’une succession, les héritiers peuvent être tenus au paiement de la taxe foncière à hauteur de leurs droits.
Mais encore faut-il avoir accepté la succession puisqu'un héritier qui y renonce est, en principe, considéré comme n’ayant jamais eu la qualité d’héritier.
Dans une affaire récente, une héritière se voit réclamer plusieurs années de taxe foncière au titre d’un bien immobilier dépendant de la succession de sa mère.
Estimant ne pas avoir à supporter cette dette, elle fait valoir qu’elle a renoncé à la succession.
Un argument qui peut sembler convaincant au premier abord.
Mais l’administration fiscale relève un élément important : plusieurs années auparavant, l’héritière avait signé avec les autres héritiers un acte notarié relatif à la transmission du bien immobilier.
Un fait également retenu les juges qui relèvent que cette héritière avait signé un acte notarié accompagné d’une attestation immobilière, ensuite publiée dans le cadre des formalités nécessaires à la transmission de la propriété du bien.
Or, pour les juges, une telle démarche ne constitue pas une simple formalité administrative. Elle traduit au contraire la volonté de se comporter comme héritier et vaut acceptation de la succession.
Dans ces conditions, la renonciation effectuée bien plus tard ne pouvait plus remettre en cause cette acceptation.
L’héritière conserve donc sa qualité d’héritière et reste tenue aux obligations qui en découlent, notamment au paiement de la taxe foncière correspondant à sa part dans l’indivision successorale.
Retenez qu’une renonciation à succession ne permet pas toujours d’échapper aux impôts ou aux dettes liés aux biens hérités.
Lorsqu’un héritier a déjà accompli des démarches traduisant son acceptation de la succession, notamment en participant aux formalités nécessaires à la transmission d’un bien immobilier, cette acceptation peut devenir définitive et continuer à produire ses effets.
Demeure alors à sa charge la taxe foncière due au titre de sa quote-part dans les biens successoraux…
- Arrêt du Conseil d’État du 10 juin 2026, nᵒ 510470 (NP)
Les lecteurs ont également consulté…
Locaux professionnels : du nouveau pour les travaux d’accessibilité
Travaux d’extensions ou de modifications des locaux professionnels : garantir l’accès pour tous
Garantir un accès adapté à toutes les personnes dans les bâtiments est devenu un enjeu majeur d’équité, notamment pour les personnes à mobilité réduite.
Si des règles sont déjà établies en ce qui concerne la construction de nouveaux bâtiments et les modifications et extensions d’établissements recevant du public (ERP) ou de bâtiments d’habitation, un vide était laissé en ce qui concerne les travaux sur les bâtiments à usage professionnel existants.
Si le dispositif doit toujours être complété, un nouveau cadre entre en vigueur le 1ᵉʳ octobre 2026 en ce qui concerne ces bâtiments.
Il est prévu que les ministères chargés de la construction, du travail, des personnes handicapées et de l’agriculture arrêtent précisément les caractéristiques techniques précises permettant d’établir qu’un bâtiment satisfait ou non aux conditions d’accessibilité minimales attendues lors des travaux d’extensions ou de modification.
En revanche, il est précisé que ces conditions s’appliqueront :
- aux abords des bâtiments et à leurs parties communes, notamment aux espaces de stationnement, de circulation extérieurs, d’accès et sorties, de circulations intérieures verticales et horizontales ;
- aux locaux de travail et locaux annexes, notamment les sanitaires, la restauration et les espaces de repos ;
- aux postes de travail.
Il est également indiqué que les travaux réalisés ne pourront pas avoir pour effet de venir réduire le niveau d’accessibilité déjà existant.
Il est prévu que des dérogations pourront être accordées au cas par cas en présence :
- d’impossibilité technique de se conformer aux règles d’accessibilité ;
- de contraintes liées à la préservation du patrimoine ;
- de disproportion manifeste du financement des mesures d’accessibilité.
Les demandes de dérogations doivent être adressées par le maître d’ouvrage à la préfecture préalablement au commencement des travaux.
Cette demande doit détailler les règles pour lesquelles une dérogation est demandée et apporter tous les éléments permettant de justifier de la nécessité de cette exonération. La demande doit être accompagnée d’un avis émis par le comité social et économique compétent pour l’établissement concerné.
Une fois la demande complète reçue par les services de la préfecture compétents, ils disposent de 3 mois pour se prononcer. Passé ce délai, en l’absence de réponse, la demande est considérée comme ayant été acceptée.
Les lecteurs ont également consulté…
Arrêt maladie et congés payés : le juge précise les règles de prescription
Acquisition des congés payés pendant un arrêt maladie : les précisions du juge
Rappelons que, depuis la loi du 22 avril 2024, un salarié en arrêt maladie non professionnel acquiert 2 jours ouvrables de congés payés par mois, dans la limite de 24 jours ouvrables par période d’acquisition.
En cas d’accident du travail ou de maladie professionnelle, l’acquisition est de 2,5 jours ouvrables par mois, y compris au-delà de la 1ʳᵉ année d’arrêt.
La loi prévoit également le report des congés non pris en raison d’un arrêt de travail pendant une période de 15 mois, pouvant être prolongée par accord collectif.
Sous certaines conditions, les règles relatives à l’acquisition de congés payés pendant un arrêt maladie non professionnel et celles relatives au report des congés non pris s’appliquent rétroactivement à la période comprise entre le 1ᵉʳ décembre 2009 et le 23 avril 2024.
Pour les salariés toujours en poste au moment de l’entrée en vigueur de la loi, un délai de forclusion de 2 ans avait été prévu pour réclamer les congés correspondant à cette période rétroactive. Ce délai a expiré le 24 avril 2026.
Pour les salariés ayant quitté l’entreprise, la demande prend la forme d’une indemnité compensatrice de congés payés, soumise à la prescription de 3 ans applicable aux créances salariales.
Dans 3 décisions du 16 septembre 2026, le juge précise le point de départ de ce délai et la période pouvant être indemnisée.
Ancien salarié : 3 ans pour agir à compter de la rupture
Les deux premières affaires concernaient des salariés ayant quitté leur entreprise et réclamant le paiement de congés acquis pendant un arrêt maladie.
Dans la première affaire, le salarié avait été licencié le 9 juillet 2018 et avait saisi le juge le 12 juillet 2021.
Il soutenait que le délai de prescription devait courir à compter de la remise du reçu pour solde de tout compte, intervenue le 17 juillet 2018.
Le juge retient au contraire la date de rupture du contrat comme point de départ du délai. La demande ayant été introduite plus de 3 ans après le licenciement, elle était donc prescrite.
Même conclusion dans la deuxième affaire : le contrat avait pris fin le 3 septembre 2018 et le salarié avait saisi le juge le 27 mars 2024.
Il estimait que le délai pour agir ne pouvait commencer à courir qu’à compter de l’entrée en vigueur de la loi du 22 avril 2024.
Le juge écarte cet argument : l’entrée en vigueur de la loi ne fait pas repartir le délai, qui avait commencé à courir à la date de rupture du contrat. L’action était donc prescrite depuis septembre 2021.
En pratique, un ancien salarié dispose donc bien de 3 ans à compter de la rupture de son contrat pour réclamer une indemnité compensatrice de congés payés.
En substance donc, ni la remise ultérieure des documents de fin de contrat, ni la découverte du droit à congés, ni l’entrée en vigueur de la loi du 22 avril 2024 ne reportent ce point de départ.
Une action engagée à temps peut permettre de remonter jusqu’en 2009
La troisième affaire concernait une salariée licenciée le 18 juin 2021, qui avait saisi le juge le 17 juin 2024, donc dans le délai de 3 ans.
La question était alors de déterminer jusqu’à quelle date les congés acquis pouvaient être pris en compte pour calculer l’indemnité compensatrice.
Dans un premier temps, l’indemnisation avait été limitée aux congés acquis entre juin 2018 et juin 2021, soit aux 3 années précédant la rupture du contrat.
Le juge écarte cette limite : le délai de 3 ans concerne le délai pour agir, et non la période sur laquelle les droits à congés peuvent être reconstitués.
Lorsque l’action est engagée dans les délais, les congés susceptibles d’être indemnisés peuvent donc remonter jusqu’au 1ᵉʳ décembre 2009, date de début de la période de rétroactivité prévue par la loi.
Attention : cela ne signifie pas pour autant que tous les congés acquis depuis cette date sont automatiquement dus.
Il faut tenir compte notamment du plafond de 24 jours ouvrables par période d’acquisition, en prenant en considération les congés déjà acquis au titre de cette même période, ainsi que des règles de report. Les congés dont la période de report a expiré ne peuvent pas être indemnisés à ce titre.
Il faut donc distinguer deux questions :
- le délai pour agir : 3 ans à compter de la rupture du contrat ;
- la période des droits indemnisables : potentiellement depuis le 1ᵉʳ décembre 2009, si l’action a été engagée dans les délais et sous réserve des règles applicables à l’acquisition et au report des congés.
Face à une demande d’un ancien salarié, l’employeur doit ainsi vérifier, dans un premier temps, si l’action est prescrite, puis déterminer l’étendue des droits pouvant être indemnisés.
Ces 3 décisions clarifient une distinction essentielle : le délai pour saisir le juge ne doit pas être confondu avec la période sur laquelle les droits à congés peuvent être reconstitués.
- Arrêt de la Cour de cassation, chambre sociale du 16 septembre 2026, nᵒ 25-12609
- Arrêt de la Cour de cassation, chambre sociale du 16 septembre 2026, nᵒ 25-15456
- Arrêt de la Cour de cassation, chambre sociale du 16 septembre 2026, nᵒ 25-14826 (NP)
Les lecteurs ont également consulté…
Prévention du risque incendie : réglementation des bâtiments
Résistance au feu des bâtiments : nouvelles méthodes et conditions d’évaluation des performances
Le règlement de sécurité incendie regroupe l’ensemble des règles et mesures destinées à protéger les personnes contre les risques d’incendie liés aux bâtiments.
Les bâtiments doivent être implantés, conçus, construits, exploités et entretenus de manière à prévenir le déclenchement d’un incendie et, en cas d’incendie, en limiter le développement, la propagation et les conséquences pour les personnes, tout en facilitant l’intervention des secours.
Dans ce cadre, les produits, éléments de construction et matériaux d’aménagement sont classés selon leur comportement au feu.
Le comportement au feu est principalement évalué selon deux critères : la réaction au feu et la résistance au feu qui sont complémentaires.
La réaction au feu correspond à la manière dont un matériau contribue au déclenchement et au développement d’un incendie.
La résistance au feu désigne la capacité d’un élément de construction à conserver ses fonctions pendant une durée déterminée en cas d’incendie.
La résistance au feu joue ainsi un rôle essentiel dans le compartimentage des bâtiments et le maintien de leur stabilité en cas d’incendie.
À compter du 1ᵉʳ octobre 2026, les performances de résistance au feu des bâtiments sont évaluées selon les modalités suivantes.
Les performances de résistance au feu seront exprimées selon des conditions d'exposition thermique prédéterminées (essais conventionnels) ou spécifiques (scénarios d'incendie de dimensionnement).
Les critères de performance seront classés selon la nomenclature européenne (capacité portante R, étanchéité E, isolation thermique I, etc.). Afin d’assurer une cohérence et une compréhension effective, une équivalence avec les exigences de sécurité traditionnellement utilisées en France sera mise en place (stabilité au feu - SF, pare-flammes - PF, coupe-feu - CF).
Les performances pourront être attestées par différents moyens, à savoir :
- une déclaration de performance ou une déclaration des performances et de conformité (produits sous marquage CE) ;
- un procès-verbal d'essai ;
- une appréciation de laboratoire agréé ;
- une note de calcul ;
- une extension de classement ;
- un avis de chantier ;
- ou un avis sur étude.
Lorsqu'une évaluation repose sur des scénarios d’incendie spécifiques, un cahier des charges d'exploitation devra être établi pour garantir le respect permanent des hypothèses retenues.
Dans l’objectif de renforcer l’encadrement de ces attestations, la durée de validité standard des procès-verbaux et des appréciations délivrés par les laboratoires agréés (CSTB, Efectis France, CERIB) sera fixée à 5 ans (12 mois pour un prototype). Seront également fixées la procédure et les conditions de modification, de reconduction quinquennale et de suivi des versions de ces documents, consultables ici.
Toutes ces nouvelles méthodes et conditions d’évaluation des performances de résistance au feu seront applicables aux demandes d'autorisation de travaux et d'urbanisme déposées à compter du 1er octobre 2026.
À titre de précision, les procès-verbaux délivrés avant cette date resteront valables jusqu'à leur date d'expiration initiale (à l'exception de ceux portant sur des produits couverts par une norme européenne harmonisée, dont la validité est prolongée jusqu'à la fin de la période de coexistence fixée au niveau européen).
Les lecteurs ont également consulté…
Copropriété : un prestataire peut-il être assimilé à un syndic ?
Syndic de copropriété : ne pas confondre assistance et gestion
Une entreprise développe et exploite une plateforme en ligne destinée aux copropriétés ayant adopté le mode de gestion du syndicat coopératif.
Estimant que cette société exerçait illégalement la profession de syndic, l’association nationale des gestionnaires de copropriété (ANGC) et le syndicat national des professionnels de l'immobilier (SNPI), notamment, ont sollicité une indemnisation à ce titre et qu'il soit fait interdiction à cette société de se présenter comme un syndic professionnel et d'en exercer les missions.
Pour eux, celui qui, d'une manière habituelle, prête son concours aux opérations de syndic de copropriété exerce la profession de syndic, la loi Hoguet qui réglemente cette profession précisant qu’exerce cette profession toute personne qui, d'une manière habituelle, prête son concours, même à titre accessoire, aux opérations de syndic de copropriété.
Or, ici, l’entreprise en question propose un « accompagnement sur des sujets techniques (missions administratives, comptables, juridiques), par la mise à leur disposition d'une équipe de spécialistes de la copropriété et d'une plateforme intuitive.
Les prestations proposées portent notamment sur la génération de documents juridiques, la gestion comptable de la copropriété, la mise à disposition des documents utiles à la vie de la copropriété, et l'assistance et le suivi des travaux.
Mais le juge ne va pas suivre leur raisonnement et va, au contraire, estimer que les services proposés par cette entreprise aux syndics coopératifs ne caractérisent pas l’exercice de la profession de syndic.
Tout d’abord, il rappelle que le syndicat peut revêtir la forme d'un syndicat coopératif et que, dans ce cadre, le conseil syndical peut, pour l'exécution de sa mission, prendre conseil auprès de toute personne de son choix et peut, sur une question particulière, demander un avis technique à tout professionnel de la spécialité.
Ensuite, il précise que le syndic coopératif peut, sous sa responsabilité, confier l'exécution de certaines tâches à une union coopérative ou à d'autres prestataires extérieurs.
Dans cette affaire, le juge relève que :
- au regard de ce qui vient d’être rappelé, l’entreprise est autorisée à proposer, par ses prestations, un appui aux fonctions de syndic d'un syndicat coopératif ;
- les prestations juridiques et comptables proposées consistent essentiellement en la génération automatique de documents pouvant être utiles à ce syndic, que l’entreprise ne signe pas elle-même ;
- l'ouverture d'un compte de paiement, proposée par l’entreprise, sur lequel peuvent être versées les sommes reçues au nom ou pour le compte du syndicat coopératif n'implique pas que l’entreprise soit pour autant responsable de ce compte ;
- le fait qu'elle fournisse aux syndicats coopératifs des informations relatives au suivi des travaux concernant la copropriété ou les accompagne dans leurs démarches auprès des entreprises n'est pas illicite ;
- les prestations fournies résultent de l'utilisation de la plateforme, à laquelle un accès en parfaite autonomie est assuré au syndic ;
- l’entreprise n'a ici qu'un rôle d'accompagnement de celui-ci.
Autant de motifs retenus par le juge pour conclure que la prestation de l’entreprise se borne à l'assistance et l'accompagnement des syndicats des copropriétaires ayant opté pour le mode de gestion du syndicat coopératif. Entreprise qui n’exerce donc pas des fonctions de syndic de manière illicite…