C’est l’histoire d’un restaurant qui estime ne pas avoir fait du neuf avec du vieux…
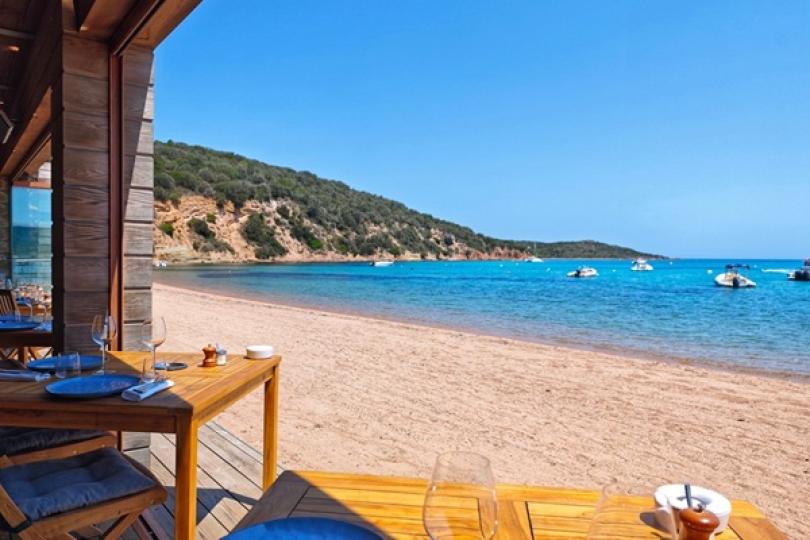
Une société qui exploite un restaurant sur une plage en Corse est contrainte de démolir son bâtiment en béton pour se conformer à la réglementation. Elle le remplace par une structure démontable et réclame à ce titre le crédit d’impôt pour investissement en Corse…
Ce que refuse l’administration fiscale : le crédit d’impôt concerne les « investissements initiaux », et non le simple remplacement d’une installation existante, et, pour être considéré comme un nouvel investissement, le projet doit notamment modifier en profondeur la façon dont l’entreprise exerce son activité… Sauf qu’il s’agit bien d’un « nouvel investissement », conteste la société : elle a dû démolir son ancien bâtiment pour respecter la réglementation…
« Insuffisant », tranche le juge : le nouveau restaurant conserve la même capacité d’accueil, la même fonction et le même processus de production. Faute de constituer un « investissement initial », les dépenses de remplacement ne donnent donc pas droit au crédit d’impôt…