Voix-off : quelles conditions pour bénéficier du statut d’artiste du spectacle ?
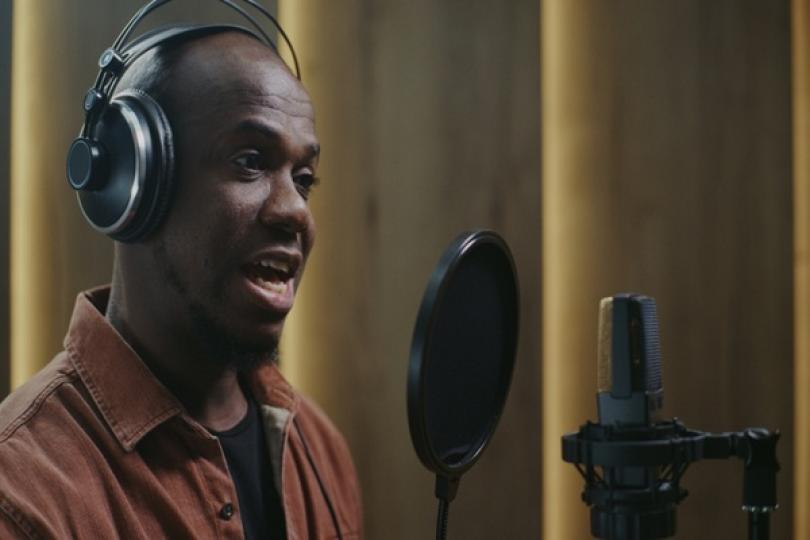
Voix-off : la qualification d’artiste du spectacle doit être justifiée
Pour mémoire, les employeurs qui rémunèrent des artistes du spectacle peuvent bénéficier de taux réduits de cotisations de sécurité sociale.
À ce sujet, la loi en donne une liste non limitative, qui comprend notamment les artistes lyriques, les musiciens et les artistes dramatiques.
Le régime social de faveur applicable aux artistes du spectacle prévoit, pour les cotisations concernées, des taux fixés à 70 % des taux de droit commun, soit une réduction de 30 %.
Ce dispositif concerne notamment les cotisations d’assurances sociales, d’accidents du travail et de maladies professionnelles et d’allocations familiales.
Ce dispositif, de faveur, s'applique exclusivement aux rémunérations versées au titre de l'activité artistique, et non aux éventuelles activités accessoires exercées par les artistes.
Certains artistes peuvent également bénéficier, sous conditions, de la déduction forfaitaire spécifique pour frais professionnels.
Mais qu'en est-il des salariés qui réalisent des prestations de « voix off » pour des bandes-annonces ou des publicités ? Peuvent-ils être considérés comme des artistes du spectacle et bénéficier, à ce titre, de ces dispositifs ?
Dans une récente affaire et à la suite d'un contrôle portant sur les années 2013 à 2015, l’Urssaf remet en cause l'application des taux réduits de cotisations sociales à des salariés réalisant des prestations de voix off.
Elle conteste également le bénéfice de la déduction forfaitaire spécifique pour frais professionnels.
Selon elle, la seule réalisation d'une prestation vocale ne suffit pas à conférer aux salariés la qualité d'artistes du spectacle puisque cette qualification suppose une véritable interprétation personnelle, allant au-delà de la simple exécution de consignes, et impliquant la mobilisation du talent et de la créativité de l'intéressé.
« Justement ! », conteste l’employeur : les prestations de voix off réalisées pour des bandes-annonces ou des publicités comportent une interprétation personnelle et une participation artistique, même sans présenter une originalité particulière.
Ainsi, selon l’employeur, une prestation de voix off peut bénéficier de ce statut social de faveur.
Cet argument ne suffit toutefois pas à convaincre le juge, qui rappelle que la qualité d’artiste du spectacle suppose de participer à une manifestation à caractère artistique destinée à un public et de faire appel à son talent personnel.
Or, dans cette affaire, l’employeur se contente de relever que les prestations de voix off pouvaient comporter une interprétation personnelle et que la participation artistique n'impliquait pas nécessairement une originalité particulière.
Pour le juge, ces seuls éléments sont insuffisants : il faut également vérifier si les salariés participent effectivement à une manifestation à caractère artistique faisant appel à leur talent personnel. Vérification qui n’a pas été faite ici…
En pratique, la seule réalisation de prestations de voix off ne suffit donc pas à justifier l’application des taux réduits de cotisations sociales ou de la déduction forfaitaire spécifique.
Les employeurs doivent pouvoir établir que les prestations réalisées répondent aux critères de reconnaissance de la qualité d’artiste du spectacle, et notamment qu’elles participent à une manifestation à caractère artistique destinée à un public et qu’elles font appel au talent personnel des salariés concernés.
L’application de la déduction forfaitaire spécifique demeure, par ailleurs, soumise à ses propres conditions.