
Travaux dans les combles : déductibles des revenus fonciers ?
Hauteur sous plafond : insuffisant pour juger de la nature des travaux
Contrairement aux travaux d’entretien et de réparation, les travaux de reconstruction et les travaux d’agrandissement ne sont pas déductibles des revenus fonciers.
Pour mémoire :
- les travaux de reconstruction sont ceux qui comportent la création de nouveaux locaux d’habitation, ou qui apportent une modification importante au gros œuvre. Il peut aussi s’agir de travaux d’aménagements internes qui, par leur importance, équivalent à des travaux de reconstruction ;
- les travaux d’agrandissement sont ceux qui ont pour effet d’accroître le volume ou la surface habitable des locaux existants.
S’agissant de travaux réalisés dans des combles, le juge a eu l’occasion de rappeler que le fait que la hauteur sous plafond soit supérieure ou égale à 1,80 m avant travaux ne permet pas de considérer que ces combles étaient habitables avant les travaux et donc, ne permet pas d’écarter la qualification de « travaux d’agrandissement » non déductibles des revenus fonciers.
- Arrêt du Conseil d’Etat du 28 septembre 2021, n°439145
E-escroquerie : déposez votre plainte en ligne !
Victime d’escroquerie sur internet : une nouvelle plateforme…
Si vous êtes victime d’une escroquerie ou d’une arnaque sur internet vous pouvez désormais déposer une plainte en ligne via la plateforme France Connect, ou par le biais d’un signalement sur le site service-public.fr.
Les situations pouvant être dénoncées en ligne sont :
- les piratages de boites mails ou de messageries instantanées (réseaux sociaux par exemple) ;
- les chantages en ligne telles que les menaces portant atteinte à l’honneur contre une somme d’argent et les rançongiciels (déblocage d’un logiciel contre de l’argent) ;
- les escroqueries à la romance ou « romance scam » (le fait de prendre une fausse identité pour gagner l'affection d'une personne pour lui soutirer de l'argent) ;
- les escroqueries via les petites annonces ;
- les fraudes sur les sites de vente.
Notez toutefois que les dépôts de plainte traditionnels, dans une gendarmerie ou un commissariat, sont bien sûr toujours possibles pour ces agissements.
Pour mémoire, d’autres plateformes sont également à votre disposition :
- la plateforme « Perceval », pour les fraudes à la carte bancaire, également accessible via France Connect ;
- le portail « Pharos », pour les faits illicites commis sur internet, comme des faits de racisme, appel à la violence, pédopornographie, etc. ;
- la plateforme « Signal Conso », pour les infractions liées à un manquement ou une infraction liée droit de la consommation, ou en cas de litige dans le cadre d’un contrat.
- Actualité du site service-public.fr du 14 mars 2022
Augmentation du prix du gaz naturel : le bouclier tarifaire est effectif !
Un bouclier tarifaire pour l’habitat résidentiel
Le bouclier tarifaire bénéficiant aux logements chauffés par un chauffage collectif au gaz ou par un réseau de chaleur urbain utilisant du gaz naturel est effectif.
Il est mis en place pour la période du 1er novembre 2021 au 30 juin 2022.
Concrètement, l’aide financière est versée par l’Etat aux fournisseurs d’énergie qui doivent en faire la demande et la répercuter sur leurs clients.
Une 1ère demande d’aide, couvrant les mois de novembre 2021 à février 2022, peut être faite avant le 1er mai 2022, ou à défaut au plus tard avant le 1er juin 2022 si l’échéance du 1er mai 2022 ne peut être tenue.
Une 2nde demande, intégrale ou complémentaire (déduction faite de la première aide déjà demandée le cas échéant) et couvrant les mois de novembre 2021 à juin 2022 pourra être faite avant le 1er octobre 2022.
L’aide est versée par l’Etat dans les 30 jours suivant la demande faite par les fournisseurs, qui doivent ensuite la reverser intégralement à leurs clients au plus tard 30 jours après l’avoir reçue.
- Décret n° 2022-514 du 9 avril 2022 relatif à l'aide en faveur de l'habitat collectif résidentiel face à l'augmentation du prix du gaz naturel
- Communiqué de presse du ministère de la Transition Ecologique du 12 avril 2022
Revenus tirés de la location d’une maison = revenus fonciers ?
Tous les « loyers » ne sont pas des revenus fonciers…
A l’issue d’un contrôle fiscal, l’administration estime que les loyers encaissés par la propriétaire d’une maison donnée en location doivent être déclarés à l’impôt sur le revenu non pas dans la catégorie des revenus fonciers, mais dans celle des bénéfices non commerciaux (BNC).
Pourquoi ? Parce que la propriétaire n’est ici que « nue-propriétaire » du bien, sa mère en ayant conservé l’usufruit.
Pour mémoire, le droit de propriété se compose de la nue-propriété (qui constitue le droit à disposer du bien comme un propriétaire) et de l’usufruit (qui constitue le droit d’utiliser le bien en question et de percevoir les revenus qu’il peut produire, comme les revenus fonciers pour un bien immobilier mis en location).
En conséquence, lorsque la propriété d’un bien placé en location est démembrée, c’est-à-dire lorsque la nue-propriété et l’usufruit appartiennent à des personnes différentes, les loyers doivent normalement revenir à l’usufruitier, qui doit les déclarer dans la catégorie des revenus fonciers.
Et c’est tout le problème ici, selon l’administration. Pour elle, en effet, les « loyers » encaissés par la nu-propriétaire ne sont pas, en tant que tels, des « loyers ». Il s’agit en réalité d’un abandon de loyers consenti par l’usufruitière… donc d’une libéralité devant être imposée dans la catégorie des BNC.
Ce que confirme le juge, qui valide le redressement fiscal.
- Arrêt de la Cour administrative d’appel de Lyon du 1er juillet 2021, n°19LY03338
Contrôle de raccordement au réseau public d’assainissement : un délai à respecter
Raccordement au réseau public d’assainissement : 6 semaines pour remettre le rapport !
A l’issue d’un contrôle de raccordement demandé (et payé) par le propriétaire d’un immeuble dont le système d’assainissement a été raccordé au réseau public, la commune doit lui transmettre un rapport.
Il doit être fourni dans un délai qui ne peut excéder 6 semaines à compter de la date à laquelle la commune a reçu la demande du propriétaire de réaliser le contrôle.
Pour rappel, la durée de validité de ce rapport est de 10 ans.
- Décret n° 2022-521 du 11 avril 2022 fixant le délai mentionné au II de l'article L. 2224-8 du code général des collectivités territoriales pour la transmission du rapport établi à l'issue du contrôle de raccordement d'un immeuble au réseau public d'assainissement effectué sur demande du propriétaire ou du syndicat des copropriétaires
Assurance-vie : un investissement de long terme
Assurance-vie : un contrat, des avantages, une fiscalité
L’assurance-vie est avant tout un contrat commercialisé par des assureurs, des banques, des conseillers en gestion de patrimoine, etc.
Schématiquement, ce contrat est un placement financier qui permet d’épargner de l’argent, dans le but de le transmettre à un bénéficiaire (soi-même ou un tiers) au moment où survient un évènement particulier (décès, terme du contrat, etc.).
Notez que depuis le 1er janvier 2022, avant de souscrire un contrat d’assurance-vie, l’épargnant doit se voir obligatoirement proposer au moins un fonds solidaire, un fonds labellisé ISR et un fonds labellisé Greenfin pour soutenir des entreprises engagées sur les plans sociaux et environnementaux.
Avant de souscrire un contrat d’assurance-vie, il est aussi nécessaire de se pencher sur sa fiscalité.
N’hésitez pas à vous rapprocher de votre conseil pour en savoir plus.
- Dossier de l’Autorité des marchés financiers du 6 avril 2022
Remboursement du malus auto : comment faire ?
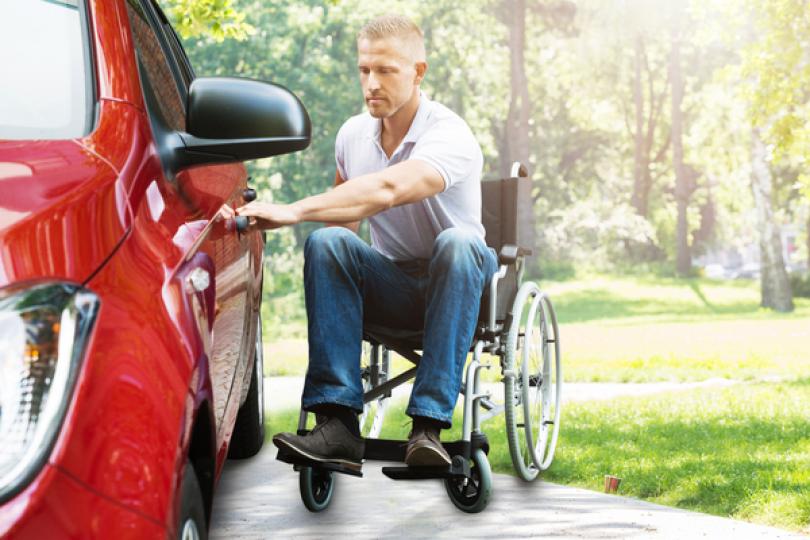
Remboursement du malus « CO2 »
Le malus « CO2 » concerne les véhicules les plus polluants et s’applique lors de la 1ère immatriculation en France en tant que « véhicule de tourisme ».
Toutefois, peuvent être exonérés de taxation :
- les véhicules de tourisme de la catégorie M1 dont la carrosserie européenne est SH, à savoir les véhicules accessibles en fauteuils roulants ;
- dans la limite d’un véhicule, les propriétaires ou locataires de véhicules dans le cadre d’une formule locative de longue durée qui sont :
- ○ titulaires de la carte « mobilité inclusion » portant la mention « invalidité » ou d’une carte d’invalidité militaire ;
- ○ ou dont au moins un enfant à charge et du même foyer est titulaire de l’une de ces cartes ;
- les véhicules fonctionnant exclusivement à l’électricité et/ou à l’hydrogène.
Si vous êtes concerné par l’une de ces 3 exonérations, mais que vous n’en avez pas bénéficié au moment de l’immatriculation du véhicule, vous pouvez obtenir la restitution des sommes versées au titre du malus en effectuant une demande de remboursement sur le site de l’ANTS « Immatriculation », accompagnée des justificatifs nécessaires (copie d’une pièce d’identité, RIB, etc.).
Notez qu’au-delà des dispositifs d’exonération, le montant du malus dû peut aussi être minoré dans certaines situations, par exemple lorsque le véhicule appartient à une personne assurant la charge effective et permanente au sein de son foyer d’au moins 3 enfants, toutes conditions par ailleurs remplies.
Les différentes minorations s’appliquent au moment du calcul de la taxe, sauf celle qui profite aux familles nombreuses qui donne lieu à remboursement.
Si vous souhaitez bénéficier de cette minoration, vous devrez donc adresser votre demande de remboursement au centre des finances publiques (mentionné sur votre dernier avis d’impôt sur le revenu), au plus tard le 31 décembre de la 2ème année qui suit celle de l’immatriculation du véhicule, accompagnée de tous les justificatifs requis (RIB, copie de la carte grise, etc.).
Remboursement du « malus au poids »
Depuis le 1er janvier 2022, le malus automobile est complété par la taxe sur la masse en ordre de marche des véhicules de tourisme, dite « malus au poids ».
Cette taxe s’applique aux véhicules de tourisme lors de leur 1ère immatriculation en France.
Tout comme pour le malus « CO2 », certains véhicules peuvent échapper au « malus au poids ». Sont concernés :
- les véhicules de tourisme de la catégorie M1 dont la carrosserie européenne est SH, à savoir les véhicules accessibles en fauteuils roulants ;
- dans la limite d’un véhicule, les propriétaires ou locataires de véhicules dans le cadre d’une formule locative de longue durée qui sont :
- ○ titulaires de la carte « mobilité inclusion » portant la mention « invalidité » ou d’une carte d’invalidité militaire ;
- ○ ou dont au moins un enfant à charge et du même foyer est titulaire de l’une de ces cartes ;
- les véhicules fonctionnant exclusivement à l’électricité et/ou à l’hydrogène ;
- les hybrides électriques rechargeables de l’extérieur lorsque l’autonomie équivalente en mode tout électrique en ville déterminée lors de la réception est supérieure à 50 kilomètres.
Si vous êtes concerné par l’une de ces 4 exonérations, mais que vous n’en avez pas bénéficié au moment de l’immatriculation du véhicule, vous pouvez obtenir la restitution des sommes versées au titre du malus en effectuant une demande de remboursement sur le site de l’ANTS « Immatriculation », accompagnée des justificatifs nécessaires (copie d’une pièce d’identité, RIB, etc.).
De même, le montant du malus dû peut aussi être minoré dans certaines situations, par exemple lorsque le véhicule appartient à une personne assurant la charge effective et permanente au sein de son foyer d’au moins 3 enfants, toutes conditions par ailleurs remplies.
Si vous souhaitez bénéficier de cette minoration, vous devrez adresser votre demande de remboursement au centre des finances publiques (mentionné sur votre dernier avis d’impôt sur le revenu), au plus tard le 31 décembre de la 2ème année qui suit celle de l’immatriculation du véhicule, accompagnée de tous les justificatifs requis (RIB, copie de la carte grise, etc.).
- Actualité du site Internet des impôts du 12 avril 2022 (« malus au poids »)
- Actualité du site Internet des impôts du 12 avril 2022 (malus « CO2 »)
Salariés sous contrat britannique : toujours exonérés d’impôt ?
Salariés sous contrat britannique et exonération d’impôt : c’est fini !
Les salariés qui sont domiciliés en France et qui sont envoyés à l’étranger par leur employeur, dans un autre Etat que celui du lieu d’établissement de l’employeur, peuvent bénéficier d’une exonération d’impôt sur le revenu (IR) pour tout ou partie de leurs salaires.
Cette exonération d’impôt est toutefois conditionnée au respect de plusieurs conditions et notamment, au fait que l’employeur doit être établi :
- en France ;
- dans un Etat membre de l’Union européenne (UE) ;
- ou dans un Etat partie à l’accord sur l’Espace économique européen (EEE) ayant conclu avec la France une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales.
Depuis le 1er janvier 2021, à la suite du Brexit, le Royaume-Uni n’est plus membre de l’UE et de l’EEE.
En conséquence, les salariés d’employeurs britanniques domiciliés fiscalement en France et envoyés à l’étranger ne peuvent plus bénéficier de l’exonération d’IR.
- Réponse ministérielle Renaud-Garabedian du 21 avril 2022, Sénat, n°25103
Bonus écologique, prime à la conversion, prime au rétrofit : quoi de neuf ?
Bonus écologique
- Véhicules éligibles
Le bonus écologique est attribué, toutes conditions remplies, aux personnes majeures justifiant d’un domicile en France, ou aux entreprises justifiant d’un établissement en France, qui achètent ou prennent en location certains véhicules.
Depuis le 28 avril 2022, la liste des véhicules éligibles au bonus est complétée. Elle intègre désormais les petits trains routiers touristiques.
- Condition de possession avant revente
Parmi les conditions à remplir pour bénéficier du bonus, il est désormais prévu que le bénéficiaire ne doive pas revendre le véhicule :
- dans l’année qui suit sa 1re immatriculation, ni avant d’avoir parcouru au moins 6 000 km, pour les voitures particulières et les camionnettes ;
- dans l’année qui suit sa 1re immatriculation, ni avant d’avoir parcouru au moins 40 000 km pour les véhicules appartenant aux catégories N2, N3, M2 ou M3, à l’exception des petits trains routiers touristiques et des véhicules tracteurs de ces petits trains ;
- dans l’année qui suit sa 1re immatriculation, ni avant d’avoir parcouru au moins 10 000 km ou 700 heures de fonctionnement pour les petits trains routiers touristiques ou les véhicules tracteurs de ces petits trains.
- Condition d’identification
Les personnes qui achètent un vélo ou un cycle à pédalage assisté neuf qui n’utilise pas de batterie au plomb, ou une remorque électrique pour cycle peuvent, toutes conditions remplies, bénéficier d’un « bonus vélo ».
Depuis le 28 avril 2022, les vélos et les remorques électriques pour vélos doivent impérativement être identifiés pour ouvrir droit au bonus.
Prime à la conversion
Depuis le 28 avril 2022, le bénéficiaire de la prime à la conversion ne doit pas céder sa voiture ou sa camionnette dans l’année suivant son acquisition, ni avant d’avoir parcouru au moins 6 000 km.
Auparavant, ce délai de possession minimale avant revente était fixé à 6 mois.
Prime au rétrofit électrique
Cette prime au rétrofit est, toutes conditions remplies, attribuée aux personnes (particuliers, entreprises, etc.) qui sont propriétaires d’un véhicule automobile terrestre à moteur qui :
- appartient à la catégorie des voitures particulières ou des camionnettes ;
- appartient à la catégorie des véhicules à moteur à 2 ou 3 roues et quadricycles à moteur ;
- appartient aux catégories M2, M3, N2 ou N3 ;
- est un véhicule tracteur d'un petit train routier touristique.
Ce véhicule, qui doit avoir été acheté depuis au moins 1 an, doit faire l’objet d’une transformation de véhicule à motorisation thermique en véhicule à motorisation électrique à batterie ou à pile à combustible.
Il ne doit pas être vendu par le bénéficiaire :
- dans l'année suivant sa transformation ni avant d'avoir parcouru au moins 6 000 kilomètres pour les voitures particulières ou les camionnettes ;
- dans l'année suivant sa transformation ni avant d'avoir parcouru au moins 2 000 kilomètres pour les véhicules à moteur à 2 ou 3 roues et les quadricycles à moteur ;
- dans l'année suivant sa transformation ni avant d'avoir parcouru au moins 40 000 kilomètres pour les véhicules appartenant aux catégories M2, M3, N2 ou N3 ;
- dans l'année suivant sa transformation ni avant d'avoir parcouru au moins 10 000 kilomètres pour les véhicules tracteurs d'un petit train routier touristique.
Le montant de cette prime est :
- identique au montant de la prime à la conversion pour les voitures particulières et les camionnettes ;
- fixé à 1 100 € pour les 2 ou 3 roues et les quadricycles à moteur ;
- fixé à 40 % du coût de la transformation, dans la limite de 30 000 euros pour les véhicules des catégories M2 ou M3 et de 50 000 euros pour les véhicules des catégories N2 ou N3 ;
- fixé à 40 % du coût de la transformation, dans la limite de 30 000 euros, pour les véhicules tracteurs de petits trains routiers touristiques.
- Décret n° 2022-669 du 26 avril 2022 relatif aux aides à l'acquisition ou à la location de véhicules peu polluants
Pensions alimentaires : quel montant déduire des impôts ?
Déduction des pensions alimentaires : quelles sont les ressources à prendre en compte ?
Par principe, les pensions alimentaires versées par une personne en vue de pourvoir aux besoins de ses enfants mineurs sont déductibles du revenu imposable à l’impôt sur le revenu.
Toutefois, cette personne devra justifier du montant déduit :
- soit en se prévalant d’une décision de justice fixant ce montant ;
- soit en prouvant qu’il est proportionné à ses ressources, à celles de l’autre parent, et aux besoins de l’enfant.
Sur ce second point, le juge vient de rappeler que les ressources à prendre en compte s’apprécient sans déduction ou adjonction des pensions versées ou reçues.
- Arrêt du Conseil d’Etat du 14 avril 2022, n°436589

