
Acte anormal de gestion : exemple concret de ce qu’il ne faut pas faire…
Aide financière = acte anormal de gestion ?
2 sociétés (A et B) appartiennent à un même dirigeant : elles sont ce que l’on appelle des « sociétés sœurs ».
Parce que la société B rencontre des difficultés financières, la société A lui consent des avances de trésorerie, pour près de 90 000 €, afin de l’aider à rembourser un emprunt bancaire.
« Un acte anormal de gestion » pour l’administration fiscale, qui considère :
- que la société A n’avait aucun intérêt économique à consentir les avances en question à sa société sœur ;
- que ces avances ont permis au dirigeant des 2 sociétés de ne pas avoir à financer personnellement les besoins de trésorerie de la société B en sa qualité de caution solidaire de l’emprunt bancaire.
« Un acte anormal de gestion » pour le juge, qui confirme la position de l’administration et le redressement fiscal personnel du dirigeant !
- Arrêt de la Cour administrative d’appel de Marseille du 17 mars 2022, n°21MA02353
Investissements ultra-marins : une réduction d’impôt sous conditions
Des précisions sur les investissements éligibles
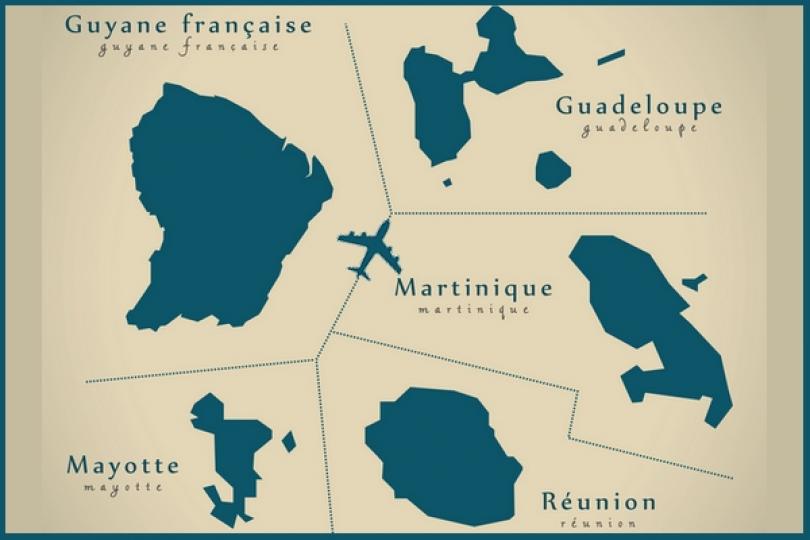
Les entreprises, soumises à l’impôt sur les sociétés (IS), qui réalisent certains investissements à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis et Futuna et sur les Terres australes et antarctiques françaises, peuvent bénéficier d’une réduction d’impôt spécifique.
Cet avantage s’applique à certains investissements limitativement énumérés, comme les acquisitions ou constructions de logements neufs à usage locatif :
- dans le secteur du logement intermédiaire ;
- dans le secteur du logement social ;
- dans le cadre d’un contrat de location-accession à la propriété immobilière.
Comme souvent en matière fiscale, cette réduction d’impôt suppose le respect de nombreuses conditions parmi lesquelles des plafonds de ressources des locataires, des plafonds de loyers, etc., dont les montants sont désormais connus .
Pour finir, retenez que cet avantage fiscal ne s’applique jamais aux investissements portant sur l’achat de véhicules de tourisme qui ne sont pas strictement indispensables à l’activité de l’entreprise locataire.
A ce sujet, le gouvernement vient de préciser que les véhicules « strictement indispensables » sont les véhicules neufs, acquis dans le cadre de l'exercice d'une activité ouvrant droit à la réduction d'impôt, sans lesquels l'entreprise ne peut poursuivre son activité.
- Décret n° 2022-781 du 4 mai 2022 pris pour l'application de l'article 108 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021
- Arrêté du 4 mai 2022 pris pour l'application de l'article 244 quater Y du code général des impôts
Arriérés de pensions alimentaires : imposables ?
Système du quotient : applicable pour les arriérés de pensions alimentaires ?
Il peut arriver que le bénéficiaire d’une pension alimentaire subisse des retards de paiement, pour quelque raison que ce soit. Et il peut arriver également que ces retards de paiement soient finalement honorés par le débiteur en un seul versement unique.
Une question qui peut se poser dans cette hypothèse : parce que la perception, en une seule fois, de ces sommes peut entraîner un changement de statut fiscal, avec des conséquences financières parfois non négligeables (passage de non-imposable à imposable, augmentation du taux d'imposition, baisse d'allocations...), existe-il un moyen pour les atténuer ?
La réponse est positive. Rappelons au préalable que des pensions perçues avec retard (dont la date normale d’échéance concerne une à plusieurs années antérieures) restent imposables au titre de leur année de perception. Mais, en pareille hypothèse et pour autant que ce soit indépendant de la volonté du bénéficiaire, il peut demander l’application du « système du quotient ».
Ce dispositif a plusieurs effets positifs :
- il permet d'atténuer les effets de la progressivité de l'impôt sur le revenu ;
- seule la fraction du revenu retenue pour le système du quotient est prise en compte pour la détermination du revenu fiscal de référence qui conditionne l'attribution de certains avantages fiscaux ou sociaux accordés aux contribuables de condition modeste.
Schématiquement, voici comme cela se passe : il faut ajouter le quart du revenu exceptionnel correspondant aux arriérés de pensions alimentaires au revenu habituel, puis multiplier par quatre le supplément d'impôt correspondant.
Notez que ces calculs sont effectués automatiquement à partir des informations mentionnées par vos soins dans la déclaration de revenus.
- Réponse ministérielle Motin, Assemblée Nationale, du 3 mai 2022, n° 25956
Revenus réputés distribués : qui prouve quoi ?
Revenus réputés distribués… par défaut au « maître de l’affaire » ?
Une SARL fait l’objet d’un contrôle fiscal à l’occasion duquel l’administration refuse la déduction de certaines charges. Elle rectifie donc l’impôt sur les bénéfices de cette société à due concurrence et en tire toutes les conséquences au niveau de son associé gérant.
Elle considère que la prise en charge des dépenses dont elle a refusé la déduction chez la société correspond en réalité à des revenus réputés distribués. Et parce que l’associé gérant est, selon elle, le « maître de l’affaire », c’est à lui que reviennent ces revenus réputés distribués : elle rectifie donc l’impôt sur le revenu de l’associé gérant à due concurrence.
Pour l’administration, c’est en effet lui qui est réputé avoir appréhendé les fonds en question dans la mesure où, en qualité de maître de l’affaire, il était en mesure de prélever les sommes à son profit.
Un raisonnement un peu rapide pour le juge : pour lui, l’administration doit prouver que les revenus ont effectivement été distribués au gérant associé, et non simplement le présumer en raison de sa qualité de maître de l'affaire.
Faute de rapporter cette preuve, le redressement fiscal propre au gérant associé ne peut pas tenir…
- Arrêt du Conseil d’Etat du 19 mai 2022, n° 446787
Taux de TVA : publication d’une nouvelle directive européenne
Une nouvelle directive qui accorde plus de souplesse aux Etats membres
Les règles relatives à la fixation des taux de TVA sont encadrées sur le plan communautaire et ce, pour 2 raisons : éviter les distorsions de concurrence et préserver le fonctionnement du marché intérieur.
Adoptées il y a plus de 20 ans pour la plupart, il apparaissait nécessaire de les faire évoluer afin, notamment, d’accorder plus de souplesse aux Etats membres.
C’est pourquoi une nouvelle directive a été publiée le 6 avril 2022, qui contient des mesures applicables dès maintenant par les Etats et d’autres, applicables à compter du 1er janvier 2025.
Brièvement, elle prévoit :
- que tous les Etats membres puissent appliquer à certains biens et services éligibles, comme les denrées alimentaires destinées à la consommation humaine, les équipements médicaux, etc., dans des limites déterminées :
- ○ un maximum de 2 taux réduits d’au moins 5 % ;
- ○ un taux réduit inférieur au seuil minimal de 5 % et une exonération avec droit à déduction de la TVA en amont ;
- une possibilité d’option, ouverte à tous les Etats membres, permettant d’appliquer des taux réduits (non inférieurs à 12 %) aux mêmes biens et services que ceux auxquels des taux réduits (qui ne sont pas inférieurs à 12 %) sont appliqués dans d’autres Etats membres, dans les mêmes conditions.
- Directive (UE) 2022/542 du Conseil du 5 avril 2022 modifiant les directives 2066/112/CE et (UE) 2020/285 en ce qui concerne les taux de taxe sur la valeur ajoutée
Pacte Dutreil : la particularité des holdings
Pacte Dutreil et holdings : quand l’administration et le juge sont en désaccord…
Dans le cadre de la transmission des titres d’une société (par décès ou par donation), par principe taxable au titre des droits d’enregistrement, il existe un dispositif qui permet de bénéficier d’un avantage fiscal non négligeable : il s’agit du « Pacte Dutreil ».
Concrètement, la mise en place de ce type de pacte vous permet de bénéficier d’une exonération de droits d’enregistrement à hauteur des ¾ de la valeur des titres transmis (sans limitation de montant).
Autrement dit, seuls 25 % de la valeur des parts ou actions seront soumis à l’impôt.
Pour mettre en place un Pacte Dutreil, de nombreuses conditions doivent être respectées :
- un engagement collectif de conservation des titres présentant certaines caractéristiques doit être mis en place ;
- à l’expiration de cet engagement collectif, un engagement individuel de conservation des titres transmis pendant une durée de 4 ans doit être pris par chacun des bénéficiaires de la transmission ;
- la société (ou l’entreprise), dont les titres font l’objet des engagements de conservation, doit principalement exercer une activité industrielle, commerciale, artisanale, agricole ou libérale : on parle alors de « société opérationnelle » ;
- etc.
Notez que les sociétés holdings dites « animatrices », c’est-à-dire celles qui gèrent un portefeuille de participations mais dont l’activité principale consiste à participer de façon active à la conduite de la politique de leurs groupes de sociétés, et aux contrôles de leurs filiales opérationnelles, sont elles-mêmes assimilables à des « sociétés opérationnelles ».
Une question se pose alors : dans le cadre du Pacte Dutreil, est-il nécessaire que la holding dont les titres sont transmis conserve son rôle d’animatrice du groupe jusqu’à l’expiration du délai légal de conservation des titres ?
Si l’administration fiscale semble penser que la réponse à cette question est positive, tel n’est pas le cas du juge de l’impôt !
Dans une récente affaire, ce dernier rappelle, en effet, que si la condition tenant au caractère animateur de la holding doit être remplie au moment de la transmission des titres, la loi n’impose en rien le maintien de cette fonction d’animation de groupe jusqu’au terme de l’engagement de conservation.
- Arrêt de la Cour de cassation du 25 mai 2022, chambre commerciale, n°19-25513
Facturation électronique et groupe TVA : la FAQ est mise à jour
Facturation électronique : point d’étape au 31 mai 2022
Pour rappel, les entreprises françaises soumises à la TVA vont progressivement devoir se soumettre à une obligation de facturation électronique et/ou à une obligation de transmission de leurs données de facturation à l’administration fiscale (appelée « e-reporting »).
Dans ce cadre, l’administration a mis en ligne une foire aux questions (FAQ) à destination des entreprises, qu’elle met à jour régulièrement.
Dans sa dernière version, la FAQ éclaircit divers points parmi lesquels :
- les obligations de facturation électronique ou de e-reporting auxquelles sont tenues les associations en fonction de leur profil (à but non-lucratif, gestion désintéressée, etc.) et de leurs clients ;
- le rôle des plateformes de dématérialisation partenaires, dont la mission sera de transmettre les factures électroniques et certaines données de facturation à l’administration fiscale ;
- les modalités d’application des obligations de facturation électronique et de e-reporting pour les groupes de TVA.
- Focus sur les groupes de TVA
Pour rappel, la loi de Finances pour 2021 a créé un régime de groupe au regard de la TVA.
Celui-ci prévoit la faculté de constitution d’un « groupe TVA », appelé « assujetti unique », entre les entreprises et groupements, indépendants entre eux d’un point de vue juridique mais étroitement liés sur les plans financiers, économiques et organisationnels.
Concrètement, les membres de l’assujetti unique désignent parmi eux un représentant qui s’engage à accomplir toute formalité en matière de TVA et, en cas d’opérations imposables, à acquitter la taxe en son nom, ainsi qu’à obtenir le remboursement de crédit de TVA, le cas échéant.
Dans le cadre de l’obligation de facturation électronique, l’administration fiscale précise notamment que les membres d’un assujetti unique perdent leur qualité d’assujetti en leur nom propre et n’ont plus d’obligations déclaratives en matière de TVA.
Toutefois, ils continuent cependant à émettre et recevoir des factures au nom de l’assujetti unique auquel ils appartiennent, et utiliseront à cette fin le portail public de facturation ou les plateformes partenaires.
Pour plus de détails, cliquez ici.
- Foire aux question – Facturation électronique
Taxe d’aménagement et redevance d’archéologie préventive : le point sur les nouveautés !
Focus sur la taxe d’aménagement et la redevance d’archéologie préventive
Pour mémoire, la taxe d’aménagement et la redevance d’archéologie préventive appartiennent à la catégorie des taxes d’urbanisme et assimilées.
Plus précisément :
- la taxe d’aménagement est due sur l'ensemble des opérations d'aménagement, de construction, de reconstruction ou d'agrandissement de bâtiments, installations ou aménagements de toute nature, dès lors que celles-ci nécessitent l’obtention d’une autorisation d'urbanisme ;
- la redevance d’archéologie préventive est due par les personnes qui projettent d’effectuer des travaux affectant le sous-sol.
Actuellement, la gestion de la taxe d’aménagement et de la composante « logement » de la redevance d’archéologie préventive est partagée entre 2 services :
- les services déconcentrés du ministre de la transition écologique, qui en assurent la liquidation ;
- la direction générale des finances publiques (DGFIP), qui en assure le recouvrement.
Pour optimiser cette gestion, seule la DGFIP, qui assure déjà la liquidation des impôts fonciers, sera désormais compétente.
Pour servir cet objectif, la règlementation relative à la taxe d’aménagement et à la part logement de la redevance d’archéologie préventive vient d’évoluer : les dispositions qui y ont trait sont transférées dans le code général des impôts (CGI) et ont, pour certaines, fait l’objet d’aménagements.
Parmi les nouveautés destinées à rapprocher le processus de liquidation des 2 taxes de celui des impôts fonciers, soulignons que :
- la date d’exigibilité des 2 taxes est décalée à la date d’achèvement des travaux ; dans le cas de projets importants prévoyant une construction supérieure à 5 000 m², 2 acomptes seront à verser au titre de la taxe d’aménagement ;
- la déclaration des 2 taxes s’effectue désormais dans les 90 jours à compter de l’achèvement des travaux.
Notez par ailleurs que certaines règles propres aux taxes d’urbanisme ont également été revues, notamment celles ayant trait au contrôle, aux sanctions, aux modalités de dégrèvement et au contentieux de ces taxes.
Pour plus de détails, cliquez ici.
Ces dispositions entreront en vigueur à compter d’une date fixée par décret, et au plus tard le 1er janvier 2023.
- Ordonnance n° 2022-883 du 14 juin 2022 relative au transfert à la direction générale des finances publiques de la gestion de la taxe d'aménagement et de la part logement de la redevance d'archéologie préventive
- Rapport au Président de la République relatif à l'ordonnance n° 2022-883 du 14 juin 2022 relative au transfert à la direction générale des finances publiques de la gestion de la taxe d'aménagement et de la part logement de la redevance d'archéologie préventive
Contrôle fiscal : quel délai avez-vous pour saisir le juge ?
Contrôle fiscal : le point sur les délais
A la suite d’un contrôle fiscal, un particulier se voit réclamer, par le biais d’une mise en demeure, le paiement d’un supplément d’impôt sur le revenu.
Il décide alors de contester le contrôle effectué par l’administration fiscale par voie de réclamation… sans succès, ce qui le conduit à saisir le juge de l’impôt.
« Trop tard », selon l’administration fiscale, qui rappelle que le particulier n’avait que 2 mois, à compter de la notification de la décision rejetant l’ensemble de sa réclamation, pour saisir le juge. Un délai qu’il n’a pas respecté, ce qui rend sa demande trop tardive.
« Faux », rétorque le particulier, qui rappelle à son tour que la décision qui lui a été notifiée ne mentionnait pas les voies et délais de recours dont il disposait… ce qui change tout !
Ce que confirme le juge : puisque la décision de rejet notifiée au particulier ne mentionnait pas les voies et délais de recours à sa disposition, elle n’a pas fait courir le délai de recours de 2 mois. Par conséquent, le particulier avait la possibilité de saisir le juge, même plus de 2 mois après cette notification.
Sa demande est donc recevable…
Pour mémoire, rappelons que l’absence de mention des voies et délais de recours ne permet toutefois pas au particulier de saisir le juge au-delà d’un délai « raisonnable » estimé, en règle générale, à un an à compter de la notification de la décision qui le concerne ou de la date à laquelle il en a eu connaissance.
- Arrêt du Conseil d’Etat du 21 juin 2022, n° 443433
TVA sur marge : quand « terrains bâtis » ne rime pas avec « terrains à bâtir »…
TVA sur marge : si, et seulement si…
Une société exerçant une activité de marchand de biens procède à la vente de plusieurs terrains à bâtir, sur laquelle elle applique le régime de la TVA sur marge.
Pour mémoire, le principe de taxation sur la marge consiste à ne soumettre à la TVA que la marge réalisée par le vendeur, c’est-à-dire la somme résultant de la différence entre le prix de vente et le prix d’acquisition.
La taxation sur marge ne concerne que certaines catégories de biens, parmi lesquels figurent, sous condition, les terrains à bâtir.
Dans cette affaire, l’administration fiscale remet en cause le régime de la TVA sur marge appliqué par la société : elle rappelle, en effet, que lors de leur achat par la société, les terrains en question étaient des terrains bâtis, puisqu’ils comportaient des bâtiments…
Or, après l’achat, la société a procédé à une division parcellaire des terrains, et revendu les parcelles qui ne comportaient pas de bâtiments comme des « terrains à bâtir ».
Sauf que le régime de la taxation sur marge ne peut pas s’appliquer à la vente de terrains à bâtir qui, lors de leur achat, avait le caractère de terrains bâtis, tranche le juge, qui refuse à son tour à la société le bénéfice du régime de taxation sur la marge réalisée et valide le redressement fiscal !
- Arrêt du Conseil d’Etat du 17 juin 2022, n° 443893

