

Loi de Finances pour 2022 et coronavirus (COVID-19) : quoi de neuf ?
Le point sur les mesures de soutien financier
- Concernant le Fonds de solidarité
La durée d'intervention du fonds de solidarité est prolongée jusqu'au 31 décembre 2021 (au lieu du 31 août 2021). Sa durée d'intervention pourra être prolongée par décret pour une durée de 6 mois maximum (contre 4 mois auparavant).
- Concernant les prêts garantis par l’Etat (PGE)
L’octroi de prêts garantis par l'État (PGE) est possible jusqu’au 30 juin 2022 (au lieu du 31 décembre 2021).
De même, il est prévu que les concours totaux apportés par l'établissement prêteur ou par un même intermédiaire en financement participatif à l'entreprise concernée ne doivent pas avoir diminué, lors de l'octroi de la garantie, par rapport au niveau qui était le leur au 31 décembre 2021, dans le cas où l'octroi intervient à compter du 1er janvier 2022.
Ces dispositions seront applicables à compter de la publication de la décision de la Commission européenne les déclarant conformes au droit de l'Union européenne (UE).
- Concernant les prêts participatifs soutenus par l’Etat
La garantie de l'État peut être accordée, sous condition, à des fonds d'investissement alternatifs pour couvrir le risque de perte lié aux investissements dans des prêts participatifs consentis à compter du 1er janvier 2021 et jusqu'au 31 décembre 2023 à des PME ou à des entreprises de taille intermédiaire immatriculées en France.
Elle peut également être accordée, sous condition, à des fonds d'investissements alternatifs pour couvrir le risque de perte lié aux investissements dans des obligations émises à compter du 1er janvier 2021 et jusqu'au 31 décembre 2023 par des PME ou des entreprises de taille intermédiaire immatriculées en France.
Cette disposition entrera en vigueur à compter de la publication de la décision de la Commission européenne la déclarant conforme au droit de l'Union européenne (UE).
- Concernant les aides à destination des professionnels de santé
Une aide financière à destination des professionnels de santé conventionnés dont l'activité était particulièrement affectée par l'épidémie de covid-19 a été mise en place sur une période allant du 12 mars 2020 (ou 15 octobre 2020 le cas échéant) au 31 décembre 2020.
Le montant définitif de cette aide est apprécié par la Caisse nationale d’assurance maladie (CNAM) au plus tard au 1er décembre 2022.
En outre, les professionnels libéraux installés dans une commune où une station de ski alpin est implantée ou dans une commune située en zone de montagne, et qui ont constaté une baisse d’activité au cours d’une période allant du 1er décembre 2020 jusqu’à une date fixée par décret, et au plus tard jusqu’au 30 avril 2021, peuvent bénéficier de cette aide, au titre de cette période, toutes conditions par ailleurs remplies.
Un décret (non encore paru à ce jour) viendra préciser les conditions d’application de cette aide.
Enfin, une nouvelle aide financière destinée aux médecins libéraux affectés par la répétition des déprogrammations au second semestre de l’année 2021 est créée.
Un décret (non encore paru à ce jour) viendra préciser les conditions d’application de cette aide.
Le point sur les mesures sociales
- Concernant les retraites
Les travailleurs indépendants, les mandataires sociaux relevant des secteurs « S1 » et « S1 bis » et les artistes auteurs qui ont pu être éligibles à une ou plusieurs mesures de réduction de cotisations sociales, peuvent, de manière exceptionnelle, se voir attribuer des périodes d’assurance dans leur régime d’assurance vieillesse de base : autrement dit, ils peuvent se voir valider des trimestres de retraite de base, au titre des années 2020 et 2021, sous réserve d’avoir débuté leur activité avant le 1er janvier 2020.
Ce dispositif s’applique aux pensions prenant effet à compter du 1er janvier 2022 et ses modalités d’application seront précisées par décret (non encore paru à ce jour).
- Concernant les prestations sociales
Les personnes participant à la campagne de vaccination contre la covid-19 en centre de vaccination et directement rémunérées pour cette activité par un organisme local d’assurance maladie doivent être affiliées à la sécurité sociale concernant cette activité de vaccination, au titre de leurs rémunérations perçues depuis le 1er janvier 2021, sous réserve de ne pas être affiliées en tant que travailleur indépendant au titre d’une autre activité.
Sont concernés :
- les médecins salariés ou agents publics ayant participé à la campagne de vaccination en dehors de l’exécution de leur contrat de travail ou de leurs obligations de service ;
- les médecins retraités ;
- les étudiants en médecine.
Le point sur les mesures fiscales
- Concernant les obligations déclaratives des micro-entrepreneurs
Le mécanisme du "versement libératoire" permet aux micro-entrepreneurs qui ont opté pour le régime micro-social de s'acquitter des sommes dues au titre de l'impôt sur le revenu et de celles dues au titre des cotisations sociales par le biais d'une seule et unique déclaration, qui peut être mensuelle ou trimestrielle, déposée auprès de l’URSSAF.
En ce qui concerne la déclaration de leurs revenus, ils sont tenus, en complément, de porter chaque année le montant de leur chiffre d’affaires ou de leurs recettes annuelles sur la déclaration d’impôt sur le revenu qu’ils sont dans l’obligation de remplir.
En raison de la crise sanitaire, certains travailleurs indépendants relevant du régime micro-social ont pu bénéficier d'une exonération de cotisations sociales pour le chiffre d'affaires (CA) ou les recettes déclarés pour :
- les mois de mars à juin 2020 (dispositif appelé « Covid 1 ») ;
- les mois de septembre 2020 à avril 2021 (dispositif appelé « Covid 2 ») ;
- le mois de mai 2021 (dispositif appelé « Covid 3 »).
Dans le cadre de la mise en place des dispositifs Covid 1 et Covid 2, des modalités dérogatoires de déclaration d'impôt sur le revenu (IR) ont donc été mises en œuvre, pour permettre aux travailleurs indépendants concernés d'acquitter l’impôt dû au titre des CA ou recettes exonérées de cotisations sociales. Ces modalités dérogatoires de déclaration d’IR sont reconduites dans le cadre du dispositif Covid 3.
- Loi de financement de la Sécurité sociale pour 2022 du 23 décembre 2021, n°2021-1754
- Loi de finances pour 2022 du 30 décembre 2021, n°2021-1900
Loi de finances pour 2022 : quelles nouveautés pour l’Outre-mer ?
Franchise en base de TVA
A titre expérimental, les assujettis à la TVA établis en Guadeloupe, en Martinique et à La Réunion bénéficient de la franchise en base dès lors qu'ils n'ont pas réalisé :
- un chiffre d'affaires (CA) supérieur à 100 000 € l'année civile précédente (N-1), ou à 110 000 € lorsque le CA de la pénultième année (N-2) n'a pas excédé 100 000 €, pour les entreprises de vente ou de fourniture de logement ;
- un CA supérieur à 50 000 € l'année civile précédente (N-1) ou à 60 000 € lorsque le CA de la pénultième année (N-2) n'a pas excédé 50 000 €, pour les prestataires de services.
Ce dispositif expérimental, qui devait cesser au 1er mars 2022, est prolongé jusqu’au 31 décembre 2022.
Octroi de mer
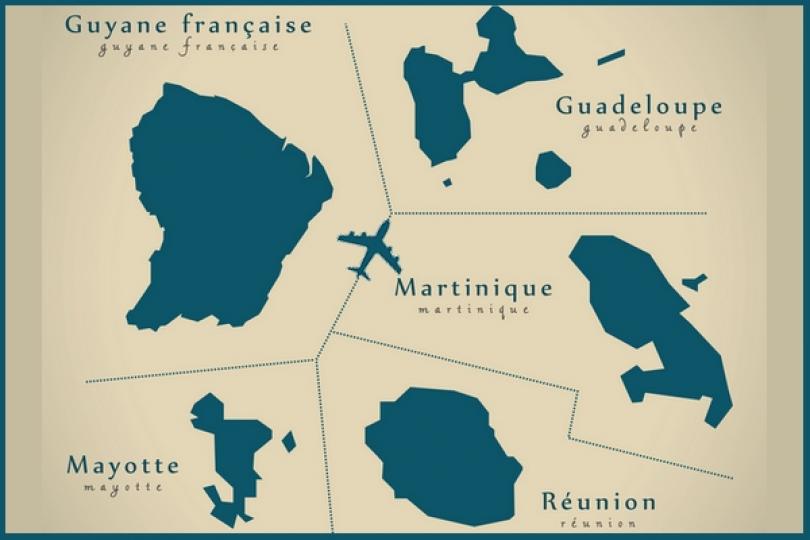
L'octroi de mer est une imposition spécifique aux départements d'Outre-mer de Guadeloupe, de Guyane, de Martinique, de Mayotte et de La Réunion.
Il vise :
- les importations de biens : on parle d'octroi de mer "externe" ;
- les livraisons de biens, faites à titre onéreux par des personnes qui exercent, sur ces territoires, des activités de production : on parle d'octroi de mer "interne".
Le taux de cette taxe varie selon que le bien concerné est produit localement (octroi de mer interne) ou importé (octroi de mer externe).
Notez que désormais, les livraisons réalisées par des personnes dont le chiffre d'affaires (CA) annuel relatif à leur activité de production est inférieur 550 000 € (au lieu de 300 000 €) sont situées hors du champs de la taxe.
En outre, les listes des produits concernés par l'application du différentiel de taux passent de 3 à 2 et sont mises à jour.
Réduction d’impôt pour certains investissements productifs réalisés entre 2022 et 2025
- Concernant les achats ou les constructions de logements neufs à usage locatif
Les conditions permettant de bénéficier de cette réduction d'impôt pour les investissements réalisés dans le secteur du logement social sont aménagées.
En réalité, une nouvelle condition est ajoutée : à l'issue de la période de location (au moins égale à 5 ans), les logements ou les parts ou actions des sociétés qui en sont propriétaires doivent être cédés à l'organisme locataire ou à des particuliers choisis par lui et dont les ressources n'excèdent pas, au titre de l'année précédant celle de la première occupation du logement, certains plafonds qui seront fixés par décret (non encore paru à ce jour).
- Concernant les travaux de démolition
Dorénavant, la réduction d'impôt s'appliquera aux travaux de démolition préalables à la construction des logements sociaux pour les investissements réalisés dans le secteur du logement social lorsque l'achèvement des fondations de l'immeuble intervient dans un délai de 2 ans suivant la date de fin des travaux de démolition.
Cette nouveauté s’applique aux travaux pour lesquels les conditions suivantes sont remplies :
- une demande de permis de construire est déposée à compter du 1er janvier 2022 ;
- les travaux de démolition n'ont pas été engagés avant cette date.
Dispositifs Girardin : pour le secteur maritime et aérien
- Réduction d'impôt accordée au titre de certains investissements réalisés en Outre-mer
Pour les exercices clos à compter du 31 décembre 2022, et pour les investissements réalisés dans le secteur du transport aérien ou maritime, le bénéfice de la réduction d’impôt est subordonné au respect des conditions suivantes :
- les investissements sont exploités exclusivement pour effectuer des liaisons au départ ou à destination de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ;
- des activités de maintenance des investissements sont réalisées dans l’un de ces territoires.
- Déduction pour les sociétés passibles de l'IS dans le cadre d'investissements réalisés en Outre-mer
Pour les exercices clos à compter du 31 décembre 2022, il est désormais précisé que pour les investissements réalisés dans le secteur du transport aérien ou maritime, la déduction s'applique sous réserve des 2 conditions suivantes :
- les investissements sont exploités exclusivement pour effectuer des liaisons au départ ou à destination de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ;
- des activités de maintenance des investissements sont réalisées dans l’un de ces territoires.
- Crédit d'impôt en faveur des investissements productifs neufs réalisés en Outre-mer
Pour les exercices clos à compter du 31 décembre 2022, il est désormais prévu que pour les investissements afférents aux navires de croisière neufs d'une capacité maximum de 400 passagers affectés exclusivement à la navigation dans la zone économique exclusive de la Guadeloupe, de la Guyane, de la Martinique, de La Réunion, de Mayotte, de la Polynésie française, de Saint-Barthélemy, de Saint-Martin, de Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie, le crédit d'impôt s'applique sous réserve du respect de diverses conditions cumulatives :
- les investissements doivent avoir reçu l'agrément préalable du ministre chargé du budget et répondre à certaines conditions ;
- les fournisseurs des investissements éligibles ont été choisis au terme d'une procédure de mise en concurrence préalable au dépôt de la demande d'agrément et ayant fait l'objet d'une publicité ;
- le navire navigue sous le pavillon d'un État membre de l'Union européenne ou d'un autre État partie à l'accord sur l'Espace économique européen ayant conclu avec la France une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales ;
- la société exploitante détient une filiale dans l'un des territoires mentionnés ci-dessus ;
- le volume annuel d'opérations du navire comprend au moins 90 % des têtes de ligne au départ et à l'arrivée d'un port de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ; notez qu’au moins 75 % des escales pendant les itinéraires du navire doivent être réalisées dans l'un des ports de ces collectivités.
- Réduction d'impôt pour les entreprises soumises à l'IS pour les investissements productifs neufs réalisés en Outre-mer
Pour les exercices clos à compter du 31 décembre 2022 :
- pour les investissements réalisés dans le secteur du transport aérien ou maritime, la réduction d’impôt s’applique sous réserve du respect des conditions suivantes :
- ○ les investissements sont exploités exclusivement pour effectuer des liaisons au départ ou à destination de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ;
- ○ des activités de maintenance des investissements sont réalisées dans l’un de ces territoires ;
- pour les investissements afférents aux équipements et opérations de pose de câbles sous-marins de communication ou de secours, la réduction d’impôt s’applique sous réserve du respect des conditions suivantes :
- ○ les investissements doivent avoir reçu l'agrément préalable du ministre chargé du budget et répondre à certaines conditions ;
- ○ les fournisseurs des investissements éligibles ont été choisis au terme d'une procédure de mise en concurrence préalable au dépôt de la demande d'agrément et ayant fait l'objet d'une publicité ;
- ○ à l'occasion de la demande d'agrément, la société exploitante a indiqué à l'administration fiscale les conditions techniques et financières dans lesquelles les opérateurs de communications électroniques peuvent accéder aux capacités offertes par le câble sous-marin, au départ de la collectivité desservie ou vers cette collectivité ;
- pour les investissements afférents aux navires de croisière neufs d'une capacité maximum de 400 passagers affectés exclusivement à la navigation dans la zone économique exclusive de la Guadeloupe, de la Guyane, de la Martinique, de La Réunion, de Mayotte, de la Polynésie française, de Saint-Barthélemy, de Saint-Martin, de Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie, la réduction d’impôt s’applique sous réserve du respect des mêmes conditions que celles prévues dans le cadre du crédit d'impôt en faveur des investissements productifs neufs réalisés en Outre-mer.
Dispositifs Girardin : pour les investissements dans le secteur locatif social
- Réduction d'impôt accordée au titre de certains investissements réalisés en Outre-mer
Cet avantage fiscal s’applique désormais aux travaux de démolition préalables à la construction des logements visés par le dispositif initial, dès lors que l'achèvement des fondations de l'immeuble intervient dans un délai de 2 ans suivant la date de fin des travaux de démolition.
Cette nouveauté s'applique aux travaux pour lesquels les conditions cumulatives suivantes sont remplies :
- une demande de permis de construire est déposée à compter du 1er janvier 2022 ;
- les travaux de démolition n’ont pas été engagés avant cette date.
- Crédit d'impôt en faveur des organismes HLM qui investissent dans des logements neufs en Outre-mer
La construction ou l'achat de logements bénéficiant de prêts conventionnés ouvrent droit au bénéfice de cet avantage fiscal, sous réserve de l’obtention d’un agrément préalable du représentant de l'État dans le département de situation des logements.
Le nombre de logements agréés par le représentant de l'État au titre d'une année ne peut excéder 35 % (au lieu de 25 %) de la moyenne des logements livrés au cours des 3 années précédentes dans le département pour les logements situés à La Réunion et, depuis le 1er janvier 2022, en Guadeloupe ou en Martinique.
Droit de reprise de l’administration
Pour mémoire, pour l'impôt sur le revenu et l'impôt sur les sociétés, le droit de reprise de l'administration fiscale s'exerce jusqu'à la fin de la 3e année qui suit celle au titre de laquelle l'imposition est due.
Pour clarifier les modalités du droit de reprise en matière d'aides fiscales applicables en faveur des investissements outre-mer, il est désormais prévu que le retrait des agréments requis dans le cadre de certains dispositifs de faveur peut intervenir jusqu’à la fin de la 3e année qui suit :
- celle de la rupture de l’engagement souscrit en vue d’obtenir l’agrément ;
- ou celle du non-respect des conditions requises pour l’octroi de cet agrément.
Mesures diverses
- Suppression de taxes
Depuis le 1er janvier 2022, les taxes suivantes sont supprimées :
- la taxe due par les entreprises de transport public maritime instituée au profit des régions de Guadeloupe, de Guyane, de Martinique, de Mayotte et de La Réunion ;
- la redevance spécifique due par les titulaires de concessions de mines hydrocarbures liquides ou gazeux, pour la zone économique exclusive française en mer au large de Saint-Pierre-et-Miquelon.
- Taxe générale sur les activités polluantes (TGAP)
La TGAP (taxe générale sur les activités polluantes) est due par les entreprises ayant une activité polluante, ou dont l’activité nécessite l’utilisation de produits polluants.
Actuellement, sur les territoires de certaines collectivités d’Outre-mer, il est appliqué les réfactions suivantes pour le calcul de la taxe :
- 25 % en Guadeloupe, à La Réunion et en Martinique ;
- 75 % en Guyane et à Mayotte.
Depuis le 3 décembre 2021 et jusqu’au 31 décembre 2023, la réfaction applicable en Guadeloupe, à La Réunion et en Martinique est fixée à 35 % (au lieu de 25 %). A compter du 1er janvier 2024, cette même réfaction sera refixée à 25 %.
- Loi de finances rectificative pour 2021 du 1er décembre 2021, n°2021-1549
- Loi de financement de la Sécurité sociale pour 2022 du 23 décembre 2021, n°2021-1754
- Loi de finances pour 2022 du 30 décembre 2021, n°2021-1900
2022 : focus sur les nouveautés pour le secteur agricole

Impôt sur les bénéfices
- Concernant la renonciation à l’option pour le RSI
Les exploitants qui ont choisi de se placer sous le régime réel simplifié d’imposition (RSI) peuvent, en principe, renoncer à cette option avant le 1er février de l'année suivant la période pour laquelle l'option a été exercée ou reconduite tacitement.
Désormais, la renonciation à l'option peut s'exercer dans les délais applicables au dépôt de la déclaration souscrite au titre des résultats de la période précédant celle au titre de laquelle la renonciation s'applique.
- Concernant les exploitations nouvelles
Les nouveaux exploitants agricoles souhaitant opter pour un régime réel d’imposition dès leur 1er exercice devaient, sauf exception, le faire dans un délai de 4 mois à compter de la date du début de l’activité.
Dorénavant, cette option doit être faite dans les délais applicables au dépôt de la déclaration souscrite au titre de leur 1re période d'activité.
Ces dispositions s'appliquent aux options et aux renonciations exercées à compter du 1er janvier 2022.
- Concernant les bénéfices agricoles
Pour la détermination de l’impôt sur le revenu, il est désormais prévu que soient considérés comme des bénéfices de l'exploitation agricole les revenus qui proviennent des actions réalisées par les exploitants agricoles sur le périmètre de leur exploitation et qui contribuent à restaurer ou maintenir des écosystèmes dont la société tire des avantages.
Sont notamment visés les "services environnementaux" réalisés par les exploitants agricoles en vue de la captation de carbone ou du maintien et du développement de la biodiversité (comme la plantation et l’entretien de haies).
Fusion des sociétés agricoles
Pour mémoire, les associés personnes physiques des sociétés civiles professionnelles peuvent, sous conditions, bénéficier d'un report d'imposition pour les plus-values dégagées à l'occasion d'une fusion, d'une scission ou de l'apport partiel d'actifs d'une branche complète d'activités.
Ce dispositif est étendu aux associés personnes physiques de sociétés civiles agricoles à raison d'une opération de fusion, de scission ou d'apport partiel d'actif portant sur une branche complète d'activité au profit d'une autre société civile agricole.
De même, les plus-values professionnelles qui sont réalisées par une personne physique à l'occasion de l'apport d'une entreprise individuelle ou d'une branche complète d'activité à une société soumise à un régime réel d'imposition peuvent faire l'objet d'un report d'imposition (voire d’une exonération).
Dans ce cadre, lorsque l'apport a été consenti à une société civile professionnelle, le report d'imposition est maintenu, sous conditions, en cas de restructuration (de type fusion, scission ou apport partiel d’actif) ou de transformation de la société civile professionnelle en société d'exercice libéral.
Ce dispositif de maintien du report d'imposition est désormais applicable, sous conditions, aux opérations de restructuration des sociétés civiles à objet agricole.
L’extension de ces dispositifs aux opérations de restructuration des sociétés civiles agricoles nécessitent l’aménagement corrélatif :
- des règles qui encadrent le traitement fiscal des subventions d’équipement ;
- de la déduction pour épargne de précaution ;
- du régime d'étalement des résultats agricoles exceptionnels ;
- du dispositif de la moyenne triennale ;
- etc.
Crédits d’impôts
- Crédit d’impôt remplacement
La durée d'application de ce crédit d'impôt est prolongée jusqu'au 31 décembre 2024 (au lieu du 31 décembre 2022).
En principe, il est égal à 50 % des dépenses engagées et effectivement supportées, dans la limite de 14 jours de remplacement pour congé par an.
Pour les dépenses engagées depuis le 1er janvier 2022, il est prévu que ce taux soit porté à 60 % des dépenses engagées pour assurer un remplacement pour congé en raison d'une maladie ou d'un accident du travail.
- Crédit d’impôt en faveur de l’agriculture biologique
Cet avantage fiscal s’appliquera jusqu'en 2025 (au lieu de 2022), avec un rehaussement de son montant à hauteur de 4 500 € (au lieu de 3 500 €) à compter du 1er janvier 2023.
Taxe foncière
Peuvent bénéficier d’une exonération de taxe foncière sur les propriétés bâties, toutes conditions remplies, les bâtiments affectés à un usage agricole par :
- les sociétés coopératives agricoles ;
- les associations syndicales ayant un objet exclusivement agricole et leurs unions ;
- les associations foncières ;
- etc.
Depuis le 1er janvier 2022, une société coopérative agricole peut, sans perdre le bénéfice de cette exonération, mettre à la disposition d'un tiers tout ou partie de ses locaux équipés des moyens de production nécessaires en vue de la transformation exclusive des produits des adhérents de la coopérative.
Mesures sociales
- Indemnités journalières des non-salariés agricoles
Les non-salariés agricoles peuvent bénéficier du versement d’une rente journalière, appelée indemnité journalière (IJ), quand ils se trouvent dans l’incapacité physique, temporaire, constatée par le médecin traitant, de continuer ou de reprendre le travail pour cause d’hospitalisation, de maladie ou d’accident de la vie privée. Ces IJ sont versées à l’expiration d’un délai de carence de 3 jours ou 7 jours selon les situations.
Ce délai de carence devrait être reprécisé prochainement par décret (non encore paru à ce jour).
- Prestations d’invalidité dues aux non-salariés agricoles
Le conjoint survivant d’un travailleur non salarié agricole titulaire d’une pension d’invalidité dont le décès intervient à compter du 1er janvier 2022 peut bénéficier d’une pension de veuf ou de veuve.
Cette possibilité est conditionnée au fait que le conjoint survivant soit lui-même atteint d’une invalidité de nature à lui ouvrir droit à la prestation d’invalidité.
- Congé paternité
En cas de congé paternité, les agriculteurs peuvent bénéficier d’une allocation de remplacement à l’occasion de la naissance d’un enfant, à la condition qu’ils se fassent remplacer par du personnel salarié dans leurs travaux agricoles.
Désormais, pour les congés paternité débutant à compter du 1er janvier 2022, les pères n’ayant pas réussi à se faire remplacer pourront bénéficier d’indemnités journalières forfaitaires.
- Congé maternité
Actuellement, les cheffes d’exploitation ou d’entreprise agricole qui cessent leur activité en raison de leur congé maternité et qui n’ont pas pu se faire remplacer perçoivent des indemnités journalières forfaitaires (en lieu et place de l’allocation de remplacement).
Pour les congés maternité débutant à compter du 1er janvier 2022, cette possibilité de bénéficier des indemnités journalières forfaitaires en l’absence de remplacement est ouverte :
- aux aidants familiaux non-salariés et associés d’exploitation des chefs d’exploitation ou d’entreprise agricole ;
- aux personnes bénéficiant de la prise en charge des frais de santé, ainsi qu’aux collaborateurs d’exploitation ou d’entreprise agricole, à condition qu’ils ne soient pas couverts par un régime obligatoire d'assurance maladie maternité ;
- aux membres non-salariés de toute société, quelles qu'en soient la forme et la dénomination, lorsque ces membres consacrent leur activité, pour le compte de la société, à une exploitation ou entreprise agricole située sur le territoire métropolitain.
- Création d’un capital décès pour les ayants droit non-salariés agricoles
Les ayants droit des travailleurs non-salariés agricoles vont pouvoir, sous conditions, bénéficier d’un capital décès égal à un montant forfaitaire déterminé par décret, pour les décès survenus à compter du 1er janvier 2022, dès lors que les travailleurs non-salariés agricoles assurés respectaient une durée minimale d’affiliation déterminée par un décret, non encore paru à ce jour.
- Régime contre les accidents du travail et les maladies professionnelles
A compter du 1er juillet 2022, les personnes bénéficiant de prestations sociales de la part de la MSA, qu’elles soient salariées ou non-salariées, et menant des actions de formation professionnelle ou d’autres actions d’évaluation, d’accompagnement, d’information et de conseil, pourront bénéficier du régime d’assurance obligatoire contre les accidents du travail et les maladies professionnelles des salariés agricoles.
- Loi de financement de la Sécurité sociale pour 2022 du 23 décembre 2021, n°2021-1754
- Loi de finances pour 2022 du 30 décembre 2021, n°2021-1900
Contrôle fiscal : qui peut représenter votre société ?
Une société représentée par une directrice : (im)possible ?
A l’issue du contrôle fiscal d’une société, la directrice fiscale du groupe auquel elle appartient décide de saisir le tribunal pour contester le redressement prononcé.
Sauf qu’elle ne peut pas le faire, conteste l’administration et pour cause : les statuts de la société n’autorisent que le président et le directeur général à la représenter… personne d’autre.
De plus, il est expressément prévu que « le président et le directeur général ne peuvent agir en justice au nom de la société, sans urgence, sans l’autorisation préalable du conseil de direction »… une autorisation qui fait ici défaut !
Ce que confirme le juge.
- Arrêt du Conseil d’Etat du 20 octobre 2021, n°448563
Quand les escrocs se font passer pour l’administration fiscale…
Tentative d’escroquerie : comment se protéger ?
L’usurpation d’identité n’est pas nouvelle et peut toucher de nombreux secteurs. C’est d’ailleurs ce que rappelle la Direction générale des finances publiques (DGFiP) qui alerte les entreprises sur l’usurpation en masse de l’identité de son directeur général adjoint.
Voici quelques conseils pour repérer les escrocs :
- être attentif aux détails, tels que les fautes d’orthographe ou de syntaxe, la demande de coordonnées bancaires, etc. ;
- en cas de doute, ne pas répondre aux messages qui ne proviennent pas de l’adresse électronique officielle du service impôts des entreprises (SIE) (que vous pouvez retrouver ici).
Pour finir, notez que la DGFiP a également pu relever certaines tentatives d’escroquerie par « spoofing ». Pour mémoire, le « spoofing » permet de faire apparaitre un autre numéro de téléphone que celui réellement utilisé (par exemple le 0140040404 – numéro de la DGFiP) et ainsi, de tromper la vigilance du destinataire.
- Communiqué de presse du ministère de l’Economie du 18 janvier 2022, n°1912
Crédit d’impôt pour investissements en Outre-mer : l’administration est tolérante…
Un exemple de non-remise en cause de l’avantage fiscal
Les entreprises soumises à l’impôt sur les sociétés (IS) qui exercent leur activité dans le département d’Outre-mer dans lequel elles réalisent certains investissements, notamment immobiliers, peuvent bénéficier d’un crédit d’impôt spécifique.
A ce sujet, l’administration fiscale vient de rappeler que lorsque l’une de ces entreprises fait le choix d’investir dans un immeuble d’habitation, puis de mettre à disposition d’une tierce société la toiture du bâtiment pour que cette dernière y installe des panneaux photovoltaïques, le crédit d’impôt n’est pas remis en cause, dès lors que toutes les conditions pour en bénéficier continuent d’être réunies.
- Rescrit Bofip-Impôts du 5 janvier 2022 n°000096
Investir en Outre-mer : indemnisation = impôt ?
Une indemnisation qui échappe à l’impôt…
Les sociétés soumises à l’impôt sur les sociétés (IS) qui réalisent certains investissements en Outre-mer, soit directement, soit en souscrivant au capital de certaines entités, peuvent bénéficier, toutes conditions remplies, d’une déduction fiscale spécifique.
Dans ce cadre, une société « investisseur » peut choisir d’investir au capital d’une société de portage, qui va elle-même réaliser des investissements qu’elle va donner à bail à des tiers exploitants.
Lorsque ce type de schéma d’investissement est mis en place, il est fréquemment prévu que l’investisseur puisse bénéficier d’une indemnisation en cas de remise en cause de l’avantage fiscal liée à un manquement ou une défaillance de l’exploitant final.
Une indemnité qui, lorsqu’elle est effectivement versée, n’est pas imposable, comme vient de le rappeler l’administration fiscale.
- Rescrit Bofip-Impôts du 15 décembre 2021, n°000095
Crédit d’impôt pour investissements en Corse : pour les hangars agricoles ?
Un hangar agricole est-il un bâtiment industriel ?
Une société, qui a pour objet principal la construction et l’exploitation de centrales photovoltaïques en Corse, fait construire un hangar qui sert de support aux panneaux solaires et qui est utilisé par un agriculteur pour les besoins de son activité agricole.
Parce que selon elle, cette structure ouvre droit à l’amortissement dégressif s’agissant d’un bâtiment industriel dont la durée normale d’utilisation n’excède pas 15 ans, la société demande à bénéficier du crédit d’impôt pour investissements en Corse.
Sauf que cette structure n’est pas un « bâtiment industriel » au sens de cet avantage fiscal, constate l’administration : il s’agit d’un hangar à usage agricole n’ouvrant pas droit à l’amortissement dégressif… et donc au crédit d’impôt !
Ce que confirme le juge, qui valide le redressement fiscal.
- Arrêt de la Cour administrative d’appel de Marseille du 17 décembre 2021, n°21MA02599
Vente d’entreprise agricole : toujours exonérée d’impôt ?

Vente d’entreprise agricole : une diversification pas toujours avantageuse…
Un entrepreneur agricole développe une activité de production et de vente d’électricité d’origine photovoltaïque en installant des panneaux solaires sur ses bâtiments agricoles.
4 ans plus tard, il vend son activité agricole et son activité de production d’énergie et, parce que ces activités génèrent moins de 250 000 € de recettes annuelles, il demande à bénéficier d’une exonération d’impôt sur la totalité de la plus-value réalisée à cette occasion.
Une demande partiellement rejetée par l’administration fiscale, qui rappelle qu’en raison de sa nature commerciale, l’activité de production d’énergie n’est pas assimilable à une activité agricole : les plus-values correspondant à chacune de ces activités doivent donc être dissociées.
Et parce qu’au moment de la vente, l’activité de production d’électricité était exercée depuis moins de 5 ans, le gain réalisé à cette occasion est nécessairement imposable.
Ce que confirme le juge : l’exonération fiscale dont entend se prévaloir l’entrepreneur suppose, certes le respect d’une condition liée au montant des recettes annuelles, mais aussi qu’à la date de la vente, l’activité ait été exercée pendant au moins 5 ans… Ce qui n’est pas le cas ici concernant l’activité de production d’électricité !
- Arrêt de la Cour administrative d’appel de Nantes du 7 janvier 2022, n°20NT03391
Donner un terrain à bâtir ou un logement neuf en optimisant les droits de donation, c’est possible !

Une exonération fiscale qui reste temporaire
Si vous donnez un terrain à bâtir ou un logement qui vient d’être construit (un logement « neuf »), cette donation bénéficiera d’une exonération des droits de donation dans la limite d’une valeur déclarée de :
- 100 000 € en cas de donation consentie au profit d'un enfant, d’un petit-fils ou d’une petite-fille ou d’un parent en ligne directe, du conjoint ou du partenaire lié par un PACS ;
- 45 000 € en cas de donation consentie au profit d'un frère ou d'une sœur ;
- 35 000 € en cas de donation consentie au profit d'une autre personne.
Mais cette exonération fiscale n’est que temporaire et soumise à conditions :
- la donation d’un terrain à bâtir doit être actée chez un notaire avant le 31 décembre 2015 et le bénéficiaire doit s’engager à construire un logement sur ce terrain dans les 4 ans ;
- la donation d’un logement neuf doit être actée dans les 3 ans de l’obtention du permis de construire (qui doit avoir été obtenu entre le 1er septembre 2014 et le 31 décembre 2016).
Il faut noter que cette exonération fiscale temporaire ne vous fait pas perdre le bénéfice des abattements normalement applicables en cas de donation, dont le montant varie en fonction du bénéficiaire (100 000 € pour un enfant, 31 865 € pour les petits-enfants, 80 724 € pour un époux ou un partenaire de PACS, 15 932 € pour un frère ou une sœur, etc.). Cela signifie que si une donation bénéficie de cette exonération fiscale, vous conservez le bénéfice des abattements normalement applicables pour une donation ultérieure au profit d’un même bénéficiaire.
Source :
- Actualité BOFiP-Impôts-ENR - Exonérations temporaires de droits de mutation à titre gratuit des donations de terrains à bâtir et d'immeubles neufs à usage d'habitation
- Loi de Finances pour 2015 n° 2014-1654 du 29 décembre 2014 (article 8)
Donation immobilière : profitez des exonérations fiscales temporaires ! © Copyright WebLex - 2015

