Logiciels de caisse certifiés : de nouvelles entreprises dispensées ?
Logiciels de caisse certifiés : êtes-vous soumis à la TVA ?
A compter du 1er janvier 2018, toutes les entreprises, quelle que soit leur forme (société, entreprise, etc.) qui enregistrent les règlements de leurs clients via un logiciel de comptabilité ou de gestion ou via un système de caisse devront, en principe, utiliser un logiciel satisfaisant à des conditions d’inaliénabilité, de sécurisation, de conservation et d’archivage des données en vue du contrôle de l’administration fiscale.
Il y a quelques semaines, le Ministre de l’action et des comptes publics a annoncé que le gouvernement travaillait sur une simplification de ce dispositif pour le limiter finalement aux seules entreprises utilisant un logiciel ou système de caisse.
L’administration, à son tour, vient d’annoncer un assouplissement notable du dispositif par l’intermédiaire d’une foire aux questions publiée sur le site de la Direction Générale des Finances Publiques.
Après avoir rappelé que les entreprises utilisant des logiciels de comptabilité ou des logiciels de gestion ne seraient plus dans l’obligation de s’équiper d’un logiciel certifié, elle indique que seront également exclues du dispositif les entreprises exonérées de TVA et les entreprises bénéficiant de la franchise (par exemple les auto-entrepreneurs).
Il est précisé que ce nouvel assouplissement nécessitera l’adoption de mesures législatives d’ici la fin d’année afin de maintenir l’entrée en vigueur du dispositif au 1er janvier 2018. A suivre…
Source :
- www.impots.gouv.fr
- www.economie.gouv.fr
Logiciels de caisse certifiés : de nouvelles entreprises dispensées ? © Copyright WebLex - 2017
Taxe d’habitation : 60 % de plus pour les résidences secondaires ?
Taxe d’habitation : de 20 % à 60 % en plus, sous conditions
En fin d’année dernière, il a été décidé de modifier le taux autorisé de la majoration de la taxe d’habitation appliquée aux résidences secondaires pour le faire passer d’un maximum de 20 % à un maximum de 60 %.
Sont visées par cette majoration maximum de 60 % les résidences secondaires, c’est-à-dire les logements qui sont meublés et qui ne sont pas occupés à titre de résidence principale.
Toutes les communes ne peuvent pas décider d’appliquer une telle majoration de la taxe d’habitation : seules sont concernées les communes de plus de 50 000 habitants, qui appartiennent à une zone d'urbanisation continue et qui font face à une pénurie de logement.
Chaque commune concernée est libre de fixer, par délibération, le taux de majoration qu’elle juge opportun, sous réserve du respect des conditions suivantes :
- le taux de la majoration doit être compris entre 5 % et 60 % ;
- le taux global de la taxe d’habitation (taxe d’habitation + taux de taxe majoré) ne doit pas excéder 2,5 fois le taux moyen constaté l’année précédente dans le département ou, s’il est plus élevé, 2,5 fois le taux moyen constaté au niveau national.
En principe, la délibération de la commune fixant la majoration du taux doit intervenir au plus tard avant le 1er octobre pour une application au 1er janvier de l’année suivante. Par exception, pour une application immédiate en 2017, les communes avaient jusqu’au 28 février 2017 pour délibérer.
Notez bien que cette majoration n’est pas absolue : des exceptions permettent d’y échapper. Ainsi, vous ne serez pas tenu au paiement de la majoration si vous vous trouvez dans l’une des situations suivantes et si vous formulez expressément une demande de dégrèvement :
- si vous êtes contraint de prendre un second logement près de votre lieu de travail ;
- si, pour une raison indépendante de votre volonté, vous ne pouvez pas vous servir de votre logement comme habitation principale (ce sera le cas, par exemple, des logements mis en vente ou en location et qui ne trouvent pas preneur ou encore des logements précaires dépourvus des équipements nécessaires à une occupation durable) ;
- si vous avez des revenus modestes et si vous êtes hébergé dans un établissement de retraite ou de soins de longue durée et que vous choisissez de conserver votre ancienne résidence principale.
Attention, il est important d’insister sur le fait que le dégrèvement n’est pas automatique : pour en bénéficier, il faut adresser une réclamation à l’administration au plus tard le 31 décembre de l’année suivante.
Source : BOFiP-Impôts-BOI-IF-TH-70, actualité du 20 juillet 2017
Taxe d’habitation : 60 % de plus pour les résidences secondaires ? © Copyright WebLex - 2017
Vente de l’entreprise : une exonération d’impôt réservée à l’exploitant
Vente de l’entreprise : et si l’exploitant est mineur ?
Un jeune homme mineur développe un site internet d’actualités et de classement musicaux. La gestion de ce site nécessitant un minimum d’organisation, notamment en termes de gestion, une entreprise individuelle est créée. Le jeune homme qui, rappelons-le, est mineur et non émancipé, n’a pas d’autre choix que de confier l’exploitation de cette entreprise à sa mère : cette dernière est donc officiellement déclarée comme telle auprès du registre du commerce et des sociétés (RCS).
2 ans plus tard, à la majorité du jeune homme, l’entreprise est radiée du RCS. Consécutivement, une autre entreprise est créée permettant au jeune homme de rependre personnellement l’exploitation de son site internet. 4 ans plus tard, il décide de céder son fonds de commerce et demande à bénéficier d’une exonération d’impôt sur le gain réalisé, ce que l’administration lui refuse.
Elle rappelle que le bénéfice de l’avantage fiscal est réservé aux exploitants individuels qui exercent l’activité à titre professionnel pendant les 5 ans qui précèdent la vente : ici, le jeune homme n’a exploité personnellement l’activité que pendant 4 ans, estime l’administration.
L’exploitant conteste en indiquant que si, pendant sa minorité, sa mère a assuré l’exploitation effective de l’entreprise, il n’en a pas moins participé au développement constant du site dont il est le créateur.
Certes, répond le juge qui indique que, si la participation du jeune homme au développement de l’entreprise n’est pas contestée, il n’avait pas pour autant la qualité d’exploitant pendant sa minorité. Il n’est devenu exploitant qu’à compter de sa majorité, soit 4 ans avant la vente de l’entreprise. En conséquence, le bénéfice de l’avantage fiscal est refusé, la condition d’exploitation personnelle pendant les 5 ans précédant la vente n’étant pas satisfaite.
Source : Arrêt de la Cour Administrative d’Appel de Bordeaux du 17 juillet 2017, n°15BX02108
Vente de l’entreprise : une exonération d’impôt réservée à l’exploitant © Copyright WebLex - 2017
Vente de titres de société et départ à la retraite : la fin d’un avantage fiscal ?
Vente de titres de société et départ à la retraite : à anticiper ?
A l’heure actuelle, si un dirigeant décide de vendre les titres de sa société dans l’hypothèse d’un départ à la retraite, le gain réalisé sera imposé à l’impôt sur le revenu, toutes conditions remplies, après application des abattements suivants : tout d’abord, un abattement fixe de 500 000 €, puis, ensuite, un abattement pour durée de détention de :
- 50 % si les titres sont détenus depuis plus d’1 an mais moins de 4 ans au moment de la vente ;
- 65 % si les titres sont détenus depuis plus de 4 ans mais moins de 8 ans au moment de la vente ;
- 85 % si les titres sont détenus depuis plus de 8 ans au moment de la vente.t
Prenons l’exemple d’un dirigeant qui vend des titres de société qu’il détient depuis 3 ans et qui réalise un gain de 600 000 €. Après application de l’abattement fixe (500 000 €) et de l’abattement pour durée de détention (50 %), il devra soumettre à l’impôt sur le revenu la somme de 50 000 €.
Notez bien que les abattements mentionnés plus haut ne sont applicables que pour le calcul de l’impôt sur le revenu, pas pour celui des prélèvements sociaux. Si nous reprenons notre exemple, les prélèvements sociaux seront dus au taux global de 15,5 % sur la totalité du gain réalisé, soit 600 000 €.
Ces abattements spécifiques sont malheureusement amenés à disparaître : ils ne s’appliqueront plus aux ventes de titres intervenant à partir du 1er janvier 2018, sauf à ce que la Loi de Finances à paraître en décembre 2017 prévoit une prorogation.
Conséquence de cette disparition, seul l’abattement pour durée de détention de droit commun resterait applicable pour les ventes de titres réalisées à partir du 1er janvier 2018, soit :
- 50 % si les titres sont détenus depuis au moins 2 ans mais moins de 8 ans au moment de la vente ;
- 65 % si les titres sont détenus depuis plus de 8 ans au moment de la vente.
En l’absence de commentaires de l’administration à ce sujet, il paraît difficile d’anticiper les conséquences d’une telle suppression. Néanmoins, si dans le cadre d’un départ prochain à la retraite vous envisagiez de céder les titres de votre société, il peut être opportun d’anticiper un peu les choses afin que la vente intervienne, dans la mesure du possible, au plus tard le 31 décembre 2017 !
Source : BOFiP-Impôts-BOI-RPPM-PVBMI-20-30-30
Vente de titres de société et départ à la retraite : la fin d’un avantage fiscal ? © Copyright WebLex - 2017
Taxe foncière et construction nouvelle : une exonération, sous conditions…
Taxe foncière et construction nouvelle exonérée : un délai de 90 jours à respecter
Une entreprise fait construire un immeuble et, à l’issue des travaux, adresse une demande écrite à l’administration pour demander à bénéficier de l’exonération temporaire de taxe foncière réservée aux constructions nouvelles. Ce que l’administration lui refuse !
Elle rappelle en effet que, pour bénéficier de cette exonération, le propriétaire doit informer l’administration de l’achèvement de la construction dans les 90 jours suivant la fin des travaux. Ici, le courrier l’informant de l’achèvement des travaux étant parvenu dans ses services au-delà du délai de 90 jours, elle est en droit de refuser le bénéfice de l’avantage fiscal à l’entreprise.
Mais le juge n’est pas du même avis : il précise que, pour apprécier le respect du délai de 90 jours, il faut se référer à la date d’envoi de la demande et non à la date de sa réception par les services fiscaux. L’entreprise ayant envoyé sa demande avant l’expiration du délai de 90 jours, la date à laquelle l’administration l’a réceptionnée importe peu : l’exonération temporaire de taxe foncière doit lui être accordée !
Source : Arrêt du Conseil d’Etat du 28 juillet 2017, n°397711
Taxe foncière et construction nouvelle : une exonération, sous conditions… © Copyright WebLex - 2017
TVA : la foire aux vins, une foire comme les autres ?
Accès à une foire aux vins : TVA à 10 ou 20 % ?
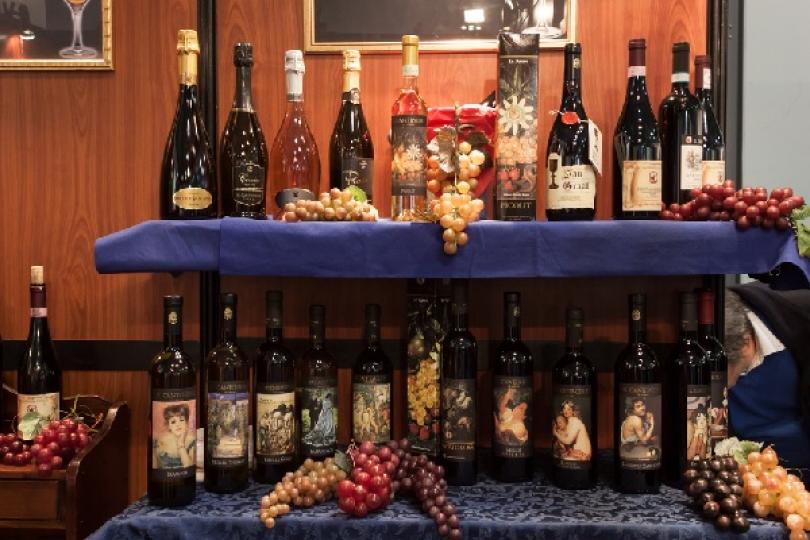
Une association organise tous les ans une foire aux vins. Pour y accéder, les visiteurs doivent payer un droit d’entrée de 13 €. L’association a soumis ce droit d’entrée à la TVA au taux de 20 %. Pensant avoir commis une erreur, elle a adressé une réclamation à l’administration pour demander l’application du taux de TVA réservé aux foires, c’est-à-dire le taux de 10 %.
Refus de l’administration, qui précise que la contrepartie du droit d’entrée payé par les visiteurs consiste en la remise d’un verre de vin et de plusieurs tickets (10) de dégustation, utilisables sur les stands des exposants : le droit d’entrée n’étant pas un droit d’accès, mais plutôt le prix d’un droit de consommation d’alcool, le taux de TVA de 10 % n’est pas applicable…
…ce que confirme le juge qui rappelle que, même si des prestations accessoires sont proposées dans le cadre de la manifestation, par exemple des animations, l’objet principal de la foire reste la dégustation de vins. Il faut donc faire application du taux normal de TVA de 20 %.
Source : Arrêt de la Cour Administrative d’Appel de Nancy du 1er juin 2017, n°15NC01930
TVA : la foire aux vins, une foire comme les autres ? © Copyright WebLex - 2017
Maître de l’affaire : un contrôle effectif de l’entreprise ?
Maître de l’affaire : une appréciation au cas par cas !
Une entreprise fait l’objet d’un contrôle fiscal à l’issue duquel l’administration prononce un rehaussement du résultat imposable. Dans le même temps, elle engage un contrôle fiscal de la situation personnelle du dirigeant et vient le taxer, au titre des revenus de capitaux mobiliers, pour les sommes qui correspondent au rehaussement du résultat de l’entreprise, et qu’elle qualifie de « revenus distribués ».
L’administration considère en effet que le dirigeant s’est comporté vis-à-vis de l’entreprise comme le « maître de l’affaire » : il doit donc être regardé comme étant le bénéficiaire des revenus réputés distribués par l’entreprise.
A tort, selon le dirigeant qui rappelle à l’administration qu’il n’est que l’interlocuteur des fournisseurs et que cela ne suffit pas, selon lui, à le qualifier de « maître de l’affaire ».
Certes, répond le juge qui rappelle toutefois que d’autres éléments tendent à prouver que le dirigeant a bien la maîtrise de l’affaire :
- il est gérant de droit, salarié de l’entreprise ;
- il est associé minoritaire de l’entreprise (il détient 70 des 150 parts) ;
- il est seul titulaire de la signature sur les comptes bancaires de l’entreprise.
Le faisceau d’indices étant suffisant pour établir la qualité de maître de l’affaire du dirigeant, le redressement fiscal est confirmé !
Source : Arrêt de la Cour Administrative d’Appel de Versailles du 6 juillet 2017, n°16VE02826
Maître de l’affaire : un contrôle effectif de l’entreprise ? © Copyright WebLex - 2017
Révision des valeurs locatives : êtes-vous concerné ?
Révision des valeurs locatives : détaillez votre avis de taxe foncière !
Les principaux impôts locaux (taxe foncière, taxe d’habitation et cotisation foncière des entreprises) sont déterminés à partir de la valeur locative cadastrale. Cette valeur locative cadastrale, censée correspondre au montant du loyer que toucherait le propriétaire de l’immeuble s’il décidait de le placer en location, n’avait pas été révisée depuis près de 40 ans.
Face à la nécessité de réformer le système pour l’adapter aux exigences contemporaines, et surtout pour tenir compte des prix du marché, il a été décidé, en 2010, d’initier une réforme qui a abouti à la détermination d’une valeur locative révisée applicable aux locaux professionnels depuis le 1er janvier 2017.
Si vous êtes propriétaire d’un local professionnel et que vous souhaitez savoir si cette nouvelle valeur locative révisée vous est applicable, il vous suffit de consulter votre avis de taxe foncière qui précise :
- en page 1 : « le montant de l’impôt prend en compte la révision des valeurs locatives des locaux professionnels » ;
- en bas à gauche de la page 4 : message indiquant le montant de lissage annuel ;
- dans le détail des cotisations de la page 4 : une ligne intitulée « Cotisation lissée ».
L’application de la valeur locative révisée peut conduire à une variation importante de votre cotisation de taxe foncière. Mais sachez néanmoins que ce n’est peut-être pas la seule explication : la différence entre votre cotisation 2016 et votre cotisation 2017 peut résulter également soit d’une modification de votre local (par exemple suite à l’ajout d’une construction), soit d’une évolution des taux d’imposition décidée par la collectivité territoriale sur le territoire de laquelle se trouve votre local.
Source : www.impots.gouv.fr
Révision des valeurs locatives : êtes-vous concerné ? © Copyright WebLex - 2017
Vente de titres de PME et avantage fiscal : pour quelle PME ?
Vente de titres d’une PME : l’impact d’une croissance externe
Depuis le 1er janvier 2013, lorsqu’une personne décide de vendre les titres d’une PME nouvelle, le gain réalisé est imposé à l’impôt sur le revenu, toutes conditions remplies, après application d’un abattement renforcé pour durée de détention fixé à :
- 50 % si les titres sont détenus depuis au moins 1 an et moins de 4 ans ;
- 65 % si les titres sont détenus depuis au moins 4 ans et moins de 8 ans ;
- 85 % si les titres sont détenus depuis au moins 8 ans.
Parmi les conditions à remplir, il faut que l’entreprise, dont les titres sont détenus, soit une PME nouvelle, c’est-à-dire une entreprise créée depuis moins de 10 ans au moment de l’achat des titres et qui ne soit pas issue d’une concentration, restructuration, extension ou reprise d’activité préexistante.
Si ces deux conditions sont remplies au moment de l’acquisition des titres, l’avantage fiscal est en principe acquis au moment de la vente (sous réserve du respect de toutes les conditions). Mais que se passe-t-il si l’entreprise acquiert un fonds de commerce plusieurs années après sa création ?
Il vient de nous être précisé que le fait pour l’entreprise d’acheter un fonds de commerce plusieurs années après sa création est sans incidence sur l’application de l’abattement renforcé. A partir du moment où l’entreprise est réellement nouvelle au jour de sa création, les opérations de croissance externe qu’elle met en place (en achetant un fonds de commerce par exemple) ne viennent pas priver le vendeur des titres du bénéfice de l’avantage fiscal.
Source : Réponse ministérielle Deromedi du 7 septembre 2017, Sénat, n°00039
Vente de titres de PME et avantage fiscal : pour quelle PME ? © Copyright WebLex - 2017
Taxe sur les voitures de société : même pour les voitures utilisées sur circuit ?
Taxe sur les voitures de société : conduite sur circuit ≠ apprentissage de la conduite
Une société a fait l’acquisition de voitures de luxe (Aston Martin, Lamborghini, Ferrari, etc.) en vue d’organiser des stages de conduite sur circuit. Mais elle s’est abstenue de payer la taxe sur les voitures de société, ce que n’a pas manqué de relever l’administration fiscale qui, au contraire, l’a soumise à cette la taxe sur les voitures utilisées, s’agissant, selon elle, de voitures de société.
La société conteste, considérant que son activité consiste à enseigner la conduite automobile : selon elle, son activité d’organisation de stage de conduite sur circuit s’apparente à l’activité des auto-écoles qui organisent elles aussi des stages d’apprentissage de conduite.
De plus, elle précise que, comme les moniteurs d’auto-école, ses moniteurs ont suivi une formation spécifique et que, comme les voitures d’auto-école, ses voitures ont été adaptées pour permettre l’apprentissage de la conduite.
Certes, répond le juge, mais, pour autant, la société ne démontre pas que les stages de conduite qu’elle organise ont pour vocation d’améliorer la conduite des propriétaires de voitures de luxe. En cela, son activité s’apparente plus à une activité de loisirs qu’à une activité d’enseignement de la conduite. En conséquence, la taxe sur les voitures de société est due et le redressement fiscal est confirmé !
Profitons-en pour rappeler qu’il n’y aura pas, cette année, de taxe à déclarer et payer en novembre 2017 : la taxe due pour la période courant du 1er octobre 2016 au 30 septembre 2017 sera à payer en janvier 2018 et une taxation exceptionnelle correspondant au dernier trimestre 2017 devra aussi être payée en janvier 2018.
Source :
- Arrêt de la Cour Administrative d’Appel de Paris du 28 juin 2017, n°16PA01604
- www.impots.gouv.fr
Taxe sur les voitures de société : Porsche, Lamborghini, Ferrari… aussi ? © Copyright WebLex - 2017