Liquidation judiciaire : erreur de la banque en faveur de l’associé ?
Liquidation : 5 ans pour agir… à compter de quand ?
Une SCI est placée en liquidation judiciaire en 2008. Une banque, qui lui a consenti un prêt pour l’achat d’un immeuble, déclare sa créance auprès du liquidateur.
6 ans plus tard, au terme de la procédure collective, la banque réussit à obtenir le remboursement de 98,86 % de sa créance.
L’année d’après, en 2015, elle agit en justice pour obtenir le remboursement restant de sa créance contre un associé de la SCI liquidée, au prorata des droits de ce dernier dans le capital social de la SCI.
Mais, pour l’associé, l’action de la banque est irrecevable car prescrite. Il rappelle que la banque avait 5 ans pour agir à son encontre : pour lui, ce délai débute à compter du début de la procédure de liquidation qui a ici débuté 7 ans plus tôt.
Ce que conteste la banque : elle rappelle que sa créance n’a été définitivement admise à la procédure de liquidation qu’en 2010 et qu’elle a reçu le remboursement incomplet de sa créance en 2014. Son action en justice initiée en 2015 est donc parfaitement recevable.
« Non » persiste l’associé : il rappelle que la banque a déclaré sa créance dès le début de la procédure de liquidation et que le liquidateur a émis un certificat d’irrécouvrabilité. La banque savait donc dès 2008 qu’elle ne pourrait pas recouvrer totalement sa créance via la procédure de liquidation. C’est donc à partir de 2008 qu’elle pouvait engager une action contre lui et ce durant 5 ans. La banque ayant agi en justice 2015, elle a donc agi 2 ans trop tard. Ce que confirme le juge.
Source : Arrêt de la Cour de cassation, chambre commerciale, du 20 mars 2019, n° 17-18924
Liquidation judiciaire : erreur de la banque en faveur de l’associé ? © Copyright WebLex - 2019
Embaucher un apprenti : quels avantages (financiers, fiscaux, sociaux) ?
Embauche d’un apprenti : des avantages à connaître
- Sur le plan fiscal
Depuis le 1er janvier 2019, le crédit d’impôt apprentissage est supprimé, de même que le crédit d’impôt compétitivité emploi.
Hormis la déduction fiscale des salaires versés aux apprentis, il n’existe plus d’aide fiscale spécifique à l’embauche d’un apprenti.
- Sur le plan social
En fonction de l’âge de l’apprenti, ce dernier perçoit une rémunération déterminée en pourcentage du Smic (les heures supplémentaires sont, par contre, rémunérées dans les mêmes conditions que celles prévues pour tous les salariés de l’entreprise, étant précisé qu’un jeune de moins de 18 ans ne peut faire des heures supplémentaires que sur autorisation de l’inspection du travail, après avis conforme de la médecine du travail).
Depuis le 1er janvier 2019, il est possible de conclure un contrat d’apprentissage avec un jeune de 16 à 29 ans révolus. Il a donc fallu adapter le barème, dont les valeurs existantes ont, en outre, été modifiées. Désormais, la rémunération de l’apprenti est déterminée selon le tableau suivant :
|
Age |
1ère année |
2ème année |
3ème année |
|
Moins de 18 ans |
27 % du Smic (soit 477.0684 € pour l'année 2024) |
39 % du Smic (soit 689.0988 € pour l'année 2024) |
55 % du Smic (soit 971.806 € pour l'année 2024) |
|
De 18 à 20 ans |
43 % du Smic (soit 759.7756 € pour l'année 2024) |
51 % du Smic (soit 901.1292 € pour l'année 2024) |
67 % du Smic (soit 1183.8364 € pour l'année 2024) |
|
De 20 à 25 ans |
53 % du Smic * (soit 936.4676 € pour l'année 2024) |
61 % du Smic * (soit 1077.8212 € pour l'année 2024) |
78 % du Smic * (soit 1378.1976 € pour l'année 2024) |
|
A partir de 26 ans |
100 % du Smic * (soit 1766.92 € pour l'année 2024) |
||
|
* ou du salaire minimum conventionnel correspondant à l’emploi occupé |
|||
Au niveau des charges sociales, depuis le 1er janvier 2019, il n’y a plus d’exonération spécifique pour les contrats d’apprentissage conclus par les entreprises (hormis le bénéfice de la réduction générale de cotisations sociales appliquée aux bas salaires). Et les cotisations sociales sont calculées sur la base de la rémunération réelle perçue par l’apprenti (les bases forfaitaires de cotisations ont été supprimées).
- Sur le plan financier
Depuis le 1er janvier 2019, les aides à l’apprentissage (prime à l’apprentissage des TPE et aide à l’apprentissage des PME, crédit d’impôt apprentissage, prime destinée à compenser les dépenses supplémentaires ou le manque à gagner pouvant résulter de la formation d’un apprenti handicapé) sont supprimées, de même que le crédit d’impôt compétitivité emploi.
Il ne restera qu’une aide unique au bénéfice des PME (de moins de 250 salariés) réservée au seul cas où le diplôme préparé équivaut au plus au niveau Bac.
Cette aide, versée mensuellement par l’Agence de services et de paiement (ASP), est fixée à :
- 4 125 € maximum pour la 1ère année d’exécution du contrat d’apprentissage, soit un montant mensuel de 343,75 € ;
- 2 000 € maximum pour la 2ème année d’exécution du contrat d’apprentissage, soit un montant mensuel de 166,67 € ;
- 1 200 € maximum pour la 3ème année d’exécution du contrat d’apprentissage, soit un montant mensuel de 100 €.
Pour l’année 2019, le bénéfice de l’aide est subordonné à l’enregistrement du contrat d’apprentissage par la chambre consulaire dont vous relevez (chambre de métiers, chambre d’agriculture, chambre de commerce et d’industrie) et à sa transmission au ministre de la formation professionnelle via le site : www.alternance.emploi.gouv.fr. A partir du 1er janvier 2020, le contrat d’apprentissage ne sera plus enregistré par la chambre consulaire dont vous relevez. Il vous faudra alors déposer le contrat auprès de votre opérateur de compétences. Vous continuerez néanmoins de transmettre le contrat via le site : www.alternance.emploi.gouv.fr.
Source : Actualité BOFiP-BA-BNC-BIC-IS – Suppression du dispositif du crédit d’impôt en faveur de l’apprentissage
Embaucher un apprenti : quels avantages (financiers, fiscaux, sociaux) ? © Copyright WebLex - 2019
Agriculteurs : des abattoirs bientôt… mobiles ?
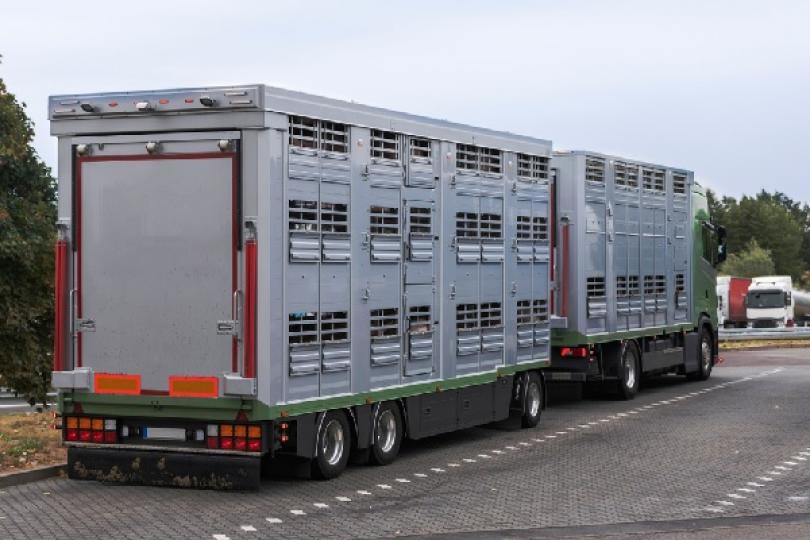
Abattoirs mobiles = agrément préfectoral !
La Loi Alimentation, votée le 30 octobre 2018, comporte un dispositif visant à expérimenter, pour une durée de 4 ans à compter du 16 avril 2019, le recours à des dispositifs d’abattoirs mobiles. Pour mémoire, l’objectif recherché est d’écourter le temps de trajet entre les fermes et les abattoirs pour réduire le transport et la souffrance animale.
Cette expérimentation sera menée par le Ministère de l’Agriculture et les informations recueillies dans le rapport d’évaluation seront anonymisées.
Le Gouvernement vient de préciser que si vous souhaitiez participer à cette expérimentation, il vous faut préalablement obtenir un agrément préfectoral et respecter l’ensemble de la réglementation applicable à l’activité d’abattage.
Par ailleurs, il faut transmettre au Préfet un dossier (dont le contenu sera fixé par un arrêté non paru à l’heure où nous rédigeons cet article) comportant l’engagement :
- de signer un protocole permettant l'organisation de l'inspection sanitaire, ainsi que des contrôles,
- de communiquer les informations nécessaires à l'évaluation de l'expérimentation.
Source : Décret n° 2019-324 du 15 avril 2019 relatif à l'expérimentation de dispositifs d'abattoirs mobiles
Agriculteurs : des abattoirs bientôt… mobiles ? © Copyright WebLex - 2019
SAFER : maison = pas de droit de préemption ?
Droit de préemption de la SAFER : s’il y a une maison d’habitation...
Un particulier met en vente sa propriété de 8 parcelles qui comporte des terres, des prés, des landes, des bois, ainsi qu’une maison à rénover et un terrain constructible.
Un potentiel acquéreur se montre intéressé et un compromis de vente est signé. La SAFER fait alors savoir qu’elle souhaite préempter la propriété.
Le vendeur sollicite l’annulation de cette décision, préférant vendre à l’acquéreur évincé. Il rappelle alors que la SAFER ne peut pas préempter un terrain en cas de vente de bâtiments d’habitation ne faisant pas partie d’une exploitation agricole. Suivant ce principe, en présence d’une vente globale de biens immobiliers, comportant un bâtiment d'habitation échappant à son droit de préemption, la SAFER ne peut pas faire valoir son droit de préemption.
Ce qui est le cas ici, selon le vendeur : il rappelle que sa propriété comporte une maison à rénover qui ne fait pas partie de l’exploitation agricole, ce qui interdit à la SAFER de préempter.
Mais la SAFER répond que, au regard de la surface totale de la propriété, celle affectée à l’activité agricole est très largement supérieure à celle sur laquelle est édifiée la maison à rénover. Elle peut donc tout de même utiliser son droit de préemption…
… à tort, selon le juge, qui confirme le raisonnement du vendeur : la préemption effectuée par la SAFER est donc annulée.
Source : Arrêt de la Cour de cassation, 3ème chambre civile, du 28 mars 2019, n° 18-11722
SAFER : maison = pas de droit de préemption ? © Copyright WebLex - 2019
Loi pour la protection de l’agriculture littorale : de quoi ça parle ?

Loi pour la protection de l’agriculture littorale : activités conchylicoles
Pour mémoire, les activités conchylicoles visent à l’élevage de coquillages (huîtres, moules, palourdes, coquilles Saint-Jacques, coques, etc.).
Pour protéger ces activités de la pression foncière, la Loi prévoit que lorsqu'une société d'aménagement foncier et d'établissement rural (SAFER) met en vente un terrain ou un bâtiment qui abritait une activité conchylicole, elle doit le céder en priorité à un candidat s'engageant à poursuivre une activité conchylicole pour une durée minimale de 10 ans.
Loi pour la protection de l’agriculture littorale : droit de préemption de la SAFER
Toujours pour protéger les activités agricoles situées en zone littorale, la Loi renforce le droit de préemption des SAFER.
Tout d’abord, elle prévoit que, dans les communes littorales, le droit de préemption de la SAFER peut être exercé en cas de vente des bâtiments qui ont été utilisés pour l'exploitation de « cultures marines » exigeant la proximité immédiate de l'eau, au cours des 20 années qui ont précédé la vente. L’objectif est d’affecter ces bâtiments à l'exploitation de cultures marines.
Notez que la Loi vise les « cultures marines » afin de protéger, en plus des activités conchylicoles, la pisciculture, l'algoculture, ainsi que la production de vers marins, de phytoplanctons et de zooplanctons.
En outre, sachez que ce dispositif s’intéresse aussi au mécanisme de la révision qui permet à la SAFER de faire baisser le prix de vente.
La Loi prévoit, en effet, que les SAFER ne peuvent pas recourir au mécanisme de révision du prix de vente pour les bâtiments qui ont été utilisés pour l'exploitation de « cultures marines » lorsqu’ils ont fait l’objet d’un changement de destination, sauf si ce changement de destination a été effectué :
- au cours des 20 dernières années ;
- en violation des règles d’urbanisme.
Concrètement, si un bâtiment ostréicole a été transformé, en toute légalité, en habitation lors des 20 dernières années précédant la vente, la SAFER pourra le préempter à l’occasion de sa vente pour lui rendre un usage, par exemple, ostréicole. Dans ce cas, elle devra accepter de payer le prix exigé par le vendeur.
Dans la même logique que l’extension du champ du droit de préemption des SAFER dans les communes littorales, la Loi prévoit qu’elles peuvent préempter les bâtiments utilisés pour une activité « agricole » au cours des 20 dernières années. Les SAFER peuvent alors préempter ces bâtiments pour leur rendre un usage agricole.
Dans cette situation, là encore, les SAFER ne pourront pas recourir au mécanisme de révision du prix de vente lorsque le bâtiment préempté a fait l’objet d’un changement de destination, sauf si ce changement de destination a été effectué :
- au cours des 20 dernières années ;
- en violation des règles d’urbanisme.
Loi pour la protection de l’agriculture littorale : exploitation de marais salants
La Loi comporte une mesure qui reconnaît que l’exploitation de marais salants a un caractère « agricole » (jusqu’à présent ce n’était pas le cas).
Par conséquent, les bâtiments ayant servi à une activité salicole au cours des 20 dernières années pourront désormais être préemptés par les SAFER.
En outre, les professionnels de ce secteur pourront désormais accéder à des dispositifs agricoles dont ils étaient jusqu’alors privés : aides à l’installation, aides à la formation, exonération de la taxe foncière des bâtiments salicoles, etc.
Source : Loi n° 2019-469 du 20 mai 2019 pour la protection foncière des activités agricoles et des cultures marines en zone littorale
Loi pour la protection de l’agriculture littorale : de quoi ça parle ? © Copyright WebLex - 2019

Loi Pacte : de quoi ça parle ?
Loi Pacte : des mesures pour faciliter la création d’entreprise
Pour faciliter la création d’entreprise, la Loi PACTE simplifie les démarches de création, de modification et de cessation d’entreprise via un guichet unique, en ligne, dont la mise en place est prévue pour au plus tard le 1er janvier 2021.
Loi Pacte : des mesures pour optimiser la gestion des entreprises
- Du nouveau concernant les seuils d’effectifs
La Loi PACTE entend rationnaliser les seuils d’effectifs, à compter du 1er janvier 2020 : si 3 niveaux principaux de seuils d’effectifs sont toujours prévus (à savoir 11, 50 et 250 salariés), la Loi aménage certains seuils intermédiaires.
Elle relève certains seuils, comme par exemple, le seuil d’effectif à partir duquel l’entreprise a l’obligation d’établir un règlement intérieur qui passe de 20 à 50 salariés, tout comme les seuils de 20 salariés pour l’assujettissement à la cotisation FNAL de 0,50 % ou pour l’assujettissement à la participation de l’employeur à l’effort de construction, ou encore le seuil de salariés qui permet à une entreprise artisanale de rester immatriculée au répertoire des métiers qui passe de 50 à 250 salariés.
Par ailleurs, un mécanisme de lissage des effets de seuil d’effectif sur 5 ans est prévu.
- Du nouveau pour l’épargne salariale
La Loi PACTE entend rendre plus attractifs les dispositifs d’épargne salariale que sont l’intéressement, la participation des salariés aux résultats de l’entreprise, les plans d’épargne salariale et l’actionnariat salarié.
Au rang des nouveautés, soulignons notamment :
- l’accès (sous conditions) du partenaire de PACS du dirigeant aux dispositifs d’épargne salariale ;
- l’aménagement des règles de calcul de la participation et de l’intéressement ;
- la mise en place possible d’un intéressement de projet interne à l’entreprise ;
- la possibilité pour l’entreprise d’effectuer des versements dans un plan d’épargne entreprise, sans versements des salariés correspondants, pour autant qu’ils servent à l’acquisition d’actions émises par l’entreprise ;
- la mise en place d’un plan d’épargne retraite collectif sans plan d’épargne entreprise préalable.
- Du nouveau pour le statut du conjoint du chef d’entreprise
Le chef d’une entreprise artisanale, commerciale, libérale ou agricole doit procéder à une déclaration lorsque son conjoint exerce une activité régulière dans l’entreprise et choisir le statut « collaborateur », « associé » ou « salarié ». A défaut de déclaration ou en cas d’oubli de déclaration, le conjoint est réputé exercer sous le statut de conjoint salarié.
En ce qui concerne les sociétés, le statut du conjoint collaborateur n’est autorisé qu'au conjoint du gérant associé unique ou du gérant associé majoritaire d'une SARL ou d’une SELARL, répondant jusqu’alors, à des conditions de seuils d’effectif fixées par décret. Cette condition d’effectif sera supprimée à compter du 1er janvier 2020.
- En matière de pratiques commerciales
La Loi PACTE contient plusieurs mesures relatives aux pratiques commerciales, et notamment les suivantes :
- l’amende prononcée à l’encontre d’une entreprise pour non-respect des délais de paiement devra désormais faire l’objet d’une publication dans un journal d’annonces légales ;
- pour accentuer la lutte contre les pratiques concurrentielles, les agents de la DGCCRF et de l’Autorité de la Concurrence pourront désormais avoir accès aux données conservées par les opérateurs des télécommunications.
- En matière d’accompagnement
De nombreuses mesures visent les experts-comptables et les commissaires aux comptes des entreprises.
L’une des mesures phares concerne notamment l’unification des seuils de désignation obligatoire d’un commissaire aux comptes (CAC). Toutes les sociétés, quelle que soit leur forme (SA, SCA, SNC, SARL, etc.), sont tenues de désigner un commissaire aux comptes, lorsqu’elles dépassent désormais, à la clôture d’un exercice social, 2 des 3 seuils suivants :
- total du bilan : 4 000 000 € ;
- montant du chiffre d’affaires hors taxes : 8 000 000 € ;
- nombre moyen de salariés au cours de l’exercice : 50.
Au-delà de cette obligation, les entreprises conservent la possibilité de désigner volontairement un commissaire aux comptes.
D’autres mesures visent plus spécifiquement les experts-comptables, et notamment la possibilité qui leur est désormais offerte d’exercer de nouvelles missions, comme par exemple en matière financière, de fiscalité, de protection sociale, de sécurité juridique, de responsabilité sociale et environnementale, de gestion des créances, etc.
Loi Pacte : des mesures pour les entreprises individuelles
Tout d’abord, et pour rappel, les travailleurs indépendants qui ne réalisent pas de chiffre d’affaires pendant au moins 2 ans peuvent être radiés de la Sécurité Sociale. Cette radiation peut être décidée par la Sécurité Sociale elle-même, sauf opposition de la part de l’entrepreneur dans un délai à définir.
Ensuite, lorsque son chiffre d’affaires a dépassé pendant 2 années civiles consécutives un montant annuel de 10 000 €, le micro-entrepreneur doit ouvrir un compte bancaire dédié à son activité.
Par ailleurs, les entrepreneurs sont incités à choisir entre l’entreprise individuelle (EI) ou l’entreprise individuelle à responsabilité limitée (EIRL) lors de la création de leur activité : l’objectif est de mettre en avant le statut protecteur de l’EIRL, ce qui oblige à diverses mesures d’adaptation et de simplification prises dans le cadre de la Loi PACTE (formalités d’affectation du patrimoine professionnel simplifiées, sanctions allégées en cas de cessation de paiement, etc.).
Enfin, la Loi Pacte prévoit qu’à défaut de statut déclaré, le conjoint d’un chef d’une entreprise artisanale, commerciale, agricole ou libérale est réputé avoir le statut de salarié (des précisions par un Décret à venir sont attendues).
Loi Pacte : des mesures pour les sociétés
- Création de la société et intérêt social
Par principe, l’objet social d’une société consiste à définir l’activité qui va être exploitée ou la profession qui va être exercée par la société créée par une collectivité d’associés qui met en commun les moyens pour poursuivre cet objectif.
La Loi PACTE précise que la société doit être gérée dans son intérêt social, en prenant en compte les enjeux sociaux et environnementaux de son activité. Cela suppose que toutes les décisions prises dans le cadre de l’exploitation le soient aussi à la lumière de ses enjeux sociaux et environnementaux pour qu’elles ne soient pas contraire à l’intérêt social.
La Loi PACTE élargit cette notion d’objet social à la raison d’être de la société, qui peut être précisée dans les statuts, et qui correspondra aux principes dont la société se dote et pour le respect desquels elle entend affecter des moyens dans la réalisation de son objet.
Cette raison d’être de la société, qui peut être précisée dans les statuts, n’est qu’une simple faculté, sauf si les associés optent pour le nouveau statut de « société à mission », créé par la Loi PACTE : ce statut suppose de mettre en avant, outre la recherche de profit, un capitalisme plus responsable par la matérialisation d’un ou plusieurs objectifs sociaux et/ou environnementaux que la société s’engage à poursuivre dans le cadre de son activité (dans des conditions à définir par Décret).
- Organisation de la société
Ici, plusieurs mesures de la Loi PACTE intéressent directement l’organisation de la société, son actionnariat et la rémunération des dirigeants.
S’agissant de la rémunération des dirigeants, il est admis que les administrateurs puissent percevoir une rémunération (ce que l’on appelait les « jetons de présence », mais cette notion est supprimée par la Loi PACTE). En plus de cette rémunération, il est désormais admis qu’un administrateur de société puisse aussi se voir attribuer des bons de souscription de parts de créateur d’entreprise.
S’agissant de l’actionnariat des sociétés, il est prévu un aménagement des règles d’attribution gratuites d’action, la possibilité pour une SAS d’offrir des titres à ses dirigeants et aux salariés, un assouplissement du régime d’attribution d’actions de préférence.
Enfin, plus spécialement dans les grandes entreprises, et notamment les sociétés anonymes, il est prévu une hausse du nombre d’administrateurs salariés et un renforcement de leur formation, et des dispositions spécifiques pour assurer une représentation équilibrée des hommes et des femmes à la direction des SA.
Loi Pacte : des mesures pour le financement des entreprises
En matière de financement des entreprises, deux mesures méritent d’être particulièrement soulignées qui visent spécifiquement les comptes courants d’associés et les prêts entre entreprises.
- S’agissant des comptes courants d’associés
Actuellement, une société peut recevoir des avances de fonds de la part de ses dirigeants et associés, sous réserve que, dans les SARL, les SA et les SAS, ils détiennent au moins 5 % du capital.
Cette condition est supprimée par la Loi PACTE.
Par ailleurs, alors que cette possibilité ne leur était pas offerte jusqu’à présent, les directeurs généraux, les directeurs généraux délégués et les présidents de SAS peuvent désormais effectuer des apports en comptes courants.
- S’agissant des prêts entre entreprises
Il est admis que les sociétés par actions (SA, SAS et SCA) et les SARL puissent consentir des prêts de mois de 2 ans à des entreprises avec lesquelles elles entretiennent des liens économiques, et pour autant que les comptes des sociétés prêteuses soient certifiés par un commissaire aux comptes.
La Loi PACTE revient sur ce dispositif, dont il faut noter qu’il rencontre peu de succès, avec pour objectif de l’encourager : elle ouvre ce dispositif à toutes les sociétés commerciales (soumises à la certification d’un commissaire aux comptes) et augmente la durée maximale des prêts à 3 ans.
Loi Pacte : des mesures pour favoriser l’innovation dans les entreprises
La Loi PACTE prévoit des mesures de protection des inventions des entreprises et crée, pour cela, la demande provisoire de brevet, modernise la réglementation du certificat d’utilité et permet de créer une procédure d’opposition aux brevets d’invention.
Par ailleurs, la Loi Pacte permet aussi à l’INPI de rejeter une demande de brevet en raison d’un défaut d’activité inventive ou d’application industrielle.
Pour lutter contre la contrefaçon, la Loi Pacte allonge le délai de l’action en contrefaçon : elle précise que cette action se prescrit par 5 ans « à compter du jour où le titulaire d’un droit a connu ou aurait dû connaître le dernier fait lui permettant de l’exercer » et non plus « à compter des faits qui en sont la cause ». En pratique, le délai pour agir en contrefaçon est donc allongé.
Enfin, la Loi Pacte comporte diverses mesures qui visent à améliorer la relation chercheur/entreprise et ne pas pénaliser un chercheur qui souhaite créer une entreprise (aide à la création d’entreprise, augmentation de la quotité de temps de travail qui peut être consacrée à une entreprise, augmentation des capacités de détention de parts sociales d’une entreprise, etc.).
La plupart de ces mesures devront faire l’objet d’une ordonnance qui aura pour objectif principal de réformer le droit des marques.
Loi Pacte : des mesures pour les entreprises en difficulté
La Loi Pacte comporte diverses mesures en matière de procédure collective et vise plus particulièrement à sécuriser les dirigeants d’entreprises en difficulté ou en cessation des paiements.
Elle prévoit ainsi, notamment :
- le maintien, par principe, du niveau de rémunération du dirigeant en redressement judiciaire qui n’est donc plus remis en cause systématiquement (en cas de liquidation judiciaire, cette rémunération reste fixée par le juge) ;
- la modernisation de la procédure de liquidation simplifiée pour la rendre plus rapide ;
- l’incitation au recours au rétablissement professionnel (qui permet à un entrepreneur individuel un effacement des dettes professionnelles sous conditions) ;
- la suppression de la mention de la liquidation judiciaire au casier judiciaire de l’entrepreneur ;
- l’interdiction pour un bailleur de réclamer au repreneur d’une entreprise en difficulté les arriérés de loyer (sauf en cas de vente isolée du bail ou du fonds de commerce en dehors d’un plan de cession).
Source : Loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises
Loi Pacte : de quoi ça parle ? © Copyright WebLex - 2019
Loi PACTE : de nouvelles missions pour les experts-comptables
Loi PACTE : focus sur les nouvelles prestations des experts-comptables
L’expertise comptable est une profession réglementée, ce qui suppose le respect d’un Code de déontologie et de normes professionnelles précises, l’inscription au tableau de l’Ordre des experts-comptables, une prestation de serment, un contrôle de l’activité, l’obligation de souscrire une assurance civile professionnelle, etc., et à qui la Loi confère une prérogative exclusive d’exercice de certaines missions.
Ces missions consistent à réviser, apprécier mais aussi tenir, centraliser, ouvrir, arrêter, surveiller, redresser ou consolider les comptabilités des entreprises clientes.
En plus de ces missions pour lesquels l’expert-comptable possède une prérogative, il existe d’autres missions que la profession peut réaliser, à titre accessoire, et apporter des solutions fiscales, sociales, juridiques les plus adaptées aux clients en fonction de leurs caractéristiques et de leurs besoins.
Les multiples missions dont sont chargées les experts-comptables, que ce soit à titre principal ou accessoire, font d’eux les partenaires privilégiés des dirigeants d’entreprise. Ce lien de confiance a été renforcé par la Loi Pacte qui permet aux experts-comptables de fournir de nouvelles prestations, à titre accessoire.
Ainsi, elle prévoit que les experts-comptables peuvent désormais réaliser, à titre accessoire, des travaux d’ordre financier, environnemental et numérique, qui s’ajoute à la possibilité qu’ils avaient de pouvoir effectuer des études d’ordre économique, administratif et statistique
Par ailleurs, la Loi PACTE autorise les professionnels de l'expertise comptable à procéder, à titre accessoire, pour le compte de leurs clients, au recouvrement amiable de leurs créances ou au paiement de leur dettes pour lequel un mandat de règlement leur aura été confié.
Pour réaliser ces missions, les experts-comptables doivent avoir préalablement conclu un contrat avec leurs clients qui leur permettra d’accéder à leurs comptes bancaires et dont les modalités seront précisées dans un Décret à venir.
Enfin, dans un souci de simplification des démarches, les experts-comptables sont dispensés de produire un mandat de leurs clients lorsqu’ils effectuent des démarches auprès des organismes fiscaux et sociaux (on parle de « mandat implicite »).
Loi PACTE : focus sur les rémunérations au succès
La Loi PACTE autorise, dans le respect des obligations déontologiques inhérentes à la profession d’expertise comptable, les rémunérations au succès.
Ainsi, et au même titre que les avocats notamment, les experts-comptables pourront désormais, sous réserve de l’avoir convenu avec leurs clients au préalable, moduler leurs honoraires en fonction des résultats de leurs travaux.
Attention : les missions de tenue de comptabilité, de révision comptable ou participant à l’établissement de l’assiette fiscale ou sociale du client ne peuvent pas donner lieu à une rémunération au succès.
Source : Loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises (articles 34, 35 et 37)
Loi PACTE : de nouvelles missions pour les experts-comptables © Copyright WebLex - 2019
Loi PACTE : en ce qui concerne l’audit des comptes
Loi PACTE : focus sur l’obligation de désigner un commissaire aux comptes
- Des seuils unifiés
La Loi PACTE unifie les seuils de désignation obligatoire d’un commissaire aux comptes (CAC) et les aligne sur les seuils européens.
Ainsi, sont seules tenues de désigner un CAC les sociétés, quelle que soit leur forme (SA, SCA, SNC, SARL, etc.), qui dépassent, à la clôture d’un exercice social, 2 des 3 seuils suivants :
- total du bilan : 4 000 000 € ;
- montant du chiffre d’affaires hors taxes : 8 000 000 € ;
- nombre moyen de salariés au cours de l’exercice : 50.
Tirant les conséquences de ces nouveaux seuils, la Loi PACTE indique que les sociétés n’ont plus besoin de désigner les premiers CAC dans leurs statuts lorsqu’elles ne sont plus concernées par l’obligation de désigner un CAC.
Même si les seuils précités ne sont pas atteints, la nomination d’un CAC peut être demandée en justice :
- dans une société par actions (SA, SAS, société en commandite par actions), par un ou plusieurs actionnaires représentant au moins 10 % du capital ;
- dans les autres sociétés, par un ou plusieurs associés, quel que soit le niveau de leur participation (dans une SNC ou une société en commandite simple), représentant au moins 10 % du capital (dans une SARL).
La Loi PACTE ajoute un cas de nomination d’un CAC : dans les SNC, SARL ou sociétés en commandite simple, les associés représentant au moins ¼ du capital peuvent demander au gérant la nomination d’un CAC.
Enfin, aucune disposition n’interdit à une société de désigner volontairement un CAC, même si elle n’y est pas tenue, comme c’était le cas jusqu’à présent.
- Pour les sociétés « contrôlantes »
Un dispositif a été créé pour éviter que certaines sociétés qui sont à la tête de « petits groupes » ne scindent leurs sociétés pour passer en dessous des seuils précités et ainsi ne soient pas tenues de désigner un CAC.
Ce dispositif prévoit qu’une société-mère soit tenue de désigner un CAC lorsque le groupe qu’elle forme avec ses filiales dépasse les seuils précités (sauf si cette société mère est elle-même contrôlée par une société qui a désigné un CAC).
- Pour les sociétés « contrôlées »
L’obligation de désigner un CAC s’impose aussi à une société « contrôlée » par une société tenue elle-même de désigner un CAC, si elle dépasse 2 des 3 seuils suivants (hors obligation d’établir des comptes consolidés) :
- total du bilan : 2 000 000 € ;
- montant du chiffre d’affaires hors taxes : 4 000 000 € ;
- nombre moyen de salariés au cours de l’exercice : 25.
Un même CAC peut être désigné à la fois dans la société contrôlée et dans la société contrôlante.
- Des incidences à connaître
Le CAC, dans le cadre de sa mission, est tenu de rédiger des rapports d’audit. La suppression de l’obligation de nommer un CAC, étendue à plus de sociétés, aura pour incidence que la rédaction de certains rapports sera dévolue aux organes de direction de la société.
Par ailleurs, et en dehors de ces nouvelles dispositions liées à l’obligation de désignation d’un CAC, il faut préciser que la Loi PACTE vient corriger une difficulté de publicité du rapport du CAC sur les comptes annuels lorsque l’entreprise a demandé un dépôt confidentiel de ses comptes. Dans ce cas, il est désormais prévu que le rapport du CAC ne soit pas rendu public. Et, dans l’hypothèse où cette confidentialité ne concerne que certains éléments, les documents rendus publics comporteront les mentions relatives à l’avis du CAC sur ces éléments.
Loi PACTE : création d’un audit légal « petites entreprises »
Certaines sociétés qui ont désigné (volontairement ou non) un CAC pourront choisir de bénéficier, en lieu et place d’une certification « classique », d’un « audit légal petites entreprises » (dit « audit légal PE ») au contenu allégé dont voici les caractéristiques.
Peuvent bénéficier de cet « audit légal PE » :
- les sociétés qui désignent volontairement un CAC ;
- les sociétés à la tête d’un petit groupe tenues de désigner un CAC car l’ensemble qu’elles forment avec leur groupe dépasse les seuils précités ;
- les sociétés contrôlées par une société et tenues de désigner un CAC car elle dépasse les seuils précités.
Dans le cadre de l’audit légal PE, la mission du CAC, dont le mandat peut être limité à 3 exercices (au lieu de 6 exercices), est allégée puisqu’il ne sera tenu d’établir que 2 rapports, à savoir :
- un rapport sur les comptes annuels de la société ;
- un rapport destiné aux dirigeants identifiant les risques financiers, comptables et de gestion auxquels est exposée la société ou, dans le cas d’une société contrôlante, le groupe qu’elle forme avec ses filiales.
Loi PACTE : à partir de quand ?
Toutes ces dispositions entreront en vigueur à compter du 1er exercice clos postérieurement au 27 mai 2019.
Les mandats en cours se poursuivront jusqu’à leur date d’expiration. Les sociétés qui ne dépassent pas les seuils précités (au titre de l’exercice clos avant le 27 mai 2019), et qui disposent déjà d’un CAC, pourront, en accord avec lui, choisir que ce dernier exécute son mandat jusqu’à son terme selon les modalités de l’audit légal PE.
Les nouveaux seuils prévus par la Loi PACTE ne s’appliqueront aux entreprises fiscalement domiciliées dans une collectivité d’Outre-Mer qu’à compter du 1er janvier 2021.
Loi PACTE : focus sur les (nouvelles) missions des CAC
La Loi PACTE permet aux CAC de fournir de nouvelles prestations autres que la certification des comptes.
Ils pourront désormais, par exemple, être missionnés dans le cadre de la mise en place du dispositif « Responsabilité Sociale des Entreprises (RSE) » dans une entreprise et fournir les attestations nécessaires, assurer des consultations et/ou des formations sur des sujets en lien avec l’information financière des entreprises, etc.
Sources :
- Loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises (articles 20 et 23)
- Décret n° 2019-514 du 24 mai 2019 fixant les seuils de désignation des commissaires aux comptes et les délais pour élaborer les normes d'exercice professionnel
Loi PACTE : en ce qui concerne l’audit des comptes © Copyright WebLex - 2019
Loi PACTE : quoi de neuf pour les agriculteurs ?

Loi PACTE : focus sur le reçu d’entreposage dans le secteur agricole
Dans le secteur agricole, pour les besoins du marché et garantir l’approvisionnement en blé ou en maïs, il a été créé le système de « warrant-récépissé » ou « certificat d’entreposage » : il s’agit du titre de propriété du blé ou du maïs.
Concrètement, le titulaire d’un certificat d’entreposage est le propriétaire de la marchandise mentionnée sur le certificat.
Mais le système actuel comporte de nombreux inconvénients et notamment l’impossibilité de remettre des certificats numériques.
Pour remédier à cela, la Loi PACTE crée le « reçu d’entreposage » (appelé aussi « warrant électronique ») dont la délivrance s’effectuera sur une plateforme Web.
Le reçu d’entreposage prend la forme d’une inscription dans un registre tenu par le gestionnaire de la future plateforme Web. Cette inscription précise les nom, profession et domicile du titulaire du reçu, ainsi que la nature des marchandises déposées et les indications propres à en établir l’identité et à en déterminer la valeur de remplacement.
La vente de la marchandise agricole résulte de l’inscription, sur ce registre, du nom de l’acquéreur qui devient titulaire du reçu d’entreposage. Une fois que la marchandise lui a été remise, le reçu correspondant à la marchandise vendue est radié du registre.
Notez également que le reçu pourra donner lieu à un gage.
Un Décret à venir précisera les conditions d’application de cette disposition.
Source : Loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises (article 80)
PACTE : quoi de neuf pour les agriculteurs ? © Copyright WebLex - 2019

Loi PACTE : quoi de neuf pour la reprise d’entreprise ?
Loi PACTE : focus sur le tutorat bénévolat
Actuellement, pour faciliter la transition lors de la cession d’une entreprise, il peut être conclu une prestation de tutorat rémunérée. Durant un certain temps, l’ancien dirigeant va rester présent dans l’entreprise et transmettre son expérience professionnelle à l’acquéreur.
La Loi PACTE prévoit qu’il peut désormais être conclue une prestation de tutorat bénévole. L’ancien chef d’entreprise effectue alors la même mission de transmission de son expérience, mais à titre gratuit.
Source : Loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises (article 10)
Loi PACTE : quoi de neuf pour la reprise d’entreprise ? © Copyright WebLex - 2019