
C’est l’histoire d’un couple qui, pour son impôt sur la fortune, parle d’exception…
Un couple est propriétaire d’une maison construite entièrement en bois en 1931 qui est la réplique de celle d’un président des Etats-Unis. Parce qu’il est soumis à l’impôt sur la fortune, il la déclare, mais pour un prix manifestement sous-évalué, estime l’administration fiscale…
… qui constate que la maison est tout de même d’une superficie de 844 m² avec un terrain attenant de 6 537 m². Après avoir comparé sa valeur avec celle d’autres biens immobiliers anciens situés dans le même secteur, elle a rectifié le montant de l’impôt sur la fortune du couple. Couple qui conteste toutefois ce redressement fiscal : l’administration a comparé ce qui n’est pas comparable, les biens comparés présentant des caractéristiques différentes de celles de leur maison, tant en termes de surface que de type de bien et d’année de construction.
Ce que confirme le juge, pour qui l’administration fiscale ne démontre pas la sous-évaluation de la valeur déclarée de cette maison. D’où l’annulation du redressement…
C’est l’histoire d’un propriétaire qui met plus d’un an à vendre sa résidence principale…
Suite à la vente de sa résidence principale, un propriétaire entend bénéficier de l’exonération fiscale du gain réalisé, comme c’est normalement le cas. Sauf qu’au moment de la vente, ce logement ne constituait plus sa résidence principale depuis longtemps (près de 18 mois), constate l’administration qui lui refuse donc cette exonération…
« Certes », répond le propriétaire, mais cette exonération s’applique même si le logement ne constituait plus sa résidence principale au jour de la vente, pour autant qu’il ait fait le nécessaire pour la vendre dans un délai normal. « Certes », répond l’administration, qui n’admet toutefois qu’un délai maximum de 12 mois… Sauf qu’ici, si la vente définitive a mis 18 mois, le compromis de vente a été signé bien avant…
Le logement n’étant pas resté vide très longtemps, l’exonération fiscale doit s’appliquer, ce que confirme le juge qui donne raison au propriétaire, constatant en outre qu’il a fait appel à un professionnel pour la vente de son logement.
C’est l’histoire d’une propriétaire qui optimise l’espace… et le montant de son impôt…
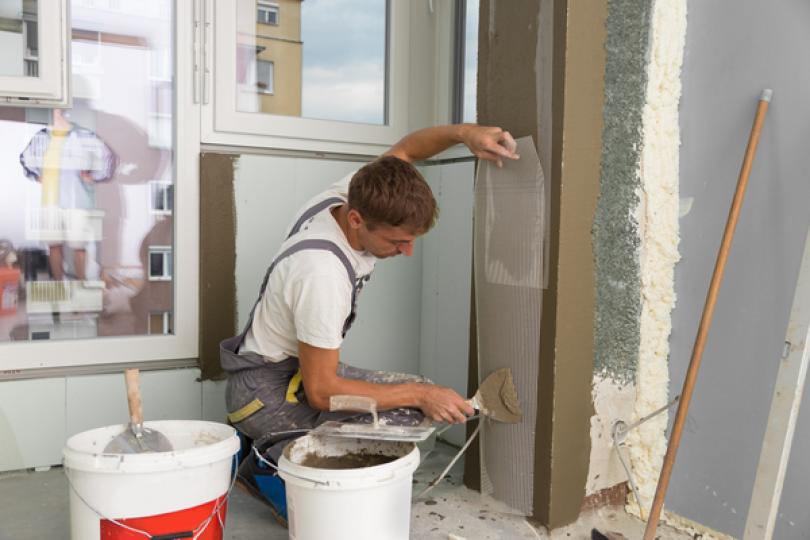
Une propriétaire décide de transformer le 6ème étage d’un immeuble, composé de 11 chambres de service, en 2 appartements destinés à la location et engage donc d’importants travaux. Des dépenses qu’elle déduit de ses revenus fonciers, s’agissant, selon elle, de simples travaux d’amélioration…
… d’agrandissement plutôt, constate l’administration au vu de l’ampleur des travaux engagés : suppression d’une partie d’un mur porteur, déplacement d’un poteau, remplacement de lucarnes et reprises des éléments de toiture situés à proximité, réfection de l’installation électrique et rénovation des plafonds. Ce qui caractérise bien des travaux d’agrandissement… non déductibles…
Pas pour le juge : les travaux ont été réalisés dans des chambres déjà habitables et équipées de sanitaires. Parce qu’ils n’ont ni apporté de modification importante au gros-œuvre, ni conduit à augmenter la surface habitable des locaux existants, les travaux réalisés équivalent à des travaux d’amélioration… déductibles !
C’est l’histoire d’une entreprise qui a gagné le beurre… et l’argent du beurre…
Après avoir réclamé à l’administration fiscale, à 3 reprises, le paiement d’une créance de crédit d’impôt recherche, une entreprise obtient finalement gain de cause… près de 4 ans plus tard ! Bien trop tard, conteste l’entreprise qui réclame des intérêts moratoires pour le temps perdu…
Selon elle, le délai de réponse de l’administration est inacceptable et justifie ces intérêts moratoires… que l’administration refuse de payer puisqu’elle a bien donné suite à la réclamation : tout juste consent-elle à indemniser l’entreprise pour compenser le retard du remboursement. Sauf que l’administration a gardé le silence pendant plus de 6 mois après la 1ère réclamation, maintient l’entreprise, ce qui pouvait légitimement lui laisser croire que sa demande était rejetée…
A raison, confirme le juge : parce qu’elle a finalement, plusieurs années après ce rejet, changé d’avis et remboursé les sommes réclamées, il condamne l’administration à verser des intérêts moratoires pour les 4 années d’attente !
C’est l’histoire d’un propriétaire qui vend une maison, exonérée d’impôt… et des terrains attenants (pas ?) exonérés d’impôt…
Un propriétaire vend sa maison et, parce qu’il pense respecter toutes les conditions, demande à bénéficier de l’exonération fiscale du gain réalisé à cette occasion. L’administration accepte… mais pas pour la totalité du prix de vente…
« Pourquoi ? », s’étonne (et conteste) le propriétaire. Parce qu’après examen plus attentif, il vend une maison… et des terrains à bâtir, constate l’administration, qui ne sont pas tous exonérés : si la maison et les terrains attenants peuvent bénéficier de l’exonération, les autres terrains à bâtir, plus éloignés de la maison, sont imposables. Ce que conteste le propriétaire qui refuse de faire une différence (fiscale) entre ces terrains…
« A tort », pour le juge qui constate, dans l’acte de vente, que les terrains éloignés sont destinés à la construction d’un futur lotissement disposant d’un accès distinct et indépendant de la maison d’habitation. Ils ne constituent donc pas des dépendances immédiates et nécessaires de l’habitation, exonérées d’impôt…
C’est l’histoire d’une entreprise qui exploite son activité depuis plus de 60 ans…
Une entreprise exploite un supermarché et se voit réclamer la taxe sur les surfaces commerciales (Tascom), normalement due… Sauf si l’établissement qu’elle occupe exploitait déjà une activité commerciale avant le 1er janvier 1960, souligne-t-elle…
Et justement, avant d’être un supermarché, son établissement exploitait une concession automobile depuis 1951… Mais pas de manière continue, conteste l’administration : s’il est vrai que la Tascom n'est pas due au titre d'un établissement exploitant une activité de commerce de détail avant le 1er janvier 1960, cela suppose que l’activité y ait été exercée depuis de façon continue. Or, ici, la concession automobile a été temporairement déplacée entre 1967 et 1968 pour réaliser des travaux de démolition et de reconstruction…
Ce qui justifie que la Tascom soit due, acquiesce le juge pour qui la condition d'exercice continu de l'activité n'est pas respectée : il s’agit ici d’un nouvel établissement, celui exploité avant 1960 ayant été détruit…
C’est l’histoire d’une société qui subit un problème informatique… puis un redressement fiscal…

Une société investit dans des équipements et, pour déduire cet investissement, constate normalement des amortissements qu’elle porte en déduction dans sa déclaration de résultat qu’elle envoie à l’administration. Sauf que son logiciel comptable a dysfonctionné : les amortissements n’ont pas été comptabilisés…
Qu’à cela ne tienne, réagit-elle : elle rectifie le problème, corrige l’erreur et dépose une déclaration de résultat rectificative. Déclaration rectificative que l’administration refuse de prendre en compte : pour elle, seuls les amortissements réellement effectués par la société, c’est-à-dire ceux régulièrement comptabilisés avant l’expiration du délai de déclaration des résultats, sont déductibles. Ce qui n’est pas le cas ici, selon l’administration…
… et selon le juge pour qui le dysfonctionnement du logiciel ne change rien à cette règle : les amortissements non comptabilisés du fait d’une erreur informatique ne sont pas « rattrapables »… et ne peuvent donc pas être déduits !
C’est l’histoire d’un couple qui veut payer ses impôts… séparément…
Parce qu’un époux réside temporairement à l’étranger, lui et son épouse décident de déclarer, chacun de leur côté, leurs revenus. Ce qui aboutit donc à une imposition séparée… plus avantageuse à leurs yeux…
Mais refusée par l’administration fiscale, laquelle rappelle qu’une telle imposition séparée n’est possible que si les époux, séparés de biens, ne vivent pas sous le même toit, ou qu’étant en instance de divorce, le juge les autorise à avoir des résidences séparées, ou encore qu’un des époux, chacun disposant alors de revenus distincts, a abandonné le domicile conjugal. Ici, rien de tout cela constate l’administration : les époux ne sont pas séparés de biens, ne sont pas en instance de divorce, n’ont pas été autorisés par un juge à résider séparément ou n’ont pas abandonné le domicile conjugal. D’où son refus…
… confirmé par le juge : un simple éloignement temporaire, notamment dû au fait que l’un des époux réside à l’étranger, ne permet pas une imposition séparée des époux.
C’est l’histoire d’un propriétaire pour qui une péniche n’est pas (pour le moment ?) une maison…
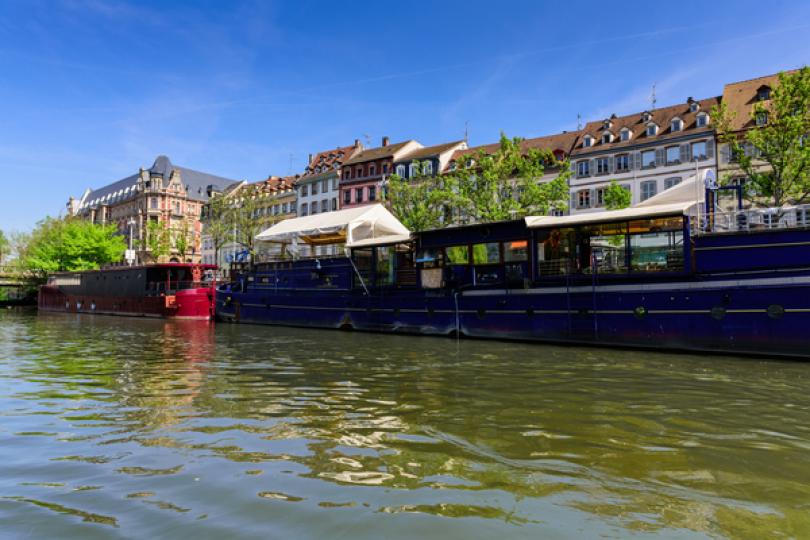
Le propriétaire d’une péniche, amarrée à quai, la déclare pour le calcul de son impôt sur la fortune immobilière (IFI). Mais vu le montant à payer, il revient sur sa déclaration : même s’il l’habite en permanence, il estime que ce n’est pas un « bien immobilier » imposable…
En effet, considère-t-il, ce n’est en définitive qu’un bateau… qui n’a donc pas à être soumis à l’IFI ! Péniche qui n’est toutefois pas motorisée, qui ne peut être déplacée qu’au moyen d’un remorquage et qui est aménagée pour l’habitation, constate l’administration fiscale. D’autant, poursuit-elle, que le propriétaire s’acquitte d’une taxe foncière sur les propriétés « bâties ». Ce qui confirme que c’est donc un bien « immobilier », effectivement imposable à l’IFI…
« Non ! », estime le juge qui donne ici raison au propriétaire, contre l’avis de l’administration fiscale : pour lui, la péniche n’est pas une « maison »… et n’est donc pas soumise à l’IFI ! Une décision du juge qui mériterait toutefois d’être confirmée…
C’est l’histoire d’un propriétaire qui, vu le montant de son impôt, souhaite changer d’avis…
Un propriétaire mentionne les loyers qu’il a perçus de ses locations dans sa déclaration de revenus. En optant pour ce mode de déclaration simplifié (microfoncier), il renonce à déduire les charges foncières. Mais, vu le montant de l’impôt qui en résulte, il change d’avis… et dépose une réclamation fiscale en ce sens…
… que l’administration fiscale refuse de prendre en compte : choisir de déduire les charges foncières (et donc opter pour un régime réel d’imposition) doit se faire au plus tard dans le délai prévu pour le dépôt de sa déclaration de revenus. Pas après… Or, ici, force est de constater, relève l’administration, que la réclamation du propriétaire a été déposée bien après l’expiration de ce délai…
… mais malgré tout dans le délai légal de réclamation, qui expire 2 ans après le dépôt de la déclaration de revenus, rappelle le juge qui donne ici raison au propriétaire : parce qu’il a bien déposé sa réclamation dans ce délai légal, son impôt doit donc être recalculé au plus juste !

