Impôt sur le revenu 2022 : et si vous bénéficiez d’un remboursement ?

Remboursement de l’IR, mode d’emploi
La période de déclaration des revenus 2021 est clôturée. A la suite du calcul de votre impôt sur le revenu définitif, vous allez savoir si vous pouvez bénéficier d’un remboursement.
- Les situations visées
Ce remboursement concerne 2 situations particulières :
- la première vise la restitution de crédits d’impôt pour les dépenses effectuées en 2021 auxquels vous êtes éligible ; c’est le cas, par exemple, si vous avez engagé des dépenses liées à la garde de vos enfants, à l’emploi d’un salarié à domicile, etc. ;
- la seconde concerne le trop-versé d’impôt : en pratique, il s’agit de la situation dans laquelle le montant de votre prélèvement à la source est supérieur au montant total de l’impôt dû.
- Quand ?
En principe, le remboursement s’effectue soit le 21 juillet 2022, soit le 2 août 2022.
- Comment obtenir ce remboursement
Vous n’avez aucune démarche à effectuer : le remboursement, si vous y êtes éligible, est automatique.
Il s’effectue prioritairement par virement, si l’administration fiscale dispose de vos coordonnées bancaires, ou par chèque.
Pour plus d’informations, cliquez ici.
- Communiqué de presse du ministère de l’Economie du 18 juillet 2022, n° 16
Lutte contre la maltraitance animale : des obligations renforcées pour les propriétaires

Lutte contre la maltraitance animale : des précisions à connaître…
Pour rappel, à compter du 1er octobre 2022, pour lutter contre la maltraitance animale, l’acquéreur d’un animal de compagnie va devoir posséder un certificat d’engagement et de connaissance.
Il vient d’être précisé :
- qu’outre les chiens et les chats, le certificat est requis pour les furets et les lagomorphes (lapins et lièvres) ;
- le certificat est délivré pour chaque espèce, par une personne ayant la formation ou la certification requise ;
- le certificat comporte une mention manuscrite par laquelle l’acquéreur s'engage expressément à respecter les besoins de l'animal ;
- le contenu du certificat varie selon l’espèce vendue.
Toujours pour lutter contre la maltraitance animale, les règles relatives au placement d’un animal de compagnie auprès de familles d’accueil sont modifiées. Ce placement donne lieu à la signature d’un contrat d’accueil qui comporte des informations essentielles, dont la nature vient d’être précisée :
- identification, description et provenance de l'animal ;
- besoins physiologiques, comportementaux et médicaux de l'animal confié ;
- attestation d'assurance en responsabilité civile de la famille d'accueil ;
- etc.
Les modalités de publication des offres de cession en ligne d’animaux de compagnie sont également renforcées à compter du 1er juillet 2023. Ainsi, il est prévu :
- qu’une rubrique spécifique doit comporter des messages de sensibilisation et d’information relatifs à l’acte d’acquisition d’un animal (leur contenu sera précisé ultérieurement) ;
- que l’annonce doit être publiée après une vérification de l’annonceur (validité de l'enregistrement de l'animal sur le fichier national d'identification des carnivores domestiques, identité du propriétaire de l’animal, etc.) ; l’annonce doit comporter la mention « annonce vérifiée ».
Enfin, l’obligation d’attester de connaissance des besoins spécifiques pour les détenteurs d’équidés (chevaux, ânes, poneys, etc.) dans un cadre professionnel peut se faire :
- soit en justifiant d'une expérience professionnelle au contact direct d'équidés, d'une durée minimale de 18 mois au moment de l'acquisition ;
- soit en justifiant de la possession d'un diplôme, titre ou certificat figurant sur une liste qui sera fixée ultérieurement.
Dans un cadre non-professionnel, cette obligation est respectée par l’obtention du certificat d’engagement et de connaissance. Il sera délivré par les organismes professionnels de la filière équine figurant sur une liste fixée par un arrêté ministériel à venir ou par un vétérinaire.
Notez que cette obligation s’appliquera à compter du 31 décembre 2022. Les professionnels qui détiendront un équidé à cette date seront présumés y satisfaire.
- Décret n° 2022-1012 du 18 juillet 2022 relatif à la protection des animaux de compagnie et des équidés contre la maltraitance animale
- Actualité du ministère de l’Agriculture du 19 juillet 2022
Chèques-vacances : avantage au péage !

Péages et chèques-vacances : une remise du 14 juillet au 15 septembre 2022
Pour profiter de la remise de 10 % au franchissement de la barrière de péage, voici les conditions préalables à remplir :
- les automobilistes doivent disposer d’un badge de télépéage ;
- ils doivent être titulaires de chèques-vacances ;
- les chèques-vacances doivent impérativement être crédités en ligne, sur le badge, entre le 14 juillet et le 15 septembre 2022.
Si l’automobiliste remplit ces conditions, un crédit de 10 % de la somme acquittée est porté sur son badge au passage de la barrière et pourra être utilisé sans limite de temps.
Si l’automobiliste ne possède pas de badge, il est possible d’en faire la demande directement auprès des sociétés d’autoroute. Aucun frais n’est dû lors de la souscription.
Renseignez-vous auprès de la société d’autoroute qui exploite celle qui se trouve sur votre itinéraire afin de savoir si ce dispositif est applicable.
- Actualité du 15 juillet 2022 du site Service-Public.fr
Remise carburant : c’est fini ?

Prolongation de la remise carburant jusqu’au 31 août 2022 !
Pour rappel, pour faire face à la hausse exceptionnelle des prix des carburants, une remise de 15 centimes d’euro hors taxes par litre a été mise en place par le gouvernement.
Concrètement, avec la TVA, la réduction effective du prix à la pompe atteint :
- 18 centimes d’euro par litre en France continentale ;
- 17 centimes d’euro par litre en Corse ;
- 15 centimes d’euro par litre en Outre-mer.
Cette réduction, qui s'applique à tous les carburants, prendra fin le 31 août 2022 (au lieu du 31 juillet 2022).
Notez qu’elle sera remplacée à partir du 1er septembre 2022 par un autre dispositif, actuellement discuté dans le cadre du projet de loi sur le pouvoir d’achat.
Par ailleurs, les petites stations-services indépendantes (qui vendent moins de 50 m3 par mois de carburants et qui sont propriétaires de leur fonds de commerce) qui étaient susceptibles de ne pas avoir de carburant remisé au 1er avril 2022 et qui, de ce fait, ont bénéficié d’une avance forfaitaire de 3 000 € ou de 6 000 € versée par l’Agence de services et de paiement (ASP) ont désormais jusqu’au 16 octobre 2022 pour la rembourser (contre le 16 septembre 2022 initialement).
- Décret n° 2022-1042 du 23 juillet 2022 modifiant le décret n° 2022-423 du 25 mars 2022 relatif à l’aide exceptionnelle à l’acquisition de carburants
- Actualité de service-public.fr du 25 juillet 2022
Incendies en Gironde : une aide d’urgence pour les travailleurs indépendants
Une aide financière exceptionnelle pour les travailleurs indépendants
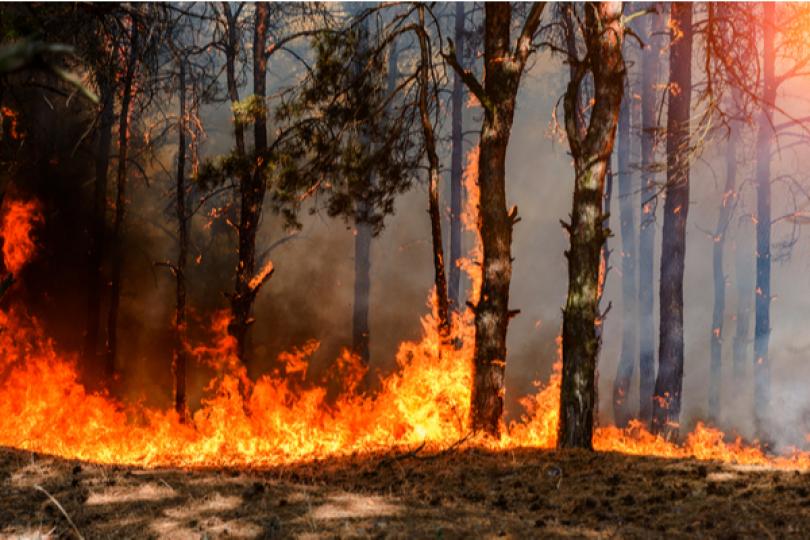
Grâce au plan « catastrophe et intempéries », les travailleurs indépendants actifs ayant subi des dommages en raison des incendies (que cela concerne leurs locaux professionnels, leurs outils de production et/ou leur domicile principal) peuvent demander une aide financière exceptionnelle pour répondre à leurs besoins les plus urgents.
A toutes fins utiles, retenez :
- qu’il n’est pas nécessaire que l’événement soit qualifié de « catastrophe naturelle » pour prétendre à cette aide ;
- que le chef d’entreprise doit cotiser en qualité d’indépendant.
Pour en bénéficier, il suffira de :
- vous connecter à votre espace personnel urssaf.fr ;
- transmettre votre demande par messagerie : Nouveau message → Un autre sujet (informations, documents ou justificatifs) → Solliciter l’action sociale du Conseil de la Protection Sociale des Travailleurs Indépendants (CPSTI).
Vous retrouverez ici les détails de cette aide, ainsi que le formulaire de demande.
- Actualité de l’Urssaf : Incendies en Gironde en juillet 2022 : aide de l’action sociale pour les travailleurs indépendants
Rémunération d’un dirigeant de société : quelle fiscalité ?
Dirigeant de société : qu’est-ce qu’un « complément de rémunération » ?
Le dirigeant de plusieurs sociétés membres d’un même groupe achète des actions de la société mère à titre préférentiel. Cet avantage lui est consenti par une société membre du groupe dont il n’est pas salarié, ainsi que par une actionnaire « de référence » contrôlant la société mère.
A la suite d’un contrôle fiscal, l’administration estime que cet avantage constitue, en réalité, un complément de rémunération du dirigeant, imposable par conséquent dans la catégorie des traitements et salaires (TS).
Mais ce n’est pas l’avis du dirigeant : il rappelle, en effet, qu’il n’est salarié ni de la société qui lui a consenti cet avantage, ni de la société mère elle-même. Dès lors, l’acquisition à titre préférentiel d’actions de celle-ci ne constitue pas un complément de rémunération…
« Faux », tranche le juge : ici, l’avantage consenti, c’est-à-dire la possibilité d’acheter des actions de la société mère à titre préférentiel, vise à rétribuer le dirigeant pour les fonctions qu’il exerce au sein du groupe.
Dès lors, il constitue bien un « complément de rémunération » imposable à l’impôt sur le revenu dans la catégorie des TS.
- Arrêt du Conseil d’Etat du 19 juillet 2022, n° 456671
Voyage en avion : quand la valise est perdue ou abîmée…

Valise retardée : les actions possibles
Tout d’abord, sachez qu’une valise est considérée comme « retardée » lorsqu’elle n’est pas présente à la descente de l’avion, mais qu’elle est remise à son propriétaire ultérieurement et gratuitement.
Si vous constatez l’absence de votre valise à votre arrivée, vous devez tout de suite la signaler au guichet de la compagnie aérienne qui a effectué le vol.
N’hésitez pas à la signaler ensuite sur son site Web, pour vous assurer que votre réclamation est bien enregistrée.
Par ailleurs, si l’absence de votre bagage vous a obligé à acheter des produits de première nécessité (produits d'hygiène, sous-vêtements, etc.), il est possible d’en demander le remboursement à la compagnie aérienne.
Pour cela, il faut présenter des preuves d’achat (factures avec le nom du magasin, la date, le détail des articles, etc.). Notez que les tickets de paiement effectués par carte bancaire ne sont pas suffisants.
Valise perdue : les actions possibles
Votre valise est considérée comme « perdue » lorsqu’elle n’est pas arrivée à sa destination dans les 21 jours qui suivent la date à laquelle elle aurait dû arriver.
Une fois la notification de la perte de la valise reçue, vous devez adresser une demande écrite à la compagnie aérienne en joignant les factures d'achat des biens perdus pour être indemnisé dans un délai de 14 jours ou 21 jours, selon la réglementation applicable (Convention de Vienne ou convention de Varsovie).
Si vous ne disposez pas de justificatifs, un dédommagement au poids peut vous être proposé.
Valise abîmée : les actions possibles
Une fois arrivée à destination, vous constatez que votre valise est abîmée : vous pouvez réclamer le remboursement de son prix, ainsi que des biens éventuellement détériorés.
Pour cela, vous devez écrire à la compagnie aérienne dans un délai de 3 ou 7 jours suivant la réception de votre valise (selon la convention applicable).
Vous devez, bien sûr, fournir le plus d'éléments possibles concernant les biens endommagés (photographies, factures d'achat, etc.).
Valise retardée, perdue, endommagée : en cas de litige
Si la compagnie aérienne refuse de vous indemniser ou ne vous répond pas sous 2 mois, vous pouvez saisir le Médiateur tourisme et voyage (MTV).
Si les démarches amiables échouent, vous pouvez saisir le tribunal pour demander une indemnisation pour le préjudice subi.
- Actualité de service-public.fr du 22 juillet 2022
Loi pouvoir d’achat : fin de la prise en compte des revenus du conjoint pour le calcul de l’AAH
Jusqu’à présent, les personnes éligibles au versement de cette aide pouvaient être amenées à devoir déclarer les ressources de leur conjoint, en plus de leurs propres ressources.
Une obligation qui, dans certains cas, pouvaient entraîner une baisse importante, voire une suppression des aides sociales.
Pour mettre fin à cette situation, et au plus tard le 1er octobre 2023, les revenus du conjoint de la personne éligible ne seront plus pris en compte pour le calcul de l’AAH.
Notez que pour les personnes bénéficiant de l’AAH à la date d’entrée en vigueur de cette nouveauté, les anciennes règles pourront continuer à s’appliquer (prise en compte des revenus du conjoint dans le calcul de l’allocation), dès lors que cela leur est plus favorable et ce, jusqu’à l’expiration de leur droit.
Un décret (non encore paru à ce jour) devrait prochainement apporter des précisions à ce sujet.
- Loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat