

Travailleurs indépendants et congé paternité : mode d’emploi
Précisions concernant le congé paternité pour les travailleurs indépendants
Actuellement, à l'occasion de la naissance d'un enfant, le père et, le cas échéant, le conjoint de la mère, son concubin ou son partenaire de PACS, qui exercent une activité indépendante bénéficient d’une indemnité journalière forfaitaire, à leur demande et à condition de cesser toute activité professionnelle.
Pour les naissances intervenant à compter du 1er juillet 2021, ou celles qui, intervenant plus tôt, étaient prévues à compter de cette date, les travailleurs indépendants pourront bénéficier de ces indemnités journalières forfaitaires à la double condition de :
- cesser leur activité professionnelle pendant une durée minimale de 7 jours à compter de la naissance (les périodes de cessation d'activité donnant lieu au versement d'indemnités journalières doivent être prises dans les 6 mois suivant la naissance de l'enfant) ;
- ne pas reprendre cette activité pendant la durée d’indemnisation.
Les indemnités journalières prévues dans le cadre du congé paternité seront versées pendant une durée maximale de 25 jours (contre 11 jours actuellement). En cas de naissance multiple, cette durée maximale est portée à 32 jours (contre 18 jours actuellement).
Il faut noter que la durée d'indemnisation est fractionnable en 3 périodes d'au moins 5 jours chacune.
- Décret n° 2021-574 du 10 mai 2021 relatif à l'allongement et à l'obligation de prise d'une partie du congé de paternité et d'accueil de l'enfant
Coronavirus (COVID-19) : un nouveau motif de déblocage anticipé de l’épargne salariale ?
Coronavirus (COVID-19) et épargne salariale : pas de nouveauté à l’horizon…
Par principe, les sommes qui sont placées sur un plan d’épargne entreprise (PEE) sont légalement bloquées pendant les 5 premières années.
Néanmoins, dans les situations suivantes, le salarié détenteur du plan peut demander le déblocage anticipé de sa participation :
- mariage, conclusion d’un Pacs ;
- naissance ou adoption d’un enfant, à partir du 3e ;
- invalidité du salarié, de son époux/épouse ou de son partenaire de Pacs ;
- décès du salarié, de son époux/épouse ou de son partenaire de Pacs ;
- cessation du contrat de travail (licenciement, démission ou départ en retraite) ;
- surendettement ;
- création ou reprise d’entreprise ;
- acquisition d’une résidence principale, travaux d’agrandissement ou remise en état à la suite d’une catastrophe naturelle ;
- victime de violences conjugales.
Interrogé sur la possible création d’un nouveau cas de déblocage anticipé du PEE en raison de la crise de la Covid-19, le gouvernement répond par la négative.
- Réponse ministérielle Menonville du 13 mai 2021, Sénat, n°15854
Résidence alternée : des avantages fiscaux cumulables ?
Résidence alternée : majoration de quotient familial + déduction de pension alimentaire ?
Un parent qui assume la charge de son enfant mineur en résidence alternée bénéficie, pour le calcul de son impôt sur le revenu, d’une majoration de quotient familial.
Dans certains cas, il peut arriver que ce même parent verse une pension alimentaire pour contribuer aux besoins de l’enfant pour la période où il réside chez l’autre parent.
Dans cette situation, peut-il, pour le calcul de son impôt personnel, déduire de son revenu global les pensions alimentaires versées, sachant qu’il bénéficie déjà d’une majoration de son quotient familial ?
Saisi de cette question, le juge suprême vient de répondre par la négative. Ces 2 avantages fiscaux ayant le même objet, il n’est pas possible de les cumuler au titre d’un même enfant.
- Question prioritaire de constitutionnalité du 14 mai 2021, n°2021-907
Nouvelle carte d’identité : quand serez-vous concerné ?
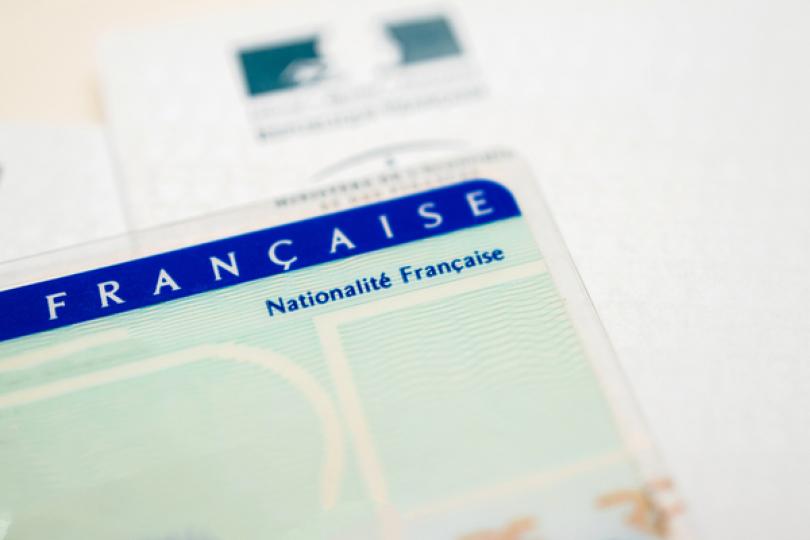
Nouvelle carte d’identité : un déploiement progressif
Pour mémoire, une nouvelle carte nationale d’identité est en cours de déploiement sur l’ensemble du territoire français pour lutter contre l’usurpation d’identité.
Celle-ci est équipée :
- d’une puce électronique, qui comprend notamment une photo du titulaire de la carte, ses éléments d’identité (nom, prénoms, date et lieu de naissance, adresse, etc.) ainsi que ses empreintes digitales (sauf pour les mineurs de moins de 12 ans) ;
- d’un cachet électronique visuel (CEV) visé par l’Etat, qui contient l’ensemble des données inscrites sur la carte et qui en permet une lecture automatique.
Le calendrier du déploiement de la nouvelle carte est le suivant :
- depuis le 15 mars 2021 pour le département de l’Oise ;
- depuis le 29 mars 2021 pour les départements de la Seine Maritime et La Réunion ;
- depuis le 17 mai 2021 pour les territoires suivants : Aisne, Nord, Pas-de-Calais, Somme, Calvados, Eure, Manche, Orne, Guadeloupe, Guyane, Martinique, Mayotte, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, les îles Wallis et Futuna, Polynésie française, Nouvelle-Calédonie, Terres australes et antarctiques françaises ;
- à partir du 31 mai 2021 pour les territoires suivants : Paris, Essonne, Val-de-Marne, Yvelines, Val-d'Oise, Seine-Saint-Denis, Seine-et-Marne, Hauts-de-Seine, Ardennes, Aube, Marne, Haute-Marne, Meurthe-et-Moselle, Meuse, Moselle, Bas-Rhin, Haut-Rhin, Vosges ;
- à partir du 14 juin 2021 pour les territoires suivants : Côtes d'Armor, Finistère, Ille-et-Vilaine, Morbihan, Cher, Eure-et-Loir, Indre, Indre-et-Loire, Loir-et-Cher, Loiret, Loire-Atlantique, Maine-et-Loire, Mayenne, Sarthe, Vendée, Charente, Charente-Maritime, Corrèze, Creuse, Dordogne, Gironde, Landes, Lot-et-Garonne, Pyrénées-Atlantiques, Deux-Sèvres, Vienne, Haute-Vienne, Côte-d'Or, Doubs, Jura, Nièvre, Haute-Saône, Saône-et- Loire, Yonne, Territoire de Belfort ;
- à partir du 28 juin 2021 pour les territoires suivants : Corse-du-Sud, Haute-Corse, Ariège, Aude, Aveyron, Gard, Haute-Garonne, Gers, Hérault, Lot, Lozère, Hautes-Pyrénées, Pyrénées-Orientales, Tarn, Tarn-et-Garonne, Ain, Allier, Ardèche, Cantal, Drôme, Isère, Loire, Haute-Loire, Puy-de-Dôme, Rhône, Savoie, Haute-Savoie, Alpes-de-Haute-Provence, Hautes-Alpes, Alpes-Maritimes, Bouches-du-Rhône, Var, Vaucluse.
Notez qu’à compter du 2 août 2021, les cartes nationales d’identité correspondant à « l’ancien format » ne pourront plus être délivrées.
- Arrêté du 11 mai 2021 portant application du décret n° 2021-279 du 13 mars 2021 portant diverses dispositions relatives à la carte nationale d'identité et au traitement de données à caractère personnel dénommé « titres électroniques sécurisés » (TES)
Dirigeant de société : qu’est-ce qu’un « dirigeant de fait » ?
« Dirigeant de fait » : sous quelles conditions ?
Une société qui a pour activité la production de joints d’étanchéité pour l’industrie automobile conclut un contrat avec un fournisseur.
A la suite d’un désaccord avec celui-ci, la société est mise en redressement puis en liquidation judiciaire.
Son liquidateur décide alors d’engager la responsabilité du fournisseur, dont il estime qu’il a exercé les fonctions de dirigeant « de fait » de la société.
Pour mémoire, il peut exister 2 types de dirigeant d’une société :
- les dirigeants de droit, qui sont nommés par les associés ou les organes compétents de la société ;
- les dirigeants de fait qui, sans avoir été régulièrement désignés en qualité de dirigeant par les organes compétents de la société, exercent, en toute indépendance, des activités de gestion et de direction de cette société.
A l’appui de sa demande, le liquidateur souligne ici que le fournisseur a notamment :
- procédé à un contrôle effectif de la situation financière de la société et à un suivi régulier de sa trésorerie ;
- exercé une forte pression sur la direction de la société dans l’exercice de sa gestion au quotidien, qu’il a par conséquent dépossédée de ses pouvoirs sur la gestion de la trésorerie ;
- identifié et quantifié les besoins de la société, pour lesquels il a décidé de l’opportunité et du timing de son soutien financier.
Par tous ces actes, le fournisseur a, selon le liquidateur, outrepassé le cadre des relations classiques entre un client et son fournisseur, et s’est donc comporté en dirigeant de fait de la société.
Ce qui permet alors d’engager sa responsabilité pour les fautes de gestion commises dans l’exercice de ses fonctions dès lors que celles-ci ont contribué à aggraver la situation financière de la société…
Pour rappel, il est effectivement possible, pour un dirigeant dont la société est placée en liquidation judiciaire, de voir sa responsabilité engagée pour les fautes de gestion qu’il a commises si celles-ci ont contribué à aggraver la situation financière de la société.
Dans ce cas, le dirigeant peut être condamné à prendre en charge toute ou partie des dettes de la société (on parle techniquement « d’action en comblement de passif »).
Mais dans cette affaire, le fournisseur conteste la qualité de « dirigeant de fait » de la société : s’il reconnait avoir mis en place diverses mesures de suivi de la société, il indique toutefois n’avoir jamais agi en toute indépendance des dirigeants de droit de la société, qui étaient parfaitement au courant de ses agissements, qu’ils avaient d’ailleurs autorisés et auxquels ils étaient, pour l’essentiel, associés.
De plus, poursuit-il, il n’a jamais donné d’instructions aux dirigeants de droit de la société : il s’est seulement cantonné à effectuer des contrôles et à émettre certaines recommandations.
Autant d’éléments qui, selon lui, prouvent qu’il n’a pas été le dirigeant de fait de la société…
Ce que confirme le juge, qui estime ici que les conditions relatives à l’octroi de la qualité de dirigeant de fait ne sont pas réunies.
La demande du liquidateur est donc rejetée.
- Arrêt de la Cour de cassation, chambre commerciale, du 19 mai 2021, n° 19-25286 (NP)
Dispositif Girardin : attention à votre engagement de location !
Dispositif Girardin : attention au temps qui passe…
Un propriétaire achète un appartement en Guyane, qu’il place en location, 4 ans plus tard, et demande à bénéficier de la réduction d’impôt sur le revenu « Girardin ».
Ce que lui refuse l’administration fiscale, qui rappelle que pour bénéficier de cet avantage fiscal, le logement doit être placé en location nue dans les 6 mois de son achèvement ou de son acquisition si elle est postérieure.
Or, ici, force est de constater que le propriétaire n’a effectivement loué son appartement que 4 ans après l’avoir acheté.
Une circonstance suffisante pour lui refuser le bénéfice de la réduction d’impôt, décide le juge, qui valide le redressement fiscal.
A toutes fins utiles, notez que pour les immeubles achetés ou dont la construction est achevée depuis le 1er juillet 2018, le délai de mise en location est porté à 12 mois (au lieu de 6 mois).
- Arrêt du Conseil d’Etat du 19 mai 2021, n°432556
Coronavirus (COVID-19) et travailleurs indépendants : les échéances sociales de nouveau reportées en juin 2021 ?
Coronavirus (COVID-19) et Urssaf : les échéances des travailleurs indépendants de nouveau reportées !
Les travailleurs indépendants qui exercent une activité dans les secteurs « S1 » et « S1 bis » pouvant bénéficier du Fonds de solidarité pourront encore voir les prélèvements automatiques de l’Urssaf (ou de la Caisse générale de sécurité sociale -CGSS- pour les départements d’Outre-mer) suspendus pour le mois de juin 2021.
Notez que l’Urssaf invite néanmoins, dans la mesure du possible, les travailleurs indépendants à procéder au règlement de tout ou partie de leurs cotisations :
- soit par virement, en contactant l’Urssaf via l’espace en ligne ;
- soit par chèque, à l’ordre de l’Urssaf/ CGSS, en précisant au dos du chèque l’échéance concernée ainsi que le numéro de compte travailleur indépendant.
Les pénalités ou majorations de retard demeurent suspendues. Les modalités de régularisation de ces échéances seront, quant à elles, précisées ultérieurement.
Notez que les travailleurs indépendants qui bénéficient d’un délai de paiement sur des dettes antérieures peuvent demander à en reporter les échéances.
Enfin, ils pourront également solliciter l’intervention de l’action sociale du Conseil de la Protection sociale des travailleurs indépendants (CPSTI) pour la prise en charge partielle ou totale de leurs cotisations ainsi que le service des impôts de la région pour bénéficier de l’aide prévue par le Fonds de solidarité.
- Urssaf.fr, Actualité du 1er juin 2021, Mesures exceptionnelles pour accompagner les travailleurs indépendants
Bénéficiaires du chèque énergie : du nouveau !
Bénéficiaires du chèque énergie : quelles sont les données de consommation transmises ?
Les fournisseurs d’énergie vont devoir transmettre aux bénéficiaires du chèque énergie leurs données de consommation via une application digitale, une interface de programmation ou un service web.
Jusqu’au 1er juillet 2022, les fournisseurs doivent informer les clients sur les critères techniques nécessaires pour disposer d’un affichage en temps réel (équipement d’un compteur Linky, possession d’un smartphone, d’un ordinateur ou d’une tablette, emplacement du compteur, etc.).
L’accès aux données de consommation doit être mis en œuvre dans un délai de 2 mois à compter de l’acceptation de l’offre par le consommateur.
Après le 1er juillet 2022, les fournisseurs seront tenus de proposer cette offre de transmission de données à tous nouveaux clients dans un délai de 6 semaines suivant :
- la date de réception d’un chèque énergie ou de l’attestation permettant de faire valoir les droits associés ;
- la mise en service d’un dispositif de comptage permettant une participation active des consommateurs pour ceux qui se sont déjà fait connaître aux fournisseurs.
Pour l’électricité, ce dispositif repose sur un émetteur radio branché sur le compteur du consommateur qui affiche les données en temps réel. Cet émetteur est accompagné d’une notice prévoyant les modalités de retour en cas de changement de fournisseur. Un émetteur défectueux doit être remplacé gratuitement.
Enfin, il est précisé que les informations qui doivent être rendues accessibles sont notamment les suivantes :
- pour l’électricité : la puissance soutirée instantanée et son évolution, la puissance maximale soutirée, les données de consommation en kWh et en euros sur la dernière heure et en cumulé sur différentes périodes (jour, mois en cours, année) ;
- pour le gaz : les données de consommation quotidienne et mensuelle (en m3, en kWh et en euros), accompagnées du coefficient de conversion applicable qui assure la correspondance entre les quantités exprimées en m3 et en kWh, ainsi que leur cumul sur différentes périodes (mois et année en cours).
- Décret n° 2021-608 du 19 mai 2021 relatif à l'offre de transmission des données de consommation d'électricité et de gaz naturel aux consommateurs précaires
- Arrêté du 19 mai 2021 relatif aux informations minimales qui doivent être affichées dans le cadre du dispositif d'accès aux données prévu par l'article L. 124-5 du code de l'énergie
- Arrêté du 19 mai 2021 définissant les spécifications minimales de l'émetteur radio dans le cadre de l'accès aux données de consommation d'électricité prévu par l'article L. 124-5 du code de l'énergie
- Arrêté du 19 mai 2021 relatif aux plafonds de compensation par ménage des fournisseurs d'électricité et de gaz dans le cadre de l'offre de transmission de leurs données de consommation aux consommateurs en situation de précarité
Coronavirus (COVID-19) : soutien scolaire à distance = crédit d’impôt ?
Coronavirus (COVID-19) : un (possible) crédit d’impôt pour les prestations de soutien scolaire à distance
En principe, les prestations de soutien scolaire et les cours ne permettent de bénéficier du crédit d’impôt pour l’emploi d’un salarié à domicile que s’ils sont réalisés à domicile, toutes conditions par ailleurs remplies.
Dans le cadre de la crise sanitaire liée à la propagation de la Covid-19, le gouvernement indique qu’à titre exceptionnel et temporaire, les prestations de soutien scolaire et les cours réalisés à distance pendant les périodes de confinement peuvent ouvrir droit au bénéfice de l’avantage fiscal.
Sont donc concernées les prestations réalisées :
- entre le 17 mars 2020 et le 10 mai 2020 inclus ;
- entre le 30 octobre 2020 et le 14 décembre 2020 inclus, sauf en Martinique où le 2nd confinement a pris fin le 7 décembre 2020 ;
- pendant les périodes de confinement de l’année 2021, notamment celle qui a débuté le 4 avril 2021.
Dans l’hypothèse d’un confinement localisé, cette tolérance s’applique aux prestations de soutien scolaire et aux cours réalisés au profit des personnes dont le domicile se situe dans le seul territoire concerné et pour la durée du confinement.
Enfin, précisons que seules les prestations réalisées à distance qui présentent une interactivité effective (impliquant la présence physique du formateur à l’autre bout de l’interface) et qui sont individualisées permettent de bénéficier du crédit d’impôt.
- Réponse ministérielle Studer du 27 avril 2021, Assemblée nationale, n°29827
Formation professionnelle : la rémunération des stagiaires revalorisée
Précisions relatives à la rémunération des stagiaires en formation professionnelle…
Pour rappel, au mois de mai 2021, le gouvernement est venu préciser les modalités de rémunération des stagiaires de la formation professionnelle, en procédant notamment à une revalorisation.
- Revalorisation de la rémunération des stagiaires de moins de 26 ans (ayant précédemment effectué une activité salariée)
En principe, depuis le 1er mai 2021, les travailleurs non-salariés et les personnes à la recherche d'un emploi perçoivent, lorsqu'elles suivent un stage de formation agréé au titre de la rémunération des stagiaires, une rémunération mensuelle fixée à :
- 200 € lorsqu'elles sont âgées de moins de 18 ans à la date de leur entrée en stage (178 € à Mayotte) ;
- 500 € lorsqu'elles sont âgées de 18 à 25 ans à la date de leur entrée en stage ;
- 685 € lorsqu'elles sont âgées de 26 ans ou plus à la date de leur entrée en stage (609 € à Mayotte).
Dorénavant, depuis le 1er juin 2021, pourront également bénéficier d’une rémunération de 685 € les stagiaires en recherche d’emploi ayant moins de 26 ans à la date de leur entrée en stage et qui ont exercé une activité salariée :
- pendant 6 mois au cours d’une période de 12 mois ;
- ou pendant 12 mois au cours d’une période de 24 mois.
- Critères déterminant la rémunération des stagiaires de la formation professionnelle
Depuis le 30 mai 2021, il est désormais tenu compte de l’activité salariée antérieure des stagiaires de la formation professionnelle (personnes en recherche d’emploi et travailleurs non-salariés), qui n’ont pas la qualité de travailleurs handicapés, afin de déterminer la rémunération qui leur est due.
Leur rémunération est également fixée en fonction des critères suivants :
- leur situation personnelle ;
- leur âge ;
- la catégorie de stages définie par l'Etat.
- Attribution d’une prime exceptionnelle aux stagiaires de moins de 26 ans
Pour rappel, dans le cadre de la crise sanitaire, le gouvernement a mis en place une aide à l’embauche des jeunes de moins de 26 ans. Cette aide n’existe plus depuis le 31 mai 2021, mais d’autres dispositifs sont mis en place pour ce public.
Ainsi, le gouvernement prévoit le versement d’une prime pour les stagiaires en recherche d’emploi ayant moins de 26 ans à la date de leur entrée en stage et qui ont exercé une activité salariée :
- pendant 6 mois au cours d’une période de 12 mois ;
- ou pendant 12 mois au cours d’une période de 24 mois.
Cette prime exceptionnelle, sera versée en juin 2021, dans les conditions suivantes
- lorsque les stagiaires sont entrés en stage avant le 1er mai 2021, le montant de la prime correspond à 0,22 € (0,20 € à Mayotte) par heure de stage réalisée au cours du mois de mai 2021, dans la limite de 32,98 € (29,35 euros à Mayotte) ;
- lorsqu'ils sont entrés en stage entre le 1er mai 2021 et le 31 mai 2021, le montant de la prime correspond à 1,22 € (1,09 euros à Mayotte) par heure de stage réalisée au cours du mois de mai 2021, dans la limite de 185 € (164,65 euros à Mayotte)
Ces primes seront versées par l’Agence de service de paiement (ASP) ou par le Conseil Régional.
- Décret n° 2021-670 du 28 mai 2021 relatif à la rémunération des stagiaires de la formation professionnelle
- Décret n° 2021-672 du 28 mai 2021 relatif à la rémunération des stagiaires de la formation professionnelle applicable aux jeunes de moins de vingt-six ans ayant eu une activité antérieure

