Fiscalité et dispositif anti-abus : qui se cache derrière l’écran ?
Dispositif anti-abus = à la recherche du véritable prestataire…
Dans certains milieux professionnels, il est fréquent qu’une personne domiciliée en France ne perçoive pas directement sa rémunération, cette dernière étant versée à une structure étrangère chargée de fournir les services de cette personne et de lui reverser une partie de sa rémunération.
Le problème de ce type de montage est qu’il permet de faire échapper à l’impôt français des sommes qui, normalement, auraient dû être taxées en France.
C’est pourquoi il existe un dispositif anti-abus qui permet, toutes conditions remplies, de taxer à l’impôt sur le revenu (IR) français les sommes versées à des personnes ou sociétés domiciliées ou établies à l’étranger, dès lors que les services rémunérés ont été exécutés en France ou par une ou plusieurs personnes domiciliées en France.
En application de ce dispositif, la personne domiciliée en France, auteure de la prestation de services, est réputée avoir perçu elle-même les bénéfices ou revenus retirés de cette prestation et, par conséquent, est imposée au titre de ces derniers si :
- elle contrôle directement ou indirectement la personne qui perçoit la rémunération des services ;
- ou, lorsqu'elle n'établit pas que cette personne exerce, de manière prépondérante, une activité industrielle ou commerciale, autre que la prestation de services ;
- ou, en tout état de cause, lorsque la personne qui perçoit la rémunération des services est domiciliée ou établie dans un État étranger ou un territoire situé hors de France où elle est soumise à un régime fiscal privilégié.
Dans une affaire récente, un particulier va être confronté à ce dispositif anti-abus : domicilié en France, il créé une société en Irlande dont il devient associé majoritaire. Cette société conclut un contrat de prestation de service avec une société française.
Dans le cadre de ce contrat, le particulier intervient auprès de la société française pour effectuer des prestations informatiques.
En contrepartie, la société française verse des rémunérations à la société irlandaises au titre des prestations informatiques.
Une situation qui attire l’attention de l’administration : le particulier, domicilié en France, ne perçoit pas directement sa rémunération, cette dernière étant versée à la société irlandaise chargée de fournir les services de cette personne et de lui reverser une partie de sa rémunération.
Partant de ce constat, la mesure anti-abus doit s’appliquer ici, estime l’administration qui taxe personnellement le particulier au titre de son activité de prestations informatiques dans la catégorie des bénéfices non commerciaux.
« À tort ! », conteste le particulier qui rappelle qu’il effectue ces prestations pour le compte de la société irlandaise. Par ailleurs, cette dernière a eu recours à d’autres prestataires en tant que sous-traitants. Et pour preuve, il fournit une attestation d’un chef de projet d’une autre société indiquant les missions qui lui ont été confiées, démontrant que le travail ne pouvait pas être effectué par le seul particulier.
« Insuffisant ! », estime l’administration : la société irlandaise n’est qu’une société « écran » qui n’intervient pas dans la fourniture des prestations informatiques lesquelles sont uniquement exécutées par le particulier, preuves à l’appui :
- la société française et la société irlandaise ont conclu un contrat de prestations de service signé par l’associé fondateur ;
- les comptes rendus d’activité font figurer son nom et mentionnent son nombre d’heures et de jours travaillés auprès de la société française ;
- la société irlandaise se trouve dans un pays à fiscalité privilégiée.
Autant d’indices qui attestent que les prestations litigieuses rémunérées par la société française correspondent à un service rendu par le particulier et que les recettes doivent donc être imposées entre ses mains.
Ce que confirme le juge qui maintient le redressement : si rien ne prouve que la société irlandaise intervient dans la fourniture des prestations de services litigieuses, à l’inverse, tout prouve que le particulier est le véritable prestataire qui doit donc être taxé personnellement en France.
Les lecteurs ont également consulté…
Exercice injustifié du droit de retrait = retenue sur salaire ?
Droit de retrait : pas de justification, pas de salaire ?
Le droit de retrait désigne le fait pour un salarié de se retirer d’une situation de travail dont il a un motif raisonnable de penser qu’elle présente un danger grave et imminent pour sa vie ou sa santé.
Et, lorsque les conditions du droit de retrait sont réunies, l’employeur ne peut pas opérer de retenue sur salaire en réaction aux journées non travaillées.
Ici, le personnel navigant commercial d’une compagnie aérienne exerce son droit de retrait.
Mais, parce que les conditions de l’exercice normal du droit de retrait ne sont pas réunies, l’employeur décide de procéder à des retenues sur salaire, proportionnelles aux journées non travaillées.
2 organisations syndicales saisissent le juge : selon elles, l’exercice, même injustifié, du droit de retrait ne peut pas donner lieu à une retenue sur salaire tant que l’employeur n’a pas saisi le juge.
En effet, selon cette organisation, seul le juge peut juger du bienfondé (ou non) de l’exercice du droit de retrait. L’employeur doit donc d’abord saisir le juge avant d’opérer une quelconque retenue sur salaire.
Mais l’employeur réfute cet argument : l’exercice du droit de retrait étant illégitime ; il est donc en droit de procéder à des retenues sur salaire proportionnelles aux heures de travail non réalisées.
« Tout à fait ! » pour le juge qui valide la position de l’employeur.
Lorsque les conditions de l’exercice du droit de retrait ne sont pas réunies, le salarié s’expose à une retenue sur salaire, sans que l’employeur soit obligé de saisir préalablement le juge du bienfondé de l’exercice de ce droit par le salarié.
Les lecteurs ont également consulté…
C’est l’histoire d’une société, d’un produit défectueux, d’une cliente blessée… et d’un assureur…
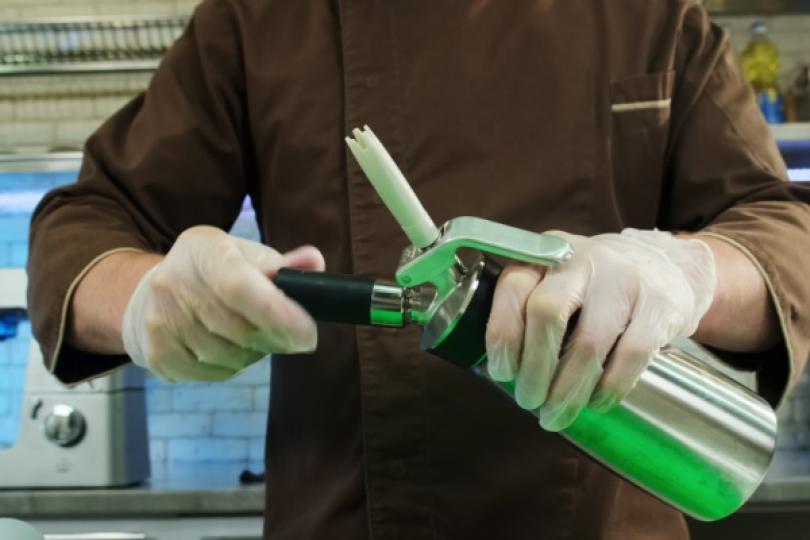
Une société vend des siphons à crème aux particuliers. En manipulant un siphon, une clientèle se blesse et perd l’usage de son œil droit. Pour couvrir la responsabilité de la société, son assureur verse alors à la cliente une provision sur les indemnités dues…
5 ans plus tard, elle réclame le solde de son indemnisation après avoir reçu l’avis du médecin expert qui considère son état consolidé… Trop tard, pour l’assureur : le délai pour agir en réparation de son préjudice corporel est de 3 ans. 3 ans certes, admet la cliente, mais à compter de la date de consolidation, dont elle vient de faire état… 3 ans effectivement, conteste l’assureur, mais à compter de la date à laquelle elle a eu connaissance du dommage…
3 ans effectivement, confirme le juge, qui donne raison… à la cliente, rappelant au passage qu’en cas de dommage corporel, la date de la connaissance du dommage doit s'entendre de celle de la consolidation, permettant seule au demandeur de mesurer l'étendue de son dommage !
Les lecteurs ont également consulté…
C’est l’histoire d’un propriétaire qui réalise (et déduit ?) des travaux dans son logement (locatif ?)…
Parce que son locataire a quitté son logement, un propriétaire y réalise des travaux qu’il déduit de ses revenus fonciers, comme la loi l’autorise. Ce que lui refuse l’administration qui rappelle que si les travaux sont en principe déductibles des revenus fonciers, encore faut-il que le logement soit loué…
Ce qui n’est pas le cas ici, constate l’administration fiscale : le propriétaire a mis son logement gratuitement à disposition de sa fille à la fin des travaux, comme l’atteste son changement d’adresse. Sauf que le logement était bel et bien destiné à être reloué pendant les travaux, conteste le propriétaire. Et pour preuve, le mandat de gestion confié à l’agence immobilière était toujours en cours à la fin des travaux…
« Insuffisant ! », tranche le juge : rien ne prouve que tout a été mis en œuvre pour relouer le logement avant de le prêter à sa fille. Le propriétaire ne pouvait ignorer que le logement ne serait pas reloué à la fin des travaux : leur déduction fiscale est refusée !
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui il n’y a plus de saisons…
Les lecteurs ont également consulté…
Versement mobilité : de nouveaux taux au 1er juillet 2024 !
Versement mobilité : de nouveaux taux à compter du 1er juillet 2024
Pour rappel, les employeurs privés (ou publics) sont redevables du versement mobilité dès qu’ils emploient 11 salariés dans une zone où ce versement est instauré.
Si on connaissait les taux et périmètres applicables depuis le 1er janvier 2024, ces derniers viennent d’être modifiés notamment :
- communauté d’agglomération Redon agglomération ;
- communauté d’agglomération Territoire vendômois ;
- communauté d’agglomération Cap atlantique La Baule - Guérande agglomération ;
- communauté d’agglomération Pornic agglo Pays de Retz ;
- etc.
L’ensemble des nouveaux taux et périmètres applicables peuvent être consultés ici.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui subit une double peine…
Un salarié, technico-commercial, démissionne et, 4 mois plus tard, part travailler chez un concurrent. Mais parce qu’il est tenu par une clause de non-concurrence, son employeur lui réclame le remboursement de l’indemnité de non-concurrence qu’il lui a versée…
Ce que refuse le salarié… La clause de non-concurrence, limitée à 1 an sur le territoire national, n’est pas valable selon lui : si elle doit être limitée dans le temps et dans l’espace, elle doit aussi servir à protéger les intérêts légitimes de l’entreprise. Or ici, il ne voit pas en quoi son poste de technico-commercial sédentaire sur Paris justifierait une telle clause qui l’empêchait de travailler sur le territoire national. Elle est donc nulle, selon lui…
Ce qui confirme le juge… mais qui confirme aussi que, pour prétendre au remboursement de l’indemnité, l’employeur doit prouver que le salarié n’a pas respecté la clause pendant la période au cours de laquelle elle s’est effectivement appliquée. Preuve qui fait défaut ici…
Les lecteurs ont également consulté…
Le professionnel : un consommateur comme les autres ?
Pour les besoins de son activité professionnelle, un entrepreneur à la tête d'une petite entreprise souhaite changer de fournisseur d'accès internet et résilier son contrat d'abonnement. Ce que refuse le fournisseur, le contrat ayant été conclu pour une durée de 36 mois et le terme n'étant pas encore survenu.
Mais l'entrepreneur réclame l'application du statut des « consommateurs », qui plafonne la durée d'engagement à 24 mois. Sauf qu'il est un « professionnel », rappelle le fournisseur d'accès à internet...
Qui a raison ?
La bonne réponse est... L'entrepreneur
Lorsqu’elles souscrivent un contrat de services de communications électroniques (téléphone, internet, télévision), les micro-entreprises, petites entreprises et associations à but non lucratif sont protégées par certaines dispositions du Code de la consommation, en raison de leur situation comparable à celle des consommateurs, comme notamment le plafonnement de la durée d'engagement à 24 mois.
Toutes conditions remplies, l'entrepreneur peut donc bel et bien bénéficier des protections dont bénéficie le « consommateur », comme le plafonnement de la durée d'engagement à 24 mois.
Télétravailleur, un travailleur (pas toujours) comme les autres…
Télétravail, travail : des situations parfois différentes…
En raison de la pandémie, une entreprise a mis en œuvre un plan de continuité d'activité prévoyant :
- d'une part, la mise en place d'un service minimum assuré par les salariés sur le terrain concernant les activités strictement nécessaires au maintien de la continuité de ses services et à la sécurité des biens et des personnes ;
- d'autre part, le placement de salariés en travail à distance pour les activités pouvant être réalisées à partir de leur domicile avec les outils à leur disposition.
Pour les salariés qui ne se trouvent pas en situation de télétravail, et parce que le restaurant d’entreprise était fermé pendant cette période, l’entreprise a décidé de leur verser une « indemnité de cantine fermée ».
Une indemnité que réclament également les salariés de l'entreprise contraints de travailler à distance au motif que le télétravailleur a les mêmes droits que le salarié qui exécute son travail dans les locaux de l'entreprise.
Mais l’entreprise conteste : quand bien même le télétravailleur doit être considéré comme exécutant son travail dans les locaux de l'entreprise pour l'appréciation de ses droits, il n'y a pas, selon elle, d'identité de situation entre salariés en position de télétravail et salariés travaillant sur site au regard du bénéfice de l'indemnité dite de « cantine fermée ».
Ce que confirme ici le juge : l'indemnité de « cantine fermée » ayant pour objet de compenser la perte, par l'effet de la pandémie, du service de restauration d'entreprise offert aux salariés présents sur site, les salariés en télétravail ne se trouvent pas dans la même situation que ceux qui, tenus de travailler sur site, ont été privés de ce service.
En outre, les salariés en situation de télétravail n'ayant pas vocation à fréquenter le restaurant d'entreprise, la fermeture administrative de ce restaurant en raison de la pandémie n'a pas entraîné de charge financière supplémentaire pour les télétravailleurs.
Pour aller plus loin…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui il n’y a plus de saisons…
Depuis 30 ans, un salarié travaille chaque saison dans un hôtel, via des CDD saisonniers renouvelés chaque année. Au terme de la dernière saison, l’employeur décide de ne pas renouveler son contrat. Sauf que ces CDD durent depuis 30 ans, rappelle le salarié, ce qui équivaut, pour lui, à un CDI…
… rompu brutalement, et sans motif valable, conteste le salarié : pour lui, cette rupture « abusive » doit être indemnisée par le versement de dommages-intérêts… Ce que conteste à son tour l’employeur qui rappelle que, dès lors que le CDD correspond bien à une saison, il prend fin de plein droit à son échéance prévue. Il n’a pas à motiver sa décision de ne pas renouveler le CDD, peu importe la durée de la relation de travail ou le fait qu’elle soit requalifiée en CDI…
« Tout à fait ! » tranche le juge qui valide la position de l’employeur : le fait pour un employeur de ne pas indiquer pourquoi un CDD saisonnier n’est pas renouvelé ne suffit pas à caractériser un licenciement abusif ou vexatoire.