CITE : pas pour les propriétaires bailleurs !
CITE : les propriétaires bailleurs toujours exclus !
Le crédit d’impôt pour la transition énergétique (CITE) bénéficie aux propriétaires qui font réaliser certains travaux destinés à améliorer la performance énergétique de leur habitation principale.
Depuis le 1er janvier 2014, les propriétaires bailleurs ne peuvent plus bénéficier de cet avantage fiscal pour les travaux réalisés dans les logements qu’ils donnent en location : une situation sur laquelle le Gouvernement n’envisage pas aujourd’hui de revenir.
A toutes fins utiles, retenez que le CITE :
- doit disparaître au 31 décembre 2020 ;
- va être remplacé par une prime budgétaire (MaPrimeRénov’), versée de manière contemporaine à la réalisation des travaux, et qui devrait pouvoir bénéficier aux propriétaires bailleurs dès 2021.
- Réponse ministérielle Marilossian du 6 octobre 2020, Assemblée nationale, n°20798
Impôts locaux : bassins naturels de baignade = piscine ?
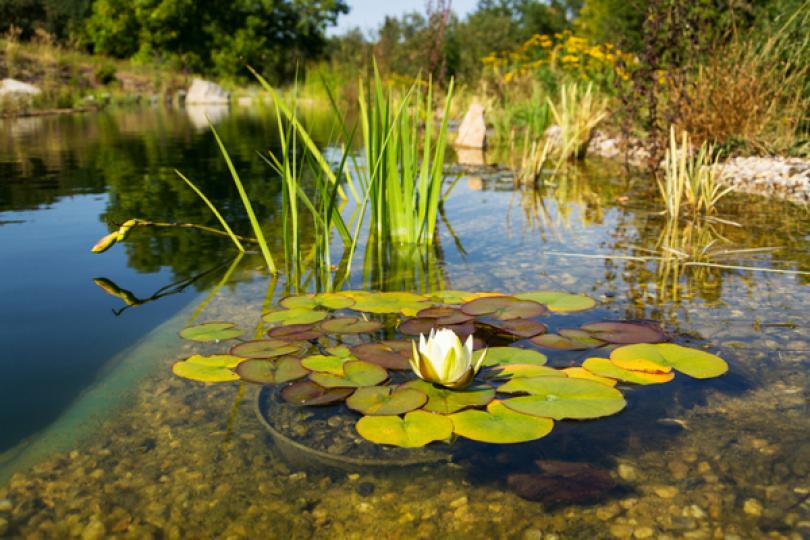
Bassins naturels, piscine : c’est du pareil au même !
Par principe, les dépendances bâties d’une habitation sont prises en compte pour déterminer la valeur locative retenue pour le calcul des principaux impôts locaux (taxe foncière sur les propriétés bâties et taxe d’habitation).
Pour constituer un « élément bâti », une construction doit :
- être fixée au sol à perpétuelle demeure ;
- présenter le caractère de véritable bâtiment.
Actuellement, l’administration et le juge de l’impôt considèrent que les piscines privées traditionnelles, tout comme les bassins naturels de baignade, doivent être soumis à la taxe foncière et à la taxe d’habitation dès lors :
- qu’ils constituent des éléments d’agrément bâtis formant une dépendance ;
- et qu’ils comportent des aménagements tels qu’ils ne peuvent être considérés comme ayant vocation à être déplacés.
- Réponse ministérielle Brun du 1er septembre 2020, Assemblée nationale, n°15874
Décès du conjoint et erreur médicale : remariage = absence de préjudice ?
Le remariage du conjoint survivant ne peut pas justifier une baisse des indemnités !
A la suite du décès de sa femme après la réalisation d’une coronarographie, un veuf réclame des indemnités pour le préjudice économique subi à l'Office national des accidents médicaux, des affections iatrogènes et des infections nosocomiales (ONIAM).
Un litige s’élève alors à propos du montant de l’indemnité due.
Et au cours des 8 années de procédure consécutives à ce litige, le veuf va se remarier.
Une situation qui n’échappe pas à l’ONIAM qui considère que parce qu’il bénéficie, via sa nouvelle épouse, de ressources financières confortables, les indemnités qui lui sont dues au titre du décès de sa 1ère épouse doivent être réduites.
Ce que conteste le veuf : pour lui, les ressources financières de sa nouvelle épouse ne sont pas la conséquence directe du décès de sa première épouse. Dès lors, elles n’ont pas à être prises en compte pour estimer son préjudice.
Ce que confirme le juge.
Source : Arrêt de la Cour de cassation, 1ère chambre civile, du 7 octobre 2020, n° 19-17041 (NP)
Décès du conjoint et erreur médicale : remariage = absence de préjudice ? © Copyright WebLex - 2020
Réduction d’impôt pour dons : financer un parti politique ou une campagne électorale ?
Réduction d’impôt pour dons : un parti politique ≠ une campagne électorale
Le don fait à une association ou un organisme éligible vous fera bénéficier, d’une manière générale, d’une réduction d’impôt égale à 66 % du montant du versement effectué retenu dans la limite de 20 % de votre revenu imposable.
Toutefois, les dons effectués en vue de participer au financement de la vie des partis politiques ne sont retenus, pour le calcul de cet avantage fiscal, que dans la limite d’un plafond de 15 000 € par an et par foyer fiscal.
Il a été demandé au Gouvernement si ce plafond de 15 000 € s’appliquait également aux dons effectués pour le financement d’une campagne électorale.
La réponse est négative. Contrairement aux dons effectués en vue de participer au financement de la vie des partis politiques, les dons effectués pour le financement de campagnes électorales ne sont pas soumis à ce plafonnement.
- Réponse ministérielle Masson du 8 octobre 2020, Sénat, n°09254