C’est l’histoire d’une entreprise qui veut être la seule à profiter de son travail…
Une entreprise produisant des montres s’aperçoit qu’un autre horloger vend des montres avec des éléments visuels très proches des siens sur ses cadrans. Ces éléments ne pouvant être rattachés à une marque déposée, l’entreprise décide d’entamer une procédure pour « parasitisme »…
Ce qui n’a aucun sens pour l’horloger : le parasitisme est une notion liée à la concurrence déloyale, et il n’existe aucune concurrence entre les 2 vendeurs de montres. En effet, ce dernier avance le fait qu’ils visent des clientèles très différentes, son produit étant vendu 33 fois moins cher… Mais l’entreprise insiste : lorsque l’horloger vient utiliser des motifs qu’elle a elle-même développés, il profite indirectement de son image pour promouvoir ses propres produits, même s’il ne cherche pas à s’attribuer sa clientèle…
Ce que confirme le juge : une entreprise qui profite de l’image d’une autre pour promouvoir son activité commet un acte de parasitisme, même si elles ne sont pas directement en concurrence…
Les lecteurs ont également consulté…
C’est l’histoire d’un bar-restaurant qui pense avoir servi un agent des impôts infiltré…
Suite à un contrôle, un bar-restaurant se voit réclamer des rappels de TVA et des suppléments d’impôt sur les sociétés, après une reconstitution de son chiffre d’affaires (CA) opérée par l’administration fiscale en raison d’un ticket de caisse présentant des anomalies…
« Procédure irrégulière ! », conteste l’exploitant du bar-restaurant : la reconstitution de son CA est fondée sur un ticket de caisse obtenu pour des consommations personnelles par un agent des impôts, qui s’était présenté comme client dans l’établissement. Selon l’exploitant, le contrôle a immédiatement commencé le jour de la remise du ticket de caisse, sans notification officielle du contrôle, laquelle est intervenue postérieurement, ce qui est interdit…
Un argument qui ne convainc pas le juge : la circonstance qu’un agent des impôts, agissant en qualité de client ordinaire, se procure un ticket de caisse ne constitue ni un contrôle de terrain, ni un contrôle inopiné. La procédure de vérification est donc régulière ici…
Les lecteurs ont également consulté…
Aides aux entreprises adaptées : combien en 2026 ?
Le montant des aides versées aux EA est revalorisé depuis le 1er janvier 2026
Afin de favoriser l’insertion sur le marché du travail des travailleurs handicapés, l’État a instauré plusieurs dispositifs d’aides, pouvant être versées aux entreprises adaptées (EA). Ces aides, même annuelles, sont versées mensuellement par l’Agence de service et de paiement aux EA.
Comme chaque année, les montants sont revalorisés.
Aide au poste
L’aide au poste est versée annuellement aux entreprises adaptées pour l’embauche de certains travailleurs handicapés et vise à compenser les conséquences du handicap et des actions liées à l’emploi.
Depuis le 1er janvier 2026, le montant annuel de cette aide est fixé à :
- 18 445 € pour les travailleurs âgés de moins de 50 ans (14 304 € à Mayotte) ;
- 18 683 € pour les travailleurs âgés de 50 à 55 ans(14 494 € à Mayotte) ;
- 19 164 € pour les travailleurs âgés de 56 ans et plus(14 865 € à Mayotte).
Ces montants sont fixés par poste de travail occupé à temps plein par un travailleur handicapé. Ils s’appliquent également aux entreprises adaptées dont les activités sont implantées en établissement pénitentiaire et peuvent être réduits à due proportion du temps de travail effectif ou assimilé.
Aide à l’accompagnement d’un travailleur handicapé mis à disposition
Un travailleur handicapé, embauché par une EA, peut, avec son accord et en vue de son embauche éventuelle, être mis à la disposition d’un autre employeur, dans le cadre d’un contrat de mise à disposition.
Cette mise à disposition ouvre droit à une aide financière versée à l’EA, au titre de l’accompagnement professionnel individualisé mis en œuvre afin de favoriser le projet professionnel du travailleur handicapé.
Cette aide peut être réduite au prorata du temps de travail effectif ou assimilé.
À compter du 1er janvier 2026, son montant annuel est fixé à 4 911 € par poste de travail occupé à temps plein (3 808 € à Mayotte).
Aide socle versée en raison des CDD tremplin
Rappelons que le CDD tremplin désigne un contrat conclu entre une entreprise adaptée volontaire et une personne en situation de handicap.
Il vise à construire un parcours individualisé durant lequel le salarié handicapé pourra acquérir une expérience professionnelle et bénéficier d’une formation et d’un accompagnement, afin de faciliter sa transition professionnelle vers les autres employeurs privés ou publics.
Ici encore, le recours au CDD tremplin ouvre droit au versement d’une aide, comprenant un montant socle et un montant modulé. Ce montant socle est déterminé annuellement en fonction des caractéristiques des salariés ayant conclu ce CDD.
Depuis le er janvier 2026, le montant annuel de l’aide socle s’élève à 12 600 € (9 775 € à Mayotte).
Aide versée aux EA de travail temporaire
L’entreprise adaptée de travail temporaire (EATT) a pour activité exclusive la mise à disposition, à titre onéreux, de travailleurs handicapés dans le cadre de contrats de travail temporaire, qu’il s’agisse d’un contrat de mission ou d’un CDI intérimaire.
Ces contrats doivent permettre l’acquisition d’une expérience professionnelle, un accompagnement individuel et l’accès à des formations, notamment pré-qualifiantes et qualifiantes, favorisant la réalisation des projets professionnels.
Dans ce cadre, l’EATT reçoit une aide financière qui se décompose, ici encore, en un montant socle et un montant modulé.
Depuis le 1er janvier 2026, le montant annuel de l’aide socle s’élève à 5 355 € pour un poste de travail occupé à temps plein (4 154 € à Mayotte).
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui décide de ne plus payer son loyer…
Les lecteurs ont également consulté…
Aides financières aux structures d’insertion : une revalorisation actée pour 2026
Aides aux SIAE : quels montants depuis le 1er janvier 2026 ?
Les structures d’insertion par l’activité économique (SIAE) peuvent se voir attribuer une aide financière lorsqu’elles embauchent, en CDD ou en contrat de mission, des salariés demandeurs d’emploi rencontrant des difficultés sociales et professionnelles particulières.
Cette aide, versée par l’État, est composée d’un montant « socle » et, le cas échéant, d’un montant « modulé », calculé en pourcentage du montant socle.
Depuis le 1er janvier 2026, le montant socle annuel de l’aide par poste occupé à temps plein est fixé à :
- 13 461 € pour les entreprises d’insertion ;
- 4 837 € pour les entreprises de travail temporaire d’insertion ;
- 1 638 € pour les associations intermédiaires ;
- 24 203 € pour les ateliers et chantiers d’insertion (dont 1 248 € au titre des missions d’accompagnement socioprofessionnel et d’encadrement technique).
À Mayotte, ces montants sont fixés à :
- 10 442 € pour les entreprises d’insertion ;
- 3 751 € pour les entreprises de travail temporaire d’insertion ;
- 1 271 € pour les associations intermédiaires ;
- 18 774 € pour les ateliers et chantiers d’insertion (dont 965 € au titre des missions d’accompagnement socioprofessionnel et d’encadrement technique).
Notez que le montant de l’aide est réduit à proportion de l’occupation effective du poste de travail.
De la même manière, rappelons que le montant maximum de la part modulée reste fixé à 10 % du montant socle. Pour les structures d’insertion implantées en établissement pénitentiaire, ce montant est fixé à 5 % du montant socle.
Enfin, l’aide financière versée aux entreprises d’insertion par le travail indépendant est fixée à 455 € par mois. À Mayotte, son montant est fixé à 353 € par mois.
Le montant socle est versé en cours de mois par l’Agence de services et de paiement (ASP), à hauteur d’un douzième du montant total des aides aux postes d’insertion prévu dans la convention. Des régularisations peuvent ensuite être opérées en fonction du niveau réel d’occupation des postes.
La part modulée est, quant à elle, versée en une seule fois, sur notification de la décision de l’administration.
Les lecteurs ont également consulté…
Contrôle des antécédents judiciaires : déploiement de l’attestation d’honorabilité
Attestation d’honorabilité : un déploiement progressif selon les publics accompagnés
Rappelons que l’attestation d’honorabilité permet de vérifier qu’une personne amenée à intervenir auprès de publics vulnérables ne fait pas l’objet d’une condamnation incompatible avec son activité.
Sont notamment concernés les professionnels et bénévoles intervenant dans certains établissements ou services sociaux et médico-sociaux, auprès d’enfants, de personnes en situation de handicap, de personnes âgées, ou encore de personnes protégées.
Cette attestation d’honorabilité continue son déploiement dans les secteurs social et médico-social.
Après l’accueil du jeune enfant et la protection de l’enfance, le dispositif s’étend désormais au champ du handicap et, à terme, à celui des personnes âgées.
Depuis le 30 avril 2026, cette attestation est rendue obligatoire pour les professionnels et bénévoles intervenant dans un établissement ou un service accompagnant des enfants en situation de handicap dans les régions suivantes : Grand Est, Hauts-de-France, Île-de-France, Normandie, Occitanie, La Réunion et Mayotte.
Cette attestation permet de vérifier que la personne concernée ne fait pas l’objet d’une condamnation incompatible avec l’exercice d’une activité auprès de personnes vulnérables.
Le contrôle porte notamment sur le casier judiciaire et le fichier des auteurs d’infractions sexuelles ou violentes. Rappelons que cette vérification doit intervenir avant le début de l’activité, puis doit être renouvelée à intervalles réguliers.
En principe, cette périodicité est de 3 ans, mais elle peut être portée à 5 ans pour certaines catégories, notamment les assistants maternels et familiaux, les accueillants familiaux et les délégués aux prestations familiales.
Le calendrier de déploiement prévoit ensuite une extension :
- au 3e trimestre 2026 pour les établissements et services accompagnant des enfants en situation de handicap dans les autres régions ;
- au 1er trimestre 2027 pour les établissements et services accompagnant des adultes en situation de handicap ;
- au 1er janvier 2028 pour les établissements et services accompagnant des personnes âgées.
Notez que la plateforme dédiée à l’attestation d’honorabilité est déjà utilisée depuis septembre 2024 dans certains secteurs.
En pratique, les structures concernées sont appelées à anticiper cette nouvelle obligation : identifier les professionnels et bénévoles soumis au contrôle, informer les personnes concernées, organiser la collecte des attestations et suivre les échéances applicables à leur secteur.
- Décret no 2026-324 du 28 avril 2026 relatif au contrôle des antécédents judiciaires des personnes mentionnées à l'article L. 133-6 du code de l'action sociale et des familles intervenant auprès des personnes âgées et handicapées
- Arrêté du 28 avril 2026 fixant le calendrier de déploiement du système d'information relatif au contrôle des antécédents judiciaires des personnes mentionnées à l'article L. 133-6 du code de l'action sociale et des familles intervenant auprès des personnes âgées et handicapées
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui un réseau n’est pas un groupe…
Après avoir recherché un poste de reclassement dans son périmètre, une association finit par licencier une salariée pour motif économique. Un licenciement que la salariée conteste, considérant que l’employeur n’a pas correctement rempli son obligation préalable de reclassement…
Selon elle, l’association qui l’emploie aurait dû étendre ses recherches à une autre association, avec laquelle elle partage leurs locaux, leurs outils et des salariés. Pour elle, cette proximité suffit à caractériser un « groupe de reclassement »… « Non ! », répond l’employeur : encore faut-il démontrer qu’une des 2 associations exerce une domination sur l’autre. Or ici, les 2 associations coopèrent, sans qu’aucune ne dirige l’autre…
Ce que confirme le juge : des associations peuvent former un groupe de reclassement seulement si leurs moyens permettent la permutation du personnel et si l’une exerce une influence dominante sur l’autre. Faute de domination établie, l’employeur n’a pas à étendre le reclassement ici…
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui décide de ne plus payer son loyer…
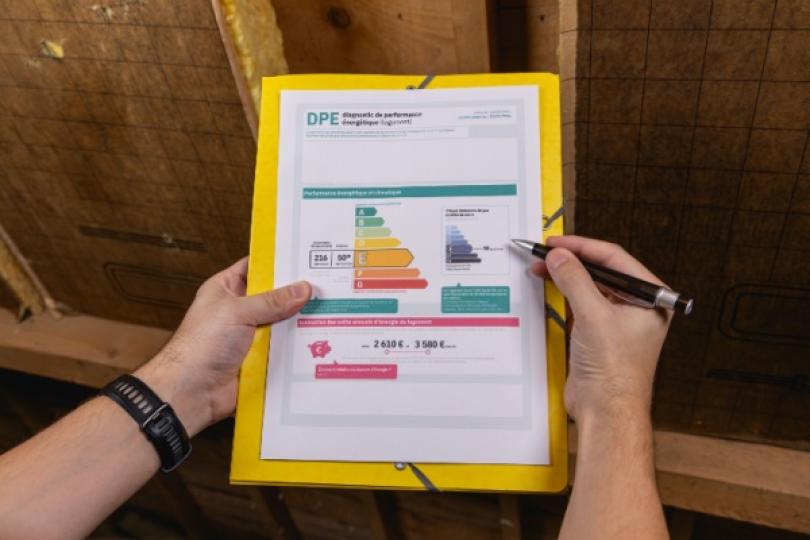
Une locataire mandate un diagnostiqueur pour faire réviser le DPE de son logement. À la lecture du résultat du diagnostic, s’apercevant que son logement est noté G, elle décide de suspendre le paiement de ses loyers…
Ce que conteste le bailleur qui réclame le paiement des loyers, que la locataire refuse toujours de payer : elle rappelle que, depuis le 1er janvier 2025, les logements disposant d’un DPE classé G sont considérés comme indécents et ne peuvent donc plus être loués. Son logement étant ici considéré comme indécent, la suspension du paiement du loyer lui semble logique… Sauf qu’elle occupait déjà le logement avant le 1er janvier 2025, conteste le bailleur : cette évolution ne lui est pas applicable…
Ce que confirme le juge qui donne ici raison au bailleur : l’impossibilité de louer des logements disposant d’un DPE classé G ne vaut que pour les nouvelles mises en location à compter du 1er janvier 2025 ; les baux en cours à cette date ne sont pas concernés par cette interdiction…
Les lecteurs ont également consulté…
Micro-entreprise : un dépassement de seuil à effet immédiat ?
Parce qu’il n’a pas opté pour un régime réel d’imposition, un informaticien a bénéficié de plein droit du régime de la micro-entreprise en 2025, année au cours de laquelle il a lancé son activité d’indépendant.
S’il n’a pas dépassé le seuil de chiffre d’affaires lui permettant de bénéficier du statut de micro-entrepreneur en 2025, il a, en revanche, d’ores et déjà franchi le seuil applicable pour 2026 en avril 2026.
Il se demande alors s’il doit immédiatement changer de régime fiscal et social.
D'après vous ?
La bonne réponse est... Non
Si un micro-entrepreneur dépasse pour la première fois le seuil de chiffre d'affaires sur une année civile, ici sur 2026, le régime de la micro-entreprise continue de s'appliquer l'année civile suivante, ici 2027.
En revanche, s’il dépasse le seuil de chiffre d’affaires sur deux années consécutives, il perd le régime fiscal de la micro-entreprise au 1er janvier de l’année suivante.
Lutte anti-blanchiment : des professionnels en formation continue…
Lutte anti-blanchiment : des formations pour les professionnels concernés
Pour rappel, la loi du 13 juin 2025 visant à sortir la France du piège du narcotrafic a mis en place une obligation de formation à la charge des professionnels assujettis aux obligations de lutte contre le blanchiment des capitaux et le financement du terrorisme.
La liste des professionnels concernés est disponible ici, dont font notamment partie les banques, les intermédiaires d’investissement, les prestataires de services d’investissement, les négociants d’art et d’antiquité, les experts-comptables, les avocats, les notaires, les commissaires de justice, les administrateurs et mandataires judiciaires, etc.
Afin qu’ils puissent assurer leurs obligations dans de bonnes conditions, ces professionnels doivent former leurs collaborateurs participant à ces missions, dès leur embauche et de manière régulière tout au long de leur carrière.
Ces formations portent sur le blanchiment des capitaux, le financement du terrorisme, le gel des avoirs et l’interdiction de mise à disposition desdits fonds.
Le contenu et la fréquence de ces formations doivent être adaptés aux personnes concernées, au regard de leurs fonctions, de leurs activités et de leur position hiérarchique.
Les entreprises concernées par cette obligation doivent conserver les documents justificatifs des formations ainsi dispensées pendant toute la durée des fonctions de leurs salariés qui ont suivis ces formations et pendant une période de 5 ans à compter de la fin de leurs fonctions.
L’ensemble de ces documents doit pouvoir être consulté par les autorités compétentes, listées ici, notamment l’Autorité de contrôle prudentiel et de résolution, l’Autorité des marchés financiers, les ordres des professions concernées (avocats, experts-comptables, etc.).