

C’est l’histoire d’une entreprise qui se plaint auprès de son fournisseur…
Les lecteurs ont également consulté…
C’est l’histoire d’une start-up qui obtient une aide financière…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui convoque un salarié à un entretien préalable... auquel il ne peut assister...
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui embauche (débauche ?) des salariés d’un concurrent…
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui demande à voir le supérieur hiérarchique de son contrôleur fiscal…
Les lecteurs ont également consulté…
Indice de la production dans l’édition - Année 2024
Indice de la production dans l’édition (référence 100 en 2021)
Période | Indice | Variation mensuelle |
Janvier 2024 | 105,6 | - 0,4 % |
Février 2024 | 109,5 | + 3,3 % |
Mars 2024 | 106,1 | - 3,1 % |
Avril 2024 | 107,3 | + 1,8 % |
Mai 2024 | 110,0 | + 2,2 % |
Juin 2024 | 107,4 | - 2,0 % |
Juillet 2024 | 106,4 | - 0,6 % |
Août 2024 | 108,8 | + 2,8 % |
Septembre 2024 | 113,1 | + 1,9 % |
Octobre 2024 | 108,6 | - 3,2 % |
Novembre 2024 | 108,7 | + 0,9 % |
Décembre 2024 | 108,2 | + 0,2 % |
Pacte Dutreil : à la chasse aux indices !
Pacte Dutreil : quelle est l’activité principale de la société ?
À l’occasion de la transmission de parts de société, des droits d’enregistrement sont généralement dus.
Toutefois, il existe certains dispositifs permettant de réduire le montant de ces droits, parmi lesquels le « pacte Dutreil ».
Schématiquement, ce pacte permet, toutes conditions remplies de bénéficier d’une exonération de droits d’enregistrement à concurrence des ¾ de la valeur des titres transmis et ce, sans limitation de montant.
Plus simplement, seuls 25 % de la valeur des titres transmis sera soumise à l’impôt.
Parmi les conditions à remplir, la société dont les titres sont transmis doit être une société «opérationnelle », c’est-à-dire qu’elle doit exercer, de manière prépondérante, une activité industrielle, commerciale, artisanale, agricole ou libérale.
Vous l’aurez compris, si la société exerce de manière prépondérante une activité dite « civile », il ne sera pas possible de mettre en place un pacte Dutreil et donc, de bénéficier de l’avantage fiscal correspondant.
Mais qu’en est-il des entreprises qui exercent à la fois une activité « opérationnelle » et une activité civile ? Dans ce cas de figure, comment apprécier la prépondérance de l’activité ?
Dans une affaire récente, suite au décès de son père, un particulier hérite des actions d’une société anonyme (SA) qui exerce une activité commerciale d’exploitation de galerie d’art et d’édition de livres d’art, ainsi qu’une activité civile consistant à donner en location une partie de son patrimoine immobilier.
Parce qu’il estime que toutes les conditions sont remplies, l’héritier demande à bénéficier de l’avantage fiscal lié au pacte Dutreil… Ce que lui refuse l’administration, qui constate que l’activité civile est ici prépondérante. Et pour preuves :
- la location du patrimoine immobilier de la SA représente plus de 80 % de son chiffre d’affaires ;
- cette activité correspond à plus de 65 % de la valeur de ses actifs.
« Insuffisant ! », estime l’héritier qui rappelle que la prépondérance de l’activité de la SA doit être appréciée en tenant compte d’un faisceau d’indices déterminés d’après la nature de l’activité et les conditions de son exercice. Ce que l’administration fiscale n’a pas fait ici...
Or force est de constater que :
- 47 % de la surface de l’immeuble est affectée à l’activité commerciale de la SA ;
- les recettes commerciales et locatives ont principalement été affectées au financement de l’activité commerciale ;
- l’activité locative a uniquement permis de faire perdurer l’activité commerciale de la SA qui est depuis des décennies sa « raison d’être ».
Partant de là il est clairement établi que l’activité principale de la SA est de nature commerciale, maintient l’héritier, ce qui lui permet de bénéficier de l’exonération demandée.
« Faux ! », estime l’administration, qui constate que :
- la « raison d’être » historique de la SA est certes commerciale, mais qu’il convient de déterminer le caractère prépondérant de l’activité de la société au moment du fait générateur de l’impôt. Or ici, c’est bel et bien l’activité locative qui est dominante à cette date ;
- la valeur des locaux dédiés à l’activité commerciale est nettement inférieure à celle des locaux loués ou vacants ;
- l’affectation des recettes de la SA à l’activité commerciale est un choix de gestion. Pour déterminer la nature de l’activité de la société, ce n’est pas l’affectation des recettes qui doit être prise en compte, mais l’origine des recettes. Et dans cette affaire, l’activité commerciale est déficitaire contrairement à l’activité locative.
Partant de là il est clairement établi que l’activité principale de la SA est de nature civile, maintient l’administration. L’avantage fiscal du pacte Dutreil ne peut qu’être refusé.
Ce que confirme le juge, qui donne raison à l’administration.
- Arrêt de la Cour d’appel de Versailles du 12 mars 2024 , no 23/01551 (NP)
Les lecteurs ont également consulté…
Services d’incendie et de secours : le carburant à prix coûtant ?
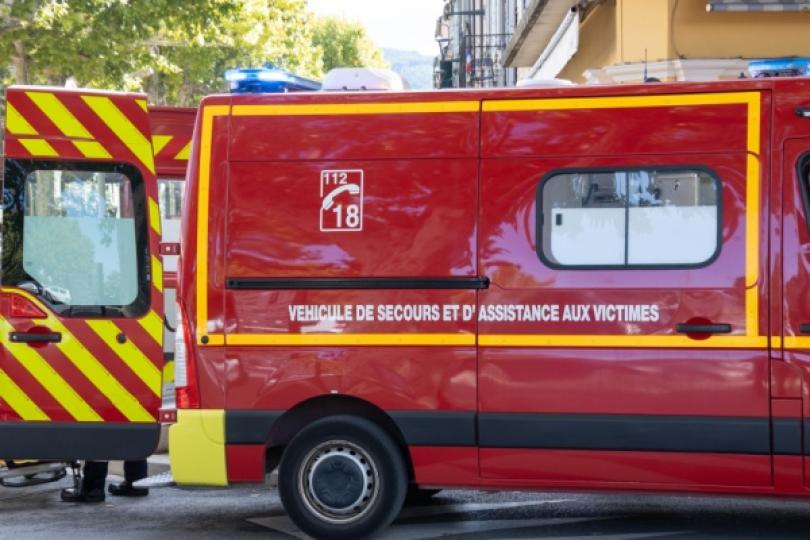
Services d’incendie et de secours : pas d’accise sur les gazoles et les essences !
Les produits qui, au regard de la réglementation fiscale, relèvent de la catégorie des gazoles ou de celle des essences et qui sont utilisés par les services d’incendie et de secours (SDIS) pour le fonctionnement de leurs véhicules, bénéficient d’un tarif nul d’accise.
Pour mémoire, « l’accise » est une taxation qui est notamment due pour les usages de certains produits en tant que carburants ou combustibles.
Pour en revenir aux SDIS, sachez que le « tarif nul » d’accise prend en réalité la forme d’un remboursement.
Concrètement, pour les achats de carburant intervenus depuis le 12 juillet 2023, le SDIS qui souhaite en bénéficier doit déposer une demande de remboursement, conforme au modèle fourni par l’administration, soit par voie électronique, soit par voie postale.
Cette demande doit être déposée entre le 1er janvier de l’année suivant l’année d’achat des produits au titre de laquelle le remboursement est demandé et le 31 décembre de la 2de année qui suit celle de l’achat desdits produits.
Elle doit être accompagnée de toutes les pièces permettant de justifier le montant dont le remboursement est demandé.
Dernier point important : un même SDIS ne peut pas déposer plus d’une demande de remboursement au cours d’une même année civile.
Les lecteurs ont également consulté…
Tarif des cotisations d'accident du travail et maladies professionnelles pour les activités de services II - année 2024
I - Cas général
|
Nature du risque |
Code risque |
Taux net de cotisation « AT » (en %) |
|
Personnel permanent des entreprises de travail temporaire (1). |
74.5BC |
0,87 |
|
Toutes catégories de personnel de travail temporaire (1). |
74.5BD |
3,00 |
|
Travail temporaire : personnel de bureau et personnel paramédical (1). |
74.5BE |
0,87 |
|
Agences privées de recherches, entreprises de surveillance (sans transports de fonds). |
74.6ZA |
2,44 |
|
Services de nettoyage de locaux et d'objets divers. Activités de désinfection, de désinsectisation et de dératisation. |
74.7ZF |
3,96 |
|
Entreprises de conditionnement non spécialisées. |
74.8DA |
3,67 |
|
Travaux à façon divers sauf la location de brevets, entreposage d'archives d'entreprises (y compris la consultation d'archives). Ionisation de produits divers. |
74.8KC |
1,09 |
|
Etablissements publics médico-sociaux des collectivités territoriales. |
75.1CC |
1,23 |
|
Accueil à domicile à titre onéreux, d'enfants, de personnes âgées ou d'adultes handicapés confiés par des organismes publics, des œuvres, des établissements ou des services de soins. |
75.1CD |
1,58 |
|
Administration hospitalière, y compris ses établissements publics. |
75.1CE |
1,23 |
|
Services de soins privés médicaux exclusivement à domicile. |
85.1AC |
2,29 |
|
Etablissements de soins privés y compris les centres de réadaptation fonctionnelle, autres instituts pour la santé (établissements thermaux, etc.). |
85.1AD |
2,29 |
|
Médecine systématique et de dépistage (y compris les centres interentreprises de médecine du travail). |
85.1CB |
0,89 |
|
Cabinets de soins : médicaux et dentaires. |
85.1CD |
1,12 |
|
Cabinets d'auxiliaires médicaux. |
85.1GA |
2,29 |
|
Laboratoires d'analyses médicales extrahospitaliers. |
85.1KA |
1,12 |
|
Centres de transfusion sanguine et banques d'organes. Vétérinaires. Cliniques vétérinaires. |
85.2ZB |
2,29 |
|
Services d'aide sociale à domicile (auxiliaires de vie, aides ménagères…). |
85.3AB |
3,70 |
|
Accueil, hébergement en établissement pour personnes âgées (maisons de retraite…). |
85.3AC |
3,70 |
|
Accueil, hébergement en établissement pour personnes handicapées (enfants et adultes). |
85.3AD |
3,70 |
|
Accueil, hébergement, prévention pour petite enfance, l'enfance, l'adolescence (2). |
85.3AE |
3,70 |
|
Action sociale sous toutes ses formes hors risques 853AB/853AC/853AD/853AE. |
85.3BA |
3,70 |
|
Stagiaires des centres de formation professionnelle, de réadaptation fonctionnelle, de rééducation professionnelle. |
85.3HA |
2,12 |
|
Travailleurs handicapés des établissements ou services d'aide par le travail. |
85.3HB |
1,77 |
|
Association intermédiaire (personnes dépourvues d'emploi et mises à disposition). |
85.3KL |
3,39 |
|
Coiffure. Fabrication de postiches. Esthétique corporelle. |
93.0DB |
1,94 |
|
Pompes funèbres et services annexes, y compris le commerce d'articles funéraires (3). |
93.0HB |
3,55 |
|
Services personnels divers (y compris cabinets de graphologie, agences matrimoniales). |
93.0NC |
3,97 |
|
(1) Le taux du numéro de risque 74.5BC est applicable au personnel de ces entreprises non visé par les articles L. 1251-16 et L. 1251-17 du code du travail. Le taux du numéro de risque 74.5BD est applicable aux établissements occupant, soit uniquement du personnel pour tous autres travaux, soit simultanément du personnel pour tous autres travaux et/ou du personnel pour travaux de bureau et/ou du personnel paramédical. Le taux du numéro de risque 74.5BE est applicable aux établissements occupant exclusivement du personnel affecté à des travaux de bureau ou paramédical ou ces deux catégories de personnel. (2) Y compris les crèches, garderies, centres aérés et de loisirs… à l'exclusion des structures et colonies de vacances visées au numéro de risque 55.2EC. (3) Y compris les entreprises qui, à titre accessoire, effectuent le travail du bois et du marbre. |
||
II - Activités de services II des départements du Haut-Rhin et de la Moselle
|
Nature du risque |
Code risque |
Taux net de cotisation « AT » (en %) |
|
Groupe 1 |
||
|
Travaux à façon divers sauf la location de brevets, entreposage d'archives d'entreprises (y compris la consultation d'archives). Ionisation de produits divers. |
74.8KC |
1,05 |
|
Accueil à domicile, à titre onéreux, d'enfants, de personnes âgées ou d'adultes handicapés confiés par des organismes publics, des œuvres, des établissements ou des services de soins |
75.1CD |
|
|
Administration hospitalière, y compris ses établissements publics |
75.1CE |
|
|
Médecine systématique et de dépistage (y compris les centres interentreprises de médecine du travail). |
85.1CB |
|
|
Cabinets de soins : médicaux et dentaires. |
85.1CD |
|
|
Laboratoires d'analyses médicales extrahospitaliers. |
85.1KA |
|
|
Action sociale sous toutes ses formes hors risques 853AB/853AC/853AD/853AE. |
85.3BA |
|
|
Coiffure. Fabrication de postiches. Esthétique corporelle. |
93.0DB |
|
|
Groupe 2 |
||
|
Agences privées de recherches, entreprises de surveillance (sans transports de fonds). |
74.6ZA |
2,25 |
|
Etablissements publics médico-sociaux des collectivités territoriales |
75.1CC |
|
|
Etablissements de soins privés y compris les centres de réadaptation fonctionnelle, autres instituts pour la santé (établissements thermaux, etc.). |
85.1AD |
|
|
Cabinets d'auxiliaires médicaux. |
85.1GA |
|
|
Centres de transfusion sanguine et banques d'organes. Vétérinaires. Cliniques vétérinaires. |
85.2ZB |
|
|
Accueil, hébergement en établissement pour personnes handicapées (enfants et adultes). |
85.3AD |
|
|
Accueil, hébergement, prévention pour petite enfance, l'enfance, l'adolescence |
85.3AE |
|
|
Action sociale sous toutes ses formes hors risques 853AB/853AC/853AD/853AE. |
85.3BA |
|
|
Pompes funèbres et services annexes, y compris le commerce d'articles funéraires. |
93.0HB |
|
|
Services personnels divers (y compris cabinets de graphologie, agences matrimoniales). |
93.0NC |
|
|
Groupe 3 |
||
|
Toutes catégories de personnel de travail temporaire. |
74.5BD |
2,89 |
|
Groupe 4 |
||
|
Services de nettoyage de locaux et d'objets divers. Activités de désinfection, de désinsectisation et de dératisation. |
74.7ZF |
4,84 |
|
Entreprises de conditionnement non spécialisées. |
74.8DA |
|
|
Services de soins privés médicaux exclusivement à domicile. |
85.1AC |
|
|
Services d'aide sociale à domicile (auxiliaires de vie, aides ménagères…). |
85.3AB |
|
|
Accueil, hébergement en établissement pour personnes âgées (maisons de retraite…). |
85.3AC |
|
|
Groupe 5 |
||
|
Travail temporaire : personnel de bureau et personnel paramédical (1). |
74.5BE |
Taux net national |
|
Groupe 6 |
||
|
Personnel permanent des entreprises de travail temporaire. |
74.5BC |
Taux net national |
|
Groupe 7 |
||
|
Stagiaires des centres de formation professionnelle, de réadaptation fonctionnelle, de rééducation professionnelle. |
85.3HA |
Taux net national |
|
Groupe 8 |
||
|
Travailleurs handicapés des établissements ou services d'aide par le travail. |
85.3HB |
Taux net national |
|
Groupe 9 |
||
|
Association intermédiaire (personnes dépourvues d'emploi et mises à disposition). |
85.3KL |
Taux net national |
|
(1) Le taux du numéro de risque 74.5BE est applicable aux établissements occupant exclusivement du personnel affecté à des travaux de bureau ou paramédical ou ces deux catégories de personnel. (2) Y compris les crèches, garderies, centres aérés et de loisirs… à l'exclusion des structures et colonies de vacances visées au numéro de risque 55.2EC. |
||
Tarif des cotisations d'accidents du travail et maladies professionnelles pour les activités de services I - année 2024
I - Cas général
|
Nature du risque |
Code risque |
Taux net de cotisation « AT » (en %) |
|
Organismes et auxiliaires financiers - Bourse de commerce. |
65.1AB |
0,66 |
|
Assurances et auxiliaires d'assurances. |
66.0AB |
0,73 |
|
Travaux informatiques à façon. |
72.3ZA |
0,77 |
|
Etablissements de recherche scientifique et technique. |
73.1ZE |
0,81 |
|
Groupements d'employeurs. Coopératives d'activité et d'emploi. Services divers rendus principalement aux entreprises, non désignés par ailleurs. |
74.1GB |
0,66 |
|
Crédit-bail mobilier et immobilier, location de brevets. Cabinets juridiques et offices publics ou ministériels. Cabinets d'expertise comptable et d'analyse financière. Cabinets d'études informatiques et d'organisation. |
74.1GD |
0,66 |
|
Holdings. Cabinets de conseils en information et documentation. Cabinets d'études économiques, sociologiques, marchandisage. |
74.1JB |
0,66 |
|
Cabinets d'études techniques : agences de brevets, expertises, expertises en œuvre d'art. - Expert chargé d'évaluer les dommages (ou les risques). |
74.2CB |
0,77 |
|
Bureaux d'essais, bancs d'essais. |
74.3BA |
1,18 |
|
Administration centrale et services extérieurs des administrations (y compris leurs établissements publics). Représentation diplomatique étrangère en France. Organismes internationaux. - Service des armées alliées. |
75.1AG |
1,88 |
|
Collectivités territoriales (communales, départementales, régionales…) y compris leurs établissements publics hors secteur médico-social. |
75.1BA |
1,72 |
|
Personnes détenues, quelle que soit l'activité exercée. |
75.2EE |
0,74 |
|
Activités générales de sécurité sociale. |
75.3AA |
0,86 |
|
Couverture du risque chômage et autres garanties du maintien de revenu, y compris la caisse nationale de surcompensation du bâtiment et des travaux publics et caisses de retraite ne relevant pas de la législation sur les assurances. |
75.3BB |
0,73 |
|
Personnel enseignant et administratif des établissements d'enseignement privés et des organismes de formation. |
80.1ZA |
1,18 |
|
Elèves et étudiants des établissements publics ou privés d'enseignement secondaire, supérieur ou spécialisé visés à l'article L. 412-8 (2°, b) du code de la sécurité sociale. |
80.2AA |
0,0010 |
|
Elèves et étudiants des établissements publics et privés d'enseignement technique visés à l'article L. 412-8 (2°, a) du code de la sécurité sociale. |
80.2CA |
0,0151 |
|
Activités des organisations consulaires et patronales, des organisations professionnelles, des syndicats de salariés, des organisations religieuses, des organisations politiques et des organisations associatives non classées ailleurs. |
91.3EJ |
1,18 |
II - Activités de services I des départements du Haut-Rhin, du Bas-Rhin et de la Moselle
|
Nature du risque |
Code risque |
Taux net de cotisation « AT » (en %) |
|
GROUPE 1 |
||
|
Organismes et auxiliaires financiers - Bourse de commerce. |
65.1AB |
0,87 |
|
Assurances et auxiliaires d'assurances. |
66.0AB |
|
|
Travaux informatiques à façon. |
72.3ZA |
|
|
Groupements d'employeurs. Coopératives d'activité et d'emploi. Services divers rendus principalement aux entreprises, non désignés par ailleurs. |
74.1GB |
|
|
Crédit-bail mobilier et immobilier, location de brevets. Cabinets juridiques et offices publics ou ministériels. Cabinets d'expertise comptable et d'analyse financière. Cabinets d'études informatiques et d'organisation. |
74.1GD |
|
|
Holdings. Cabinets de conseils en information et documentation. Cabinets d'études économiques, sociologiques, marchandisage. |
74.1JB |
|
|
Cabinets d'études techniques : agences de brevets, expertises, expertises en œuvre d'art. - Expert chargé d'évaluer les dommages (ou les risques). |
74.2CB |
|
|
Bureaux d'essais, bancs d'essais. |
74.3BA |
|
|
Activités générales de sécurité sociale. |
75.3AA |
|
|
Couverture du risque chômage et autres garanties du maintien de revenu, y compris la caisse nationale de surcompensation du bâtiment et des travaux publics et caisses de retraite ne relevant pas de la législation sur les assurances. |
75.3BB |
|
|
Activités des organisations consulaires et patronales, des organisations professionnelles, des syndicats de salariés, des organisations religieuses, des organisations politiques et des organisations associatives non classées ailleurs. |
91.3EJ |
|
|
GROUPE 2 |
||
|
Collectivités territoriales (communales, départementales, régionales…) y compris leurs établissements publics hors secteur médico-social. |
75.1BA |
1,28 |
|
Personnel enseignant et administratif des établissements d'enseignement privés et des organismes de formation. |
80.1ZA |
|
|
GROUPE 3 |
||
|
Administration centrale et services extérieurs des administrations (y compris leurs établissements publics). Représentation diplomatique étrangère en France. Organismes internationaux. - Service des armées alliées. |
75.1AG |
Taux net national |
|
Groupe 4 |
||
|
Elèves et étudiants des établissements publics ou privés d'enseignement secondaire, supérieur ou spécialisé visés à l'article L. 412-8 (2°, b) du code de la sécurité sociale. |
80.2AA |
Taux net national |
|
Groupe 5 |
||
|
Elèves et étudiants des établissements publics et privés d'enseignement technique visés à l'article L. 412-8 (2°, a) du code de la sécurité sociale. |
80.2CA |
Taux net national |
|
Groupe 6 |
||
|
Personnes détenues, quelle que soit l'activité exercée. |
75.2EE |
Taux net national |
|
Groupe 7 |
||
|
Etablissements de recherche scientifique et technique. |
73.1ZE |
Taux net national |

