Artistes-auteurs : une aide exceptionnelle pour la retraite ?
Cotisation vieillesse plafonnée : une prise en charge des arriérés ?
Les artistes auteurs peuvent être amenés à régulariser des cotisations retraite arriérées, notamment si elles n’ont pas été mises en recouvrement, ce qui revient en pratique à racheter des droits à la retraite.
Cette régularisation concerne des rémunérations remontant à plus de 3 ans, étant précisé qu’il est possible de demander à régulariser jusqu’à 5 périodes (sachant qu’une période couvre au moins 3 années civiles, même si l’artiste auteur n’a pas eu de revenus durant une partie de cette période).
Pour bénéficier de ce dispositif, il faut être en mesure de justifier de l’exercice d’une activité artistique au titre de la période pour laquelle la reconstitution est demandée.
Les artistes-auteurs ayant de faibles revenus, rencontrant des difficultés économiques, peuvent bénéficier d’une aide exceptionnelle pour la régularisation de ces cotisations retraite arriérées.
Le montant de l’aide allouée est défini par la commission d'action sociale de la Sécurité sociale des artistes auteurs après analyse de la situation socioéconomique du demandeur (revenus et composition du foyer) dans la limite du montant suivant :
- 50% du montant de la régularisation des cotisations vieillesse arriérées dues à l'assurance retraite ;
- Et dans la limite du plafond mensuel de la sécurité sociale, soit 3 864 € en 2024.
Les lecteurs ont également consulté…
Mise à disposition temporaire des professionnels de santé : nouvelle condition !
Une durée minimale d’exercice requise pour la mise à disposition !
Depuis le 1er juillet 2024, aucun contrat visant à la mise à disposition de certains professionnels de santé ne peut être conclu si l’intéressé ne justifie pas, au minimum, de 2 ans d’exercice professionnel. Cette condition nouvelle est requise pour :
- les auxiliaires médicaux, y compris détenteurs d’une spécialisation ;
- les aides-soignants ;
- les auxiliaires de puériculture ;
- les sage-femmes ;
- les professions non réglementées du secteur médico-social.
La durée d’exercice minimale, fixée à 2 ans, sera appréciée en prenant en compte toutes les périodes d’activité dans la même profession ou spécialité que celle pour laquelle la mise à disposition est envisagée.
Toutefois, la durée d’exercice effectuée dans le cadre d’autres contrats de mission sera exclue du calcul.
Notez que cette condition minimale d’exercice ne s’applique que pour les contrats conclus à compter du 1er juillet 2024.
Les contrats de travail temporaires conclus antérieurement ne sont donc pas concernés.
C’est à l’entreprise de travail temporaire qu’il revient de s’assurer que le professionnel de santé auquel elle envisage de confier la mission remplit bien la durée minimale d’exercice, et d’en justifier auprès de l’établissement de santé, au plus tard, au moment de la signature du contrat de mise à disposition.
Pour ce faire, il est prévu que lui soient communiquées certaines pièces dont la nature reste encore à fixer par arrêté.
L’entreprise de travail temporaire devra alors conserver les preuves des vérifications effectuées dans ce cadre pendant une durée de 5 ans, courant à compter de la conclusion du contrat de mise à disposition.
Les lecteurs ont également consulté…
Accords OETH : dématérialisation des demandes d’agrément !
Une dématérialisation des demandes d’agrément sur la plateforme AGAPE’TH !
Pour honorer l’obligation d’emploi des travailleurs handicapés (OETH) et au-delà de la seule embauche, les employeurs ont aussi la possibilité de conclure des accords collectifs agrées en faveur des travailleurs handicapés dits « Accords OETH ».
Ces accords de branche, de groupe ou d’entreprise s’appliquent pour une durée de 3 ans maximum, renouvelable 1 fois. Ils doivent nécessairement comporter un programme pluriannuel en faveur des travailleurs handicapés portant sur l’embauche, le maintien et l’accompagnement de ces travailleurs handicapés.
Mais, pour que l’accord collectif libère l’employeur de son obligation, il devait nécessairement être agréé en ce sens.
Jusqu’alors, l’entreprise devait elle-même transmettre l’accord collectif aux services préfectoraux afin d’obtenir cet agrément.
Depuis le 22 juin 2024, les employeurs doivent désormais formuler cette demande d’agrément en ligne via la plateforme AGAPE’TH.
Pour obtenir cet agrément, les entreprises sont invitées à transmettre un certain nombre d’informations et de documents utiles, détaillés sur le site et au plus tard le 31 mai de la 1re année de mise en œuvre du programme stipulé.
Notez que les demandes de renouvellement d’agrément devront aussi se faire sur cette même plateforme.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui « trop, c’est trop »…
Un salarié est licencié pour faute grave après s’être absenté de son poste de travail, de façon injustifiée et prolongée, pendant une période d’activité intense, en dépit de la mise en demeure de son employeur…
Licenciement pour faute grave qu’il conteste : il a dû porter assistance à sa mère âgée, malade et isolée, ce qui ne saurait justifier une faute grave. Sans compter son passé disciplinaire irréprochable, lequel ne justifie pas non plus la faute grave invoquée… « Peu importe ! », pour l’employeur : le salarié occupe un poste important dans l’entreprise et n’a pas justifié son absence en dépit de ses demandes. Il rappelle, en outre, qu’il avait déjà accepté de solder tous ses jours de congés, en plus des congés légaux, pour qu’il porte assistance à sa mère…
Mais ces arguments ne suffisent pas à convaincre le juge : au regard du contexte, de l’ancienneté du salarié et de son passé disciplinaire irréprochable, la faute grave ici ne peut pas être invoquée au soutien du licenciement.
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui était à 2 doigts (ans) de bénéficier d’un avantage fiscal…
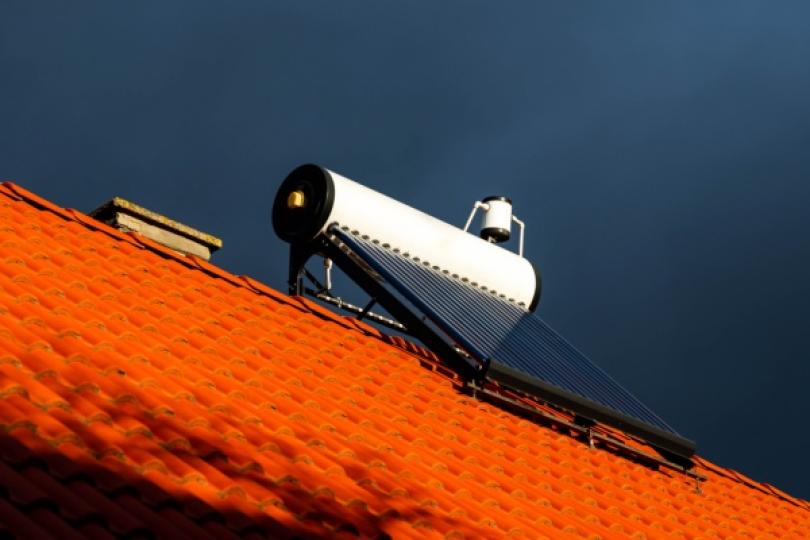
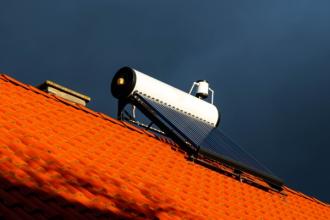
Pour obtenir la réduction d’impôt pour « investissement productif Outre-mer », un couple achète, par l’intermédiaire d’une société, des chauffe-eaux solaires en vue de les louer à une SARL en Guadeloupe. Un avantage fiscal que l’administration lui refuse…
« Pourquoi ? », s’étonne le couple : toutes les conditions requises sont ici réunies. « Pas toutes ! », conteste l’administration : encore aurait-il fallu que la SARL s’engage à exploiter les chauffe-eaux solaires pendant au moins 7 ans. Ce qui est le cas, rappelle le couple, engagement à l’appui… Sauf que les contrats de fourniture d’énergie conclus par la SARL auprès de particuliers utilisateurs des chauffe-eaux sont d’une durée de 5 ans avec option d’achat au terme de la période, insiste l’administration…
Suffisant pour refuser le bénéfice de la réduction d’impôt, conclut le juge : la possibilité laissée aux particuliers d’acheter les chauffe-eaux au bout de 5 ans peut conduire au non-respect de l’engagement d’exploitation de 7 ans.
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui était à 2 doigts (ans) de bénéficier d’un avantage fiscal…
Les lecteurs ont également consulté…
Du nouveau pour le bulletin de paie
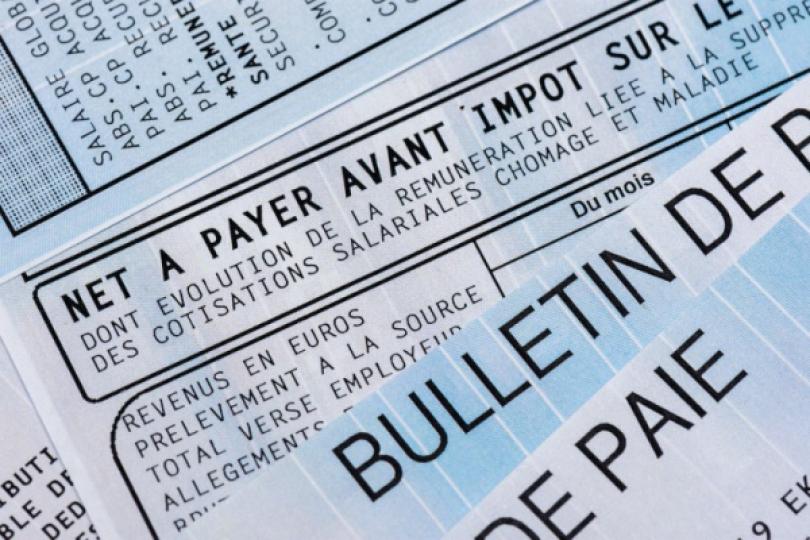
Bulletin de paie : un montant net social « nouvelle version » ?
Sur le bulletin de paie figure un certain nombre de mentions, regroupées en grandes catégories que sont :
- les cotisations et contributions sociales obligatoires (qui concernent les cotisations santé, retraite, famille, allocations chômage, etc.) ;
- les exonérations et allègements de cotisations ;
- les cotisations et contributions sociales facultatives (qui visent la retraite supplémentaire, la prévoyance, l’incapacité, l’invalidité, le décès) ;
- les remboursements et déductions diverses (frais de transport, titres-restaurant, chèques-vacances, etc.) ;
- le montant net social ;
- le montant net à payer avant impôt sur le revenu ;
- les données nécessaires au calcul de l’impôt sur le revenu (montant net imposable, prélèvement à la source, etc.) ;
- le montant net à payer ;
- le total versé par l’employeur.
S’agissant du montant net social, des modifications viennent d’être apportées, applicables depuis le 29 juin 2024.
Jusqu’à cette date, par « montant net social », il fallait entendre la différence entre :
- d'une part, la totalité des montants correspondant aux sommes, ainsi qu'aux avantages et accessoires en nature ou en argent qui y sont associés, dus en contrepartie ou à l'occasion d'un travail, d'une activité ou de l'exercice d'un mandat ou d'une fonction élective, ainsi qu'aux sommes destinées à compenser la perte de revenu d'activité, versées sous quelque forme que ce soit et quelle qu'en soit la dénomination, à l'exception des indemnités journalières de sécurité sociale lorsque l'employeur est subrogé de plein droit à l'assuré, ainsi que du financement des frais de santé ;
- d'autre part, le montant total des cotisations et contributions sociales d'origine légale ou conventionnelle à la charge du salarié.
Désormais, le montant net social correspond aux revenus professionnels, à l'exception des revenus tirés d'une activité non salariée et est égal à la différence entre :
- d'une part, les montants, pour leur valeur brute, correspondant aux sommes, ainsi qu'aux avantages et accessoires, le cas échéant en nature, qui y sont associés, dus en contrepartie ou à l'occasion d'un travail, d'une activité ou de l'exercice d'un mandat ou d'une fonction élective, ainsi qu'aux sommes destinées à compenser la perte de revenu d'activité, quelle qu'en soit la dénomination et les modalités de versement, à l'exception du financement par l'employeur des garanties collectives au titre de la protection sociale, ainsi que la contribution des employeurs aux chèques-vacances et au financement des activités et prestations versé au comité social et économique ;
- d'autre part, le montant des cotisations et contributions sociales à la charge du bénéficiaire des revenus, ainsi que les montants correspondant au financement par le salarié des garanties collectives au titre de la protection sociale.
Pour aller plus loin…
Les lecteurs ont également consulté…
Divorce : la vente de la résidence principale est-elle imposable ?
Divorcés depuis peu, des ex-conjoints décident de vendre leur résidence principale dans laquelle l'ex-épouse continuait à vivre au cours de leur séparation.
L'ex-mari, contraint de quitter le logement conjugal avant le prononcé du divorce, demande à bénéficier de l'exonération d'impôt sur le revenu au titre de la plus-value réalisée à l'occasion de la vente d'une résidence principale.
L'obtiendra-t-il ?
La bonne réponse est... Oui
Une tolérance de l’administration fiscale prévoit que l’ex-conjoint qui a quitté le logement au moment de la séparation peut aussi bénéficier de l’exonération d’impôt de sa plus-value, si les conditions suivantes sont remplies :
- le logement constituait la résidence principale du couple lors de la séparation ;
- le logement a été occupé par son ex-conjoint jusqu'à sa mise en vente ;
- la cession intervient dans des délais normaux de vente.
Financement de la rénovation énergétique : du nouveau pour les garanties
Financement de la rénovation énergétique : le FGRE devient le FGR
Le Gouvernement a remplacé le « fonds de garantie pour la rénovation énergétique » (FGRE) par le « fonds de garantie pour la rénovation » (FGR).
Ce fonds a pour objet de faciliter le financement des travaux d'amélioration de la performance énergétique des logements et de rénovation des copropriétés en difficulté.
Concrètement, il constitue une garantie financière pour les organismes finançant ce type de travaux, visant notamment à garantir les prêts destinés au financement des travaux d’amélioration de la performance énergétique et les garanties des entreprises d'assurance ou des sociétés de caution accordées pour le remboursement de prêt octroyé pour le financement de ces travaux.
Il sert aussi à garantir les prêts avance mutation, qui servent au financement des frais liés à l’inscription d’une hypothèque et des frais notariés, lorsque le revenu du ménage auquel appartient le bénéficiaire est inférieur à certaines tranches, dont le barème, consultable ici, vient d’être révisé.
Notez que ce décret élargit l'éligibilité au fonds de garantie aux sociétés de tiers-financement, qui sont des organismes susceptibles d’offrir au maître de l’ouvrage un service de tiers-financement.
Ce service de tiers-financement est caractérisé par l'intégration d'une offre technique, portant notamment sur la réalisation des travaux dont la finalité principale est la diminution des consommations énergétiques, à un service comprenant le financement partiel ou total de ladite offre, en contrepartie de paiements échelonnés, réguliers et limités dans le temps.
Pour aller plus loin…
Les lecteurs ont également consulté…
Accidents du travail : un guide ministériel pour accompagner les victimes et leurs familles
Accident du travail : un guide d’accompagnement, gratuit et facile d’accès
En 2022, 559 812 accidents du travail dont 789 mortels ont été recensés par l’Assurance maladie et la Caisse centrale de mutualité sociale agricole.
Afin d’assurer un accompagnement efficace pour les salariés victimes et leurs familles (démarches à effectuer, droits dont ils disposent…), le ministère du Travail publie un guide dédié.
Rédigé par la Direction générale du travail, il est conçu comme un document utile pour faire valoir ses droits ou les droits du salarié décédé, le cas échéant.
Le guide, gratuit et librement téléchargeable, répond à différentes questions concrètes et pratiques, parmi lesquelles :
- la définition de l’accident du travail ;
- ses conséquences sur le contrat de travail ;
- la préparation de la reprise lorsque cela est possible ;
- les conséquences d’une éventuelle inaptitude ;
- les acteurs concernés par l’accident du travail ;
- les modalités du licenciement pour inaptitude ;
- les modalités de réparation du préjudice subi.