Indice des prix de production des services - Année 2024
Indice des prix de production des services (référence 100 en 2015)
|
Période |
Indice |
Variation trimestrielle |
Variation annuelle |
|
1er trimestre 2024 |
107,2 |
+ 0,6 % |
+ 1,9 % |
|
2e trimestre 2024 |
108,9 |
+ 1,5 % |
+ 2,3 % |
|
3e trimestre 2024 |
109,9 |
+ 0,7 % |
+ 2,9 % |
|
4e trimestre 2024 |
109,3 |
- 0,5 % |
+ 2,5 % |
C’est l’histoire d’un employeur qui devrait préférer le courrier au mail…
Un employeur se sépare d’un salarié et, parce que son contrat prévoit une clause de non-concurrence, décide d’y renoncer : il lui envoie donc un mail en ce sens avant le délai de 15 jours après la rupture de la relation de travail, comme prévu dans le contrat…
Une renonciation qui n’est pas faite dans les formes, conteste le salarié, qui réclame donc le versement de la contrepartie financière liée à cette clause : le contrat prévoit que la renonciation doit être faite, certes dans les 15 jours après la notification de la rupture du contrat, mais par lettre recommandée avec AR, rappelle le salarié. Sauf que, pour l’employeur, les modalités contractuelles de renonciation n'en conditionnent la validité qu'au regard du délai de prévenance et non de la forme de cette renonciation. Le salarié peut donc en être informé par tout moyen…
« Non ! », confirme le juge : en envoyant un mail, et non une lettre recommandée avec AR, l’employeur n’a pas valablement renoncé à la clause de non-concurrence !
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui devrait préférer le courrier au mail…
Les lecteurs ont également consulté…
Reconstitution de chiffres d’affaires : une méthode alternative à prendre en compte !
Contester une méthode de reconstitution du chiffre d’affaires = possible, sous conditions
Pour rappel, au cours d’un contrôle, l’administration fiscale a la possibilité de rejeter la comptabilité d’une entreprise si elle la considère irrégulière ou si elle est dénuée de valeur probante.
Si le vérificateur use de cette faculté, il va devoir reconstituer lui-même le résultat de l’entreprise, afin de déterminer le montant de l’impôt sur les bénéfices dont il estime que l’entreprise est effectivement redevable.
Cette reconstitution du chiffre d’affaires s’effectue selon la méthode choisie par le vérificateur lui-même.
À cette occasion, l’entreprise contrôlée peut saisir la commission départementale des impôts directs et des taxes sur le chiffre d’affaires en cas de désaccord avec la méthode choisie.
Si la commission départementale confirme la méthode de l’administration, la charge de la preuve incombera à l’entreprise contrôlée : ce sera donc à elle d'établir que la méthode de reconstitution de son chiffre d'affaires suivie par l'administration est excessivement sommaire ou radicalement viciée dans son principe, et de proposer une méthode de reconstitution plus précise que celle proposée par le service.
C’est ce qu’illustre une affaire récente. Au cours d’un contrôle, l’administration fiscale constate que la comptabilité d’une entreprise individuelle qui exploite un restaurant comporte des irrégularités de nature à justifier un rejet de comptabilité.
Dans ce cadre, elle reconstitue le chiffre d’affaires de l’entreprise selon une méthode choisie par le vérificateur.
Une méthode critiquée par l’entreprise qui décide de saisir la commission départementale des impôts directs et des taxes sur le chiffre d’affaires, laquelle va confirmer la méthode utilisée par le vérificateur.
L’entreprise décide, par conséquent, de proposer une méthode de reconstitution plus précise que celle proposée par le service. Sans incidence aux yeux de l’administration fiscale qui confirme le redressement…
« À tort ! », tranche le juge qui invite l’administration fiscale à revoir sa copie. Écarter les critiques de l’entreprise quant à la méthode retenue par le vérificateur sans se prononcer sur la méthode alternative de reconstitution proposée par l’entreprise est une erreur ici.
Les lecteurs ont également consulté…
Entreprises funéraires : aménagement des délais d’inhumation et de crémation
Délai d’inhumation et de crémation : des dérogations possibles
Les opérateurs funéraires, comme les collectivités locales, doivent de plus en plus faire face aux demandes de dérogation aux délais d’inhumation et de crémation fondées tant sur des causes conjoncturelles, comme des épisodes de surmortalité constatés à certaines périodes, que des causes structurelles, telles que l'accroissement des demandes de crémation auxquelles les crématoriums ne peuvent pas toujours faire face.
Pour remédier à ces difficultés, il est envisagé un allongement possible des délais, dans le respect toutefois d’un équilibre entre les préoccupations de santé publique imposant de pourvoir aux funérailles des défunts dans un délai raisonnable et la nécessité de rendre aux demandes de dérogation leur caractère exceptionnel.
Concrètement, que ce soit pour l'inhumation ou le dépôt en caveau provisoire ou la crémation, ils ont désormais lieu :
- au moins 24 heures après le décès et, au plus tard, le 14ème jour calendaire suivant celui du décès ;
- dans le cas d’un transfert d’une personne décédée en provenance de Nouvelle-Calédonie ou d’une collectivité d’outre-mer, au plus tard le 14ème jour calendaire suivant celui où le corps est entré sur le territoire métropolitain, sur le territoire d'un département d'outre-mer ou sur le territoire d'une collectivité d'outre-mer ;
- dans le cas d’un transfert d’une personne décédée en provenance de l’étranger, au plus tard le 14ème jour calendaire suivant celui où le corps est entré en France.
En cas de problème médico-légal, la crémation a lieu au plus tard le 14ème jour calendaire suivant celui où le procureur de la République a délivré l'autorisation de crémation.
Des dérogations individuelles à ces délais peuvent être accordées, en raison de circonstances particulières, par le préfet du département du lieu du décès ou de la crémation, lequel prescrit éventuellement toutes les dispositions nécessaires.
En raison de circonstances locales particulières, le préfet peut déroger à ces délai, pour les crémations prévues sur le territoire du département et pour une durée maximale d'un mois renouvelable : le délai dérogatoire ne peut alors pas dépasser 21 jours calendaires suivant celui du décès ou de l'entrée du corps sur le territoire.
Les lecteurs ont également consulté…
C’est l’histoire d’un agent commercial qui n’est pas qu’un agent commercial…

Un entrepreneur est chargé par une société de distribuer ses produits. Mais, les relations se dégradant, la société rompt le contrat. Ce qui rime, selon l’entrepreneur, avec indemnité de rupture. Mais pas pour la société…
… qui refuse de verser quoi que ce soit car cette indemnité est due aux agents commerciaux, qualité que n’avait pas, à ses yeux, l’entrepreneur. « Pardon ? », s’indigne ce dernier qui rappelle que la société lui avait confié la distribution exclusive de ses produits sur le territoire français en échange de commissions. « Peut-être », rétorque la société, néanmoins l’entrepreneur vendait en même temps des marchandises venant d’autres fournisseurs. Ayant sa propre clientèle, il ne peut pas être qualifié d’agent commercial…
« Si ! », tranche le juge en faveur de l’entrepreneur : un agent commercial peut tout à fait exercer une autre activité et avoir sa propre clientèle du moment qu’il exerce toutes ses activités de manière indépendante. Dans ce cas, l’indemnité est due !
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise pour qui le droit de grève n’autorise pas tout…
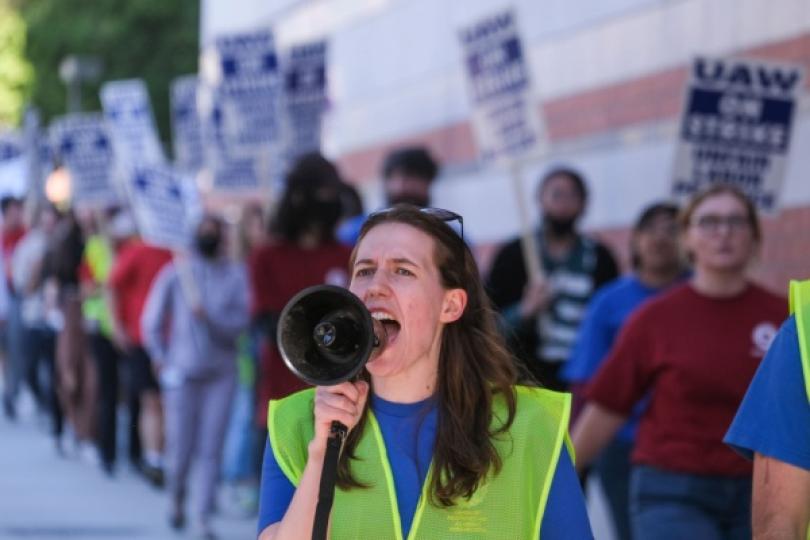
Des salariés s’opposent à une restructuration impactant un hypermarché et décident d’exercer leur droit de grève et de bloquer l’ensemble des accès au magasin. Une méthode qui entrave la liberté individuelle du travail et la liberté d’aller et venir, conteste l’entreprise…
Argument auquel répondent les salariés par l’exercice du droit de grève qui est une liberté fondamentale… Certes, admet l’entreprise, mais force est de constater que les salariés grévistes bloquent les accès clients, des lignes de caisse, les caisses libre-service, les accès à la galerie marchande, les accès parking et plus généralement tous les accès permettant aux clients, au personnel, aux fournisseurs, aux prestataires, aux véhicules d'accéder au magasin…
Ce que constate aussi le juge qui relève un trouble manifestement illicite, estimant que le personnel gréviste avait, par ses actions de blocage, porté atteinte à la liberté d'aller et venir des clients, à la liberté du travail et à la liberté d'entreprendre.
Les lecteurs ont également consulté…

C’est l’histoire d’un couple pour qui un sous-sol est une pièce à vivre comme les autres…
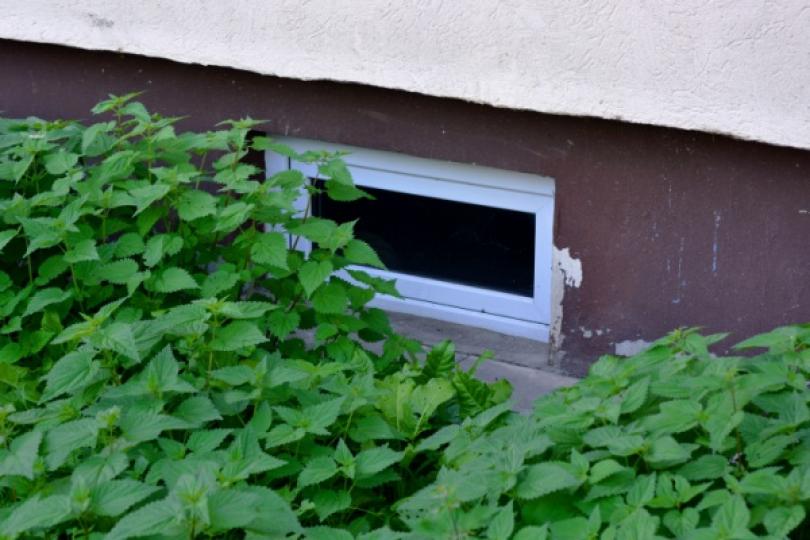
Pour obtenir un avantage fiscal, un couple loue un logement pour un loyer dont le montant respecte le plafond imposé par le dispositif fiscal. Un avantage que l’administration lui refuse, ce plafond de loyer n’étant manifestement pas respecté ici…
Et pour cause ! Pour apprécier le respect de ce plafond, exprimé en euros par m² de surface habitable, le couple a retenu la surface du sous-sol qui est pourtant exclue du calcul, rappelle l’administration. Seulement si ses ouvertures sur l’extérieur n’offrent pas un éclairage naturel suffisant et si ses aménagements ne permettent pas de l’habiter, conteste le couple. Ce qui n’est pas le cas ici… « Faux ! », constate l’administration : la pièce, en grande partie enterrée, ne comporte que 2 ouvertures donnant sur le sol du jardin…
Ce que confirme le juge qui valide le redressement fiscal : la pièce, dépourvue d’éclairage suffisant, quels que soient ses aménagements, doit être regardée comme un sous-sol exclu du calcul de la surface habitable.
Les lecteurs ont également consulté…
Partage de la valeur au sein de l'entreprise : encore des précisions !
Épargne salariale et participation : de nouveaux cas de déblocage anticipé
3 nouveaux cas de déblocage de la participation et des plans d’épargne entreprise (PEE) sont désormais prévus. Le déblocage anticipé sera ainsi admis en cas :
- de dépenses affectées à la rénovation énergétique des résidences principales, engagées à compter du 7 juillet 2024 ;
- d’acquisition, à compter du 7 juillet 2024, d’un véhicule dit « propre » qui utilise l'électricité, l'hydrogène ou une combinaison des deux comme source exclusive d'énergie (pour autant qu’il s’agisse d’une voiture appartenant à la catégorie M1, à la catégorie des camionnettes ou à la catégorie des véhicules à moteurs à deux ou trois roues et quadricycles à moteur) ;
- d’acquisition, à compter du 7 juillet 2024, d’un vélo à assistance électrique neuf ;
- en cas d’activité de proche aidant exercée par le bénéficiaire des sommes, son conjoint ou son partenaire de PACS.
Prime de partage de la valeur : précisions sur le calcul des seuils d’effectif
Dans les entreprises de moins de 50 salariés
Un régime d’exonération renforcé de la prime de partage de la valeur est mis en place, du 1er janvier 2024 au 31 décembre 2026, au bénéfice des salariés ayant perçu une rémunération inférieure à 3 SMIC annuels au cours des 12 mois précédents le versement de la prime : en plus d’une exonération de cotisations sociales, ils bénéficient d’une exonération de CSG, de CRDS et d’impôt sur le revenu dans la limite de 3 000 € ou 6 000 € selon les hypothèses.
Il faut savoir qu’en cas de franchissement du seuil de 50 salariés, le bénéfice du régime renforcé d’exonération cessera immédiatement de s’appliquer, sans que s’applique le mécanisme de lissage du franchissement du seuil de 50 salariés sur 5 ans, normalement applicable.
Dans les entreprises d’au moins 11 salariés
Dans les entreprises d’au moins 11 salariés et de moins de 50 salariés, il est mis en place à titre expérimental un mécanisme de partage de la valeur dès lors que l’entreprise réalise un bénéfice net fiscal au moins égal à 1 % du chiffre d’affaires pendant 3 exercices consécutifs.
À compter du 1er janvier 2025, les entreprises devront, soit se doter d’un régime d’intéressement ou de participation, soit abonder un plan d’épargne, soit verser une prime de partage de la valeur.
Là encore, en cas de franchissement du seuil de 11 salariés, l’application du lissage pendant 5 ans ne s’appliquera pas.
Abondement dans un plan d’épargne entreprise
Un plan d’épargne entreprise peut être abondé par l’employeur en sus des versements effectués par les salariés, cet abondement ne pouvant pas dépasser, pour chaque bénéficiaire, 8 % du montant annuel du plafond de la sécurité sociale.
Ce plafond est porté à 16 % du montant annuel du plafond de la sécurité sociale en cas de versement unilatéral de l’employeur en vue de l'acquisition d'actions ou de certificats d'investissement émis par l'entreprise ou par une entreprise incluse dans le même périmètre de consolidation ou de combinaison des comptes (pour rappel, les actions ou certificats d'investissement ainsi acquis par le salarié ne sont disponibles qu'à l'expiration d'un délai minimum de 5 ans à compter de ce versement).