Holding et taxe sur les salaires : comment exercez-vous votre activité ?
Taxe sur les salaires : une sectorisation, ça se prouve !
Une société holding a pour objet la gestion financière des titres et participations qu’elle détient dans ses filiales auxquelles elle rend également diverses prestations de services en matière commerciale, administrative, comptable, financière ou juridique.
A l’occasion d’un contrôle fiscal, l’administration lui réclame un supplément de taxe sur les salaires à raison des rémunérations perçues par 4 salariés, ainsi que par le responsable administratif et financier.
« Pourquoi ? », s’étonne la holding, qui rappelle :
- qu’elle exerce son activité au sein de 2 secteurs distincts : un secteur commercial, soumis à la TVA et qui échappe donc à la taxe sur les salaires, et un secteur financier, non soumis à la TVA ;
- que les 4 salariés sont exclusivement affectés au secteur commercial, soumis à la TVA : leurs rémunérations ne sont donc pas soumises à la taxe sur les salaires ;
- que le responsable administratif et financier est affecté aux 2 secteurs : seule la partie de sa rémunération correspondant à l’activité réalisée au sein du secteur financier doit donc être soumise à la taxe sur les salaires.
Sauf que la société n’a souscrit aucune déclaration témoignant de l’existence de 2 secteurs distincts d’activité, constate le juge. De même, les preuves qu’elle fournit (contrats de travail, fiches de poste, courriers électroniques, etc.) ne sont pas suffisantes pour établir l’existence d’une telle sectorisation.
Le redressement fiscal est donc confirmé !
- Arrêt de la cour administrative d’appel de Douai du 15 septembre 2022, n° 20DA01176
Taxe sur les bureaux en Ile-de-France : « data center » = local de stockage ?

« Data center » = entrepôt = taxe ?
Parce qu’une société décide de construire en Île-de-France un centre de traitement de données, dit « data center », l’administration fiscale lui réclame le paiement de la redevance pour création de bureaux, de locaux commerciaux et de locaux de stockage en Île-de-France.
Pour elle, en effet, au vu des matériels et des infrastructures en cause, ce « data center » est un « local de stockage » au sens de la redevance, c’est-à-dire un local d’entreposage de produits, de marchandises ou de biens non intégré topographiquement à un établissement de production.
Sauf que les locaux en question hébergent des serveurs informatiques qui collectent des données, rappelle la société. Or, les données numériques ne constituent ni des produits, ni des marchandises, ni des biens…
De plus, les matériels et infrastructures informatiques en fonctionnement ne permettent pas d’assimiler les locaux en question à des lieux de stockage. La société refuse donc de s’acquitter de la redevance réclamée.
Et le juge lui donne raison ! Un « data center » ne peut pas être considéré comme un local de stockage. Le redressement fiscal est annulé.
Notez que dans cette affaire, même si le juge s’est prononcé sur l’ancienne redevance pour création de bureaux, de locaux commerciaux et de locaux de stockage en Ile-de-France, cette décision pourrait trouver à s’appliquer dans le cadre de l’actuelle taxe pour création de bureaux, de locaux commerciaux et de locaux de stockage en Ile-de-France.
- Arrêt du Conseil d'État du 11 octobre 2022, n° 463134
Payer sa TVA tous les trimestres : possible, mais sous conditions…
Déclaration trimestrielle : comment savoir si le seuil de 4000 € est respecté ?
Si votre société est soumise, de plein droit ou sur option, au régime réel normal en matière de TVA, cela implique, par principe, que vous devez déclarer (en déposant une CA3) et payer votre TVA mensuellement.
Toutefois, lorsque le montant total de votre TVA, exigible annuellement, est inférieur à 4 000 €, alors vous pouvez choisir de déclarer et payer votre TVA de façon trimestrielle.
Récemment, le juge est venu préciser que ce seuil de 4 000 € doit s’apprécier au début de chaque trimestre, par rapport au montant total de la TVA exigible sur les 4 trimestres civils précédents et non pas, de façon générale, par rapport au montant total de la TVA exigible au cours de l’année civile précédente.
Ainsi, le seuil s’apprécie non pas sur une année civile mais sur une année dite « glissante ».
- Arrêt du Conseil d'État du 17 octobre 2022, n° 458767
Taxe sur les bureaux en Île-de-France : pour les espaces de circulation intérieure ?
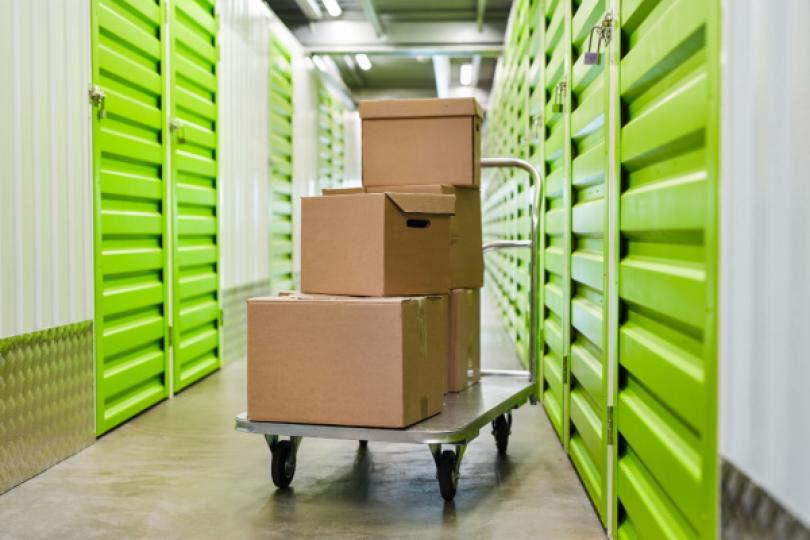
Quelle surface prendre en compte pour le calcul de la taxe sur les bureaux ?
À l’issue d’un contrôle, une société qui exerce une activité de location de boxes de stockage en libre-service se voit réclamer un supplément de taxe annuelle sur les bureaux, les locaux commerciaux et de stockage en Ile-de-France.
Sauf qu’elle n’est pas d’accord avec la surface retenue par l’administration pour le calcul de la taxe. Pour elle, en effet, les espaces de circulation intérieure situés entre les boxes de stockage ne doivent pas être pris en compte, s’agissant de « parties communes ».
« Non ! », conteste l’administration : les boxes de stockage, ainsi que les espaces de circulation qui permettent de circuler entre ces boxes, ne constituent que l’aménagement intérieur de l’unique local de stockage dont la société est propriétaire.
Ainsi, ces espaces ne peuvent être qualifiés de « parties communes » et doivent donc être pris en compte pour le calcul de la surface taxable.
Ce que confirme le juge, qui valide le redressement fiscal.
- Arrêt du conseil d'État du 27 octobre 2022, n° 452766
Crédit d’impôt « jeux vidéo » : un avantage fiscal modernisé

Evolution du « barème culturel » et prolongation du crédit d’impôt
Une entreprise de création de jeux vidéo soumise à l’impôt sur les sociétés peut bénéficier, sous conditions, du crédit d’impôt en faveur de la création de jeux vidéo (CIJV) correspondant, au maximum, à 30 % des dépenses de production d’un nouveau jeu.
Pour être éligible au CIJV, le jeu vidéo doit remplir de nombreuses conditions dont certaines sont mesurées au moyen d’un « barème de points ».
Ce barème est composé, en principe, d’un groupe « auteurs et collaborateurs de création », d’un groupe « contextualisation de la violence » et d’un groupe « contribution au développement de la création ».
C’est ce dernier groupe, aussi dénommé « barème culturel », qui est modernisé pour encourager le caractère innovant du jeu vidéo, notamment en tenant compte :
- de la création d’univers visuels spécifiques ;
- du caractère original du jeu, lorsqu’il n’est ni l’adaptation, ni la suite d’une œuvre déjà existante ;
- de la création de musiques spécifiques pour le jeu, dès lors que le coût de création représente au moins 20 % du budget musical global ou un minimum de 50 000 € ;
- de l’identité européenne, au regard :
- ○ du contenu du jeu : inspiration du patrimoine historique, artistique et scientifique européen ;
- ○ du choix des langues : le jeu doit être édité dans ses versions originales dans minimum 3 langues reconnues dans l’union européenne, dont le français ;
- ○ etc.
Pour finir, notez que le Gouvernement annonce la prolongation de cet avantage fiscal jusqu’au 31 décembre 2028.
- Décret n° 2022-1392 du 19 octobre 2022 modifiant les dispositions du code du cinéma et de l'image animée relatives aux crédits d'impôt en faveur des créateurs de jeux vidéo
- Communiqué de presse n° 266 du ministère de l'Économie, des Finances et de la Souveraineté industrielle et numérique du 1er novembre 2022 : « Le Gouvernement modernise le Crédit d’impôt jeu vidéo »
Crédit d’impôt pour dépenses d’édition d’œuvres musicales : des précisions
Ouvrent droit au bénéfice du CI les dépenses engagées en vue de soutenir la création d’œuvres musicales, de contrôler et d’administrer des œuvres musicales éditées, d’assurer la publication, l’exploitation et la diffusion commerciale des œuvres musicales éditées et de favoriser le développement du répertoire de nouveaux talents en exécution d’un contrat conclu à compter du 1er janvier 2022 (dit « contrat de préférence »).
Notez que ces contrats doivent être agréés par le Centre national de la musique (CNM).
Dans ce cadre, l’entreprise d’édition musicale doit d’abord déposer une demande d’agrément provisoire auprès du CNM accompagnée des pièces suivantes :
- une copie du contrat de préférence ;
- pour les auteurs ou compositeurs, la liste complète, par ordre chronologique, de 1re commercialisation en France des albums comprenant au moins une œuvre musicale dont ils sont l’auteur ou le compositeur, pour lesquels le seuil de vente a été atteint ;
- une attestation sur l’honneur du fait que l’entreprise est soumise à l’impôt sur les sociétés au moment du dépôt de la demande et respecte ses obligations légales, fiscales et sociales, et est indépendante ; etc.
Notez que le seuil de ventes et d’écoutes à atteindre est fixé à 100 000 équivalents-ventes. Pour mémoire, 1 équivalent-vente correspond à la vente d’un album ou à 1 500 écoutes d’une durée supérieure à 30 secondes chacune des titres de cet album sur les offres payantes des services de musique en ligne.
En cas de coédition, chaque entreprise d’édition doit présenter sa demande.
La demande de l’entreprise d’édition sera examinée par un comité d’expert qui donnera son avis. Si toutes les conditions sont réunies, l’agrément provisoire sera délivré.
Une fois cet agrément provisoire obtenu, le CI ne sera véritablement acquis qu’après l’obtention, par l’entreprise, d’un agrément définitif… Ce qui suppose de déposer une nouvelle demande auprès du CNM, accompagnée des pièces justificatives suivantes :
- un document comptable certifié par un expert-comptable indiquant le coût effectif, à la date de la demande, des dépenses engagées et leur moyen de financement ;
- un justificatif attestant, le cas échéant, du dépôt des œuvres au répertoire d’un organisme de gestion collective ;
- une déclaration sur l’honneur attestant que le contrat de préférence concerné par la demande de CI est toujours en cours au moment du dépôt de la demande ou en cas de rupture, préciser la date de fin du contrat ;
- la liste nominative des personnels permanents et non permanents de l’entreprise, participant directement au soutien à la création, au contrôle et à l’administration, à la publication, à l’exploitation et à la diffusion commerciale des œuvres, y compris les dirigeants ;
- une déclaration sur l’honneur attestant du versement des cotisations de Sécurité sociale ;
- la liste nominative des prestataires auxquels il a été fait appel.
Notez qu’à défaut d’obtention de cet agrément définitif dans les 3 ans qui suivent la délivrance de l’agrément provisoire, l’entreprise devra reverser le crédit d’impôt dont elle a bénéficié. Dans cette hypothèse, la reprise aura lieu au titre de l’exercice au cours duquel intervient la décision de refus d’agrément définitif.
- Décret n° 2022-1424 du 10 novembre 2022 relatif au crédit d'impôt pour dépenses d'édition d'œuvres musicales prévu à l'article 220 septdecies du code général des impôts