Loi de finances pour 2022 : quelles nouveautés pour l’Outre-mer ?
Franchise en base de TVA
A titre expérimental, les assujettis à la TVA établis en Guadeloupe, en Martinique et à La Réunion bénéficient de la franchise en base dès lors qu'ils n'ont pas réalisé :
- un chiffre d'affaires (CA) supérieur à 100 000 € l'année civile précédente (N-1), ou à 110 000 € lorsque le CA de la pénultième année (N-2) n'a pas excédé 100 000 €, pour les entreprises de vente ou de fourniture de logement ;
- un CA supérieur à 50 000 € l'année civile précédente (N-1) ou à 60 000 € lorsque le CA de la pénultième année (N-2) n'a pas excédé 50 000 €, pour les prestataires de services.
Ce dispositif expérimental, qui devait cesser au 1er mars 2022, est prolongé jusqu’au 31 décembre 2022.
Octroi de mer
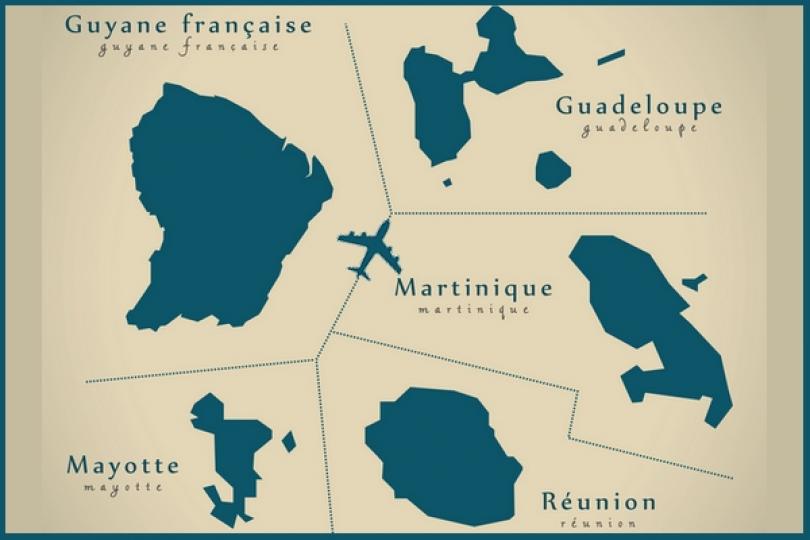
L'octroi de mer est une imposition spécifique aux départements d'Outre-mer de Guadeloupe, de Guyane, de Martinique, de Mayotte et de La Réunion.
Il vise :
- les importations de biens : on parle d'octroi de mer "externe" ;
- les livraisons de biens, faites à titre onéreux par des personnes qui exercent, sur ces territoires, des activités de production : on parle d'octroi de mer "interne".
Le taux de cette taxe varie selon que le bien concerné est produit localement (octroi de mer interne) ou importé (octroi de mer externe).
Notez que désormais, les livraisons réalisées par des personnes dont le chiffre d'affaires (CA) annuel relatif à leur activité de production est inférieur 550 000 € (au lieu de 300 000 €) sont situées hors du champs de la taxe.
En outre, les listes des produits concernés par l'application du différentiel de taux passent de 3 à 2 et sont mises à jour.
Réduction d’impôt pour certains investissements productifs réalisés entre 2022 et 2025
- Concernant les achats ou les constructions de logements neufs à usage locatif
Les conditions permettant de bénéficier de cette réduction d'impôt pour les investissements réalisés dans le secteur du logement social sont aménagées.
En réalité, une nouvelle condition est ajoutée : à l'issue de la période de location (au moins égale à 5 ans), les logements ou les parts ou actions des sociétés qui en sont propriétaires doivent être cédés à l'organisme locataire ou à des particuliers choisis par lui et dont les ressources n'excèdent pas, au titre de l'année précédant celle de la première occupation du logement, certains plafonds qui seront fixés par décret (non encore paru à ce jour).
- Concernant les travaux de démolition
Dorénavant, la réduction d'impôt s'appliquera aux travaux de démolition préalables à la construction des logements sociaux pour les investissements réalisés dans le secteur du logement social lorsque l'achèvement des fondations de l'immeuble intervient dans un délai de 2 ans suivant la date de fin des travaux de démolition.
Cette nouveauté s’applique aux travaux pour lesquels les conditions suivantes sont remplies :
- une demande de permis de construire est déposée à compter du 1er janvier 2022 ;
- les travaux de démolition n'ont pas été engagés avant cette date.
Dispositifs Girardin : pour le secteur maritime et aérien
- Réduction d'impôt accordée au titre de certains investissements réalisés en Outre-mer
Pour les exercices clos à compter du 31 décembre 2022, et pour les investissements réalisés dans le secteur du transport aérien ou maritime, le bénéfice de la réduction d’impôt est subordonné au respect des conditions suivantes :
- les investissements sont exploités exclusivement pour effectuer des liaisons au départ ou à destination de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ;
- des activités de maintenance des investissements sont réalisées dans l’un de ces territoires.
- Déduction pour les sociétés passibles de l'IS dans le cadre d'investissements réalisés en Outre-mer
Pour les exercices clos à compter du 31 décembre 2022, il est désormais précisé que pour les investissements réalisés dans le secteur du transport aérien ou maritime, la déduction s'applique sous réserve des 2 conditions suivantes :
- les investissements sont exploités exclusivement pour effectuer des liaisons au départ ou à destination de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ;
- des activités de maintenance des investissements sont réalisées dans l’un de ces territoires.
- Crédit d'impôt en faveur des investissements productifs neufs réalisés en Outre-mer
Pour les exercices clos à compter du 31 décembre 2022, il est désormais prévu que pour les investissements afférents aux navires de croisière neufs d'une capacité maximum de 400 passagers affectés exclusivement à la navigation dans la zone économique exclusive de la Guadeloupe, de la Guyane, de la Martinique, de La Réunion, de Mayotte, de la Polynésie française, de Saint-Barthélemy, de Saint-Martin, de Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie, le crédit d'impôt s'applique sous réserve du respect de diverses conditions cumulatives :
- les investissements doivent avoir reçu l'agrément préalable du ministre chargé du budget et répondre à certaines conditions ;
- les fournisseurs des investissements éligibles ont été choisis au terme d'une procédure de mise en concurrence préalable au dépôt de la demande d'agrément et ayant fait l'objet d'une publicité ;
- le navire navigue sous le pavillon d'un État membre de l'Union européenne ou d'un autre État partie à l'accord sur l'Espace économique européen ayant conclu avec la France une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales ;
- la société exploitante détient une filiale dans l'un des territoires mentionnés ci-dessus ;
- le volume annuel d'opérations du navire comprend au moins 90 % des têtes de ligne au départ et à l'arrivée d'un port de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ; notez qu’au moins 75 % des escales pendant les itinéraires du navire doivent être réalisées dans l'un des ports de ces collectivités.
- Réduction d'impôt pour les entreprises soumises à l'IS pour les investissements productifs neufs réalisés en Outre-mer
Pour les exercices clos à compter du 31 décembre 2022 :
- pour les investissements réalisés dans le secteur du transport aérien ou maritime, la réduction d’impôt s’applique sous réserve du respect des conditions suivantes :
- ○ les investissements sont exploités exclusivement pour effectuer des liaisons au départ ou à destination de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ;
- ○ des activités de maintenance des investissements sont réalisées dans l’un de ces territoires ;
- pour les investissements afférents aux équipements et opérations de pose de câbles sous-marins de communication ou de secours, la réduction d’impôt s’applique sous réserve du respect des conditions suivantes :
- ○ les investissements doivent avoir reçu l'agrément préalable du ministre chargé du budget et répondre à certaines conditions ;
- ○ les fournisseurs des investissements éligibles ont été choisis au terme d'une procédure de mise en concurrence préalable au dépôt de la demande d'agrément et ayant fait l'objet d'une publicité ;
- ○ à l'occasion de la demande d'agrément, la société exploitante a indiqué à l'administration fiscale les conditions techniques et financières dans lesquelles les opérateurs de communications électroniques peuvent accéder aux capacités offertes par le câble sous-marin, au départ de la collectivité desservie ou vers cette collectivité ;
- pour les investissements afférents aux navires de croisière neufs d'une capacité maximum de 400 passagers affectés exclusivement à la navigation dans la zone économique exclusive de la Guadeloupe, de la Guyane, de la Martinique, de La Réunion, de Mayotte, de la Polynésie française, de Saint-Barthélemy, de Saint-Martin, de Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie, la réduction d’impôt s’applique sous réserve du respect des mêmes conditions que celles prévues dans le cadre du crédit d'impôt en faveur des investissements productifs neufs réalisés en Outre-mer.
Dispositifs Girardin : pour les investissements dans le secteur locatif social
- Réduction d'impôt accordée au titre de certains investissements réalisés en Outre-mer
Cet avantage fiscal s’applique désormais aux travaux de démolition préalables à la construction des logements visés par le dispositif initial, dès lors que l'achèvement des fondations de l'immeuble intervient dans un délai de 2 ans suivant la date de fin des travaux de démolition.
Cette nouveauté s'applique aux travaux pour lesquels les conditions cumulatives suivantes sont remplies :
- une demande de permis de construire est déposée à compter du 1er janvier 2022 ;
- les travaux de démolition n’ont pas été engagés avant cette date.
- Crédit d'impôt en faveur des organismes HLM qui investissent dans des logements neufs en Outre-mer
La construction ou l'achat de logements bénéficiant de prêts conventionnés ouvrent droit au bénéfice de cet avantage fiscal, sous réserve de l’obtention d’un agrément préalable du représentant de l'État dans le département de situation des logements.
Le nombre de logements agréés par le représentant de l'État au titre d'une année ne peut excéder 35 % (au lieu de 25 %) de la moyenne des logements livrés au cours des 3 années précédentes dans le département pour les logements situés à La Réunion et, depuis le 1er janvier 2022, en Guadeloupe ou en Martinique.
Droit de reprise de l’administration
Pour mémoire, pour l'impôt sur le revenu et l'impôt sur les sociétés, le droit de reprise de l'administration fiscale s'exerce jusqu'à la fin de la 3e année qui suit celle au titre de laquelle l'imposition est due.
Pour clarifier les modalités du droit de reprise en matière d'aides fiscales applicables en faveur des investissements outre-mer, il est désormais prévu que le retrait des agréments requis dans le cadre de certains dispositifs de faveur peut intervenir jusqu’à la fin de la 3e année qui suit :
- celle de la rupture de l’engagement souscrit en vue d’obtenir l’agrément ;
- ou celle du non-respect des conditions requises pour l’octroi de cet agrément.
Mesures diverses
- Suppression de taxes
Depuis le 1er janvier 2022, les taxes suivantes sont supprimées :
- la taxe due par les entreprises de transport public maritime instituée au profit des régions de Guadeloupe, de Guyane, de Martinique, de Mayotte et de La Réunion ;
- la redevance spécifique due par les titulaires de concessions de mines hydrocarbures liquides ou gazeux, pour la zone économique exclusive française en mer au large de Saint-Pierre-et-Miquelon.
- Taxe générale sur les activités polluantes (TGAP)
La TGAP (taxe générale sur les activités polluantes) est due par les entreprises ayant une activité polluante, ou dont l’activité nécessite l’utilisation de produits polluants.
Actuellement, sur les territoires de certaines collectivités d’Outre-mer, il est appliqué les réfactions suivantes pour le calcul de la taxe :
- 25 % en Guadeloupe, à La Réunion et en Martinique ;
- 75 % en Guyane et à Mayotte.
Depuis le 3 décembre 2021 et jusqu’au 31 décembre 2023, la réfaction applicable en Guadeloupe, à La Réunion et en Martinique est fixée à 35 % (au lieu de 25 %). A compter du 1er janvier 2024, cette même réfaction sera refixée à 25 %.
- Loi de finances rectificative pour 2021 du 1er décembre 2021, n°2021-1549
- Loi de financement de la Sécurité sociale pour 2022 du 23 décembre 2021, n°2021-1754
- Loi de finances pour 2022 du 30 décembre 2021, n°2021-1900
Contrôle fiscal : qui peut représenter votre société ?
Une société représentée par une directrice : (im)possible ?
A l’issue du contrôle fiscal d’une société, la directrice fiscale du groupe auquel elle appartient décide de saisir le tribunal pour contester le redressement prononcé.
Sauf qu’elle ne peut pas le faire, conteste l’administration et pour cause : les statuts de la société n’autorisent que le président et le directeur général à la représenter… personne d’autre.
De plus, il est expressément prévu que « le président et le directeur général ne peuvent agir en justice au nom de la société, sans urgence, sans l’autorisation préalable du conseil de direction »… une autorisation qui fait ici défaut !
Ce que confirme le juge.
- Arrêt du Conseil d’Etat du 20 octobre 2021, n°448563
Quand les escrocs se font passer pour l’administration fiscale…
Tentative d’escroquerie : comment se protéger ?
L’usurpation d’identité n’est pas nouvelle et peut toucher de nombreux secteurs. C’est d’ailleurs ce que rappelle la Direction générale des finances publiques (DGFiP) qui alerte les entreprises sur l’usurpation en masse de l’identité de son directeur général adjoint.
Voici quelques conseils pour repérer les escrocs :
- être attentif aux détails, tels que les fautes d’orthographe ou de syntaxe, la demande de coordonnées bancaires, etc. ;
- en cas de doute, ne pas répondre aux messages qui ne proviennent pas de l’adresse électronique officielle du service impôts des entreprises (SIE) (que vous pouvez retrouver ici).
Pour finir, notez que la DGFiP a également pu relever certaines tentatives d’escroquerie par « spoofing ». Pour mémoire, le « spoofing » permet de faire apparaitre un autre numéro de téléphone que celui réellement utilisé (par exemple le 0140040404 – numéro de la DGFiP) et ainsi, de tromper la vigilance du destinataire.
- Communiqué de presse du ministère de l’Economie du 18 janvier 2022, n°1912
Crédit d’impôt pour investissements en Outre-mer : l’administration est tolérante…
Un exemple de non-remise en cause de l’avantage fiscal
Les entreprises soumises à l’impôt sur les sociétés (IS) qui exercent leur activité dans le département d’Outre-mer dans lequel elles réalisent certains investissements, notamment immobiliers, peuvent bénéficier d’un crédit d’impôt spécifique.
A ce sujet, l’administration fiscale vient de rappeler que lorsque l’une de ces entreprises fait le choix d’investir dans un immeuble d’habitation, puis de mettre à disposition d’une tierce société la toiture du bâtiment pour que cette dernière y installe des panneaux photovoltaïques, le crédit d’impôt n’est pas remis en cause, dès lors que toutes les conditions pour en bénéficier continuent d’être réunies.
- Rescrit Bofip-Impôts du 5 janvier 2022 n°000096
Investir en Outre-mer : indemnisation = impôt ?
Une indemnisation qui échappe à l’impôt…
Les sociétés soumises à l’impôt sur les sociétés (IS) qui réalisent certains investissements en Outre-mer, soit directement, soit en souscrivant au capital de certaines entités, peuvent bénéficier, toutes conditions remplies, d’une déduction fiscale spécifique.
Dans ce cadre, une société « investisseur » peut choisir d’investir au capital d’une société de portage, qui va elle-même réaliser des investissements qu’elle va donner à bail à des tiers exploitants.
Lorsque ce type de schéma d’investissement est mis en place, il est fréquemment prévu que l’investisseur puisse bénéficier d’une indemnisation en cas de remise en cause de l’avantage fiscal liée à un manquement ou une défaillance de l’exploitant final.
Une indemnité qui, lorsqu’elle est effectivement versée, n’est pas imposable, comme vient de le rappeler l’administration fiscale.
- Rescrit Bofip-Impôts du 15 décembre 2021, n°000095
Donner un terrain à bâtir ou un logement neuf en optimisant les droits de donation, c’est possible !
Une exonération fiscale qui reste temporaire
Si vous donnez un terrain à bâtir ou un logement qui vient d’être construit (un logement « neuf »), cette donation bénéficiera d’une exonération des droits de donation dans la limite d’une valeur déclarée de :
- 100 000 € en cas de donation consentie au profit d'un enfant, d’un petit-fils ou d’une petite-fille ou d’un parent en ligne directe, du conjoint ou du partenaire lié par un PACS ;
- 45 000 € en cas de donation consentie au profit d'un frère ou d'une sœur ;
- 35 000 € en cas de donation consentie au profit d'une autre personne.
Mais cette exonération fiscale n’est que temporaire et soumise à conditions :
- la donation d’un terrain à bâtir doit être actée chez un notaire avant le 31 décembre 2015 et le bénéficiaire doit s’engager à construire un logement sur ce terrain dans les 4 ans ;
- la donation d’un logement neuf doit être actée dans les 3 ans de l’obtention du permis de construire (qui doit avoir été obtenu entre le 1er septembre 2014 et le 31 décembre 2016).
Il faut noter que cette exonération fiscale temporaire ne vous fait pas perdre le bénéfice des abattements normalement applicables en cas de donation, dont le montant varie en fonction du bénéficiaire (100 000 € pour un enfant, 31 865 € pour les petits-enfants, 80 724 € pour un époux ou un partenaire de PACS, 15 932 € pour un frère ou une sœur, etc.). Cela signifie que si une donation bénéficie de cette exonération fiscale, vous conservez le bénéfice des abattements normalement applicables pour une donation ultérieure au profit d’un même bénéficiaire.
Source :
- Actualité BOFiP-Impôts-ENR - Exonérations temporaires de droits de mutation à titre gratuit des donations de terrains à bâtir et d'immeubles neufs à usage d'habitation
- Loi de Finances pour 2015 n° 2014-1654 du 29 décembre 2014 (article 8)
Donation immobilière : profitez des exonérations fiscales temporaires ! © Copyright WebLex - 2015
Défiscalisation Pinel : à qui louer ?
Une location possible au profit de votre enfant
Le nouveau dispositif Pinel s’applique aux acquisitions ou aux constructions de logements neufs réalisées depuis le 1er septembre 2014 : comme le dispositif Duflot, il offre le bénéfice d’une réduction d’impôt sous réserve que le logement soit mis en location pendant une durée minimum.
Cette réduction d’impôt sera égale à 12 % si l’engagement de location est d’une durée minimum de 6 ans, à 18 % si cet engagement porte sur une durée d’au moins 9 ans (taux respectivement portés à 23 % et 29 % pour les investissements réalisés en Outre-mer). Si vous prorogez votre engagement de location, vous pourrez bénéficier d’une réduction d’impôt complémentaire.
Comme pour le dispositif Duflot, cette réduction d’impôt est soumise au respect de nombreuses conditions. Certaines intéressent le logement en lui-même (il doit respecter un niveau de performance énergétique précis, il doit être situé dans une commune marquée par un déséquilibre entre l’offre et la demande de logement, etc.) ; d’autres intéressent les modalités de la location (le loyer doit respecter un plafond précis en fonction du lieu de localisation) ou le locataire lui-même.
Sur ce dernier point, il faut rappeler qu’il doit faire de ce logement sa résidence principale et il doit respecter des plafonds de ressources au moment de la signature du contrat de location. Et pour les investissements réalisés à partir du 1er janvier 2015, il est possible de louer ce logement à un enfant ou un parent. Mais attention :
- le locataire ne doit pas être membre de votre foyer fiscal (si vous louez le logement à un enfant, il ne doit donc pas être rattaché à votre foyer fiscal pour le calcul de votre impôt sur le revenu),
- cet assouplissement ne vaut que pour les investissements réalisés à partir du 1er janvier 2015 : c’est bien la date de réalisation de l’investissement qu’il faut prendre en compte, et non pas celle de la signature du contrat de location (la date de réalisation correspond à la date de signature de l’acte d’achat chez le notaire ou la date du dépôt de la demande du permis de construire si vous faites construire le logement).
Source :
- Actualité BOFiP-Impôts-IR - Réduction d'impôt sur le revenu en faveur de l'investissement locatif intermédiaire - Nouvelles modalités d'application - Dispositif « Pinel »
- Loi de Finances pour 2015 n° 2014-1654 du 29 décembre 2014 (article 5)
Défiscalisation Pinel : à qui louer ? © Copyright WebLex - 2015
Vendre une activité sans payer d’impôts : une question de temps
Avoir exercé l’activité cédée pendant au moins 5 ans !
Une société exerce une activité de conseil en systèmes et logiciels informatiques. A la faveur d’une opération de croissance externe, elle a racheté l’activité d’une autre société. A peine 2 ans plus tard, elle a revendu cette branche d’activité à une troisième entreprise.
A l’occasion de cette opération, elle dégage une plus-value pour laquelle elle entend bénéficier d’une exonération spéciale : elle rappelle, en effet, que lorsque le prix de vente de l’activité cédée est inférieur à 300 K€ (ce qui est le cas dans cette affaire), la plus-value est exonérée d’impôt sur les bénéfices.
Mais l’administration a tout de même remis en cause le bénéfice de cette exonération. Elle rappelle à son tour qu’une autre condition doit être respectée : il faut que l’activité cédée ait été exploitée pendant au moins 5 ans. Ce qui est le cas, estime l’entreprise : si l’on tient compte du délai pendant lequel l’entreprise à qui elle a racheté cette activité l’a exploitée, il s’est écoulé plus de 5 ans.
Non, répond le juge : le décompte du délai de 5 ans s’apprécie à partir de la date d’acquisition de l’activité, sans qu’il soit possible de tenir compte du temps d’exploitation de cette activité par l’entreprise à qui elle a été rachetée.
Il ne faut donc tenir compte que du seul le délai d’exploitation par l’entreprise qui vend l’activité.
Source : Arrêt de la Cour Administrative d’Appel de Douai du 26 mai 2015, n° 13DA00869
Vendre une activité sans payer d’impôts : une question de temps © Copyright WebLex - 2015
Information des salariés en cas de vente de l’entreprise : la sanction est annulée !
Défaut d’information : la nullité de la vente est inconstitutionnelle !
Pour rappel, que vous envisagiez la vente de l’entreprise, de vos titres de sociétés (représentant plus de 50 % du capital) ou encore de la vente d’un fonds de commerce, vous avez désormais l’obligation d’informer vos salariés de ce projet de cession. Cette information porte sur votre souhait de procéder à une cession et sur la possibilité offerte aux salariés de présenter une offre d’achat (sont visées par cette obligation les entreprises employant moins de 250 salariés).
Contestant cette nouvelle obligation, une société a saisi le Conseil Constitutionnel d’une « question prioritaire de constitutionnalité » : en substance, elle considère que cette obligation d’information méconnait la liberté d’entreprendre et le droit de propriété du vendeur.
Le Conseil Constitutionnel a tout d’abord considéré que cette obligation d’information ne méconnaissait pas la liberté d’entreprendre, le législateur ayant entendu encourager, de façon générale et par tout moyen, la reprise des entreprises et leur poursuite d’activité.
Il a ensuite, et au contraire, considéré que la sanction du non-respect de cette obligation portait une atteinte manifestement disproportionnée à la liberté d’entreprendre. Pour mémoire, une vente intervenue en méconnaissance de cette obligation d’information peut être annulée. Ou plutôt « pouvait être annulée » puisque cette sanction vient d’être déclarée inconstitutionnelle, et donc inapplicable.
Notez que la Loi pour la croissance et l’activité (dite « Loi macron »), en cours d’examen par le Conseil Constitutionnel, prévoit de simplifier cette obligation d’information et de remplacer, à titre de sanction, la nullité par une amende civile.
Source : Décision du Conseil Constitutionnel n° 2015-476 QPC du 17 juillet 2015
Information des salariés en cas de vente de l’entreprise : la sanction est annulée ! © Copyright WebLex - 2015
Vente de l’entreprise et départ en retraite : une optimisation sous conditions
Un abattement sur la plus-value, sous (plusieurs) conditions !
Cette histoire se déroule à une époque où les dirigeants qui partaient en retraite à l’occasion de la vente de leurs sociétés bénéficiaient d’un avantage fiscal qui prenait la forme d’un abattement pour durée de détention leur permettant une exonération totale de leur plus-value.
Aujourd’hui, le régime fiscal a changé puisqu’il prend la forme d’un abattement pour durée de détention et d’un abattement fixe. Néanmoins, la décision qu’a rendue le juge de l’impôt dans cette affaire est transposable aux opérations réalisées aujourd’hui.
La dirigeante a cédé les titres de sa société en 2006 et fait valoir ses droits à la retraite à cette occasion. Parce qu’elle estimait pouvoir bénéficier du régime fiscal avantageux applicable dans ce cadre, elle a appliqué l’exonération fiscale qu’elle estime due sur le gain réalisé. Mais à l’occasion d’un contrôle, l’administration a remis en cause cet avantage.
Cette dernière lui a rappelé que ce régime avantageux suppose notamment :
- l’exercice d’une fonction de direction pendant les 5 années qui ont précédé la vente ;
- la cession de toute fonction de direction dans la société dans l’année suivant la vente (à l’époque des faits) et le bénéfice des droits à la retraite.
Or, l’administration fiscale fait remarquer à la dirigeante qu’elle n’a exercé cette fonction que pendant 4 ans avant de vendre les actions de sa société et qu’après son départ, elle a conservé son mandat de directeur général.
Le juge de l’impôt n’a pu, dans cette affaire, que confirmer le redressement fiscal, les conditions n’étant pas respectées, peu importe le fait, en outre, que la conservation du mandat de directeur général se soit fait à titre bénévole.
Source : Arrêt du Conseil d’Etat du 27 mai 2015, n° 368056
Vente de l’entreprise et départ en retraite : une optimisation sous conditions © Copyright WebLex - 2015

