Vente de titres de PME de moins de 10 ans : des précisions sur la reprise d’entreprise…
Vente de titres de PME de moins de 10 ans : un abattement sous conditions
Lors de la vente de titres que vous détenez dans une société, le gain réalisé (plus-value) devra être soumis à l’impôt et aux prélèvements sociaux de la même manière que vos revenus d’activité.
Toutefois, pour les ventes réalisées avant le 1er janvier 2018, le montant de la plus-value taxable pouvait être diminué d’un abattement dont le montant variait suivant la durée de détention des titres vendus :
- 50 % si vous déteniez vos titres depuis au moins 2 ans et moins de 8 ans ;
- 65 % si vous déteniez vos titres depuis au moins 8 ans.
Dans certaines hypothèses, comme la vente de titres de PME créée depuis moins de 10 ans, cet abattement pouvait être majoré à 85 % pour les titres détenus depuis au moins 8 ans.
Pour pouvoir bénéficier de cet avantage fiscal, il était notamment prévu que la PME dont les titres sont cédés ne soit pas issue d’une opération de concentration, restructuration, extension ou reprise d’activité préexistante.
Cela revient-il à dire que la vente de titres de PME créée suite à l’apport d’une entreprise individuelle préexistante ne permettait pas de bénéficier de l’« abattement majoré » ?
En principe oui. Néanmoins, par mesure de tolérance, l’administration admettait que l’abattement majoré puisse s’appliquer dès lors :
- que l’apport de l’entreprise individuelle était intervenu moins de 10 ans après la création de cette dernière, sous réserve qu’il s’agissait bien d’une PME à la date de l’apport, et que cette entreprise ne soit pas issue d’une activité préexistante à sa création ;
- que la société bénéficiaire de l’apport ait été créée par l’apporteur, au moment de l’apport, avec pour objet exclusif la poursuite de l’activité développée dans le cadre de l’entreprise individuelle, sans extension ni création d’activité nouvelle.
Précisons que dorénavant, et ce pour les ventes réalisées depuis le 1er janvier 2018, la plus-value est soumise au prélèvement forfaitaire unique (PFU) au taux global de 30 % sans possibilité d’application des abattements pour durée de détention.
Cependant, les personnes qui y ont un intérêt peuvent toujours demander à opter pour l’application du barème progressif de l’impôt sur le revenu.
Si cette option est formulée, l’abattement majoré pour durée de détention pourra s’appliquer aux gains résultant de la vente de titres acquis (ou souscrits) avant le 1er janvier 2018. Pour les titres achetés après cette date, l’abattement n’est pas applicable, quand bien même vous décideriez d’opter pour l’imposition au titre du barème progressif de l’impôt sur le revenu.
Source : Réponse ministérielle Laqhila du 13 août 2019, Assemblée Nationale, n°3501
Vente de titres de PME de moins de 10 ans : des précisions sur la reprise d’entreprise… © Copyright WebLex - 2019

Suppression progressive de la taxe d’habitation... plus un remboursement ?
Taxe d’habitation : n’hésitez pas à moduler vos prélèvements mensuels !
Par principe, la taxe d’habitation est due par toutes les personnes (particulier ou entreprise) qui ont la jouissance ou la disposition de locaux imposables, à quelque titre que ce soit (propriétaire, locataire, occupant à titre gratuit, etc.).
Toutefois, en plus des dégrèvements et exonérations déjà existants, la Loi de Finances pour 2018 est venue instaurer un dégrèvement progressif de la taxe d’habitation (c’est-à-dire concrètement une réduction du montant de la taxe due) devant aboutir, en 2020, à une exonération totale de taxation pour 80 % des foyers fiscaux.
Ce dégrèvement, qui s’étale sur 3 ans, s’articule de la façon suivante :
- 30 % pour 2018 ;
- 65 % pour 2019 ;
- 100 % pour 2020.
Tout en bénéficiant de ce dégrèvement de taxe d’habitation pour 2019, certaines personnes ont pu constater, début octobre 2019, la présence, sur leur compte bancaire, d’un remboursement émanant de l’administration fiscale (identifié comme provenant de la DDFIP de la Haute Vienne ou de la DRFP Grand Est et DPT Bas Rhin). Une erreur ?
Non. L’administration vient en effet de nous préciser que ces remboursements concernaient les personnes bénéficiaires de la suppression progressive de la taxe d’habitation ayant opté pour la mensualisation du paiement de cet impôt, et qui n’ont pas pensé à moduler à la baisse leurs prélèvements mensuels pour anticiper le dégrèvement de 65 %.
Notez que la suppression progressive de la taxe d’habitation va se poursuivre en 2020. Si vous êtes mensualisé, n’hésitez pas à modifier votre prélèvement mensuel pour en tenir compte. Vous pourrez procéder à cette modification dès le 16 octobre 2019, par téléphone ou par l’intermédiaire de votre espace particulier sur le site Internet www.impots.gouv.fr.
Source : Communiqué de Presse du Ministère de l’Action et des Comptes publics du 8 octobre 2019, n°826
Suppression progressive de la taxe d’habitation... plus un remboursement ? © Copyright WebLex - 2019
Attention aux faux sites internet des impôts !
Attention à l’adresse internet du site que vous consultez !
La direction générale des finances publiques (DGFIP) vient de nous informer de la fermeture d’un site internet frauduleux qui imitait, presque à la perfection, l’espace particulier du site internet des impôts.
Ce site frauduleux, qui était accessible à l’adresse suivante www.impots.gouv.app, a été utilisé pour tenter de voler les coordonnées bancaires des usagers.
A toutes fins utiles, l’administration vous invite à rester vigilants, et rappelle :
- de bien vérifier l’adresse de connexion de son site internet qui doit être la suivante : www.impots.gouv.fr ;
- de bien vérifier l’adresse de connexion à l’espace particulier qui doit être la suivante : https://cfspart.impots.gouv.fr/ ;
- de ne jamais donner les références de votre carte bancaire (numéro et cryptogramme), que ce soit pour payer un impôt, pour percevoir un remboursement, ou pour compléter vos coordonnées personnelles : si cette information vous est demandée, il s’agira d’une tentative de fraude.
Source : Communiqué de Presse du Ministère de l’Action et des Comptes Publics du 11 octobre 2019, n°831
Attention aux faux sites internet des impôts ! © Copyright WebLex - 2019
Taxe sur les logements vacants : 2 nouvelles exonérations ?
Taxe sur les logements vacants : aucun changement à l’horizon !
La taxe sur les logements vacants frappe les logements :
- situés dans des communes appartenant à une zone d’urbanisation continue de plus de 50 000 habitants où il existe un déséquilibre marqué entre l’offre et la demande de logements,
- et qui sont vacants, c’est-à-dire non meublés (donc non soumis à la taxe d’habitation), depuis au moins une année au 1er janvier de l’année d’imposition.
Elle est due, notamment, par le propriétaire du logement, le preneur à bail à construction, etc.
Actuellement, il est possible d’échapper à cette taxe en prouvant que la vacance du logement est indépendante de la volonté du propriétaire. Tel sera le cas par exemple d’un logement mis en vente qui ne trouve pas d’acquéreur, ou d’un logement mis en location qui ne trouve pas de locataire.
La question s’est posée de savoir s’il était possible de créer des dispositifs d’exonération qui dépendraient de la situation des personnes.
Concrètement, ne pourrait-on pas, par exemple, exonérer d’office les personnes âgées dépendantes dont l’état physique ou mental ne leur permet plus de vivre à leur domicile habituel ? Ou bien encore les personnes qui héritent d’un bien familial et qui souhaitent le conserver pour des raisons personnelles ?
La réponse est non. Pour le moment, il n’est pas envisageable de mettre en place de nouvelles exonérations de taxe sur les logements vacants. Si la personne âgée (ou l’héritier) souhaite échapper à la taxation, elle devra prouver, comme tout un chacun, que son logement est resté vacant pendant plus d’un an du fait de circonstances indépendantes de sa volonté.
Source : Réponse ministérielle Beauvais du 15 octobre 2019, Assemblée Nationale, n°19209
Taxe sur les logements vacants : 2 nouvelles exonérations ? © Copyright WebLex - 2019
Taxe d’habitation : un dégrèvement de 65 % pour les étudiants ?
Etudiants : un dégrèvement sur présentation de l’avis d’impôt de vos parents !
La taxe d’habitation est établie au 1er janvier de l’année d’imposition, au nom des personnes ayant la jouissance de locaux imposables à quelque titre que ce soit.
En conséquence, les étudiants qui disposent de façon privative d’un logement distinct de celui de leurs parents sont tenus au paiement de la taxe d’habitation, dans les conditions de droit commun. A ce titre, le rattachement ou l’absence de rattachement au foyer fiscal des parents est sans incidence.
Depuis 2018, il est fait application d’un dégrèvement progressif de la taxe d’habitation (c’est-à-dire concrètement d’une réduction du montant de la taxe due), qui ne concerne que les résidences principales et qui doit aboutir, en 2020, à une exonération totale de taxation pour 80 % des foyers fiscaux.
Pour pouvoir bénéficier de ce dégrèvement, dont le montant est fixé à 65 % pour 2019, le revenu fiscal de référence de la personne (ou du foyer) taxé(e) ne doit pas dépasser un certain seuil.
La question se pose alors de savoir si les étudiants rattachés au foyer fiscal de leurs parents peuvent prétendre au bénéfice de ce dégrèvement pour les logements qu’ils occupent à titre privatif et qui sont distincts de celui de leurs parents ? Si les parents bénéficient déjà du dégrèvement pour leur résidence principale, n’y a-t-il pas un risque que l’administration assimile le logement de l’étudiant à une résidence secondaire pour lui refuser le bénéfice de l’avantage fiscal ?
L’administration, par l’intermédiaire de son Ministre, a directement répondu à ces questions.
Elle rappelle qu’en pratique, l’imposition des étudiants à la taxe d’habitation est établie sans prise en compte du revenu fiscal de référence des parents puisque l’administration n’est pas en mesure d’opérer un rapprochement automatique entre, d’une part, la taxe d’habitation de l’étudiant, et d’autre part, la déclaration d’impôt sur le revenu de ses parents.
Elle précise également que les étudiants rattachés aux foyers fiscaux de leurs parents peuvent, eux aussi, bénéficier du dégrèvement de 65 %, toutes conditions par ailleurs remplies, sur simple présentation de l’avis d’imposition à l’impôt sur le revenu de leurs parents. Implicitement, elle reconnaît donc qu’un logement étudiant n’est pas assimilable à une résidence secondaire.
A toutes fins utiles, notez que les étudiants qui vivent dans les résidences universitaires gérées par le CROUS (ou par tout autre organisme qui applique les mêmes critères d’attribution que le CROUS) ne sont pas passibles de la taxe d’habitation.
Source : Réponse ministérielle Morisset du 31 janvier 2019, Sénat, n°07787
Taxe d’habitation : un dégrèvement de 65 % pour les étudiants ? © Copyright WebLex - 2019
Taxe d’habitation : c’est quoi un logement « suffisamment » meublé ?
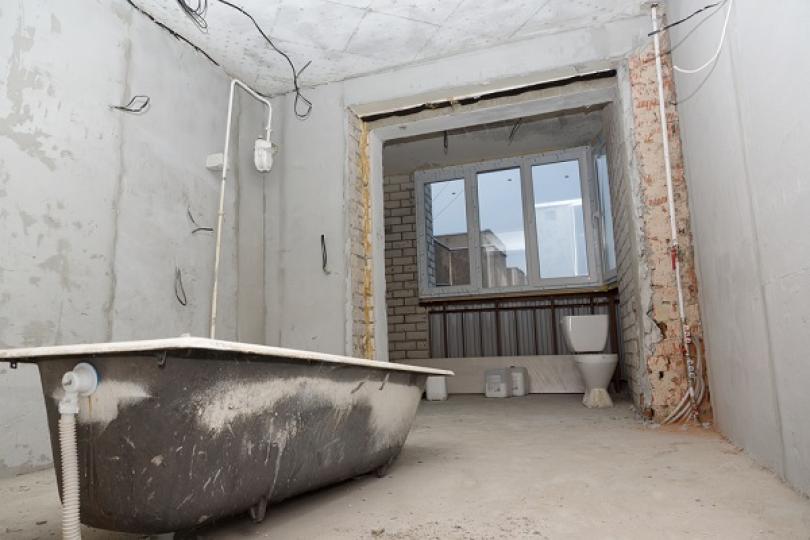
Un « logement suffisamment meublé » ? Une appréciation au cas par cas…
La taxe d’habitation est due pour tous les locaux affectés à l’habitation au 1er janvier de l’année d’imposition, et qui sont pourvus d’un ameublement suffisant pour permettre l’habitation.
Mais qu’est-ce qu’un logement suffisamment meublé pour permettre l’habitation ?
C’est précisément la question que s’est posée la propriétaire d’une maison individuelle qui demandait à bénéficier d’un remboursement de taxe d’habitation au motif que son logement n’était pas habitable au 1er janvier de l’année d’imposition.
A l’appui de sa demande, elle indique que ce logement faisait encore l’objet de travaux de rénovation à la date du 1er janvier et n’a finalement pu être raccordé au gaz qu’en février.
Sauf que dès le mois d’octobre précédent l’année d’imposition, la maison était raccordée à l’eau et à l’électricité, relève l’administration fiscale. Puisque la propriétaire pouvait s’y laver et y prendre ses repas, cette maison était suffisamment meublée pour permettre l’habitation. La propriétaire ne peut donc pas prétendre au remboursement de la taxe d’habitation.
Un point de vue partagé par le juge de l’impôt, qui refuse à son tour d’accorder à la propriétaire un quelconque remboursement.
Source : Arrêt du Conseil d’Etat du 10 mai 2019, n°411898
Taxe d’habitation : c’est quoi un logement « suffisamment » meublé ?© Copyright WebLex - 2019
Indivision : qui paie la taxe d’habitation ?
Indivision et taxe d’habitation : indivisaire 1 vs indivisaire 2
A la suite de leur divorce, 2 ex-époux se retrouvent propriétaires en indivision de l’ancienne maison familiale.
Au regard des dispositions de la convention de divorce, la maison est occupée privativement par l’ex-épouse qui, en contrepartie, verse une indemnité d’occupation à son ex-mari.
Ayant la jouissance privative de cette maison, l’administration fiscale lui a personnellement adressé la taxe d’habitation, qu’elle a intégralement payée, avant de demander à son ex-mari de lui en rembourser une partie, proportionnellement aux droits qu’il détient dans l’indivision.
Refus de l’ex-mari pour qui la taxe d’habitation n’est pas une charge de l’indivision, mais bien une charge financière pesant sur le seul occupant de la maison.
Mais pas pour le juge, qui rappelle que la taxe d’habitation fait partie des dépenses liées à la conservation de l’immeuble, dépenses qui, en tant que telles, incombent à tous les indivisaires à proportion de leurs droits dans l’indivision.
En conséquence, l’ex-époux est condamné à rembourser à son ex-épouse une partie de la taxe d’habitation dont elle s’est acquittée, à proportion des droits qu’il détient dans l’indivision.
Indivision et taxe d’habitation : indivisaires vs administration fiscale
Suite au décès de leur mère, 4 enfants sont devenus propriétaires indivis de la maison familiale. Pendant 8 ans, la maison étant restée inoccupée (mais meublée), la taxe d’habitation a été établie au nom de l’indivision successorale (c’est-à-dire au nom de la « famille X »).
Après avoir constaté plusieurs défauts de paiement de cette taxe, l’administration fiscale a adressé 5 courriers mettant en demeure 2 des indivisaires seulement de payer l’intégralité des sommes dues.
Ce qu’ils ont immédiatement contesté, faisant valoir que si défaut de paiement il y avait, ils n’étaient tenus de les régulariser qu’à proportion de leurs droits dans l’indivision.
Une position partagée par le juge de l’impôt pour qui la solidarité entre indivisaires ne se présume pas : elle doit être établie par convention.
Dans cette affaire, en l’absence d’une telle convention et parce que la taxe d’habitation a été établie au nom de l’indivision successorale elle-même, l’obligation de payer qui pèse sur chaque indivisaire est limitée aux droits qu’il détient dans l’indivision.
Source :
- Arrêt de la Cour de Cassation, 1ère chambre civile, du 5 décembre 2018, n°17-31189
- Arrêt du Conseil d’Etat du 30 septembre 2019, n°419384
Indivision : qui paie la taxe d’habitation ? © Copyright WebLex - 2019
Infraction avec un véhicule d’entreprise : une dénonciation simplifiée ?
Infraction routière avec un véhicule d’entreprise : une autodésignation (bientôt) simplifiée !
Lorsque certaines infractions routières, constatées par un radar, sont commises avec un véhicule de société (infraction de stationnement, non-respect des limites de vitesse ou des distances de sécurité, etc.), le représentant légal de la société a l’obligation de dénoncer le coupable de l’infraction.
S’il ne le fait pas, il commet une infraction sanctionnée pénalement par une amende.
Parfois, l’infraction routière est commise par le dirigeant lui-même. Celui-ci s’acquitte personnellement de l’amende liée à cette infraction routière, pensant bien souvent que cela vaut auto-désignation, mais à tort : il encourt alors une 2nde amende pour non-dénonciation.
Pour une députée, cette erreur s’explique par un manque de clarté des documents qui leur sont envoyés et les invitant à procéder à la dénonciation expresse du coupable de l’infraction.
Ce qu’a concédé le Gouvernement qui a indiqué que les documents vont prochainement faire l‘objet d’une amélioration conformément aux recommandations du Défenseur des droits.
Ce dernier recommande que l’encadré portant l’information portant sur l’obligation d’auto-désignation figure sur l’avis de contravention lui-même et non exclusivement sur un document distinct.
Il recommande ensuite que la mention afférente à la perte de point(s) soit rédigée comme suit :
« Effet(s) sur le permis de conduire
Cette infraction est susceptible d’entrainer un retrait de X point(s) sur le permis de conduire de l’auteur de l’infraction. »
ou
« Cette infraction entrainera un retrait de X point(s) sur le permis de conduire de la personne reconnue comme l’auteur de l’infraction ».
Il recommande aussi que l’encadré relatif à la reconnaissance de l’infraction soit rédigé comme suit :
« VOUS REGLEZ L’AMENDE IMMEDIATEMENT SANS DESIGNER DE CONDUCTEUR
Vous pouvez utiliser l’un des modes de paiements décrits dans le document « notice de paiement ». Le paiement de l’amende entraine la reconnaissance de votre responsabilité pécuniaires (art. 529 du code de procédure pénale et L121-3 du code de la route).
ATTENTION - Si vous payez l’amende immédiatement, vous commettez une infraction pour non révélation (Art. L. 121-6 du code de la route et 530-3 du code de procédure pénale). »
Il recommande enfin que l’énumération des situations dans lesquelles peut se trouver le représentant légal de la société soit rédigée comme suit :
« Situation n° 3 : VOUS N’ETES PAS EN MESURE DE DESIGNER LA PERSONNE QUI A COMMIS L’INFRACTION : vous devez régler cette amende sur vos deniers personnels. Vous êtes redevable pécuniairement sur le fondement de l’article L121-3 du code de la route. La société que vous représentez recevra ensuite une contravention pour non-désignation du conducteur (montant forfaitaire de 675 euros).
Situation n° 4 : VOUS CONTESTEZ L’INFRACTION : vous pouvez adresser une requête en exonération à l’OMP compétent conformément aux instructions délivrées sur l’avis de contravention et les documents joints. »
Sources :
- Réponse Ministérielle Bessot Ballot, Assemblée Nationale, du 15 octobre 2019, n° 20187
- www.defenseurdesdroits.fr
Infraction avec un véhicule d’entreprise : une dénonciation simplifiée ? © Copyright WebLex - 2019
Prélèvement à la source : l’avance de crédit d’impôt modulable ?
Prélèvement à la source et crédit d’impôt : une modulation possible !
Le prélèvement à la source de l’impôt sur le revenu et des prélèvements sociaux (afférents aux revenus soumis à ce prélèvement) a été mis en place, depuis le 1er janvier 2019, dans le but de supprimer le décalage d’un an existant entre la perception du revenu et le paiement de l’impôt correspondant.
Pour autant, les crédits et réductions d’impôts dont vous pouvez bénéficier au titre d’une année N continuent à être pris en compte au moment de la déclaration des revenus déposée en année N+1.
Pour éviter un trop gros décalage, source de contraintes financières pour de nombreux ménages, il a été décidé de verser, le 15 janvier 2019, un acompte de 60 % du montant de certain(e)s crédits ou réductions d’impôts :
- crédit d’impôt lié à l’emploi d’un salarié à domicile ;
- crédit d’impôt lié à la famille (garde d’enfants de moins de 6 ans) ;
- crédit d'impôt au titre des cotisations syndicales ;
- réduction d’impôt pour dépenses de dépendance (EHPAD) ;
- réduction d’impôt en faveur de l’investissement locatif (dispositif Pinel notamment) ;
- réduction d’impôt pour dons à des associations.
Cet acompte de 60 % est dorénavant pérennisé et sera versé en janvier de chaque année.
Donc, si en 2019 vous avez continué à employer un salarié à domicile, ou si vous avez continué à faire garder vos enfants, etc., vous percevrez le 15 janvier 2020 une avance de 60 % du montant de l’avantage fiscal auquel vous pouvez prétendre.
Notez que si au cours de l’année 2019 vos dépenses ont diminué, vous risquez d’avoir à rembourser, courant 2020, une partie de l’avance qui vous sera versée mi-janvier 2020.
C’est pourquoi depuis le 17 octobre et jusqu’au 5 décembre 2019, vous pouvez demander :
- à diminuer le montant de l’acompte ;
- à ne pas bénéficier de cet acompte en janvier 2020.
Cette demande de modulation (ou de suppression) doit être déposée via votre « espace particulier » sur le site www.impots.gouv.fr
Source : Communiqué de presse du Ministère de l’Action et des Comptes publics du 17 octobre 2019, n°838
Prélèvement à la source : l’avance de crédit d’impôt modulable ? © Copyright WebLex - 2019
Statut du conjoint du chef d’entreprise : à déclarer !
Quel statut pour le conjoint du dirigeant ?
Le chef d’une entreprise artisanale, commerciale, libérale ou agricole doit procéder à une déclaration lorsque son conjoint exerce une activité régulière dans l’entreprise et choisir le statut « collaborateur », « associé » ou « salarié ».
Toutefois, en pratique, cette déclaration n’est quasiment jamais faite. C’est pourquoi, cette déclaration est désormais obligatoire lors de la création de l’entreprise, depuis le 14 octobre 2019. Si le chef d’entreprise ne procède pas à cette déclaration ou omet de la faire, son conjoint a dorénavant, par défaut, le statut de « salarié ».
Par ailleurs, en ce qui concerne les sociétés, le statut du conjoint collaborateur n’était jusqu’à présent autorisé qu'au conjoint du gérant associé unique ou du gérant associé majoritaire d'une SARL ou d’une SELARL, à condition que la société ne compte pas plus de 20 salariés. Cette condition d’effectif sera supprimée à compter du 1er janvier 2020.
Sources :
- Décret n° 2019-1048 du 11 octobre 2019 relatif au statut du conjoint du chef d'entreprise ou du partenaire lié au chef d'entreprise par un pacte civil de solidarité travaillant dans l'entreprise familiale
- Décret n° 2019-1092 du 25 octobre 2019 relatif aux déclarations effectuées par le chef d'exploitation ou d'entreprise agricole auprès du centre de formalités des entreprises concernant le statut de son conjoint, de son partenaire lié par un pacte civil de solidarité ou de son concubin
Statut du conjoint du chef d’entreprise : à déclarer ! © Copyright WebLex - 2019