
Contrôle fiscal : qui peut représenter votre société ?
Une société représentée par une directrice : (im)possible ?
A l’issue du contrôle fiscal d’une société, la directrice fiscale du groupe auquel elle appartient décide de saisir le tribunal pour contester le redressement prononcé.
Sauf qu’elle ne peut pas le faire, conteste l’administration et pour cause : les statuts de la société n’autorisent que le président et le directeur général à la représenter… personne d’autre.
De plus, il est expressément prévu que « le président et le directeur général ne peuvent agir en justice au nom de la société, sans urgence, sans l’autorisation préalable du conseil de direction »… une autorisation qui fait ici défaut !
Ce que confirme le juge.
- Arrêt du Conseil d’Etat du 20 octobre 2021, n°448563
Quand les escrocs se font passer pour l’administration fiscale…
Tentative d’escroquerie : comment se protéger ?
L’usurpation d’identité n’est pas nouvelle et peut toucher de nombreux secteurs. C’est d’ailleurs ce que rappelle la Direction générale des finances publiques (DGFiP) qui alerte les entreprises sur l’usurpation en masse de l’identité de son directeur général adjoint.
Voici quelques conseils pour repérer les escrocs :
- être attentif aux détails, tels que les fautes d’orthographe ou de syntaxe, la demande de coordonnées bancaires, etc. ;
- en cas de doute, ne pas répondre aux messages qui ne proviennent pas de l’adresse électronique officielle du service impôts des entreprises (SIE) (que vous pouvez retrouver ici).
Pour finir, notez que la DGFiP a également pu relever certaines tentatives d’escroquerie par « spoofing ». Pour mémoire, le « spoofing » permet de faire apparaitre un autre numéro de téléphone que celui réellement utilisé (par exemple le 0140040404 – numéro de la DGFiP) et ainsi, de tromper la vigilance du destinataire.
- Communiqué de presse du ministère de l’Economie du 18 janvier 2022, n°1912
Crédit d’impôt pour investissements en Outre-mer : l’administration est tolérante…
Un exemple de non-remise en cause de l’avantage fiscal
Les entreprises soumises à l’impôt sur les sociétés (IS) qui exercent leur activité dans le département d’Outre-mer dans lequel elles réalisent certains investissements, notamment immobiliers, peuvent bénéficier d’un crédit d’impôt spécifique.
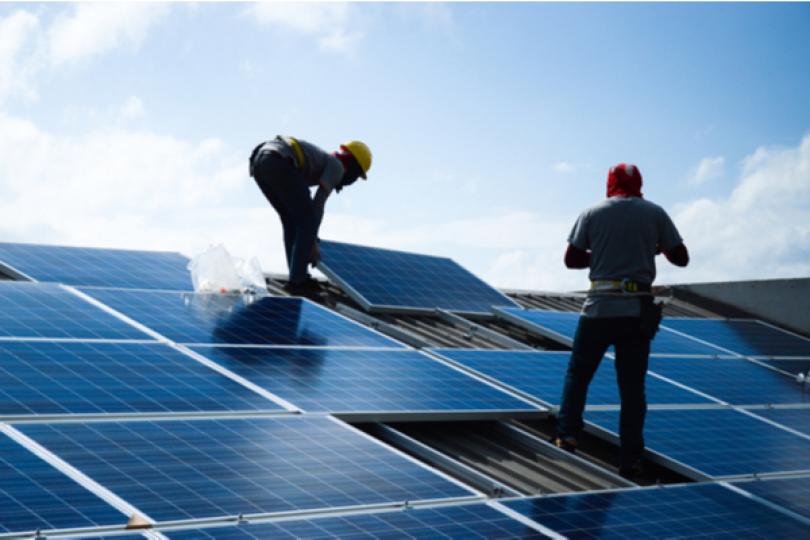
A ce sujet, l’administration fiscale vient de rappeler que lorsque l’une de ces entreprises fait le choix d’investir dans un immeuble d’habitation, puis de mettre à disposition d’une tierce société la toiture du bâtiment pour que cette dernière y installe des panneaux photovoltaïques, le crédit d’impôt n’est pas remis en cause, dès lors que toutes les conditions pour en bénéficier continuent d’être réunies.
- Rescrit Bofip-Impôts du 5 janvier 2022 n°000096
Investir en Outre-mer : indemnisation = impôt ?
Une indemnisation qui échappe à l’impôt…
Les sociétés soumises à l’impôt sur les sociétés (IS) qui réalisent certains investissements en Outre-mer, soit directement, soit en souscrivant au capital de certaines entités, peuvent bénéficier, toutes conditions remplies, d’une déduction fiscale spécifique.
Dans ce cadre, une société « investisseur » peut choisir d’investir au capital d’une société de portage, qui va elle-même réaliser des investissements qu’elle va donner à bail à des tiers exploitants.
Lorsque ce type de schéma d’investissement est mis en place, il est fréquemment prévu que l’investisseur puisse bénéficier d’une indemnisation en cas de remise en cause de l’avantage fiscal liée à un manquement ou une défaillance de l’exploitant final.
Une indemnité qui, lorsqu’elle est effectivement versée, n’est pas imposable, comme vient de le rappeler l’administration fiscale.
- Rescrit Bofip-Impôts du 15 décembre 2021, n°000095
Coopératives artisanales : un nouvel avantage fiscal ?

Coopératives artisanales : pas de nouvel avantage fiscal !
Les sociétés coopératives artisanales permettent aux artisans qui y adhèrent de réaliser toutes opérations contribuant au développement de leur activité et, le cas échéant, d’exercer en commun ces activités en mutualisant les moyens de production, les services, etc.
Ce type de structure bénéficie d’ores et déjà d’un cadre juridique et fiscal favorable. Ainsi, elles peuvent bénéficier d’une exonération d’impôt sur les sociétés, toutes conditions par ailleurs remplies, sauf pour les opérations réalisées avec des non-sociétaires.
De même, pour renforcer leur structure financière, elles peuvent ouvrir leur capital à des associés non coopérateurs, particuliers comme entreprises.
Dans ce cadre, le gouvernement n’envisage pas, pour le moment, de créer un avantage fiscal supplémentaire en faveur des entreprises artisanales qui immobilisent durablement du capital dans ce type de coopérative.
- Réponse ministérielle Pichereau du 25 janvier 2022, Assemblée nationale, n°42424
Facturation électronique : accompagner les entreprises
La dématérialisation est en marche !
Depuis 2020, les entreprises titulaires de marchés publics doivent adresser aux personnes publiques des factures électroniques par l’intermédiaire de la plateforme Web ChorusPro.
Pour les aider dans cette démarche de dématérialisation :
- plusieurs modes d’accès ont été ouverts : EDI, API, mode « portail » ;
- un accompagnement dédié est mis en œuvre par l’Agence pour l’Informatique Financière de l’Etat (AIFE).
De plus, dans le cadre de la généralisation de la facturation électronique (hors marchés publics) qui sera déployée entre 2024 et 2026, un dispositif de concertation avec les entreprises est mis en œuvre depuis février 2021 par la Direction générale des finances publiques (DGFiP) et l’AIFE.
Un dispositif d’accompagnement au changement devrait également être prochainement mis en œuvre par la DGFiP et l’AIFE.
- Réponse ministérielle Dagbert du 3 février 2022, Sénat, n°24418
Donner un terrain à bâtir ou un logement neuf en optimisant les droits de donation, c’est possible !
Une exonération fiscale qui reste temporaire
Si vous donnez un terrain à bâtir ou un logement qui vient d’être construit (un logement « neuf »), cette donation bénéficiera d’une exonération des droits de donation dans la limite d’une valeur déclarée de :
- 100 000 € en cas de donation consentie au profit d'un enfant, d’un petit-fils ou d’une petite-fille ou d’un parent en ligne directe, du conjoint ou du partenaire lié par un PACS ;
- 45 000 € en cas de donation consentie au profit d'un frère ou d'une sœur ;
- 35 000 € en cas de donation consentie au profit d'une autre personne.
Mais cette exonération fiscale n’est que temporaire et soumise à conditions :
- la donation d’un terrain à bâtir doit être actée chez un notaire avant le 31 décembre 2015 et le bénéficiaire doit s’engager à construire un logement sur ce terrain dans les 4 ans ;
- la donation d’un logement neuf doit être actée dans les 3 ans de l’obtention du permis de construire (qui doit avoir été obtenu entre le 1er septembre 2014 et le 31 décembre 2016).
Il faut noter que cette exonération fiscale temporaire ne vous fait pas perdre le bénéfice des abattements normalement applicables en cas de donation, dont le montant varie en fonction du bénéficiaire (100 000 € pour un enfant, 31 865 € pour les petits-enfants, 80 724 € pour un époux ou un partenaire de PACS, 15 932 € pour un frère ou une sœur, etc.). Cela signifie que si une donation bénéficie de cette exonération fiscale, vous conservez le bénéfice des abattements normalement applicables pour une donation ultérieure au profit d’un même bénéficiaire.
Source :
- Actualité BOFiP-Impôts-ENR - Exonérations temporaires de droits de mutation à titre gratuit des donations de terrains à bâtir et d'immeubles neufs à usage d'habitation
- Loi de Finances pour 2015 n° 2014-1654 du 29 décembre 2014 (article 8)
Donation immobilière : profitez des exonérations fiscales temporaires ! © Copyright WebLex - 2015
Défiscalisation Pinel : à qui louer ?
Une location possible au profit de votre enfant
Le nouveau dispositif Pinel s’applique aux acquisitions ou aux constructions de logements neufs réalisées depuis le 1er septembre 2014 : comme le dispositif Duflot, il offre le bénéfice d’une réduction d’impôt sous réserve que le logement soit mis en location pendant une durée minimum.
Cette réduction d’impôt sera égale à 12 % si l’engagement de location est d’une durée minimum de 6 ans, à 18 % si cet engagement porte sur une durée d’au moins 9 ans (taux respectivement portés à 23 % et 29 % pour les investissements réalisés en Outre-mer). Si vous prorogez votre engagement de location, vous pourrez bénéficier d’une réduction d’impôt complémentaire.
Comme pour le dispositif Duflot, cette réduction d’impôt est soumise au respect de nombreuses conditions. Certaines intéressent le logement en lui-même (il doit respecter un niveau de performance énergétique précis, il doit être situé dans une commune marquée par un déséquilibre entre l’offre et la demande de logement, etc.) ; d’autres intéressent les modalités de la location (le loyer doit respecter un plafond précis en fonction du lieu de localisation) ou le locataire lui-même.
Sur ce dernier point, il faut rappeler qu’il doit faire de ce logement sa résidence principale et il doit respecter des plafonds de ressources au moment de la signature du contrat de location. Et pour les investissements réalisés à partir du 1er janvier 2015, il est possible de louer ce logement à un enfant ou un parent. Mais attention :
- le locataire ne doit pas être membre de votre foyer fiscal (si vous louez le logement à un enfant, il ne doit donc pas être rattaché à votre foyer fiscal pour le calcul de votre impôt sur le revenu),
- cet assouplissement ne vaut que pour les investissements réalisés à partir du 1er janvier 2015 : c’est bien la date de réalisation de l’investissement qu’il faut prendre en compte, et non pas celle de la signature du contrat de location (la date de réalisation correspond à la date de signature de l’acte d’achat chez le notaire ou la date du dépôt de la demande du permis de construire si vous faites construire le logement).
Source :
- Actualité BOFiP-Impôts-IR - Réduction d'impôt sur le revenu en faveur de l'investissement locatif intermédiaire - Nouvelles modalités d'application - Dispositif « Pinel »
- Loi de Finances pour 2015 n° 2014-1654 du 29 décembre 2014 (article 5)
Défiscalisation Pinel : à qui louer ? © Copyright WebLex - 2015
Vendre une activité sans payer d’impôts : une question de temps
Avoir exercé l’activité cédée pendant au moins 5 ans !
Une société exerce une activité de conseil en systèmes et logiciels informatiques. A la faveur d’une opération de croissance externe, elle a racheté l’activité d’une autre société. A peine 2 ans plus tard, elle a revendu cette branche d’activité à une troisième entreprise.
A l’occasion de cette opération, elle dégage une plus-value pour laquelle elle entend bénéficier d’une exonération spéciale : elle rappelle, en effet, que lorsque le prix de vente de l’activité cédée est inférieur à 300 K€ (ce qui est le cas dans cette affaire), la plus-value est exonérée d’impôt sur les bénéfices.
Mais l’administration a tout de même remis en cause le bénéfice de cette exonération. Elle rappelle à son tour qu’une autre condition doit être respectée : il faut que l’activité cédée ait été exploitée pendant au moins 5 ans. Ce qui est le cas, estime l’entreprise : si l’on tient compte du délai pendant lequel l’entreprise à qui elle a racheté cette activité l’a exploitée, il s’est écoulé plus de 5 ans.
Non, répond le juge : le décompte du délai de 5 ans s’apprécie à partir de la date d’acquisition de l’activité, sans qu’il soit possible de tenir compte du temps d’exploitation de cette activité par l’entreprise à qui elle a été rachetée.
Il ne faut donc tenir compte que du seul le délai d’exploitation par l’entreprise qui vend l’activité.
Source : Arrêt de la Cour Administrative d’Appel de Douai du 26 mai 2015, n° 13DA00869
Vendre une activité sans payer d’impôts : une question de temps © Copyright WebLex - 2015
Vente de l’entreprise et départ en retraite : une optimisation sous conditions
Un abattement sur la plus-value, sous (plusieurs) conditions !
Cette histoire se déroule à une époque où les dirigeants qui partaient en retraite à l’occasion de la vente de leurs sociétés bénéficiaient d’un avantage fiscal qui prenait la forme d’un abattement pour durée de détention leur permettant une exonération totale de leur plus-value.
Aujourd’hui, le régime fiscal a changé puisqu’il prend la forme d’un abattement pour durée de détention et d’un abattement fixe. Néanmoins, la décision qu’a rendue le juge de l’impôt dans cette affaire est transposable aux opérations réalisées aujourd’hui.
La dirigeante a cédé les titres de sa société en 2006 et fait valoir ses droits à la retraite à cette occasion. Parce qu’elle estimait pouvoir bénéficier du régime fiscal avantageux applicable dans ce cadre, elle a appliqué l’exonération fiscale qu’elle estime due sur le gain réalisé. Mais à l’occasion d’un contrôle, l’administration a remis en cause cet avantage.
Cette dernière lui a rappelé que ce régime avantageux suppose notamment :
- l’exercice d’une fonction de direction pendant les 5 années qui ont précédé la vente ;
- la cession de toute fonction de direction dans la société dans l’année suivant la vente (à l’époque des faits) et le bénéfice des droits à la retraite.
Or, l’administration fiscale fait remarquer à la dirigeante qu’elle n’a exercé cette fonction que pendant 4 ans avant de vendre les actions de sa société et qu’après son départ, elle a conservé son mandat de directeur général.
Le juge de l’impôt n’a pu, dans cette affaire, que confirmer le redressement fiscal, les conditions n’étant pas respectées, peu importe le fait, en outre, que la conservation du mandat de directeur général se soit fait à titre bénévole.
Source : Arrêt du Conseil d’Etat du 27 mai 2015, n° 368056
Vente de l’entreprise et départ en retraite : une optimisation sous conditions © Copyright WebLex - 2015

