Révision des valeurs locatives : êtes-vous concerné ?
Révision des valeurs locatives : détaillez votre avis de taxe foncière !
Les principaux impôts locaux (taxe foncière, taxe d’habitation et cotisation foncière des entreprises) sont déterminés à partir de la valeur locative cadastrale. Cette valeur locative cadastrale, censée correspondre au montant du loyer que toucherait le propriétaire de l’immeuble s’il décidait de le placer en location, n’avait pas été révisée depuis près de 40 ans.
Face à la nécessité de réformer le système pour l’adapter aux exigences contemporaines, et surtout pour tenir compte des prix du marché, il a été décidé, en 2010, d’initier une réforme qui a abouti à la détermination d’une valeur locative révisée applicable aux locaux professionnels depuis le 1er janvier 2017.
Si vous êtes propriétaire d’un local professionnel et que vous souhaitez savoir si cette nouvelle valeur locative révisée vous est applicable, il vous suffit de consulter votre avis de taxe foncière qui précise :
- en page 1 : « le montant de l’impôt prend en compte la révision des valeurs locatives des locaux professionnels » ;
- en bas à gauche de la page 4 : message indiquant le montant de lissage annuel ;
- dans le détail des cotisations de la page 4 : une ligne intitulée « Cotisation lissée ».
L’application de la valeur locative révisée peut conduire à une variation importante de votre cotisation de taxe foncière. Mais sachez néanmoins que ce n’est peut-être pas la seule explication : la différence entre votre cotisation 2016 et votre cotisation 2017 peut résulter également soit d’une modification de votre local (par exemple suite à l’ajout d’une construction), soit d’une évolution des taux d’imposition décidée par la collectivité territoriale sur le territoire de laquelle se trouve votre local.
Source : www.impots.gouv.fr
Révision des valeurs locatives : êtes-vous concerné ? © Copyright WebLex - 2017
Vente de titres de PME et avantage fiscal : pour quelle PME ?
Vente de titres d’une PME : l’impact d’une croissance externe
Depuis le 1er janvier 2013, lorsqu’une personne décide de vendre les titres d’une PME nouvelle, le gain réalisé est imposé à l’impôt sur le revenu, toutes conditions remplies, après application d’un abattement renforcé pour durée de détention fixé à :
- 50 % si les titres sont détenus depuis au moins 1 an et moins de 4 ans ;
- 65 % si les titres sont détenus depuis au moins 4 ans et moins de 8 ans ;
- 85 % si les titres sont détenus depuis au moins 8 ans.
Parmi les conditions à remplir, il faut que l’entreprise, dont les titres sont détenus, soit une PME nouvelle, c’est-à-dire une entreprise créée depuis moins de 10 ans au moment de l’achat des titres et qui ne soit pas issue d’une concentration, restructuration, extension ou reprise d’activité préexistante.
Si ces deux conditions sont remplies au moment de l’acquisition des titres, l’avantage fiscal est en principe acquis au moment de la vente (sous réserve du respect de toutes les conditions). Mais que se passe-t-il si l’entreprise acquiert un fonds de commerce plusieurs années après sa création ?
Il vient de nous être précisé que le fait pour l’entreprise d’acheter un fonds de commerce plusieurs années après sa création est sans incidence sur l’application de l’abattement renforcé. A partir du moment où l’entreprise est réellement nouvelle au jour de sa création, les opérations de croissance externe qu’elle met en place (en achetant un fonds de commerce par exemple) ne viennent pas priver le vendeur des titres du bénéfice de l’avantage fiscal.
Source : Réponse ministérielle Deromedi du 7 septembre 2017, Sénat, n°00039
Vente de titres de PME et avantage fiscal : pour quelle PME ? © Copyright WebLex - 2017
Taxe sur les voitures de société : même pour les voitures utilisées sur circuit ?
Taxe sur les voitures de société : conduite sur circuit ≠ apprentissage de la conduite
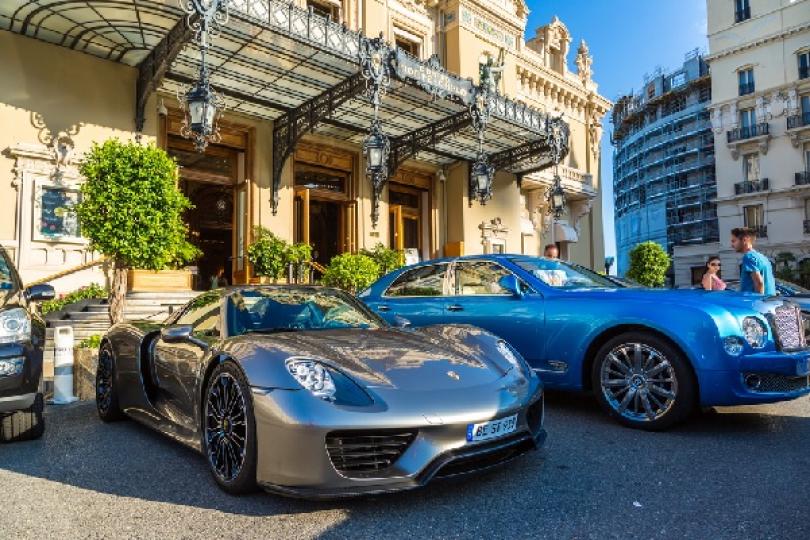
Une société a fait l’acquisition de voitures de luxe (Aston Martin, Lamborghini, Ferrari, etc.) en vue d’organiser des stages de conduite sur circuit. Mais elle s’est abstenue de payer la taxe sur les voitures de société, ce que n’a pas manqué de relever l’administration fiscale qui, au contraire, l’a soumise à cette la taxe sur les voitures utilisées, s’agissant, selon elle, de voitures de société.
La société conteste, considérant que son activité consiste à enseigner la conduite automobile : selon elle, son activité d’organisation de stage de conduite sur circuit s’apparente à l’activité des auto-écoles qui organisent elles aussi des stages d’apprentissage de conduite.
De plus, elle précise que, comme les moniteurs d’auto-école, ses moniteurs ont suivi une formation spécifique et que, comme les voitures d’auto-école, ses voitures ont été adaptées pour permettre l’apprentissage de la conduite.
Certes, répond le juge, mais, pour autant, la société ne démontre pas que les stages de conduite qu’elle organise ont pour vocation d’améliorer la conduite des propriétaires de voitures de luxe. En cela, son activité s’apparente plus à une activité de loisirs qu’à une activité d’enseignement de la conduite. En conséquence, la taxe sur les voitures de société est due et le redressement fiscal est confirmé !
Profitons-en pour rappeler qu’il n’y aura pas, cette année, de taxe à déclarer et payer en novembre 2017 : la taxe due pour la période courant du 1er octobre 2016 au 30 septembre 2017 sera à payer en janvier 2018 et une taxation exceptionnelle correspondant au dernier trimestre 2017 devra aussi être payée en janvier 2018.
Source :
- Arrêt de la Cour Administrative d’Appel de Paris du 28 juin 2017, n°16PA01604
- www.impots.gouv.fr
Taxe sur les voitures de société : Porsche, Lamborghini, Ferrari… aussi ? © Copyright WebLex - 2017
Adhérer à un organisme de gestion agréé : carte bancaire obligatoire ?

Adhérer à un organisme de gestion agréé : chèques ou cartes bancaires !
Si les professionnels qui adhèrent à un organisme de gestion agréé ont l’obligation d’accepter les paiements par chèque ou par carte bancaire, cette obligation présente un caractère alternatif. Ainsi, les adhérents devront choisir :
- soit d’accepter seulement les règlements par carte bancaire ;
- soit d’accepter seulement les règlements par chèque ;
- soit d’accepter les règlements par chèque et par carte bancaire.
Vous l’aurez compris, les adhérents pouvant choisir de n’accepter que les paiements par chèque, ils n’ont pas l’obligation de s’équiper d’un terminal de paiement par carte bancaire !
Notez que les paiements par chèque ou par carte bancaire peuvent être refusés lorsque :
- les frais d’encaissement sont disproportionnés par rapport au montant de la transaction ;
- la règlementation professionnelle impose les paiements en espèces ;
- la vente est de faible importance et le paiement en espèces est l’usage (par exemple l’achat de pain dans une boulangerie).
Rappelez-vous également que l’adhérent d’un organisme de gestion agréé a l’obligation d’informer sa clientèle des moyens de paiement qu’il accepte. C’est pourquoi il doit :
- apposer, dans ses locaux destinés à recevoir la clientèle ainsi que dans les emplacements ou véhicules aménagés en vue d'effectuer des ventes ou des prestations de services, un document écrit reproduisant de façon apparente la mention : « Acceptant le règlement des sommes dues par chèques libellés à son nom ou par carte bancaire en sa qualité de membre d'un centre de gestion agréé par l'administration fiscale » ;
- mentionner le nom du centre de gestion auquel il adhère et placer cette information de manière à ce qu’elle puisse être lue sans difficulté par sa clientèle ;
- reproduire ces mentions dans sa correspondance et sur les documents professionnels adressés ou remis à ses clients.
Source : BOFiP-Impôts-BOI-DJC-OA-20-30-20
Adhérer à un organisme de gestion agréé : carte bancaire obligatoire ? © Copyright WebLex - 2017

Départ en retraite et vente d’entreprise : plusieurs avantages fiscaux ?
Une exonération d’impôt pour chaque vente d’entreprise ?
Au moment de son départ en retraite, un dirigeant qui vend son entreprise (soumise à l’IR) bénéficie, sous conditions, d’une exonération totale d’impôt sur la plus-value réalisée.
Notez que cette exonération ne concerne que l’impôt sur le revenu : le gain réalisé restera soumis aux prélèvements sociaux.
La question a été posée de savoir si un dirigeant qui cède plusieurs entreprises au sein desquelles il exerce son activité professionnelle, au moment de son départ en retraite, pouvait bénéficier plusieurs fois de l’exonération totale d’impôt sur la plus-value réalisée.
La réponse est positive ! Il vient de nous être rappelé que si l’exonération implique que le dirigeant cède totalement son entreprise (ou l’intégralité des titres de la société) dans laquelle il exerce, elle n’est pas limitée à la transmission d’une seule activité. Si, à l’occasion de son départ à la retraite, le dirigeant cède plusieurs entreprises, il pourra bénéficier de l’exonération totale d’impôt sur la plus-value réalisée à l’occasion de chacune des ventes.
Source :
- Réponse ministérielle Joyandet du 10 août 2017, Sénat, n°00132
- Article 151 septies A du Code Général des Impôts
Départ en retraite et vente d’entreprise : plusieurs avantages fiscaux ? © Copyright WebLex - 2017
Avoirs à l’étranger : derniers jours pour régulariser spontanément la situation !

Evasion fiscale et remise des pénalités : bientôt la fin !
Pour lutter contre l’évasion fiscale, le gouvernement a mis en place, en 2013, un dispositif de régularisation spontanée : les contribuables qui détiennent des avoirs à l’étranger et qui ne les ont pas déclarés peuvent, spontanément, rectifier cette omission. En contrepartie, l’administration s’engage à accorder une remise sur les pénalités encourues.
Pour recevoir et traiter ces déclarations spontanées, un service spécifique a été créé : le Service de Traitement des Déclarations Rectificatives.
A compter du 31 décembre 2017, ce service fermera définitivement ses portes : il ne sera donc plus possible, pour un contribuable, de régulariser spontanément sa situation et ainsi, d’obtenir une remise des pénalités dues.
Concrètement, il vient de nous être précisé que les dossiers de régularisation seront traités de la façon suivante :
- jusqu’au 31/12/2017, les dossiers complets, accompagnés d’une déclaration rectificative et du paiement de l’impôt dû, seront acceptés et traités ;
- les dossiers réceptionnés par le service avant le 31/12/2017, mais qui n’auront pas pu être traité avant le 1er janvier 2018 pourront encore, s’ils sont complets, bénéficier de la procédure dérogatoire et donc, de la remise des pénalités ;
- les dossiers réceptionnés après le 31/12/2017 seront traités normalement, sans remise des pénalités.
- Ministère de l’action et des comptes publics, communiqué de presse du 15 septembre 2017, n°73
Prélèvement à la source : le report confirmé !
Prélèvement à la source : effectif… en 2019 !
Le prélèvement à la source de l’impôt sur le revenu, qui a pour objectif de supprimer le décalage d’un an existant actuellement entre la perception du revenu et le paiement de l’impôt correspondant, devait, à l’origine, être mis en place le 1er janvier 2018. Tel n’est plus le cas : il devrait (normalement) être appliqué à partir du 1er janvier 2019.
Corrélativement, les mesures transitoires, indissociables du prélèvement à la source, sont également décalées d’un an : c’est le cas notamment du crédit d’impôt de modernisation du recouvrement (CIMR).
Comme vous le savez, le CIMR a été créé pour éviter de soumettre les contribuables à une double imposition en 2018 (paiement de l’impôt sur les revenus de 2017 et prélèvement à la source pour les revenus 2018) : il devait être égal au montant des revenus non exceptionnels déclarés par le contribuable pour l’année 2017. L’impôt 2017 étant ainsi neutralisé, le contribuable n’aurait supporté, en 2018, que le prélèvement à la source sur les revenus 2018 !
Le prélèvement à la source ayant été décalé d’un an, le risque de double imposition en 2018 a disparu. Dès lors, le CIMR n’aura vocation à s’appliquer qu’au moment de la mise en place du prélèvement à la source : il viendra neutraliser l’impôt dû sur les revenus 2018 pour éviter la double imposition en 2019 !
Le décalage du dispositif impacte également l’acompte contemporain qui ne sera dû par les professionnels indépendants qu’à partir du 1er janvier 2019 : pour rappel, l’acompte contemporain est un acompte dû au titre du prélèvement à la source pour les revenus imposés au titre des bénéfices industriels et commerciaux (BIC), des bénéfices agricoles (BA), des bénéfices non commerciaux (BNC), des revenus fonciers, des rentes viagères versées à titre onéreux et des pensions alimentaires versés par un débiteur hors de France, ainsi que ceux versés au titre des revenus de source étrangère imposables en France.
Si le report du prélèvement à la source affecte évidemment le CIMR et l’acompte contemporain, il affecte également tous les dispositifs secondaires dont la mise en place était prévue pour janvier 2018 mais qui, de fait, ne seront applicables qu’en janvier 2019 : c’est le cas, par exemple, du versement, au profit du contribuable, de l’acompte de 30 % du montant des avantages fiscaux obtenus du fait des dépenses liées à l’emploi d’un salarié à domicile ou des dépenses liées à la garde de jeunes enfants.
Source : Ordonnance n°2017-1390 du 22 septembre 2017 relative au décalage d’un an de l’entrée en vigueur du prélèvement à la source de l’impôt sur le revenu
Prélèvement à la source : le report confirmé ! © Copyright WebLex - 2017
Contrôle fiscal : l’administration obligée de réparer ses erreurs ?
Contrôle fiscal : une faculté…pas une obligation !
Suite à la mise en recouvrement d’un impôt, une société conteste le montant demandé par voie de réclamation adressée à l’administration fiscale. Sa réclamation ayant été rejetée, la société demande à l’administration de lui accorder un dégrèvement d’office, ce qu’elle refuse !
La société conteste ce refus, hélas sans succès… Le juge lui rappelle en effet que la décision de l’administration d’accorder ou non un dégrèvement d’office revêt un caractère purement gracieux. Autrement dit, il n’est pas possible de contraindre l’administration à lui accorder un tel dégrèvement, même par voie judiciaire ! En conséquence, la demande de la société ne peut qu’être rejetée, et l’imposition maintenue.
Source : Arrêt du Conseil d’Etat du 19 juin 2017, n°403096
Contrôle fiscal : l’administration obligée de réparer ses erreurs ? © Copyright WebLex - 2017
Intégration fiscale : qui peut demander la restitution d’un excédent d’impôt ?
Intégration fiscale : la filiale n’a pas qualité pour agir…
Lorsqu’une holding et ses filiales choisissent d’opter pour le régime de l’intégration fiscale, la holding (société mère) devient seule redevable de l’impôt sur les sociétés calculé sur le résultat d’ensemble du groupe : c’est donc elle qui s’acquitte des acomptes au cours de l’exercice, puis procède au paiement du solde de l’IS dû au titre de l’exercice écoulé.
C’est également la société mère qui peut demander, au moment du paiement de ce solde, la restitution d’un excédent de versement ou d’une fraction de l’impôt, le cas échéant.
Une filiale ne peut donc pas, en principe, demander à l’administration de lui restituer directement un excédent d’impôt, sauf à ce que sa société mère lui ait donné mandat pour le faire.
Ce principe vient tout juste d’être rappelé à une filiale intégrée par le juge de l’impôt : après imputation d’un crédit d’impôt recherche au titre des dépenses de recherche qu’elle avait engagées, une filiale s’est aperçue que le groupe pouvait obtenir la restitution d’une fraction de l’impôt sur les sociétés déjà versé. Plutôt que d’en informer sa société mère, la filiale a décidé de former elle-même une demande de remboursement, ce que l’administration lui a refusé…
…à raison selon le juge, qui lui rappelle qu’en l’absence de mandat en ce sens, une filiale ne peut pas directement obtenir restitution d’un excédent d’impôt : seule la société mère peut le faire !
Source : Arrêt de la Cour Administrative d’Appel de Versailles du 20 juillet 2017, n°16VE02595
Intégration fiscale : qui peut demander la restitution d’un excédent d’impôt ? © Copyright WebLex - 2017
TVA déductible : (toujours !) sous conditions…
TVA déductible : totalement, partiellement… ou pas du tout !
Pour la plupart des entreprises, dont le chiffre d’affaires est intégralement soumis à TVA, la question de la récupération de la taxe ne se pose pas : les biens achetés par elles sont affectés à leurs activités soumises à la TVA et, par conséquent, ouvrent droit à déduction intégrale.
En revanche, la question du droit à déduction devient problématique à partir du moment où une entreprise décide, par exemple, d’acheter un bien qu’elle n’affectera pas (ou pas complètement) à son activité soumise à TVA. Dans cette hypothèse, la TVA payée au fournisseur n’est pas intégralement déductible : il sera nécessaire de calculer un coefficient de déduction, ce qui permettra de déterminer la proportion de TVA récupérable.
Le coefficient de déduction est le résultat du produit de 3 coefficients :
- le coefficient d’assujettissement, qui correspond à la proportion d'utilisation du bien ou du service pour la réalisation d'opérations imposables à la TVA (rappelons que les opérations imposables sont celles qui sont situées dans le champ d'application de la TVA, qu'elles soient effectivement imposées ou légalement exonérées) ;
- le coefficient de taxation, qui permet de déterminer la proportion d'utilisation du bien ou du service acquis pour la réalisation d'opérations ouvrant droit à déduction ;
- le coefficient d’admission, qui ne dépend pas de l’activité de l’entreprise mais de la règlementation elle-même : il permet la prise en compte des exclusions ou des restrictions au droit à déduction de TVA.
Chaque coefficient se voit attribuer un chiffre entre 0 et 1. Si le résultat du produit des 3 coefficients est égal à 1, l’entreprise pourra récupérer l’intégralité de la TVA payée. S’il est égal à 0, l’entreprise n’aura pas droit à déduction. Enfin, si le coefficient de déduction est compris entre 0 et 1, par exemple 0,8, l’entreprise bénéficiera d’un droit à déduction partiel (équivalant, dans notre exemple, à 80 % de la TVA payée).
Informée de la nécessité de déterminer un coefficient de déduction, une entreprise s’est interrogée sur l’existence même de son droit à récupérer la TVA.
Pour la petite histoire, l’entreprise en question est propriétaire de plusieurs terrains situés dans un village de vacances. La commune l’ayant informée que la station de pompage des eaux usées desservant ce village était endommagée, l’entreprise a accepté de prendre en charge, sans contrepartie, les travaux de remise en état.
Pour la réalisation de ces travaux, elle a fait appel à un prestataire de service et a réglé les factures transmises. L’entreprise a ensuite demandé à récupérer la TVA payée sur ces factures au moyen de sa déclaration mensuelle de TVA, ce que l’administration lui refuse !
Cette dernière considère, en effet, que, parce que l’entreprise n’est pas propriétaire de la station de pompage, elle ne peut pas récupérer la TVA payée sur les travaux de remise en état.
A tort selon le juge, qui trouve le raisonnement de l’administration un peu rapide. Il rappelle qu’il est possible pour une entreprise de déduire la TVA payée sur des travaux qui consistent à construire ou à améliorer un bien dont un tiers est propriétaire à partir du moment où les 2 conditions suivantes sont réunies :
- le tiers propriétaire (ici la commune) doit bénéficier gratuitement du résultat des travaux réalisés ;
- les travaux doivent être profitables à l’activité économique de l’entreprise et à celle du tiers propriétaire.
Le juge conclut en rappelant que, comme les travaux engagés n’excèdent pas ceux nécessaires à la remise en état de la pompe et, sont proportionnés au but recherché, c’est-à-dire l’exploitation du village de vacances, l’entreprise est en droit de récupérer la TVA payée par elle. Le redressement fiscal est donc annulé.
Source : Arrêt de la Cour de Justice de l’Union Européenne du 14 septembre 2017, n°132/16
TVA déductible : (toujours !) sous conditions… © Copyright WebLex - 2017