Vente d’animaux de compagnie : de nouvelles sanctions à connaître
Vente de chiens et chats et présentation en vitrine : sanctionnées !
Depuis le 1er janvier 2024, en application de la loi du 30 novembre 2021, les animaleries ne peuvent plus vendre de chiens et de chats dans leur établissement.
De même, cette loi interdit la présentation en vitrine d’animaux visibles depuis une voie ouverte à la circulation publique, depuis le 1er décembre 2021.
Il s’agit ici de lutter contre les achats coup de cœur en méconnaissance de la responsabilité qu’impliquent l’achat et la garde d’un animal de compagnie.
La méconnaissance de ces 2 obligations est désormais sanctionnée comme suit, depuis le 2 août 2026 :
- la cession à titre onéreux ou gratuit de chats et de chiens, interdite dans les établissements de vente d’animaux de compagnie, est punie d’une contravention pouvant atteindre 1 500 € par animal (3 000 € en cas de récidive) ;
- le fait, pour une animalerie, de présenter un animal de manière à ce qu'il soit visible depuis une voie ouverte à la circulation publique (vitrines donnant sur la rue par exemple) est puni d’une contravention pouvant atteindre 750 € par animal.
Les lecteurs ont également consulté…
Locaux professionnels : un nouveau classement pour certaines grandes surfaces
Valeur locative : un classement plus adapté aux surfaces extérieures
Pour rappel, la valeur locative des locaux professionnels, utilisée notamment pour le calcul de la taxe foncière et de la cotisation foncière des entreprises (CFE), est déterminée en fonction de la catégorie dans laquelle ils sont classés, compte tenu de leur nature et de leur destination.
Une situation particulière se présente pour certains magasins spécialisés dans la vente de produits d’origine agricole, comme les jardineries, qui disposent parfois de surfaces de vente extérieures non couvertes plus importantes que leurs surfaces de vente intérieures.
Jusqu’alors, dès lors que leur surface totale excédait 2 500 m², ces locaux étaient évalués dans la catégorie des magasins de très grande surface, en tenant compte aussi bien des surfaces intérieures que des surfaces extérieures.
Depuis le 1er janvier 2026, certains de ces magasins peuvent être assimilés, pour la détermination de leur valeur locative, à des terrains à usage commercial ou industriel, afin de mieux tenir compte de la prédominance de leurs espaces extérieurs.
Ce classement suppose toutefois de respecter plusieurs conditions cumulatives.
Un classement soumis à 3 conditions
Pour bénéficier de ce classement, le local doit tout d’abord relever de la catégorie des magasins de très grande surface, c’est-à-dire ceux dont la surface principale est supérieure ou égale à 2 500 m².
Ensuite, la surface extérieure non couverte utilisée pour la vente de produits d’origine agricole doit représenter plus de 50 % de la surface totale du local.
Pour apprécier cette proportion, la surface totale correspond à la somme des surfaces intérieures et extérieures, qu’elles soient couvertes ou non, retenues sans pondération et utilisées pour l’activité correspondant à l’affectation principale du local.
Enfin, plus de la moitié du chiffre d’affaires total de l’établissement doit provenir de la vente de produits d’origine agricole. Le chiffre d’affaires à prendre en compte est celui réalisé hors taxes au cours de l’année civile précédant celle au titre de laquelle l’imposition est établie.
À ce titre, sont considérés comme des produits d’origine agricole :
- les fleurs ;
- les plantes ;
- les graines ;
- les aliments pour animaux de compagnie ;
- les engrais ;
- les produits phytosanitaires.
Dès lors que l’ensemble de ces conditions est rempli, le local est assimilé à un terrain à usage commercial ou industriel et classé dans la catégorie correspondante pour déterminer sa valeur locative.
Propriétaire ou locataire : qui doit déclarer quoi ?
Des obligations particulières sont également prévues lorsque le local est exploité par une entreprise qui n’en est pas propriétaire.
Lorsqu’elle remplit pour la 1re fois les conditions permettant de bénéficier de ce classement, l’entreprise locataire doit en informer le propriétaire au plus tard le 31 décembre de l’année concernée.
La même obligation s’applique lorsque l’entreprise cesse de remplir ces conditions.
Une échéance particulière est, par ailleurs, prévue pour l’année 2026 : les propriétaires de locaux qui remplissaient déjà les conditions requises au 1er janvier 2026 doivent effectuer une déclaration auprès de l’administration avant le 1er septembre 2026, au moyen de l’imprimé prévu à cet effet.
Les lecteurs ont également consulté…
Réclamations fiscales : un délai supplémentaire pour les retenues à la source
Retenues à la source : un délai de réclamation réduit…
Pour rappel, un contribuable qui souhaite contester une imposition doit adresser une réclamation à l’administration fiscale dans un délai qui varie notamment selon la nature de l’impôt concerné.
En l’absence de rôle ou d’avis de mise en recouvrement, la réclamation doit, en principe, être présentée au plus tard le 31 décembre de la 2e année suivant celle du versement de l’impôt contesté.
Jusqu’à présent, un délai plus court s’appliquait toutefois aux contestations relatives aux retenues et prélèvements à la source : la réclamation devait être présentée au plus tard le 31 décembre de l’année suivant celle au cours de laquelle la retenue avait été opérée.
Une différence de traitement qui a été remise en cause par le juge…
… remis en cause par le juge…
En février 2026, le juge a estimé que rien ne justifiait que les réclamations portant sur les retenues et prélèvements à la source soient soumises à un délai plus court que celui applicable, en l’absence de rôle ou d’avis de mise en recouvrement, aux autres impositions acquittées spontanément.
Le Gouvernement a donc été invité à revoir les règles applicables.
Dans l’intervalle, l’administration fiscale en avait déjà tiré les conséquences en supprimant, le 22 avril 2026, les commentaires de sa doctrine relatifs à ce délai spécifique.
… et désormais supprimé !
Depuis le 30 juillet 2026, le délai réduit applicable aux réclamations portant sur les retenues à la source est supprimé.
En pratique, ces réclamations relèvent désormais du délai général applicable en l’absence de rôle ou d’avis de mise en recouvrement : elles doivent être présentées au plus tard le 31 décembre de la 2e année suivant celle du versement de l’impôt contesté.
Ainsi, pour une retenue à la source versée en 2026, une réclamation pourra, en principe, être déposée jusqu’au 31 décembre 2028, contre le 31 décembre 2027 auparavant.
Notez que cette évolution ne concerne pas le délai particulier prévu pour les réclamations relatives au prélèvement à la source de l’impôt sur le revenu : celles-ci doivent toujours être présentées au plus tard le dernier jour du mois de février de l’année suivant celle au cours de laquelle les revenus concernés ont été mis à disposition ou réalisés.
Réclamations fiscales : d’autres délais supprimés
D’autres délais particuliers devenus obsolètes disparaissent également.
Sont notamment concernés ceux applicables en cas d’envoi d’un nouvel avis d’imposition venant réparer une erreur d’expédition ou en présence de cotisations d’impôts directs établies à tort ou faisant double emploi.
Les lecteurs ont également consulté…
Écotaxe poids lourds : le cadre se précise
Écotaxe poids lourds : de quoi parle-t-on ?
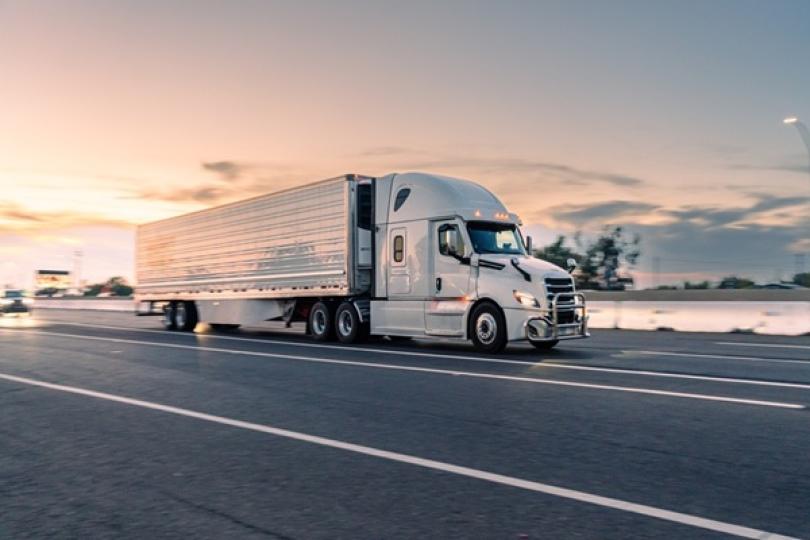
Pour rappel, les régions et les départements peuvent, sous conditions, mettre en place une taxe sur l’utilisation par les poids lourds de certaines voies relevant de leur domaine public routier.
Il ne s’agit donc pas d’une écotaxe applicable automatiquement à l’ensemble des poids lourds circulant en France : sa mise en place suppose une décision de la collectivité compétente, qui détermine notamment le réseau routier concerné.
Les modalités concrètes d’application de cette taxe sont désormais précisées, notamment concernant la classification des véhicules, la détermination de son montant, l’information des transporteurs ou encore les procédures de contrôle et de contestation.
Écotaxe : combien faudra-t-il payer ?
Le montant de la taxe peut tout d’abord tenir compte des caractéristiques du poids lourd utilisé.
À cette fin, 4 classes de véhicules sont distinguées en fonction de leur masse en charge maximale techniquement admissible :
- moins de 12 tonnes ;
- de 12 tonnes à moins de 18 tonnes ;
- de 18 tonnes à moins de 32 tonnes ;
- 32 tonnes et plus.
La performance environnementale du véhicule entre également en ligne de compte. Les poids lourds sont ainsi répartis entre différentes classes d’émissions de CO₂, déterminées notamment à partir de leurs caractéristiques techniques et de valeurs de référence européennes.
L’appartenance des véhicules aux classes 1, 2 ou 3 d’émissions de CO₂ fera, en outre, l’objet d’une réévaluation périodique, par périodes de 6 ans, au regard de la trajectoire de réduction des émissions applicable à leur sous-groupe de véhicules.
Quant à la tarification elle-même, la taxe peut comprendre un tarif d’infrastructure, destiné à tenir compte notamment des coûts de construction, d’entretien, d’exploitation et de développement du réseau routier.
Peuvent s’y ajouter des tarifs correspondant aux coûts externes liés à la circulation des poids lourds, à savoir :
- la pollution atmosphérique ;
- la pollution sonore ;
- les émissions de CO₂.
Des tarifs maximaux, exprimés en centimes d’euro par véhicule et par kilomètre, sont fixés pour ces différentes composantes. Ils varient notamment selon la catégorie du véhicule, ses performances environnementales et, pour certains d’entre eux, selon que la circulation intervient en zone suburbaine ou interurbaine.
Les collectivités disposent toutefois d’une marge de manœuvre dans la mise en œuvre de cette tarification, dans les limites prévues. Des regroupements de catégories sont notamment possibles et certaines exonérations peuvent être mises en place lorsque l’application d’un tarif serait susceptible d’entraîner des comportements ayant un impact négatif sur l’environnement, la santé publique ou la sécurité routière.
Écotaxe : quelle information pour les transporteurs ?
Les transporteurs doivent pouvoir connaître précisément les éléments ayant servi au calcul de la taxe.
Un état récapitulatif doit ainsi faire apparaître, pour chaque poids lourd, selon le mode de calcul retenu, la distance totale parcourue sur le réseau taxé ou les différentes sections parcourues, ainsi que les entrées et sorties du réseau.
Le détail de la tarification doit, quant à lui, mentionner les caractéristiques du véhicule ayant déterminé son classement, ainsi que les différents tarifs et réductions appliqués.
Ces informations sont accessibles notamment depuis la plateforme du prestataire de télépéage ou depuis celle utilisée pour effectuer la déclaration de la taxe.
Lorsque le véhicule utilise un équipement électronique embarqué mis à disposition par la collectivité, le transporteur peut demander ces informations par courrier postal ou électronique. Elles doivent alors lui être transmises dans un délai de 15 jours.
L’accès à ces informations est garanti pendant 3 ans.
Taxation d’office : comment ça marche ?
Lorsqu’une irrégularité est constatée, le transporteur peut faire l’objet d’une taxation d’office.
Dans ce cas, la collectivité doit lui notifier un avis de taxation d’office dans un délai de 90 jours à compter de la constatation de l’irrégularité.
Cet avis précise notamment le montant réclamé, ainsi que les conditions dans lesquelles le transporteur peut le contester.
Le redevable dispose alors de 30 jours pour payer les sommes réclamées ou présenter une réclamation.
Il peut notamment contester la distance retenue pour calculer la taxe en produisant les données issues de son équipement électronique embarqué permettant d’établir la distance réellement parcourue.
De même, lorsqu’un tarif a été appliqué faute d’informations suffisantes sur les caractéristiques du véhicule, il peut produire les justificatifs nécessaires, notamment son certificat d’immatriculation ou son certificat de conformité, afin d’obtenir l’application du tarif correspondant effectivement à son véhicule.
La collectivité dispose, en principe, de 60 jours pour statuer sur la réclamation. Pendant son examen, le paiement de la somme contestée est suspendu.
Écotaxe : quels contrôles ?
Les agents compétents des collectivités, ainsi que certains personnels des prestataires chargés du contrôle, peuvent accéder, par l’intermédiaire d’un agent de l’État, à certaines informations issues du système d’immatriculation des véhicules (SIV).
Cet accès doit notamment permettre de vérifier la situation des redevables et d’identifier les auteurs d’irrégularités.
Par ailleurs, les manquements aux obligations liées à cette taxe susceptibles de constituer une contravention de 5e classe peuvent faire l’objet d’une amende forfaitaire.
Enfin, une exonération est prévue pour certains véhicules dispensés de l’obligation d’être équipés d’un chronotachygraphe.
- Décret no 2026-684 du 27 juillet 2026 portant diverses mesures d'application relatives à la taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier mentionnée à l'article L. 421-186 du code des impositions sur les biens et services
- Décret no 2026-693 du 27 juillet 2026 relatif aux modalités de mise en œuvre de la taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier
Les lecteurs ont également consulté…

Certificats d’économie d’énergie : une bonification pour certaines industries
Dispositif des CEE : une bonification aménagée pour le secteur industriel
Pour les opérations spécifiques réalisées dans le secteur industriel, engagées au plus tard le 30 septembre 2026 et achevées au plus tard le 31 décembre 2033, le volume total de certificats d'économies d'énergie délivrés est multiplié par 2.
Ce dispositif de bonification des CEE est étendu aux opérations spécifiques réalisées sur des installations industrielles nouvelles (qu'elles soient créées sur des sites existants ou sur de nouveaux sites), dès lors que le vecteur énergétique utilisé sur le périmètre de l'opération n'émet pas directement de gaz carbonique (hors usages matière).
Pour bénéficier de la bonification, les opérations sur installations existantes doivent remplacer un vecteur énergétique fossile par un vecteur énergétique n'émettant pas directement de dioxyde de carbone (à l'exclusion de la production d'électricité ou d'hydrogène et indépendamment des usages matière).
Le bénéfice de cette bonification suppose que le demandeur transmette au pôle national des CEE les éléments justificatifs (preuve de l'engagement des équipements et rôle actif/incitatif du demandeur) au plus tard le 15 octobre 2026 et, désormais, dans un délai de 30 jours à compter de la date d'engagement de l'opération.
Les lecteurs ont également consulté…
Code de déontologie médicale : du nouveau
Actualisation du code de déontologie médicale
Une actualisation du code de déontologie médicale vient d’être opérée, applicable depuis le 30 juillet 2026, afin d'adapter les règles professionnelles aux évolutions juridiques, techniques et sociétales.
Voici les principales mesures et nouveautés à retenir.
En ce qui concerne son champ d’application
Le code de déontologie médicale s'impose aux médecins inscrits au tableau, aux praticiens effectuant des actes au titre de conventions internationales ou de dispositions spécifiques, aux docteurs juniors, aux étudiants remplaçants ou adjoints, ainsi qu'aux sociétés d'exercice libéral (SEL) et sociétés civiles professionnelles (SCP).
Il faut noter que tout médecin doit prêter serment par écrit lors de son inscription.
En ce qui concerne les nouvelles technologies et les données de santé
Des règles relatives à l'utilisation des outils numériques, des technologies de l'information et de la communication, ainsi que de l'intelligence artificielle sont introduites dans le code de déontologie médicale.
Il faut noter que le médecin doit garantir la sécurité, la qualité des soins et la stricte confidentialité des données médicales en tenant compte des recommandations et référentiels officiels.
En ce qui concerne la prise en charge et droits du patient
Le principe de non-discrimination et l’obligation de formation continue et de certification périodique sont réaffirmées.
Les modalités d'information de l'entourage du patient en cas de diagnostic grave (sauf opposition du patient) sont précisées, la tenue et la conservation du dossier médical sont encadrées et il est imposé une obligation d'orientation en cas de refus de pratiquer une interruption volontaire de grossesse (IVG).
En ce qui concerne la protection contre les violences et maltraitances
Les obligations du médecin constatant ou présumant des violences, sévices ou mauvais traitements sont clarifiées : il est tenu d'agir et d'effectuer les signalements prévus par la loi (auprès des autorités judiciaires, des cellules départementales dédiées), notamment en adaptant le recueil du consentement du patient (selon que les victimes sont mineures ou majeures vulnérables ou sont victimes de violences conjugales).
En ce qui concerne les modalités d'exercice et la déontologie
Sont précisées les règles suivantes :
- interdiction d'utiliser un mandat électif, une fonction administrative ou des activités salariées pour développer abusivement sa patientèle ;
- interdiction de la médecine foraine, tout en prévoyant un régime d'autorisation par le conseil départemental de l'ordre pour des unités mobiles de soins dictées par la santé publique ;
- encadrement de la pose de dispositifs de consultation dans des locaux commerciaux ou officines, et interdiction d'utiliser le nom du médecin à des fins commerciales ;
- ajustement des règles de remplacement, d'assistanat (autorisations portées à 6 mois renouvelables), de tenue de cabinet d'un confrère empêché ou décédé (jusqu'à 3 ans), et d'installation dans un même immeuble ;
- obligation de privilégier les modes de résolution amiable et la conciliation ordinale en cas de litige entre confrères.
Les lecteurs ont également consulté…
Rendez-vous de prévention en santé : des précisions sur le contenu et les tarifs
Rendez-vous de prévention : contenu, modalités et tarifs
Tous les adultes de 18 ans ou plus bénéficient de mesures de prévention sanitaire et sociale, qui comportent notamment des rendez-vous de prévention proposés aux assurés à certains âges.
Les entretiens de prévention sont proposés aux tranches d'âge suivantes :
- entre 18 et 25 ans inclus ;
- entre 45 et 50 ans inclus ;
- entre 60 et 65 ans inclus ;
- entre 70 et 75 ans inclus.
Peuvent réaliser ces rendez-vous de prévention les médecins, les sages-femmes, les infirmiers, les pharmaciens et les masseurs-kinésithérapeutes.
Ces rendez-vous de prévention peuvent donner lieu à des consultations de prévention et à des séances d'information, d'éducation pour la santé, de promotion de la santé et de prévention. Ils doivent aussi être le lieu de repérage des violences sexistes et sexuelles et des risques liés à la situation de proche aidant.
Lors de ces rendez-vous de prévention, le professionnel de santé peut, en fonction de l'évaluation des facteurs de risques, mettre à la disposition du patient des outils de repérage précoce validés scientifiquement, notamment dans l'espace numérique de santé. Ils ont notamment pour objectifs, en fonction des besoins :
- de promouvoir l'activité physique et sportive et une alimentation favorable à la santé ;
- de prévenir les cancers, les addictions et l'infertilité ;
- de promouvoir la santé mentale et la santé sexuelle.
Ils permettent de sensibiliser aux facteurs de risques cardio-neuro-vasculaires, notamment le tabagisme, l'excès de consommation d'alcool, la sédentarité, l'obésité, le cholestérol, le diabète, la maladie rénale chronique et l'hypertension artérielle.
Un dépistage des maladies cardio-neuro-vasculaires et des maladies cardiaques structurelles est proposé à l'assuré lors des rendez-vous de prévention.
Les rendez-vous de prévention sont adaptés aux besoins de chaque individu et prennent notamment en compte les besoins de santé des femmes et la détection des premières fragilités liées à l'âge en vue de prévenir la perte d'autonomie.
Les rendez-vous de prévention proposés aux personnes âgées d'au moins 60 ans contribuent à la mise en œuvre du programme de dépistage précoce et de prévention de la perte d'autonomie.
S’agissant des tarifs :
- le montant du tarif de l'entretien de prévention assurant la rémunération du professionnel réalisant l'entretien et pris en charge ou remboursé par l'assurance maladie est fixé à 30 € en métropole et 31,50 € dans les départements et régions d'outre-mer (ces tarifs ne peuvent faire l'objet d'aucun dépassement d'honoraires) ;
- dans le cas où un besoin est identifié lors du déroulement de l'entretien de prévention, peut s'ajouter à la facturation de ce tarif, la facturation d'une consultation de base ou d'un des actes techniques suivants : frottis cervico-utérin, électrocardiogramme, vaccination, remise d'un kit de dépistage du cancer colorectal (une seule consultation, acte technique ou prestation est facturable en complément par entretien de prévention).
Les lecteurs ont également consulté…
Transmission du certificat de décès aux mairies : comment ?
Envoi du certificat de décès sous format papier : une exception
Les communes disposent d'un téléservice leur permettant de recevoir sous forme dématérialisée le volet administratif des certificats de décès.
C’est ce qui explique que l'établissement du certificat de décès sur support papier devient subsidiaire : il est réservé aux décès survenus en dehors des établissements de santé et des établissements d’hébergement des personnes âgées et dépendantes (EHPAD), ou, à titre exceptionnel, aux cas d'indisponibilité du téléservice.
Les lecteurs ont également consulté…
Lutte contre la soumission chimique : le dispositif de dépistage étendu à la Guadeloupe
Soumission chimique : une expérimentation étendue à la Guadeloupe pour la prise en charge de l’analyse, confiée à des laboratoires spécialisés
Pour rappel, la soumission chimique consiste à administrer une substance psychoactive, c’est-à-dire qui agit sur le système nerveux, à une personne, sans qu'elle en ait connaissance ou sous la contrainte, dans le but de commettre un délit ou un crime (vol, agressions, etc.).
Si les substances utilisées sont parfois non-médicamenteuses, l’utilisation de médicaments est plus fréquente.
Dans ce contexte, l’Agence nationale de sécurité du médicament et des produits de santé a demandé dès 2025 aux laboratoires titulaires d’une autorisation de mise sur le marché (AMM) de médicaments à risque de soumission chimique de mettre en place des mesures pour lutter contre ce phénomène.
Parmi les possibilités, l’ANSM invite à réfléchir à des solutions permettant :
- de rendre détectable le médicament grâce notamment à un aspect visuel, un goût ou une odeur ;
- de complexifier le détournement des substances médicamenteuses.
Dans ce cadre, la loi de financement pour la Sécurité sociale pour 2025 avait mis en place une expérimentation d’une durée de 3 ans, visant à permettre à l’Assurance maladie de rembourser toutes les recherches, incluant les tests et analyses permettant de détecter un état de soumission chimique résultant de l’infraction d’administration de substances nuisibles ayant porté à l’atteinte physique ou psychique d’autrui.
Cette expérimentation, mise en œuvre depuis le 1er janvier 2026 dans les Hauts-de-France, en Île-de-France et dans les Pays de la Loire, est étendue à la Guadeloupe à compter du 1er septembre 2026.
Concrètement, une personne qui estime avoir été victime d’une soumission chimique, ou qui en présente des signes cliniques, peut se voir prescrire des examens de biologie médicale destinés à rechercher les substances susceptibles d’avoir été administrées, sans qu’un dépôt de plainte préalable soit nécessaire.
Selon la situation, ces recherches peuvent notamment nécessiter des prélèvements sanguins et urinaires ou, lorsque la consultation intervient plus tardivement ou que la situation clinique le justifie, un prélèvement de cheveux.
La prescription doit comporter la mention « Protocole SC ». Les prélèvements peuvent être réalisés par les laboratoires de biologie médicale, avant d’être transmis, lorsque cela est nécessaire, à un laboratoire spécialisé chargé de procéder aux analyses.
Pour la Guadeloupe, les analyses spécialisées seront confiées au laboratoire de pharmacologie-toxicologie du CHU Raymond-Poincaré à Garches (AP-HP), également compétent pour l’Île-de-France.
Les résultats doivent être produits dans un délai maximal de 28 jours pour les analyses de sang et d’urine et de 6 semaines pour les analyses de cheveux. Ils sont ensuite transmis de manière sécurisée au médecin afin que celui-ci puisse en informer la personne concernée.
Ainsi, depuis le 1er septembre 2026, 4 territoires participent à cette expérimentation : les Hauts-de-France, l’Île-de-France, les Pays de la Loire et la Guadeloupe.
Les lecteurs ont également consulté…
Crédit d’impôt industrie verte : les nouveautés 2026 deviennent effectives
C3IV : une entrée en vigueur fixée au 27 mai 2026
Pour rappel, le crédit d’impôt au titre des investissements dans l’industrie verte (C3IV) bénéficie, toutes conditions remplies, aux entreprises industrielles et commerciales qui réalisent certains investissements contribuant à la production de batteries, de panneaux solaires, d’éoliennes ou de pompes à chaleur.
La loi de finances pour 2026 a apporté plusieurs modifications à ce dispositif. Elle a notamment :
- $prorogé le C3IV jusqu’au 31 décembre 2028 ;
- modifié le périmètre de certaines activités éligibles ;
- prévu que la demande d’agrément doit être déposée avant le début des travaux ;
- supprimé l’obligation de déduire de l’assiette du crédit d’impôt les aides publiques reçues au titre des dépenses éligibles ;
- ramené le taux de droit commun du crédit d’impôt de 20 % à 15 %, tout en maintenant des taux majorés pour certains investissements réalisés dans des zones bénéficiant d’aides à finalité régionale et pour les PME ;
- aménagé les plafonds du crédit d’impôt ;
- précisé les conditions dans lesquelles le C3IV peut être cumulé avec d’autres aides publiques, le soutien public total ne pouvant, en principe, excéder 75 % des coûts admissibles.
L’entrée en vigueur de ces aménagements était toutefois conditionnée à leur validation au regard du droit de l’Union européenne relatif aux aides d’État.
La Commission européenne ayant confirmé leur conformité, la date d’entrée en vigueur des dispositions prévues par la loi de finances pour 2026 vient d’être fixée au 27 mai 2026.
Pour mémoire, ces aménagements sont susceptibles de concerner les demandes d’agrément déposées à compter du 1er octobre 2025 pour lesquelles aucun agrément n’avait encore été délivré au 31 décembre 2025.
Agrément C3IV : comment apprécier l’intérêt économique du projet ?
Des précisions sont également apportées sur la procédure d’agrément préalable à laquelle est subordonné le bénéfice du C3IV.
Dans ce cadre, l’avis conforme du ministre chargé de l’économie doit désormais attester de l’intérêt économique du projet d’investissement, apprécié à partir des éléments transmis par l’entreprise à l’appui de sa demande d’agrément.
Concrètement, 4 critères doivent être pris en compte.
Le 1er critère concerne la résilience de la stratégie d’approvisionnement : il s’agit notamment de vérifier que le projet ne dépend pas d’un nombre limité de fournisseurs établis dans un État situé hors de l’Union européenne et que l’entreprise met en œuvre des efforts de diversification et de sécurisation de ses approvisionnements à long terme.
La 2e critère porte sur la capacité du projet à alimenter les filières soutenues par le C3IV : le projet doit ainsi pouvoir s’insérer dans une chaîne de production répondant aux besoins des entreprises fabriquant les équipements ou composants essentiels éligibles au dispositif.
Le 3e critère concerne la participation de l’entreprise à des activités de recherche, de développement ou d’innovation réalisées en France dans les technologies des filières concernées. Peuvent notamment être pris en compte la part du chiffre d’affaires ou le nombre d’emplois consacrés à ces activités, les partenariats industriels ou de recherche, la stratégie de maîtrise de la propriété intellectuelle ou encore la part des brevets déposés en France.
Enfin, l’intérêt économique du projet, le 4e critère, s’apprécie au regard de sa contribution au maintien ou au développement en France des compétences et des savoir-faire nécessaires aux filières concernées. À ce titre, peuvent notamment être examinés le recours à une main-d’œuvre locale, ainsi que les actions et les moyens consacrés à la formation professionnelle.
Ces critères doivent donc désormais être intégrés par les entreprises dans la préparation de leur demande d’agrément afin de démontrer, au-delà de l’éligibilité des investissements eux-mêmes, l’intérêt économique de leur projet pour les filières industrielles concernées.