Entreprises funéraires : une information obligatoire des familles revisitée
Tarifs et conditions de vente des prestations funéraires : quelle information ?
La réglementation relative à l'information précontractuelle due aux proches du défunt, et notamment l'information des familles sur les tarifs et les conditions de vente des prestations funéraires, qui est une obligation à laquelle doivent se plier les entreprises du secteur, est renforcée à compter du 1er octobre 2026 conformément aux recommandations du Conseil national de la consommation.
Concrètement, il est prévu que la notice d'information transmise aux familles doit être vierge de tout élément d'identification du professionnel et doit présenter de manière claire et essentielle les droits des familles en matière funéraire, ainsi que le détail des prestations obligatoires ou pouvant le devenir selon la situation.
Pour rappel, les devis doivent faire apparaître de manière distincte les prestations obligatoires, qui comportent la housse mortuaire en cas de transport avant mise en bière et, dans tous les cas, le cercueil, ses poignées, sa plaque d'identité et sa cuvette étanche, à l'exclusion de ses accessoires intérieurs et extérieurs, ainsi que soit les opérations d'inhumation, soit les opérations de crémation et l'urne cinéraire ou cendrier.
En fonction des circonstances ou des causes du décès, du mode de transport et des modalités de l'inhumation ou de la crémation, les prestations obligatoires incluent également les soins de conservation, le véhicule de transport de corps avant mise en bière, le cercueil hermétique muni d'un filtre épurateur.
Les devis, bons de commande et documentations générales remis par les opérateurs funéraires doivent se conformer à ce cadre. Un arrêté du ministre chargé de l'économie viendra préciser le contenu et les modalités d'application de cette notice.
A ce sujet, il est prévu que les opérateurs de pompes funèbres doivent désormais publier leur documentation générale sur leur site internet, s'ils en possèdent un, et afficher, de manière visible depuis l'extérieur de leur établissement et sur la page d'accueil de leur site web, une notice d'information standardisée.
La documentation tarifaire générale doit distinguer clairement les prestations systématiquement obligatoires (telles que la fourniture du cercueil muni de sa plaque d'identité, de poignées et d'une cuvette étanche), celles qui ne le sont que selon certaines circonstances (comme certains soins de conservation ou les cercueils hermétiques en cas de transport international), et les prestations optionnelles.
Les prestations fournies doivent obligatoirement donner lieu à la remise d'une note récapitulative au client conformément aux règles générales relatives à la publicité des prix des services.
Cette notice doit synthétiser les informations essentielles à connaître avant la souscription d'un engagement auprès d'un opérateur funéraire, et notamment :
- la vérification préalable de l'existence d'un contrat obsèques (notamment via l'AGIRA) ;
- le délai légal de 14 jours calendaires pour organiser l'inhumation ou la crémation, permettant de comparer plusieurs devis gratuits (la liste des opérateurs funéraires habilités est affichée dans les locaux d'accueil des chambres mortuaires, funéraires et des crématoriums et est disponible en préfecture, en mairie et dans les établissements de santé) ;
- la gratuité de la remise du devis et des 3 premiers jours en chambre mortuaire ou funéraire sous certaines conditions (notamment lors d'un transfert demandé par un établissement de santé ou un EHPAD sans chambre mortuaire) ;
- les règles applicables aux transports de corps, à la conservation et à la dispersion des cendres.
Il doit y être rappelé que sont réglementairement obligatoires :
- la fourniture du cercueil avec une plaque d'identité, une cuvette étanche et quatre poignées ;
- la housse mortuaire en cas de transport avant mise en bière ;
- si le défunt en est porteur, le retrait d'une prothèse (stimulateur cardiaque) fonctionnant au moyen d'une pile incompatible avec l'inhumation ou la crémation ;
- en cas d’inhumation : le personnel pour l'inhumation, le creusement et le comblement de la fosse, l'ouverture et la fermeture du caveau ;
- en cas de crémation : le personnel pour la crémation, la fourniture de l'urne avec la plaque et les prestations associées (scellement, dépôt en columbarium, inhumation sinon dispersion) ;
- en fonction des circonstances :
- les soins de conservation (actes de thanatopraxie) en cas de transport international du corps, selon la législation du pays d'accueil ou les règles fixées par la compagnie aérienne ;
- le cercueil hermétique muni d'un filtre épurateur en cas de cercueil fermé soit à résidence, soit dans un édifice cultuel ou dans un caveau provisoire, pour une durée excédant 6 jours, en cas de transport international du corps, selon la législation du pays d'accueil ou les règles fixées par la compagnie aérienne, et en cas d'infection transmissible ou décision du préfet.
De même, il est rappelé que :
- le transport du corps avant et après mise en bière est réalisé en fonction des circonstances et des choix de la famille ;
- avant mise en bière, le transport du corps du défunt vers le lieu de mise en bière (le domicile du défunt, une chambre mortuaire ou une chambre funéraire), où il va être conservé à cet effet, doit intervenir dans les 48 heures suivant le décès ;
- le cas échéant, la dispersion des cendres en pleine nature par la famille est libre et gratuite, mais elle doit être déclarée auprès de la mairie de la commune du lieu de naissance du défunt.
Précisions réglementaires visant les cercueils.
Au-delà de l’aménagement des obligations déclaratives imposées aux entreprises funéraires, des précisions ont également été apportées aux caractéristiques techniques des cercueils.
De nouvelles exigences techniques pour les essais de combustibilité réalisés en crématorium habilité ont été précisées.
Ainsi :
- s’agissant de l’inflammabilité : aucun matériau du cercueil ne doit s'enflammer pendant sa mise en place et son insertion dans le four jusqu'à la fermeture de la porte ;
- s’agissant du taux de cendre : le volume des cendres et imbrûlés du cercueil nu ne doit pas dépasser 0,6 litre (si ce critère ne peut être mesuré ainsi, leur masse ne doit pas excéder 2 % de la masse du cercueil nu) ;
- s’agissant de la qualité des cendres : les matériaux ne doivent pas émettre de cendres volantes visibles et irrécupérables en fin de combustion ;
- s’agissant des quincailleries d'assemblage :
- la masse totale des éléments de quincaillerie de la caisse et du couvercle est plafonnée à 750 grammes ;
- la somme des dimensions de chaque élément doit être inférieure à 200 mm ;
- ces pièces doivent impérativement être combustibles ou permettre un tri magnétique pour garantir la compatibilité avec le broyage et la collecte des cendres.
- Décret no 2026-770 du 13 août 2026 relatif à l'information des consommateurs sur les prestations funéraires
- Arrêté du 13 août 2026 relatif à la notice d'information définie à l'article R. 2223-24-1 du code général des collectivités territoriales
- Arrêté du 25 août 2026 modifiant l'arrêté du 20 décembre 2018 pris en application des articles R. 2213-25 et R. 2213-25-1 du code général des collectivités territoriales, définissant les caractéristiques applicables aux cercueils et fixant les modalités de vérification de ces caractéristiques
Les lecteurs ont également consulté…
Production cinématographique étrangère : le crédit d’impôt joue les prolongations
Crédit d’impôt cinéma : prolongé jusqu’en 2028
Pour rappel, les entreprises de production cinématographique et audiovisuelle soumises à l’impôt sur les sociétés (IS) qui assurent en France la production exécutive d’œuvres produites par des entreprises établies hors de France peuvent, toutes conditions remplies, bénéficier d’un crédit d’impôt.
Sont notamment concernées les entreprises chargées de réunir les moyens techniques et artistiques nécessaires à la réalisation de l’œuvre, d’assurer la gestion matérielle de sa fabrication et de veiller à la bonne exécution de ces opérations.
Le bénéfice de cet avantage fiscal suppose notamment que l’œuvre concernée comporte des éléments rattachés à la culture, au patrimoine ou au territoire français et fasse l’objet de dépenses éligibles d’au moins 250 000 € ou, lorsque son budget de production est inférieur à 500 000 €, représentant au moins 50 % de ce budget.
Initialement applicable aux dépenses exposées jusqu'au 31 décembre 2026, le crédit d'impôt est prolongé jusqu'au 31 décembre 2028.
Une « clause d’antériorité » est également mise en place afin d'éviter qu'une production engagée avant cette échéance perde le bénéfice du dispositif en raison de dépenses réalisées ultérieurement.
Ainsi, les dépenses exposées après le 31 décembre 2028 pourront continuer à ouvrir droit au crédit d’impôt lorsqu’elles concernent des opérations ou prestations se rapportant à une œuvre ayant obtenu son agrément provisoire du Centre national du cinéma et de l’image animée (CNC) avant cette date.
Artistes-interprètes : des conditions d'éligibilité assouplies…
Autre évolution : les conditions applicables aux artistes-interprètes sont assouplies.
Jusqu'à présent, pour que les rémunérations versées aux artistes-interprètes puissent être retenues parmi les dépenses ouvrant droit au crédit d'impôt, ces derniers devaient respecter certaines conditions tenant à leur nationalité ou à leur résidence.
Cette condition est désormais supprimée : les artistes-interprètes n'ont plus à satisfaire de condition de nationalité ou de résidence pour que leur rémunération puisse être prise en compte.
Cette évolution les distingue notamment des auteurs et des personnels de la réalisation et de la production, qui restent soumis aux conditions de nationalité ou de résidence prévues dans le cadre du dispositif.
… mais des rémunérations désormais plafonnées
Cet assouplissement s'accompagne toutefois d'une nouvelle limite concernant le calcul du crédit d'impôt.
Les rémunérations versées aux artistes-interprètes et aux artistes de complément, ainsi que les charges sociales correspondantes, ne sont désormais retenues parmi les dépenses éligibles que dans la limite de 30 % du budget de production de l'œuvre.
Attention : ce plafond de 30 % concerne donc aussi bien les artistes-interprètes que les artistes de complément.
En revanche, la suppression des conditions de nationalité ou de résidence constitue une nouveauté pour les artistes-interprètes : les artistes de complément n'étaient déjà pas soumis à ces conditions.
Pour mémoire, d'autres plafonnements continuent parallèlement de s'appliquer au dispositif. L'ensemble des dépenses éligibles est notamment retenu dans la limite de 80 % du budget de production de l'œuvre et le montant du crédit d'impôt est plafonné à 30 M€ par œuvre.
Le taux du crédit d'impôt reste, quant à lui, fixé à 30 % des dépenses éligibles. Il peut être porté à 40 % pour certaines œuvres de fiction faisant largement appel au traitement numérique des images, sous réserve du respect des conditions requises.
À partir de quand ?
Ces nouvelles règles s'appliquent pour le calcul de l'IS dû au titre des exercices clos à compter du 21 février 2026.
Concrètement, pour les crédits d'impôt calculés au titre d'exercices clos avant cette date, les anciennes règles continuent de s'appliquer : les artistes-interprètes restent soumis aux anciennes conditions de nationalité ou de résidence et leurs rémunérations ne sont pas concernées par le nouveau plafond de 30 % du budget de production.
Pour les exercices clos à compter du 21 février 2026, les conditions de nationalité ou de résidence des artistes-interprètes disparaissent et le nouveau plafond de 30 % s'applique aux rémunérations et charges sociales des artistes-interprètes et des artistes de complément.
Les lecteurs ont également consulté…
Trouble anormal de voisinage : un frein pour les constructions immobilières ?
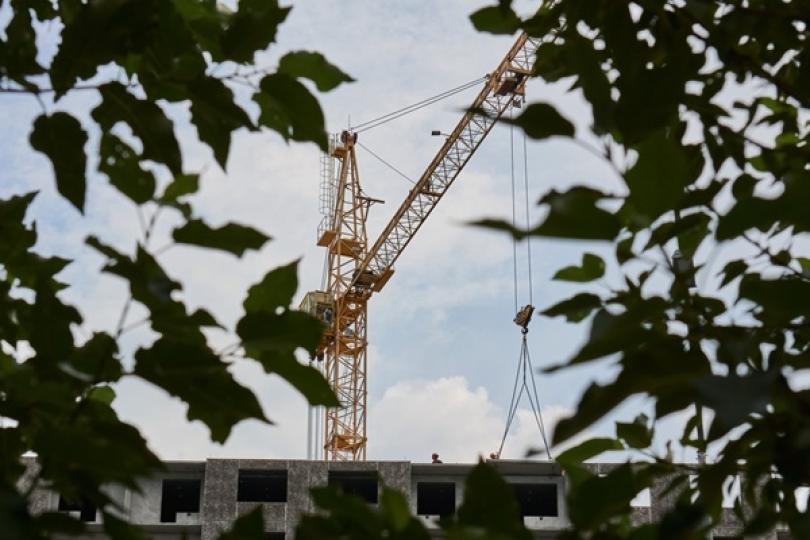
Le survol d’une grue de chantier : un trouble anormal de voisinage manifeste ?
Au cours des dernières années, le régime du trouble anormal de voisinage a connu des modifications notoires en passant d’une notion relevant pleinement de l’appréciation des juges vers un régime plus encadré.
Récemment, le Gouvernement a été interrogé sur la question de savoir si, dans le cadre d’un chantier de construction, le survol de terrains privés voisins par une grue de chantier doit être interprété comme un trouble anormal de voisinage.
Pour y répondre, le Gouvernement rappelle qu’il faut vérifier que les conditions du trouble anormal de voisinage soient remplies, c’est-à-dire :
- qu’il existe un trouble ;
- que celui-ci résulte du voisinage ;
- qu’il excède les inconvénients normaux de voisinage.
Pour rappel, le trouble ne doit pas forcément émaner d’une faute du voisin en question.
Pour apprécier l’anormalité du trouble, le Gouvernement précise que les juges doivent vérifier le contexte local, l’intensité et la répétition du trouble, ainsi que sa durée.
Il peut, par exemple, s’agir d’un trouble sonore ou visuel.
Ainsi, dans le cadre de la construction d’un immeuble, le Gouvernement indique que le voisin subissant un préjudice pourra engager la responsabilité du maitre de l’ouvrage sur le fondement du trouble anormal de voisinage, tandis que, la responsabilité du constructeur ne pourra être engagée que sur le fondement de la responsabilité extracontractuelle (ce qui suppose de caractériser une faute, un préjudice, et un lien de causalité entre la faute et le préjudice subi).
Le Gouvernement confirme que le juge a déjà caractérisé comme étant un trouble anormal de voisinage la présence permanente d'une grue au-dessus d'un hôtel recevant surtout des travailleurs dormant dans la journée, le chantier ayant duré plusieurs mois et ayant généré par ailleurs d'autres nuisances.
Il en est de même en cas de surplomb d'une maison sans autorisation par le contre-poids d'une grue pendant plus de 18 mois.
Une certaine vigilance demeure toutefois essentielle, puisque le Gouvernement vient insister sur le fait que l’appréciation souveraine du juge s’effectue au cas par cas : comme l’a rappelé la jurisprudence, le surplomb d’une grue n’est pas automatiquement constitutif d’un trouble anormal de voisinage.
Les lecteurs ont également consulté…

Travailleurs saisonniers agricoles : l’hébergement sous tente étendu à de nouveaux départements

Hébergement temporaire des saisonniers agricoles : 4 nouveaux départements concernés
Pour mémoire, un employeur agricole peut, lorsque les capacités d’hébergement disponibles sont insuffisantes, être autorisé à loger temporairement certains travailleurs saisonniers sous des tentes mises à leur disposition.
Cette solution reste toutefois exceptionnelle : elle concerne les salariés saisonniers recrutés pour une durée inférieure à 1 mois et ne peut être mise en œuvre que pendant une période déterminée, comprise entre le 1er juin et le 30 septembre.
Autre condition essentielle : l’hébergement sous tente n’est pas autorisé partout en France. Seuls certains départements expressément désignés peuvent permettre aux employeurs agricoles d’y recourir.
La liste des territoires concernés vient justement d’être élargie : la Côte-d’Or, le Rhône, la Saône-et-Loire et l’Yonne font désormais partie des départements dans lesquels ce type d’hébergement temporaire peut être autorisé.
Attention toutefois : cette extension géographique ne signifie pas que l’employeur peut installer librement des tentes pour ses salariés.
L’hébergement reste soumis à des conditions précises destinées à garantir des conditions de vie et de sécurité adaptées, notamment en matière d’aménagement du terrain, de couchage, d’accès à l’eau potable, d’installations sanitaires et de protection contre les risques climatiques.
En pratique, les exploitants agricoles concernés disposent donc d’une possibilité supplémentaire pour loger leurs travailleurs saisonniers, mais à la condition de respecter l’ensemble des exigences prévues pour ce mode d’hébergement.
Les lecteurs ont également consulté…
Carte Vitale : du nouveau pour les mineurs et les services numériques

Carte Vitale : des règles précisées pour les mineurs
Pour rappel, la carte Vitale, qu’elle soit délivrée sous forme matérielle ou accessible via une application mobile, permet notamment à l’assuré de justifier de ses droits auprès de l’Assurance maladie et de faciliter la prise en charge de ses soins.
De nouvelles règles viennent préciser les conditions dans lesquelles les assurés mineurs peuvent disposer de leur propre carte Vitale, avec des modalités différentes selon leur âge.
À partir de 16 ans, un mineur peut ainsi se voir délivrer une carte Vitale, sous réserve de l’accord d’au moins une personne exerçant l’autorité parentale.
La demande peut concerner une carte Vitale sous forme matérielle. Le mineur peut également demander sa délivrance sous forme d’application mobile, auquel cas il doit suivre un parcours d’activation spécialement prévu à cet effet.
Notez qu’une personne exerçant l’autorité parentale peut demander le blocage de la carte Vitale sous forme d’application mobile en prenant contact avec l’organisme d’Assurance maladie auquel le mineur est rattaché.
Pour les mineurs âgés de 12 à 15 ans, seule une carte Vitale sous forme matérielle peut être délivrée. La demande doit alors être effectuée par une personne exerçant l’autorité parentale auprès de l’organisme d’Assurance maladie auquel le mineur est rattaché.
En clair, un mineur peut disposer de sa propre carte Vitale physique dès 12 ans, tandis que l’accès à sa version mobile n’est possible qu’à partir de 16 ans.
Des règles particulières sont, par ailleurs, prévues lorsqu’un mineur est confié au service de l’aide sociale à l’enfance (ASE).
Le service de l’ASE doit alors informer l’organisme d’Assurance maladie du placement du mineur et demander son affiliation à titre personnel. La carte Vitale sous forme matérielle est ensuite adressée au service de l’ASE.
Lorsqu’un mineur confié à l’ASE est âgé d’au moins 16 ans et demande une carte Vitale sous forme d’application mobile, il bénéficie du parcours d’activation applicable aux personnes majeures.
Lorsque la prise en charge par l’ASE prend fin, le service doit en informer l’organisme d’Assurance maladie et, le cas échéant, lui communiquer l’identité et les coordonnées dont il dispose concernant la personne qui assure désormais l’entretien effectif et permanent du mineur.
La carte Vitale du mineur est alors mise à jour s’il est âgé d’au moins 12 ans. S’il a moins de 12 ans, elle est invalidée.
Carte Vitale : des règles précisées pour les usages numériques
Au-delà de ces règles concernant les mineurs, les conditions dans lesquelles certains services numériques peuvent utiliser l’application carte Vitale comme moyen d’identification électronique à distance sont également précisées.
Sont notamment concernés les fournisseurs de services intervenant dans le domaine sanitaire, social ou médico-social.
Pour utiliser ce dispositif, le fournisseur doit déposer un dossier comportant notamment des informations sur son identité, les services numériques concernés, les cas d’usage envisagés, ainsi que les garanties prévues en matière de sécurité et de protection des données personnelles.
La demande fait ensuite l’objet d’un examen destiné notamment à vérifier la compatibilité technique du service numérique.
Une fois cette compatibilité établie, le dossier est soumis à une commission réunissant notamment des représentants de l’Assurance maladie, de la Mutualité sociale agricole (MSA), des régimes spéciaux, des mutuelles, des assureurs et des institutions de prévoyance.
L’utilisation de l’application carte Vitale comme outil d’identification électronique n’est donc pas automatique : le fournisseur doit préalablement démontrer que son service respecte les exigences techniques, de sécurité et de protection des données applicables.
Carte Vitale : une facturation possible pour son remplacement (abusif)
Des frais peuvent désormais être réclamés en cas de demandes abusives de remplacement de la carte Vitale.
Ils s’élèvent à 5 € à compter de la 4e demande de remplacement au cours d’une même année civile pour une carte Vitale sous forme matérielle et à 2 € à compter de la 11e demande pour une carte Vitale sous forme d’application mobile.
L’objectif est ainsi de limiter les demandes répétées et abusives, sans empêcher le remplacement de la carte Vitale lorsque celui-ci est légitime.
Les lecteurs ont également consulté…
Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois d’août 2026

Hausse du coût du gazole non routier : aide exceptionnelle sur demande
Une aide financière mensuelle est instituée pour la période comprise entre le 1er et le 31 août 2026 au profit des entreprises françaises, exerçant une activité économique dans le secteur du bâtiment et des travaux publics et remplissant les conditions d'éligibilité cumulatives suivantes :
- elles exercent leur activité principale dans le secteur de la construction, des travaux, des forages et sondages ;
- elles exploitent du matériel mobile non routier dédié à ces activités ;
- elles sont inscrites, à la date du 31 mars 2026, au répertoire national des entreprises et leur date de début d'activité déclarée à ce même répertoire est, au plus tard, le 31 mars 2026 ;
- elles ne sont pas dissoutes à la date du 31 mars 2026, ou pour les entreprises individuelles, elles ne sont pas radiées à la date du 31 mars 2026 ;
- leur effectif ne doit pas excéder 50 salariés (appréciés au niveau du groupe le cas échéant) ;
- le montant du chiffre d'affaires annuel est inférieur à 50 millions d'euros ou le total de bilan est inférieur à 43 millions d'euros (appréciés au niveau du groupe le cas échéant) ;
- elles ne se trouvent pas à la date du 31 mars 2026 en procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire ;
- elles sont à jour de leurs obligations déclaratives fiscales et sociales à la date du 31 mars 2026 ;
- elles n'ont pas de dettes fiscales ou sociales impayées à la date du 31 mars 2026, à l'exception de celles qui, à la date de dépôt de la demande d'aide, ont été réglées ou sont couvertes par un plan de règlement respecté (il n'est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l'existence ou le montant font l'objet, à la date du 31 mars 2026, d'un contentieux pour lequel une décision définitive n'est pas intervenue).
L'aide financière prend la forme d'une subvention attribuée par la direction générale des finances publiques. Son montant est égal à 20 centimes d'euros par litre de gazole non routier facturé entre le 1er et le 31 août 2026. Le montant de l'aide est limité à 4 000 € par entreprise.
Les entreprises éligibles adressent une demande de subvention, sur le site impots.gouv.fr, via le formulaire disponible à cet effet sur ce même site, entre le 1er septembre et le 30 septembre 2026 inclus (une entreprise ne peut déposer qu'une seule demande).
Chaque demande d'aide financière comporte :
- une déclaration sur l'honneur attestant l'exactitude des informations déclarées et le respect des conditions prévues ;
- l'ensemble des factures d'achat de gazole non routier du mois de juillet 2026, à renseigner également dans un fichier récapitulatif, prenant la forme d'un tableur dont le modèle à utiliser obligatoirement est disponible sur le site impots.gouv.fr ;
- l'indication du secteur d'activité de l'entreprise ;
- les coordonnées bancaires de l'entreprise ;
- le montant des aides reçues depuis trois années glissantes dans le cadre de la réglementation européenne de minimis, ainsi qu'une déclaration sur l'honneur attestant que le montant de l'aide ne fera pas dépasser le plafond requis.
Lorsque le montant de l'aide financière perçue excède 600 €, la subvention est restituée dans son intégralité, par le bénéficiaire, si l'excédent brut d'exploitation calculé pour l'exercice fiscal au cours duquel elle est accordée (déduction faite des aides exceptionnelles du même type perçues au titre des mois précédents, le cas échéant) est positif et supérieur ou égal à 98 % de celui de l'exercice fiscal précédent.
Les lecteurs ont également consulté…
Conventions réglementées : quelles conséquences quand la procédure n’est pas respectée ?

Conventions réglementées et procédure non respectée : de l’importance du préjudice
Le gérant d’une société qui entreprend une transaction en son nom avec la société doit veiller à suivre une procédure précise dite des conventions réglementées.
Une convention réglementée est un accord conclu entre la société et une personne qui lui est liée, comme son gérant ou ses associés.
Parce que ce type de convention peut être source de conflits d’intérêts, il est soumis à une procédure particulière comprenant une autorisation préalable et un contrôle a posteriori.
La non-observation de cette procédure peut entrainer l’engagement de la responsabilité personnelle du dirigeant.
Récemment, une affaire portée devant les juges permet d’apprécier la portée de cette responsabilité.
Dans cette affaire, le gérant d’une société reçoit l’autorisation de celle-ci de vendre un terrain constructible.
Sans autre forme de contrôle, il décide d’acheter ce terrain en son nom.
Ce à quoi les associés trouvent à redire, estimant que le terrain lui a été vendu à un prix inférieur à sa valeur réelle.
Et puisque le gérant n’a pas respecté la procédure des conventions réglementées, en ne sollicitant pas au préalable l’accord des associés pour la réalisation de cette transaction, les associés demandent que ce dernier indemnise la société.
Pour autant, si les juges reconnaissent effectivement que la procédure n’a pas été respectée, ils ne vont pas donner suite à la demande d’indemnisation de la société.
En effet, les juges considèrent que le gérant n’a causé aucun préjudice indemnisable à la société.
Quand bien même une évaluation du terrain par un expert estimait que le terrain avait une valeur supérieure à celle retenue pour la vente, les juges estiment qu’une estimation de ce type ne constitue pas une garantie de vendre au prix annoncé dans un marché soumis à de nombreux aléas.
De plus, même en dessous de l’estimation, le prix de vente final n’était pas suffisamment éloigné de la valeur réelle du terrain pour considérer que la société a été lésée.
Par conséquent, faute de démontrer un préjudice réel, le simple manquement dans le respect de la procédure ne justifie pas la demande d’indemnisation de la société formalisée par les associés.
Les lecteurs ont également consulté…


Taxe d’habitation des couples : à chacun sa résidence principale ?

Taxe d'habitation : la résidence principale s'apprécie conjoint par conjoint
Pour rappel, depuis 2023, la taxe d'habitation sur les résidences principales a été supprimée. Elle demeure toutefois applicable aux résidences secondaires et aux autres logements meublés non affectés à l'habitation principale.
Dès lors, déterminer quel logement constitue la résidence principale d'un particulier conserve toute son importance.
Dans une affaire récente, une épouse conteste la taxe d'habitation mise à sa charge pour un appartement situé à Lyon.
Selon elle, cet appartement constitue sa résidence principale. Pourtant, la déclaration de revenus commune déposée avec son époux mentionne une autre adresse, située à Caluire-et-Cuire.
Cette adresse commune suffit-elle à considérer que les époux ont nécessairement la même résidence principale ?
Non, répond le juge : pour l'application de la taxe d'habitation, la résidence principale doit être appréciée au regard de la situation de chaque contribuable, même lorsque les époux sont soumis à une imposition commune à l'impôt sur le revenu.
Concrètement, 2 époux imposés en commun à l'impôt sur le revenu peuvent donc avoir chacun leur propre résidence principale pour l'application de la taxe d'habitation, à condition, bien entendu, que leur situation respective permette de caractériser effectivement 2 lieux de résidence principale distincts.
Une solution qui peut notamment présenter un intérêt pour les couples qui, pour des raisons professionnelles ou personnelles, vivent durablement dans 2 logements différents.
Résidence principale : l'adresse fiscale ne fait pas tout !
Reste à prouver que le logement constitue effectivement la résidence principale de l'époux concerné.
À cet égard, le juge précise que l'adresse mentionnée comme domicile au 1er janvier sur la déclaration de revenus constitue bien un élément susceptible d'être pris en compte.
Pour autant, cette adresse ne permet pas de présumer, à elle seule, que le logement correspondant constitue la résidence principale du contribuable pour l'établissement de la taxe d'habitation.
La situation doit être appréciée au regard de l'ensemble des éléments disponibles permettant d'établir la réalité de l'occupation du logement.
Dans cette affaire, l’épouse avait notamment produit un passeport, une carte grise, un chéquier, des fiches de paie et des avenants à son contrat d'assurance habitation mentionnant son adresse lyonnaise.
Des éléments insuffisants ici, tranche le juge : au regard de l'ensemble des pièces produites, il n'est pas établi que l'appartement de Lyon constituait effectivement sa résidence principale.
L’épouse reste donc redevable de la taxe d'habitation réclamée.
2 époux, 2 résidences principales : quelles conséquences ?
La portée de cette décision est particulièrement intéressante depuis la suppression de la taxe d'habitation sur les résidences principales.
Elle confirme qu'il ne faut pas nécessairement raisonner à l'échelle du foyer fiscal pour déterminer la résidence principale : la situation de chacun des époux doit être examinée individuellement.
Un couple disposant de 2 logements pourrait donc, lorsque chacun des époux occupe effectivement et habituellement l'un d'eux à titre de résidence principale, faire valoir cette situation pour l'application de la taxe d'habitation.
Cette solution mérite d'autant plus d'être soulignée que l'administration avait récemment rappelé que l'habitation principale correspond, de manière générale, au logement dans lequel le contribuable réside habituellement et effectivement avec sa famille et qu'un logement constituant la résidence principale d'un membre du couple ou du foyer fiscal peut ne pas être soumis à la taxe d'habitation sur les résidences secondaires.
Elle s'inscrit également dans la continuité d'une précédente décision concernant l'exonération de la plus-value réalisée lors de la vente de la résidence principale. Le juge avait alors retenu que, lorsque plusieurs personnes cèdent un logement, la condition tenant à la résidence principale doit être appréciée séparément pour chacun des vendeurs, même s'ils sont soumis à une imposition commune à l'impôt sur le revenu.
Retenez que, pour l'application de la taxe d'habitation, l'imposition commune à l'impôt sur le revenu n'implique pas nécessairement une résidence principale commune.
Deux époux peuvent avoir chacun leur résidence principale, mais encore faut-il pouvoir démontrer la réalité de cette situation au regard d'éléments suffisamment probants.
Les lecteurs ont également consulté…
Louer une partie de sa résidence principale : quelle fiscalité en 2026 ?

Location d’une partie de sa résidence principale : une exonération sous conditions
Pour rappel, les personnes qui louent ou sous-louent en meublé une partie de leur habitation principale peuvent bénéficier d’une exonération d’impôt sur le revenu au titre des loyers perçus.
Pour cela, plusieurs conditions doivent être simultanément remplies.
Tout d’abord, les pièces louées ou sous-louées doivent effectivement faire partie de la résidence principale du bailleur. La location doit donc conduire ce dernier à réduire le nombre de pièces qu’il occupe personnellement.
À ce titre, des dépendances immédiates, telles que des chambres de service aménagées sous les combles, peuvent être considérées comme faisant partie de l’habitation principale dès lors qu’elles forment un tout indissociable avec celle-ci.
À l’inverse, des locaux suffisamment indépendants de l’habitation principale, au regard notamment de leur configuration, de leur superficie, de leur accès ou encore de la présence d’une cuisine ou d’une salle de bain privative, peuvent ne pas ouvrir droit à l’exonération.
Ensuite, les pièces louées doivent constituer pour le locataire ou le sous-locataire sa résidence principale ou, sous certaines conditions, la résidence temporaire d’un salarié saisonnier.
À ce titre, le logement dans lequel un étudiant séjourne habituellement pendant l’année universitaire est considéré comme sa résidence principale, même s’il conserve son domicile légal chez ses parents. Il en va de même pour un apprenti contraint de séjourner sur le lieu de son apprentissage.
Enfin, le prix de la location doit être fixé dans des limites raisonnables.
Loyer raisonnable : quels plafonds pour 2026 ?
Pour apprécier le caractère raisonnable du loyer, 2 plafonds annuels par mètre carré de surface habitable, charges non comprises, sont retenus selon la localisation du logement. Pour l’année 2026, ils sont fixés à :
- 215 € par m² et par an en Île-de-France ;
- 159 € par m² et par an dans les autres régions.
En dessous de ces montants, le loyer est considéré comme raisonnable.
À titre d’exemple, pour une chambre de 15 m² située hors Île-de-France, le plafond annuel s’établit à 2 385 € hors charges, soit 198,75 € par mois.
Pour une chambre de même superficie située en Île-de-France, il atteint 3 225 € par an, soit 268,75 € par mois, hors charges.
Notez que ces plafonds constituent des seuils de tolérance permettant de considérer le prix comme raisonnable. Leur dépassement ne signifie donc pas, à lui seul, que le loyer est nécessairement excessif : son caractère raisonnable doit alors être apprécié au regard des circonstances.
Une exonération applicable jusqu’à fin 2026
Attention, cette exonération est, en l’état actuel des textes, temporaire.
Elle s’applique aux locations et sous-locations réalisées jusqu’au 31 décembre 2026.
Sauf nouvelle prorogation, les loyers tirés de la location ou de la sous-location d’une partie de la résidence principale ne pourront donc plus bénéficier de cette exonération à compter de 2027.
Les lecteurs ont également consulté…
Location meublée : quelle fiscalité en 2026 ?

Location meublée : 2 régimes à distinguer
Pour rappel, les revenus tirés d’une activité de location meublée sont imposables dans la catégorie des bénéfices industriels et commerciaux (BIC).
Lorsque les conditions sont réunies, le loueur peut bénéficier du régime micro-BIC : son bénéfice imposable est alors déterminé en appliquant directement un abattement forfaitaire à ses recettes, sans déduction de ses charges réelles.
Pour les revenus perçus en 2026, les locations meublées relèvent, en principe, du régime micro-BIC lorsque le chiffre d’affaires n’excède pas 83 600 €. Le bénéfice imposable est alors déterminé après application d’un abattement forfaitaire de 50 %.
Sont notamment concernés :
- les locations meublées de longue durée ;
- les meublés de tourisme classés ;
- les chambres d’hôtes.
Un régime spécifique est toutefois applicable aux meublés de tourisme non classés. Pour ces locations, le régime micro-BIC ne peut s’appliquer que lorsque le chiffre d’affaires n’excède pas 15 000 €. L’abattement forfaitaire est, dans ce cas, limité à 30 %.
Notez que le seuil de 15 000 € n’est pas revalorisé pour 2026.
LMP ou LMNP : sans incidence sur ces seuils
Une précision importante est apportée concernant la détermination du seuil applicable : il faut tenir compte de la nature de l’activité de location exercée, et non de son caractère professionnel ou non professionnel.
En clair, le fait d’être considéré comme loueur en meublé professionnel (LMP) ou loueur en meublé non professionnel (LMNP) est sans incidence pour déterminer le seuil de chiffre d’affaires et le taux d’abattement applicables dans le cadre du régime micro-BIC.
C’est donc bien le type de bien loué et, pour les meublés de tourisme, son classement ou non, qui doit être pris en compte.
Plusieurs activités de location : attention aux différents seuils
Une même personne peut exercer plusieurs activités de location meublée relevant de seuils différents, par exemple en louant à la fois un meublé de tourisme classé et un meublé de tourisme non classé.
Dans cette situation, le respect du plafond global de chiffre d’affaires ne suffit pas nécessairement pour bénéficier du régime micro-BIC.
Lorsque plusieurs activités commerciales relevant de limites différentes sont exercées, il faut également vérifier que le chiffre d’affaires correspondant à chacune des activités soumises à une limite particulière ne dépasse pas le seuil qui lui est propre.
Ainsi, la réalisation de recettes provenant d’un meublé de tourisme non classé impose notamment de surveiller le seuil spécifique de 15 000 € applicable à cette activité.
Location meublée : quel régime réel en 2026 ?
Enfin, lorsque le loueur ne peut pas bénéficier du régime micro-BIC ou choisit d’y renoncer, ses revenus sont imposés selon un régime réel.
Pour 2026, la limite supérieure du régime réel simplifié applicable aux activités de location meublée est portée à 286 000 €, contre 254 000 € auparavant.
Au-delà de cette limite, le loueur relève, en principe, du régime réel normal.