
Incendies : le dispositif « zéro reste à charge » évolue
Une prolongation de l’aide exceptionnelle aux entreprises jusqu’au 4 octobre 2026 pour certains territoires
Rappelons que certaines entreprises de moins de 250 salariés peuvent bénéficier d’une aide exceptionnelle lorsqu’elles disposent d’une autorisation d’activité partielle pour un motif faisant suite à un incendie de forêt et que leur établissement est situé dans une commune ayant fait l’objet d’une mesure d’évacuation ou de confinement.
Cette aide permet de couvrir la différence entre l’indemnité d’activité partielle versée au salarié et l’allocation d’activité partielle perçue par l’employeur. L’entreprise bénéficie ainsi, pour les heures éligibles, d’un « zéro reste à charge ».
Le simple fait de subir une baisse d’activité liée aux incendies ne suffit donc pas : les conditions relatives à l’effectif, à la commune d’implantation et à l’existence d’une mesure d’évacuation ou de confinement doivent être remplies.
Initialement, l’aide concernait les heures non travaillées comprises entre le 20 juillet et le 30 août 2026.
Elle est désormais prolongée pour les heures non travaillées jusqu’au 4 octobre 2026.Attention toutefois : cette prolongation ne concerne pas tous les territoires.
Le dispositif distingue désormais deux périodes :
- Du 20 juillet au 30 août 2026 : les communes éligibles de Gironde, des Landes et du Var sont concernées ;
- Du 31 août au 4 octobre 2026 : seules les communes éligibles de Gironde et des Landes sont concernées. Le Var ne bénéficie donc pas de la prolongation au-delà du 30 août 2026.
Par ailleurs, 3 nouvelles communes sont ajoutées à la liste des communes éligibles :
- Pessac, en Gironde,
- Garein et Luglon, dans les Landes.
Ces communes figurent également dans la liste applicable du 31 août au 4 octobre 2026. Les entreprises qui y sont implantées peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide pour les 2 périodes concernées.
Les entreprises implantées dans ces communes peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide exceptionnelle.
Désormais, pour déterminer si une entreprise peut bénéficier du « zéro reste à charge », il convient donc de vérifier :
- son effectif : moins de 250 salariés ;
- la commune d’implantation de l’établissement ;
- l’existence d’une mesure d’évacuation ou de confinement ;
- la période pendant laquelle les heures d’activité partielle ont été réalisées ;
- et le fait que l’activité partielle soit bien autorisée en raison des incendies.
L’aide est versée par l’Agence de services et de paiement (ASP). En cas de versement indu, l’employeur peut être mis en demeure de rembourser les sommes perçues.
Il peut toutefois solliciter une remise totale ou partielle de cette somme en cas de situation économique critique, sous réserve de fournir les justificatifs nécessaires.
Les lecteurs ont également consulté…
Arrêts maladie longue durée : durcissement des règles d’indemnisation !
Une durée d’indemnisation des affections longue durée réduite à 1 an et des fraudes punies plus sévèrement
Pour mémoire, une affection de longue durée, ou « ALD », correspond à une maladie dont la gravité ou le caractère chronique nécessite des soins prolongés et particulièrement coûteux. Lorsqu’elle est dite « exonérante », elle ouvre droit à une prise en charge à 100 % des soins liés à cette affection.
Jusqu’à présent, les assurés atteints d’une affection nécessitant un arrêt de travail d’au moins 6 mois, sans pour autant relever d’une ALD exonérante, pouvaient bénéficier d’un régime dérogatoire d’indemnisation.
Ces situations, souvent qualifiées d’« ALD non exonérantes », permettaient le versement des indemnités journalières de Sécurité sociale (IJSS) pendant une durée maximale de 3 ans, soit jusqu’à 1 095 jours pour une même affection.
À partir du 15 octobre 2026, ce régime est resserré : pour les salariés concernés, les IJSS ne pourront plus être versées que pendant 1 an maximum, contre 3 ans jusqu’à présent.
Concrètement, cette nouvelle durée maximale s’appliquera :
- aux arrêts de travail prescrits à compter du 15 octobre 2026 ;
- ainsi qu’aux arrêts en cours qui atteignent 6 mois après le 15 octobre 2026.
Par voie de conséquence, les salariés déjà en arrêt depuis plus de 6 mois au 15 octobre 2026 restent soumis aux anciennes règles et peuvent être indemnisés pendant 3 ans maximum, comme auparavant.
Après l’épuisement de cette période d’indemnisation d’1 an, une nouvelle période d’indemnisation d’1 an pourra être ouverte pour la même maladie uniquement si le salarié a repris le travail pendant au moins 1 an.
Notez que cette évolution ne concerne pas les ALD exonérantes, pour lesquelles la durée maximale d’indemnisation reste fixée à 3 ans.
Autre changement : depuis le 19 septembre 2026, les assurés qui utilisent abusivement leur qualité d’assuré social pour obtenir, de manière injustifiée, une prescription d’arrêt de travail sans lien avec leur état de santé, peuvent être sanctionnés par une pénalité financière.
Sont notamment visées les situations de « nomadisme médical », dans lesquelles un assuré consulte plusieurs médecins dans l’unique but d’obtenir plusieurs prescriptions d’arrêt de travail.
Avant toute sanction, une procédure d’échange préalable avec l’assuré devra toutefois permettre de caractériser l’existence d’un abus manifeste.
Les lecteurs ont également consulté…
Aide à domicile : de nouvelles données à communiquer pour les départements
Tarifs, salaires, effectifs : les départements devront désormais fournir une vision plus précise des services d’aide à domicile
Jusqu’alors, les départements étaient tenus de transmettre à la Caisse nationale de solidarité pour l’autonomie (CNSA), certaines données relatives au calcul des concours financiers destinés au financement de :
- l’allocation personnalisée d’autonomie (APA) versée aux personnes âgées en perte d’autonomie pour financer une aide à domicile ;
- la prestation de compensation du handicap (PCH), visant à couvrir certaines dépenses liées à la perte d’autonomie
Mais, dans ce cadre, les catégories d’informations à communiquer restaient générales et ne permettaient pas toujours d’avoir une vision suffisamment détaillée du fonctionnement des services d’aides à domicile et de l’utilisation des financements publics.
C’est pourquoi, depuis le 11 septembre 2026, les départements doivent désormais communiquer à la CNSA des données relatives :
- à la tarification des services d’aide et d’accompagnement à domicile, notamment aux mesures salariales mises en œuvre ;
- aux moyens humains mobilisés par ces services.
Ces nouvelles données doivent permettre à la CNSA de mieux apprécier le coût des mesures destinées à renforcer l’attractivité, la dignité et les rémunérations des métiers de l’aide à domicile.
Sur demande de la CNSA, les départements doivent également pouvoir fournir des informations complémentaires, notamment sur :
- l’identification administrative et juridique des services ;
- leur tarification ;
- leur niveau d’activité au titre de l’APA, de la PCH et de l’aide-ménagère ;
- la contribution financière des bénéficiaires de l’APA ou de la PCH.
Notez enfin que ces données doivent être transmises au plus tard le 30 juin suivant l’exercice concerné (et jusqu’au 31 août suivant l’exercice concerné en cas d’incohérence pointée par la CNSA).
Les lecteurs ont également consulté…
Produits phytopharmaceutiques : attention aux conflits d’intérêts !
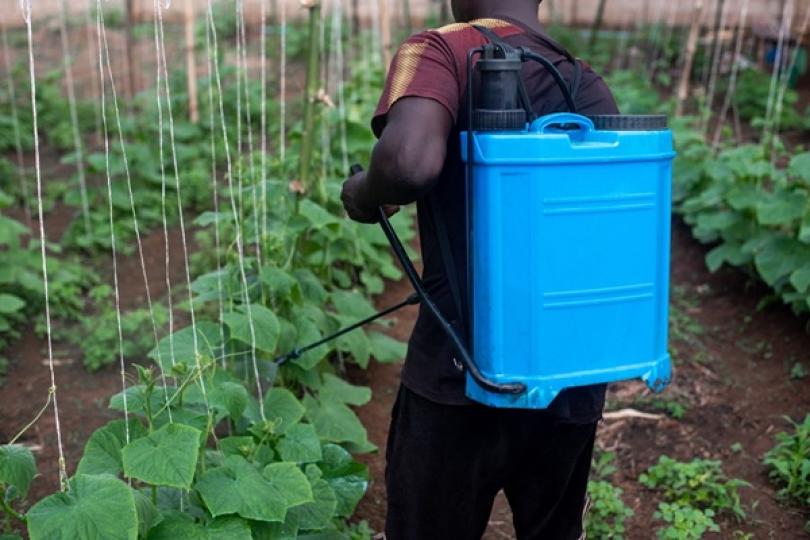
Distinction entre la vente et le conseil autour des produits phytosanitaires
Les produits phytosanitaires auxquels ont recours les professionnels du secteur agricole doivent être utilisés avec précaution du fait des impacts qu’ils peuvent avoir sur l’environnement.
Le Gouvernement entend donc s’assurer qu’il n’existe pas de conflits d’intérêts pour les professionnels qui vendent ces produits et proposent du conseil relatif à leur utilisation.
Les régimes distincts de conseil stratégique et de conseil spécifique se voient unifiés sous la référence de « conseil à l’utilisation de produits phytopharmaceutiques » afin de simplifier le cadre entourant ces activités.
Le périmètre de l’activité de conseil est redéfini. Il est désormais expressément prévu que le conseil lié à l’utilisation de produits phytopharmaceutiques est établi en tenant compte :
- des éléments communiqués par le décideur de l’entreprise utilisatrice des produits phytopharmaceutiques sur sa stratégie de protection des cultures, des exigences s’appliquant à la production, des précédents culturaux et des traitements déjà effectués ;
- des spécificités pédoclimatiques, sanitaires et environnementales des espaces concernés, y compris la présence de riverains et d’autres activités humaines.
Lorsque le conseil promeut l’utilisation d’un produit phytopharmaceutique, il doit détailler :
- la substance active ou la spécialité recommandée ;
- l’usage ;
- les parcelles concernées ;
- les superficies à traiter ;
- les conditions d’emploi et la classification des produits.
Il faut, en outre, que le conseil indique l’existence de méthodes alternatives à l’utilisation de produits pharmaceutiques qui peuvent être utilisées pour la protection des cultures, la prévention, la lutte ou la réduction des dégâts.
Concernant les personnes qui délivrent ces conseils et qui travaillent dans des entreprises également commercialisatrices de produits, certaines conditions doivent être observées :
- elles doivent justifier d’une des compétences suivantes :
- être titulaire d’un diplôme ou titre dans les domaines de l’agronomie, des productions végétales, de l’environnement, de l’agroécologie, de la gestion des ressources naturelles ou des domaines équivalents ;
- disposer d’une expérience professionnelle minimale de 5 ans dans le conseil agronomique ;
- elles doivent participer de manière régulière à des actions de formation pour actualiser leurs compétences ;
- elles n’exercent aucune mission en lien avec une activité de mise en vente, de vente ou de distribution de produits pharmaceutiques ;
- elles ne sont pas rémunérées sur la base de la vente de ces produits.
Une exception est prévue concernant l’interdiction pour une même personne d’exercer les activités de vente et de conseil : cette interdiction ne s’appliquera pas aux entreprises de plus petite taille ne pouvant affecter des temps plein à chacune de ces activités (le nombre de salariés en dessous duquel cette exception devient applicable restant à déterminer).
Les entreprises concernées ont jusqu’au 16 août 2027 pour se mettre en conformité.
Les lecteurs ont également consulté…
Aides carburants : extension des dispositifs d’aides financières
Aide « grands rouleurs »
Face à la hausse persistante des prix des carburants, le Gouvernement annonce ce jour, le renouvellement et l’extension du dispositif Grands rouleurs.
Jusqu’en septembre 2026, l’aide carburant « grands rouleurs » consistait à attribuer aux personnes effectuant plus de 15 km par trajet (ou plus de 8 000 km par an) pour les besoins de leur activité professionnelle une aide forfaitaire de 100 €, sous réserve :
- d’appartenir à un foyer fiscal dont le revenu fiscal de référence par part n’excède pas 16 880 € (revenus 2024) ;
- d’utiliser son véhicule pour les besoins de son activité professionnelle ;
- d’effectuer la demande directement depuis son espace personnel sur le site des finances publiques.
Le montant de l’aide correspond ainsi, en moyenne, à une prise en charge d’environ 0,20 € par litre de carburant sur 6 mois.
Ce dispositif est aménagé pour les mois d’octobre à décembre 2026. Ainsi :
- le guichet actuel est renouvelé avec le doublement de l’aide pour un équivalent de 0,40 € par litre de carburant pour les mois d’octobre à décembre 2026 ;
- l’aide concernera les personnes gagnant jusqu’à 2 050€ pour une personne seule, 4 070€ net pour un couple ou 6 100€ pour un couple avec deux enfants à condition de prendre la voiture pour se rendre au travail (distance domicile-lieu de travail d’au moins 15 km ou 8 000 km parcourus par an) ;
- elle sera automatiquement versée à toutes les personnes qui ont déjà été bénéficiaires de l’aide de 100 euros couvrant les mois d’avril à septembre 2026 (une adaptation de l’aide aux départements ultra-marins est en cours de discussion).
Prime carburant
Le Gouvernement annonce également le relèvement du plafond de défiscalisation de la prime carburant.
Initialement fixé à 300 €, puis étendu à 600 € en juin 2026, son plafond sera désormais fixé de manière exceptionnelle à 1 000 € par an afin de donner la possibilité aux employeurs de soutenir les salariés prenant la voiture pour se rendre au travail.
Enfin, le versement du chèque énergie (entre 48 € et 277 € pour un montant moyen de 150 €), bénéficiant à 5,8 millions de ménages, sera avancé d’avril à janvier 2027.
Aides financières sectorielles
Dans le but d’accompagner les secteurs économiques les plus touchés par la hausse des prix du carburant, le Gouvernement a également annoncé la prolongation des dispositifs bénéficiant aux pêcheurs, aux agriculteurs et au secteur du BTP jusqu’au 31 décembre 2026 :
- pour le secteur de la pêche : l’aide sera désormais indexée sur le maximum admis par la Commission européenne, soit une couverture de 70 % de la hausse des coûts par rapport à la situation d’avant-crise, quelle que soit la hausse des cours dans les semaines à venir, et un prêt à taux zéro jusqu’à 50 000 € par entreprise de pêche, sera mis en place avec Bpifrance au 1er octobre 2026 pour soulager leur trésorerie ;
- pour le secteur de l’agriculture : l’aide « gazole non routier (GNR) » est reconduite à l’identique (à hauteur de 0,15 € par litre de carburant), et pourra faire l’objet d’aménagements dans le cadre des consultations en cours relatives au Plan sécheresse agricole ;
- pour le secteur du bâtiment et des travaux publics (BTP) : l’aide GNR est également reconduite à hauteur de 0,20 € par litre de carburant.
Des mesures de soutien sont également envisagées à destination des professions qui prennent soin des personnes âgées et/ou dépendantes à leur domicile. Ce sera notamment le cas pour :
- les aides à domicile pour lesquelles l’aide aux grands rouleurs sera accessible via un accès adapté au guichet dès 30 km réalisés chaque jour ;
- les infirmières libérales et des infirmiers libéraux qui bénéficieront, outre de l’élargissement des critères de l’aide grands rouleurs, d’une aide dédiée de la Caisse nationale d’Assurance maladie de 80 € (sous conditions à définir).
Il est également prévu que des reports de cotisations sociales pourront être demandés auprès des organismes de recouvrement pour faire face aux enjeux de trésorerie les plus immédiats.
Création d’une règle d’or sur la fiscalité des carburants
Il est envisagé d’instaurer une « règle d’or » sur la fiscalité des carburants.
Concrètement, cette règle, qui sera inscrite au projet de loi de finances pour 2027, prévoira qu’en cas de hausse des prix, le surplus potentiel de taxes sur les carburants (TVA + accise) soit neutralisé et fléché vers des dispositifs d’aides face à la crise énergétique.
Les lecteurs ont également consulté…


Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?
Panneaux photovoltaïques : facturation électronique à partir de 9 kWc ?
Pour rappel, la réforme de la facturation électronique concerne progressivement les personnes assujetties à la TVA établies en France.
Se pose donc la question de la situation des particuliers qui produisent et vendent de l’électricité produite grâce à des panneaux photovoltaïques, notamment lorsque cette activité leur procure des revenus imposés dans la catégorie des bénéfices industriels et commerciaux (BIC).
À ce sujet, le Gouvernement vient d’apporter une précision concernant les installations de faible puissance.
Il indique que, quelle que soit la nature du contrat de vente conclu, une personne qui se borne à vendre tout ou partie de l’électricité produite par une ou plusieurs installations dont la puissance installée cumulée n’excède pas 9 kilowatts-crête (kWc) est présumée ne pas agir en qualité d’assujetti à la TVA.
Par mesure de simplification, les particuliers concernés ne sont donc pas soumis aux obligations issues de la réforme de la facturation électronique.
En revanche, lorsque le particulier est assujetti à la TVA, il entre dans le champ de la réforme. Il doit donc, depuis le 1er septembre 2026, être en mesure de recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée.
À ce titre, le Gouvernement rappelle que plus de 130 plateformes ont été immatriculées par l’État et que les structures réalisant peu de factures peuvent avoir accès à des solutions simples, parfois gratuites ou proposées à faible coût, voire intégrées à certaines offres bancaires professionnelles ou à des logiciels standards.
Les lecteurs ont également consulté…
Taux d’usure : un objectif de protection des emprunteurs ?
Taux d’usure : du neuf dans sa réglementation
Le taux d'usure est le taux maximal auquel un prêt peut être accordé en France.
La Banque de France fixe chaque trimestre le taux d’usure à partir des taux effectifs moyens pratiqués par les établissements de crédit, augmentés d’un tiers.
Le taux d’usure varie en fonction du type de prêt contracté, du montant emprunté et de la durée d’emprunt.
En ce qui concerne le type de prêt contracté, le taux d’usure ne concerne plus uniquement les prêts immobiliers, les crédits à la consommation, les découverts en compte et les crédits renouvelables.
Il s’étend désormais aux opérations de location avec option d’achat (LOA) et aux opérations de location-vente que ce soit sur le territoire métropolitain ou certains d’outre-mer tels que la Nouvelle-Calédonie, la Polynésie française et dans les îles Wallis et Futuna.
À noter qu’en Nouvelle-Calédonie, les dispositifs juridiques locaux équivalents doivent être pris en compte pour les opérations de LOA et la location-vente.
Quant au montant, dorénavant le seuil pris en compte pour les crédits financés pour des travaux de réparation, d'amélioration ou d'entretien d'immeubles passe de 75 000 € à 100 000 €.
À titre de rappel, le taux d’usure ne s’applique qu’aux prêts attribués par des professionnels, et non aux prêts entre particuliers.
Les lecteurs ont également consulté…

Travailleurs non-salariés : comment comprendre votre régularisation mixte ?
Régularisation mixte : des cotisations sociales à payer et des crédits à récupérer
Pour mémoire, l’assiette sociale des travailleurs indépendants a été réformée en 2026 conduisant à la diminution de la part de CSG-CRDS dans le calcul des cotisations sociales, tandis que celles relatives aux cotisations contributives ont augmenté.
Ainsi, le nouvel échéancier adressé par l’Urssaf peut combiner, pour une même période, un solde de cotisations à régler et un crédit en faveur du travailleur indépendant.
En effet, après la déclaration de revenu, l’Urssaf peut effectuer un recalcul des cotisations, en comparant le montant des cotisations provisionnelles avec le montant des cotisations réellement du. Dans certains cas, une régularisation peut s’avérer nécessaire.
Cette situation peut notamment s’expliquer par le fait que chaque cotisation est calculée séparément, selon son assiette et son taux propres.
Après la déclaration des revenus définitifs, l’Urssaf compare donc, cotisation par cotisation, les montants réellement dus avec les cotisations provisionnelles déjà versées.
Il peut alors ressortir de ce calcul :
- un complément de cotisations à payer lorsque les sommes provisionnelles versées sont inférieures au montant définitif ;
- un crédit lorsque les sommes versées sont supérieures au montant finalement dû.
Lorsque le calendrier définitif mentionne une régularisation mixte, le crédit constaté n’est pas nécessairement remboursé immédiatement. Il est d’abord utilisé pour réduire les cotisations restant à payer. Seul l’éventuel crédit résiduel, après cette imputation, peut donner lieu à un remboursement.
En pratique, le travailleur indépendant doit donc consulter le détail de son échéancier pour identifier :
- les cotisations faisant apparaître un complément à régler ;
- celles générant un crédit ;
- le montant du crédit imputé sur les échéances ;
- le solde restant à payer ou, le cas échéant, le montant devant être remboursé.
Notez qu’une régularisation mixte ne correspond pas à une double régularisation.Elle traduit simplement la compensation, dans un même calendrier, entre des cotisations insuffisamment versées et d’autres payées en excédent.
Les lecteurs ont également consulté…

Travailleurs de plateforme : bientôt le prélèvement à la source des cotisations sociales ?
Plateformes numériques : un précompte des cotisations sociales dès octobre 2026 pour certains auto-entrepreneurs
À compter du 1er janvier 2027, les plateformes numériques de mise en relation devront, en principe, prélever directement les cotisations et contributions sociales dues par certains travailleurs indépendants sur les revenus réalisés par leur intermédiaire.
L’objectif est simple : lorsque le travailleur réalise un chiffre d’affaires via une plateforme, celle-ci devra prendre en charge une partie des démarches aujourd’hui effectuées directement par le travailleur auprès de l’Urssaf.
Elle devra déclarer les sommes réalisées, appliquer le taux de prélèvement communiqué par l’Urssaf, prélever les cotisations et contributions sociales dues, puis les reverser à l’organisme de recouvrement.
Avant cette généralisation, le dispositif fait l’objet d’une phase pilote, lancée depuis avril 2026 auprès de certaines plateformes, retenues sur la base du volontariat.
Concrètement, pour chaque revenu réalisé par l’intermédiaire de la plateforme, celle-ci calculera les cotisations sociales dues à partir du taux communiqué par l’Urssaf.
Elle prélèvera ensuite les sommes correspondantes, puis les déclarera et les reversera chaque mois à l’Urssaf, au titre du chiffre d’affaires réalisé le mois précédent.
L’Urssaf précise toutefois que ce précompte ne modifie pas le niveau des cotisations sociales : les taux et barèmes applicables restent ceux de droit commun, applicables aux auto-entrepreneurs. Le taux transmis à la plateforme tient compte du secteur d’activité et de la situation du travailleur indépendant.
Le dispositif doit également permettre de sécuriser les droits sociaux des intéressés, notamment en matière d’indemnités journalières en cas de maladie ou de retraite, tout en contribuant à limiter les situations de sous-déclaration des revenus issus des plateformes.
À titre transitoire, les plateformes volontaires suivantes appliqueront ce prélèvement à la source de manière anticipée à compter du 1er octobre 2026 :
- Extracadabra ;
- Les Sherpas ;
- Mon Spécialiste Auto ;
- Student Pop ;
- Truckrs ;
- Uber Eats ;
- Wecasa.
Les auto-entrepreneurs utilisant ces plateformes seront informés prochainement, en lien avec chacune d’elles, de la date effective de démarrage du dispositif.
Attention : l’auto-entrepreneur devra continuer à déclarer lui-même le chiffre d’affaires réalisé en dehors des plateformes numériques concernées, ainsi que celui réalisé via une plateforme qui ne participerait pas à la phase anticipée de 2026.
Ces revenus demeureront donc soumis aux modalités déclaratives habituelles auprès de l’Urssaf.
Les lecteurs ont également consulté…
DSN : doit-on la transmettre en l’absence de salarié embauché ?
DSN « néant » : qui doit la transmettre et dans quelles situations ?
La déclaration sociale nominative (DSN) doit être adressée à l’Urssaf chaque mois. Cette obligation demeure lorsque l’établissement n’emploie plus de salarié, dès lors que son compte employeur reste ouvert.
Sont notamment concernés :
- les employeurs exerçant une activité saisonnière, pendant les périodes sans personnel ;
- les employeurs qui n’ont plus de salarié, mais maintiennent leur compte ouvert dans la perspective d’un prochain recrutement.
La DSN « néant » informe ainsi l’Urssaf qu’aucun salarié n’est à déclarer pour le mois concerné. Elle doit être renouvelée chaque mois aussi longtemps que cette situation perdure.
Si aucune DSN n’est transmise, l’Urssaf peut procéder à une taxation d’office et calculer forfaitairement les cotisations dues.
L’absence de salarié ne dispense donc pas, à elle seule, de l’obligation déclarative.
La DSN doit comporter un bloc « Bordereau de cotisation due – S21.G00.22 » mentionnant un montant total de cotisations égal à « 0.00 ».
Ainsi, il convient chaque mois de vérifier la situation de chaque établissement. Tant que le compte employeur est actif et qu’aucun salarié n’est déclaré, transmettez une DSN « néant » dans les délais habituels.

