Facturation électronique : quel sort pour les factures reçues plusieurs fois ?
Facture en double : identifier le doublon avant tout traitement
Recevoir plusieurs exemplaires d'une même facture ne signifie pas qu'il faut tous les traiter.
L'administration rappelle qu'une même facture ne doit donner lieu ni à un double paiement, ni à une double comptabilisation, ni à une double déduction de TVA.
La 1re étape consiste donc à vérifier s'il s'agit bien d'une seule et même facture transmise par plusieurs canaux.
Pour cela, il est recommandé de comparer les principales informations figurant sur les documents reçus : numéro de facture, identité du fournisseur et du client, date, montant HT, montant de TVA et montant TTC. Lorsque ces éléments concordent, il s'agit normalement d'un simple doublon.
Ne conserver qu'une seule facture de référence
Une fois le rapprochement effectué, l'entreprise a intérêt à désigner un seul exemplaire comme facture de référence et à poursuivre le circuit habituel de validation, de comptabilisation et de paiement sur cette seule base.
Les autres exemplaires pourront être identifiés comme des copies, des doublons ou des duplicatas afin d'éviter tout traitement multiple.
Lorsque ce double envoi résulte d'une régularisation ou d'un incident intervenu au démarrage de la réforme de la facturation électronique, il est conseillé de conserver une trace des vérifications effectuées. Cette traçabilité permettra de démontrer qu'une seule facture a été comptabilisée, réglée et, le cas échéant, prise en compte pour la déduction de la TVA.
En revanche, si un doute subsiste sur le fait qu'il s'agisse réellement de la même facture, l'entreprise devra se rapprocher de son fournisseur ou de sa plateforme agréée afin de clarifier la situation, sans pour autant bloquer l'ensemble de son processus de traitement.
Les lecteurs ont également consulté…
Immeubles de grande hauteur : la sécurité incendie adaptée
Fluides frigorigènes dans les IGH : une installation sécurisée
Pour rappel, un immeuble de grande hauteur (IGH) correspond à tout corps de bâtiment dont le plancher bas du dernier niveau est situé, par rapport au niveau du sol le plus haut utilisable pour les engins des services publics de secours et de lutte contre l'incendie :
- à plus de 50 m pour les immeubles à usage d'habitation ;
- à plus de 28 m pour tous les autres immeubles.
Font également partie de l’IGH :
- les éléments porteurs et les sous-sols de l'immeuble ;
- les corps de bâtiments contigus, quelle que soit leur hauteur, lorsqu'ils ne sont pas isolés de l'immeuble de grande hauteur, sous conditions.
Notez que n’est pas considéré comme un IGH l'immeuble à usage principal d'habitation dont le plancher bas du dernier niveau est situé à plus de 28 m et au plus à 50 m, et dont les locaux autres que ceux à usage d'habitation répondent, pour ce qui concerne le risque incendie, à des conditions d'isolement par rapport aux locaux à usage d'habitation.
Les IGH font l’objet de règles spécifiques, et notamment d’un encadrement adapté en matière de protection contre les risques d’incendie et de panique afin de protéger les occupants et le voisinage.
Le Gouvernement a mis à jour la réglementation commune aux IGH en intégrant les appareils utilisant des fluides frigorigènes.
Pour rappel, les fluides frigorigènes sont des substances ou des mélanges de substances utilisés dans les circuits de systèmes frigorifiques pour transférer l’énergie thermique et produire de la chaleur ou du froid.
À titre d’illustration, ces systèmes sont utilisés dans les réfrigérateurs, les congélateurs, les climatiseurs, les pompes à chaleur, etc.
Ainsi, il est à présent expressément autorisé d’installer dans les IGH des appareils électriques de climatisation disposant des marquages CE et hermétiquement scellés, utilisant des fluides frigorigènes inflammables, sous réserve de respecter les normes en vigueur.
Notez que pour les fluides classés A3, qui se caractérisent par leur faible toxicité mais leur haute inflammabilité, la capacité de chaque appareil est inférieure à 300 grammes, pour des raisons de sécurité.
De plus, une catégorie d’appareil est élargie. Ainsi, si les appareils électriques de production de froid n'utilisant pas de fluides frigorigènes inflammables étaient jusqu’à présent autorisés, il est maintenant autorisé, plus généralement, l’installation de systèmes thermodynamiques dans les IGH.
Les lecteurs ont également consulté…
Taxe d’apprentissage 2026 : le calendrier de répartition et de versement est officialisé
SOLTéA 2026 : 2 périodes pour répartir le solde de la taxe d’apprentissage
Pour rappel, la plateforme SOLTéA permet aux employeurs redevables du solde de la taxe d’apprentissage de désigner les établissements et les formations qu’ils souhaitent soutenir, puis de répartir entre eux les fonds disponibles.
Pour la campagne 2026, les employeurs peuvent effectuer leurs choix au cours des 2 périodes suivantes :
- du 26 mai au 21 août 2026 inclus ;
- du 3 septembre au 21 octobre 2026 inclus.
Notez que lorsqu’un employeur a validé, au cours de la 1re période, la répartition de la totalité des fonds dont il dispose, ses choix ne peuvent plus être modifiés après le 21 août 2026.
En revanche, lorsque la totalité des fonds n’a pas été répartie à cette date, l’employeur peut encore modifier ou compléter ses choix jusqu’au 21 octobre 2026.
Les sommes qui n’auront fait l’objet d’aucune désignation seront ensuite affectées selon les règles de répartition prévues par le Code du travail.
Du côté des versements, la caisse des dépôts et consignations procédera aux versements du solde de la taxe d’apprentissage aux établissements bénéficiaires :
- à partir du 1er septembre 2026, pour les fonds répartis par les employeurs au cours de la 1re période ;
- à partir du 5 novembre 2026, pour les fonds répartis au cours de la 2de période ;
- à partir du 26 novembre 2026, pour les fonds non répartis par les employeurs et affectés selon les règles réglementaires.
Lorsqu’un établissement bénéficiaire n’a pas fourni ses coordonnées bancaires ou que celles-ci sont erronées, la Caisse des dépôts l’invitera à régulariser sa situation.
À défaut de régularisation dans les délais ou en cas de fermeture définitive de l’établissement, l’employeur concerné est informé et invité à choisir un autre bénéficiaire.
Cette nouvelle affectation devra être réalisée au plus tard le 21 octobre 2026.
Enfin, les montants reversés à la Caisse des dépôts au titre de la campagne 2026 seront déterminés à partir des contributions dues ou recouvrées jusqu’au 25 septembre 2026.
Les modifications ou régularisations déclaratives intervenant après cette date seront prises en compte lors de la campagne suivante.
Les lecteurs ont également consulté…
Facturation électronique : pas encore de plateforme de réception ?
Pas encore de plateforme agréée : une situation à régulariser rapidement
À partir du 1er septembre 2026, toutes les entreprises concernées par la réforme de la facturation électronique devront être en mesure de recevoir leurs factures électroniques par l'intermédiaire d'une plateforme agréée.
Concrètement, si une entreprise n'a pas encore désigné sa plateforme de réception, elle doit engager cette démarche sans attendre, directement auprès d'une plateforme agréée ou via son prestataire habituel (éditeur de logiciel, expert-comptable, banque, etc.).
Pour autant, l'administration se veut pragmatique.
L'absence temporaire de plateforme ne doit pas conduire une entreprise à interrompre son activité, à refuser les factures qu'elle reçoit ou à suspendre le paiement de ses fournisseurs.
Autrement dit, les factures reçues par les canaux habituels (PDF, mail, papier, etc.) continueront d'être traitées normalement lorsqu'elles correspondent à une opération réelle.
En revanche, cette situation devra rester provisoire : l'entreprise est invitée à régulariser rapidement son raccordement au dispositif. L'administration insiste enfin sur un point : en cas de difficulté au démarrage, l'entreprise devra être en mesure de prouver qu'elle s'est engagée dans une véritable démarche de mise en conformité. En pratique, il est recommandé de :
- choisir sa solution de réception ;
- vérifier qu'elle permet bien le recours à une plateforme agréée ;
- engager les démarches de raccordement avec son prestataire ;
- conserver les échanges démontrant que ces démarches sont effectivement en cours.
Pendant cette phase de lancement, l'administration indique qu'elle privilégiera une approche pédagogique.
Les entreprises rencontrant de réelles difficultés techniques, mais engagées dans une trajectoire sérieuse de mise en conformité, ne devraient pas être sanctionnées.
En revanche, cette tolérance ne s'appliquera pas aux situations traduisant une absence durable de démarche ou un refus d'entrer dans le dispositif.
Les lecteurs ont également consulté…
Pompes à chaleur air/air et taux réduit de TVA : les conditions sont dévoilées
Pompes à chaleur : des critères désormais fixés pour profiter du taux réduit de TVA
Jusqu'à présent, la loi prévoyait que certaines pompes à chaleur air/air pouvaient bénéficier du taux réduit de TVA de 5,5 %, sous réserve qu'elles répondent à des exigences de performance environnementale et de durabilité.
Ces critères viennent d’être dévoilés et sont disponibles ici.
Sont concernés les équipements fixes, installés de manière permanente dans un bâtiment, fonctionnant grâce à un moteur électrique.
Pour bénéficier du taux réduit, les pompes à chaleur devront notamment respecter un niveau minimal de performance énergétique, variable selon leur puissance et leur technologie (mono-split, multi-split ou équipements de plus forte puissance).
Il est également imposé que le fluide frigorigène utilisé soit conforme aux nouvelles exigences européennes destinées à limiter l'utilisation des gaz à fort potentiel de réchauffement climatique.
Les lecteurs ont également consulté…
Mise sur le marché des médicaments : du nouveau pour les accès précoces et compassionnels
Accès précoces et compassionnels : de quoi s’agit-il ?
Pour être commercialisés et administrés aux patients, les médicaments doivent suivre un parcours de tests et de vérification afin d’obtenir une autorisation de mise sur le marché délivrée par les autorités compétentes.
Ces règles peuvent toutefois être assouplies, dans certains cas et sous certaines conditions. Il en va ainsi des accès précoces et des accès compassionnels, qui permettent à des patients d'accéder à des médicaments avant leur commercialisation ou en dehors de leur autorisation de mise sur le marché (AMM), lorsque certaines conditions sont réunies.
L'accès précoce correspond à l’hypothèse où, à titre exceptionnel, des patients atteints de maladies rares ou graves peuvent recevoir un traitement innovant et être remboursés avant sa commercialisation officielle ou son remboursement classique.
Cette utilisation précoce est encadrée par des indications thérapeutiques précises afin de traiter des maladies graves, rares ou invalidantes et lorsque les conditions suivantes sont réunies :
- il n'existe pas de traitement approprié ;
- la mise en œuvre du traitement ne peut pas être différée ;
- l'efficacité et la sécurité de ces médicaments sont fortement présumées au vu des résultats d'essais thérapeutiques et, s'agissant d'un vaccin, au vu des recommandations vaccinales émises par la Haute Autorité de santé (HAS) ;
- le médicament est présumé innovant, notamment au regard d'un éventuel comparateur cliniquement pertinent.
L’accès compassionnel permet d’utiliser des médicaments sans autorisation de mise sur le marché ou bien dans une indication particulière en France pour traiter des maladies graves ou rares lorsqu’il n’existe pas de traitement approprié. Les médicaments en question ne nécessitent pas, dans ce cas, d’être considérés comme innovants.
Accès précoces et compassionnels : quel cadre à compter du 1er septembre 2026 ?
Le cadre applicable aux accès précoce et compassionnel des médicaments est harmonisé et simplifié, les objectifs étant :
- de simplifier les démarches administratives ;
- d’harmoniser les règles applicables aux accès précoces et compassionnels ;
- de mieux articuler les procédures françaises avec les évaluations européennes ;
- de clarifier les responsabilités des différentes autorités (HAS, ANSM, ministres) et renforcer le suivi des engagements des industriels.
Simplification des échanges entre les autorités
Les relations entre la Haute Autorité de santé (HAS), l’Agence nationale de sécurité du médicament (ANSM) et les ministres chargés de la santé et de la Sécurité sociale sont simplifiées.
L'objectif est d'éviter certaines étapes devenues inutiles lorsque l'ANSM a déjà rendu un avis défavorable ou lorsqu'une décision relève directement d'une autre autorité.
En outre, si le comité scientifique de l'Agence européenne du médicament émet un avis favorable sur un traitement, l'ANSM n'a plus besoin de rendre le sien, et la HAS dispose de 45 jours pour adapter le protocole d'utilisation en France.
Les sanctions financières en cas de pénurie sur ces traitements innovants ne sont, par ailleurs, plus décidées par le Comité économique des produits de santé, mais relèvent désormais directement des ministres de la Santé et de la Sécurité sociale.
Mise en place d'un guichet unique
Les demandes d'accès précoce sont désormais déposées via un service dématérialisé unique (un guichet unique), au lieu d'être adressées simultanément à plusieurs autorités, dans le but de :
- de réduire les démarches administratives pour les laboratoires ;
- d’améliorer la coordination entre les administrations ;
- de raccourcir les délais d'instruction.
Plusieurs notions sont, par ailleurs, harmonisées, et notamment celle de titulaire des droits d'exploitation (à savoir l’exploitant).
Cette harmonisation permet d'utiliser les mêmes concepts pour :
- l'accès précoce ;
- l'accès compassionnel ;
- les différentes étapes de suivi du médicament.
Renforcement des obligations d'approvisionnement
Lorsqu'un laboratoire bénéficie d'une autorisation d'accès précoce, mais ne respecte pas son engagement d'approvisionner correctement le marché français, une majoration de la remise annuelle peut être appliquée.
Pour rappel, la remise annuelle est un mécanisme financier par lequel le laboratoire pharmaceutique reverse à l'Assurance maladie une partie des sommes perçues au titre d'un médicament bénéficiant d'un accès précoce.
L'objectif est d'éviter que des médicaments bénéficiant d'un accès précoce deviennent indisponibles pour les patients, et d’encourager les laboratoires à garantir la disponibilité effective des médicaments pour lesquels ils bénéficient d'un accès dérogatoire.
Les lecteurs ont également consulté…
Suivi DSN : consultez les anomalies rectifiées après substitution
DSN de substitution : un suivi détaillé des anomalies corrigées
Lorsqu’une anomalie détectée dans une DSN n’a pas été corrigée par l’employeur, l’Urssaf peut procéder à une rectification au moyen d’une DSN de substitution.
Désormais, le service Suivi DSN met à disposition une liste récapitulative des anomalies ayant fait l’objet d’une telle correction. Cette liste précise notamment :
- le libellé de chaque anomalie et les données concernées ;
- les erreurs identifiées et les montants recalculés par l’Urssaf pour les périodes et les salariés concernés ;
- les dates de détection et de rectification ;
- les montants substitués.
Ces informations figurent également dans le compte-rendu métier post-substitution.
Cette nouvelle rubrique est accessible dès lors qu’au moins une anomalie figurant dans le dernier compte-rendu métier de rappel annuel 2025 a été substituée par l’Urssaf. Les informations resteront disponibles dans Suivi DSN jusqu’au 31 janvier 2027.
La page d’accueil du service a également été revue afin de distinguer plus clairement les anomalies détectées pour chaque année d’exercice.
L’objectif est de simplifier la gestion des anomalies déclaratives et de permettre aux employeurs et à leurs conseils de mieux comprendre les corrections effectuées par l’Urssaf, notamment afin de garantir aux salariés un calcul exact de leurs futurs droits à la retraite.
Pour accompagner les utilisateurs, un mode d’emploi intitulé « La DSN de substitution avec Suivi DSN » est également disponible.
Les lecteurs ont également consulté…
Alcool et substances stimulantes : la taxe « prémix » se précise
Taxe « prémix » : quelles boissons sont concernées ?
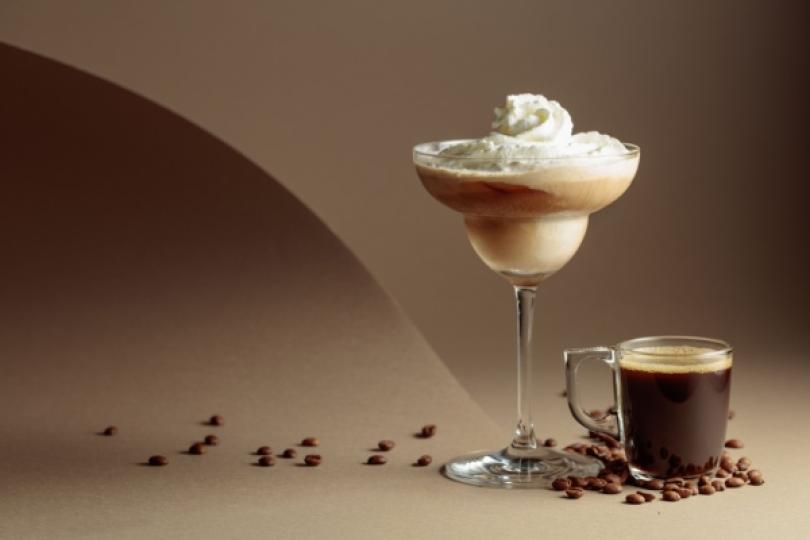
La taxe dite « prémix » s'applique à certaines boissons alcoolisées auxquelles sont ajoutées des substances ayant un effet stimulant. L'objectif est de limiter la consommation de boissons associant alcool et stimulants, dont les effets peuvent favoriser une sous-estimation de l'état d'alcoolisation.
Jusqu'à présent, la loi prévoyait l'application de cette taxe aux boissons contenant de telles substances, sans en dresser la liste. Mais cette liste vient d’être établie…
À compter du 1er septembre 2026, sont considérées comme des substances ayant un effet stimulant, pour l'application de cette taxe :
- la caféine ;
- la guaranine ;
- la taurine ;
- le ginseng.
Cette liste permettra d'identifier plus facilement les boissons concernées par cette taxation, notamment pour les entreprises qui produisent, transforment, stockent, expédient ou commercialisent ces produits.
Les lecteurs ont également consulté…
Médicaments hybrides et biosimilaires : refuser le remplacement pourra coûter plus cher…
Refuser le médicament proposé par le pharmacien : quelles conséquences ?
Rappelons qu’un médicament hybride ou biosimilaire est une alternative à un médicament déjà commercialisé.
Le médicament hybride contient le même principe actif que le médicament de référence, mais peut présenter certaines différences, par exemple dans son dosage, sa forme ou son mode d’administration.
Le médicament biosimilaire est, quant à lui, une version très proche d’un médicament biologique de référence. Les médicaments biologiques sont notamment utilisés pour traiter le diabète, certains cancers ou des maladies inflammatoires chroniques.
Ces médicaments doivent respecter des exigences strictes en matière de qualité, d’efficacité et de sécurité. Lorsque la réglementation l’autorise, le pharmacien peut donc proposer de remplacer le médicament prescrit par l’une de ces alternatives.
À compter du 1erseptembre 2026, le patient qui refusera ce remplacement ne bénéficiera plus automatiquement du tiers payant.
Autrement dit, il devra régler lui-même le médicament d’origine à la pharmacie, puis demander son remboursement à l’Assurance maladie.
Attention : le remboursement pourra être calculé sur la base du prix du médicament hybride ou biosimilaire le plus cher du groupe concerné. Si le médicament d’origine coûte plus cher, la différence restera à la charge du patient.
Par exemple, si le médicament d’origine coûte 30 € et si la base de remboursement est fixée à 25 €, le patient pourra devoir payer lui-même les 5 € de différence.
En acceptant le médicament proposé par le pharmacien, le patient pourra donc continuer à bénéficier du tiers payant, éviter d’avancer les frais et limiter le risque de reste à charge.
Ces nouvelles règles ne s’appliqueront toutefois pas lorsque la substitution est écartée pour un motif médical valable, notamment lorsque le médecin a indiqué que le médicament ne devait pas être remplacé.
Les lecteurs ont également consulté…
AGS : maintien du taux au 1er juillet 2026
La cotisation AGS reste fixée à 0,25 % au 1er juillet 2026
Pour mémoire, le régime de garantie des salaires (ou AGS) permet de garantir le paiement des salaires en cas de défaillance de l’entreprise.
Cette garantie des salaires repose sur la solidarité interentreprises et plus particulièrement sur une cotisation patronale obligatoire et recouvrée par les Urssaf.
Lors d’une réunion du 23 juin 2026, le conseil d’administration de l’AGS, chargé de l’équilibre financier de ce régime de garanties, nous informe que le taux de sa cotisation, à hauteur de 0,25 %, est maintenu à compter du 1er juillet 2026.
On rappelle que cette cotisation, qui avait fait l’objet d’un rehaussement de 0,20 % à 0,25 % en juillet 2024, avait depuis été maintenue à hauteur de 0,25 %.