CPF : de nouvelles mesures pour limiter les abus
Une meilleure protection et traçabilité du CPF pour éviter toute pratique abusive
Le compte personnel de formation (CPF) est un outil bien connu des actifs : il permet d’utiliser des droits acquis au fil de la carrière pour financer une formation. Ainsi, il permet à chacun de financer des formations tout au long de sa vie professionnelle.
Très utilisé, ce dispositif est aussi devenu une cible pour certaines pratiques abusives : formations fictives ou peu sérieuses, inscriptions sans réelle volonté de se former, utilisation détournée des droits, etc.
Pour limiter ces dérives, la loi a prévu plusieurs mesures pour mieux encadrer l’utilisation du CPF et ainsi préserver la finalité initiale du dispositif, visant au financement de formations utiles au parcours professionnel des actifs.
Voici un rapide panorama des principales mesures touchant à ce dispositif.
- Un recours au CPF réservé aux formations conduisant à une certification ou à un bloc de compétences non encore obtenu
Depuis le 27 juin 2026, la loi prévoit désormais que le titulaire du CPF ne puisse plus utiliser ses droits pour financer une formation sanctionnée par une certification ou par la validation d’un bloc de compétence déjà obtenu.
Une exception est toutefois prévue pour les certifications en langue, qui peuvent devoir être repassées, notamment lorsqu’elles ont une durée de validité limitée ou lorsqu’une remise à niveau est nécessaire.
- Une responsabilisation des titulaires du CPF tenus de se présenter aux évaluation et épreuves
Ensuite, la loi introduit une nouvelle obligation pour le titulaire du CPF de se présenter aux évaluations et épreuves prévues par l’organisme certificateur.
En d’autres termes, lorsqu’une formation financée par le CPF prépare à une certification, le titulaire du compte devra aller jusqu’au bout de la démarche et il devra se présenter aux évaluations ou aux épreuves d’examen prévues par le ministère ou l’organisme certificateur.
En l’absence de motif légitime d’absence, apprécié selon des modalités restant encore à préciser, il ne pourra pas mobiliser ses droits CPF pour régler l’organisme de formation.
La Caisse des dépôts et consignations, gestionnaire du CPF, pourra alors lui demander le remboursement des sommes déjà utilisées.
Notez toutefois que cette mesure nécessite encore des précisions réglementaires pour entrer pleinement en vigueur.
- Un renforcement des moyens d’actions de la Caisse des dépôts et des consignations (CDC)
Pour rappel, la Caisse des dépôts et consignations (CDC) assure la gestion administrative et financière du CPF, notamment via la plateforme Mon Compte Formation.
Afin de faciliter le recouvrement des sommes indûment versées ou utilisées, la loi relative à la lutte contre les fraudes sociales et fiscales renforce les pouvoirs de la CDC.
Tout d’abord, lorsqu’un organisme de formation ou un titulaire du CPF ne rembourse pas les sommes réclamées dans les délais fixés, une majoration de 10 % peut être appliquée.
Cette pénalité peut toutefois être réduite ou annulée, sur demande, une fois le remboursement effectué.
En cas de manœuvres frauduleuses, la majoration peut atteindre 50 % des sommes concernées.
Ensuite, en cas de fraude, la CDC peut agir plus rapidement contre les prestataires de formation. La contrainte qu’elle délivre devient immédiatement exécutoire : autrement dit, elle peut être mise en œuvre sans attendre l’issue d’un éventuel recours.
Le prestataire peut toujours la contester devant le juge, mais cette contestation ne bloque pas automatiquement le recouvrement. Les modalités permettant de demander l’arrêt de cette exécution provisoire doivent toutefois encore être précisées par décret.
Enfin, ce pouvoir de contrainte est également étendu aux titulaires du CPF lorsqu’ils ont mobilisé des droits indus ou utilisé leurs droits en violation de la réglementation, en cas de manœuvres frauduleuses.
Si le titulaire ne forme pas opposition, la contrainte produit les mêmes effets qu’un jugement.
Ces mesures sont entrées en vigueur le 27 juin 2026, sous réserve de précisions encore attendues pour les modalités d’arrêt de l’exécution
Les lecteurs ont également consulté…
Contrôle fiscal : le droit de communication passe au numérique
Une transmission dématérialisée des informations
Dans le cadre de son droit de communication, l'administration fiscale peut demander à certains tiers de lui transmettre les renseignements ou documents nécessaires à ses missions de contrôle.
Jusqu'à présent, aucun format de réponse n'était imposé.
Désormais, les établissements financiers, les organismes bancaires et, plus généralement, les personnes soumises aux obligations déclaratives relatives aux comptes ouverts, détenus, utilisés ou clos en France et à l'étranger pourront être tenus de répondre sous une forme dématérialisée, selon un format qui sera fixé par arrêté à venir.
Cette faculté est également ouverte à l'administration des douanes lorsqu'elle exerce son propre droit de communication.
L'objectif est de faciliter le traitement automatisé des informations recueillies, d'en améliorer l'exploitation et de renforcer l'efficacité des contrôles fiscaux et douaniers.
Les lecteurs ont également consulté…
Travailleur handicapé en ESAT : du nouveau pour le carnet de parcours et de compétences
Carnet de parcours et de compétence : un format et des rubriques précisés
Les travailleurs handicapés accueillis en établissement ou service d’accompagnement par le travail (ESAT) disposent d’un carnet de parcours et de compétences.
Pour rappel, ce carnet a vocation à attester des compétences, formations et expériences professionnelles du travailleur handicapé accueilli en ESAT. Il appartient au travailleur, qui en est le porteur :
- de faciliter l’évaluation annuelle de son projet personnalisé ;
- d’assurer la traçabilité et la continuité de son parcours professionnel ;
- de favoriser la coordination entre les professionnels qui l’accompagnent.
Il peut également être transmis, avec l’accord du travailleur, à tout acteur intervenant dans son parcours professionnel. Depuis le 26 juin 2026, on en sait un peu plus sur les caractéristiques de ce carnet.
Tout d’abord, on sait désormais que ce carnet peut être établi sous format papier ou numérique. Dans l’hypothèse d’un format numérique, le carnet doit s’articuler avec le dossier informatisé de l’usager mis en place par la structure d’accompagnement, sans pour autant s’y substituer.
Quelle que soit sa forme, le carnet doit être accessible et consultable de manière permanente. Il doit aussi être rédigé dans un langage accessible, en recourant, selon les besoins, au « facile à lire et à comprendre » (FALC) ou à la communication alternative et améliorée (CAA).
Il doit être actualisé régulièrement, au moins une fois par an, à l’occasion de l’entretien d’évaluation professionnelle, avec la participation active de la personne accompagnée, dans une logique d’auto-évaluation.
Ensuite, s’agissant de son contenu, on connaît désormais les rubriques obligatoires que doit comporter ce carnet. Il doit, au minimum, mentionner les informations relatives :
- aux caractéristiques du travailleur : identité, coordonnées, degré d’autonomie, besoins de compensation éventuels, modalité d’accueil à temps plein ou à temps partiel ;
- à ses compétences : formations suivies et validées, évaluations des connaissances et compétences, participation citoyenne au sein de l’établissement ou du service ;
- à son parcours professionnel : situation antérieure, stages, mises en situation professionnelle, missions hors les murs, métiers exercés, évolution des activités, expériences en milieu ordinaire ou adapté, formations suivies et perspectives professionnelles.
Les lecteurs ont également consulté…
Mandats municipaux : des droits sociaux précisés pour les salariés élus
Absence liée à l’exercice d’un mandat municipal : la liste des avantages sociaux qui doivent être maintenus est précisée
Rappelons qu’un salarié peut tout à fait continuer à travailler dans une entreprise tout en exerçant un mandat municipal.
Dans ce cadre, il peut être amené à s’absenter de son poste pour participer à la vie de la commune, par exemple pour assister à des réunions ou remplir les obligations liées à son mandat.
Ces absences autorisées ne doivent pas le priver de certains avantages sociaux accordés dans l’entreprise. Autrement dit, pour déterminer si le salarié peut bénéficier de ces avantages, ces périodes d’absence doivent être assimilées à du temps de travail effectif. Depuis le 28 juin 2026, la liste des avantages concernés est précisément connue. Il s’agit notamment :
- des titres-restaurant ;
- des chèques-vacances ;
- des chèques emploi-service universel ;
- des chèques-cadeaux ;
- des avantages liés à la prise en charge des frais de transport personnels ;
- des prestations du comité social et économique liées aux activités sociales et culturelles ;
- des garanties de protection sociale complémentaire ;
- ainsi que des autres avantages prévus par accord collectif, décision de l’employeur ou usage dans l’entreprise.
Concrètement, l’employeur ne peut donc pas écarter un salarié du bénéfice de ces avantages au seul motif qu’il s’est absenté pour exercer le mandat municipal dont il est titulaire.
En d’autres termes, un salarié exerçant, par ailleurs, un mandat local, ne peut pas se voir privé de l’un de ces avantages au motif qu’il s’est absenté pour accomplir ses tâches liées à son mandat.
Cette précision s’inscrit dans la réglementation relative au statut de l’élu local, récemment réformée, et vise à éviter que l’engagement municipal d’un salarié ait des conséquences défavorables sur ses droits sociaux dans l’entreprise.
Les lecteurs ont également consulté…
Revenus illicites : une CSG portée à 25 %
Une taxation renforcée des revenus d’activités illicites
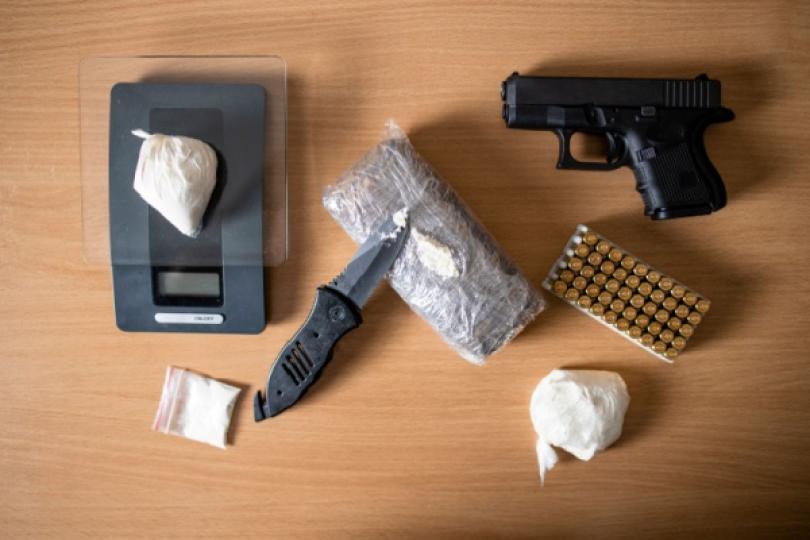
Certains revenus provenant d'activités illicites, notamment du trafic de stupéfiants, d'armes ou de fausse monnaie, etc., peuvent déjà être taxés par l'administration fiscale, même lorsqu'ils n'ont pas été déclarés.
À compter des revenus imposables de 2026, ces sommes seront aussi soumises à une CSG de 25 %.
Autre changement : cette contribution ne pourra pas être déduite du revenu imposable, contrairement à ce qui est prévu pour une partie de la CSG applicable aux autres revenus.
La loi prévoit également que ces revenus seront désormais pris en compte pour calculer les ressources ouvrant droit à certaines aides sociales ou permettant d'en fixer le montant.
Enfin, une personne ne pourra plus percevoir, pour une même période, des allocations chômage et des revenus issus de ces activités illicites. Pour vérifier cette règle, l'administration fiscale transmettra les informations nécessaires à l'organisme chargé du versement des allocations.
Si ces revenus sont découverts après le versement des allocations, l'organisme pourra revoir les droits de la personne concernée. Toutefois, la diminution des allocations ne pourra jamais être supérieure au montant des revenus illicites perçus.
Les lecteurs ont également consulté…
Contrôle fiscal international : un délai de reprise prolongé ?
Plus de temps pour les contrôles menés avec des administrations étrangères
Lorsqu'un contrôle fiscal porte sur une situation présentant des liens avec l'étranger, l'administration française peut être amenée à travailler avec les autorités fiscales d'autres pays afin d'échanger des informations ou de mener certaines opérations de contrôle en commun.
Jusqu'à présent, ces procédures de coopération étaient principalement réservées aux États membres de l'Union européenne.
La loi ouvre désormais ces possibilités aux États et territoires situés hors de l'Union européenne, dès lors qu'ils ont conclu avec la France une convention prévoyant une assistance administrative pour lutter contre la fraude et l'évasion fiscales.
Cette coopération renforcée a également une conséquence importante pour le contribuable : lorsque l'administration l'informe, avant l'expiration du délai dont elle dispose normalement pour rectifier son imposition, qu'elle engage une telle procédure de coopération internationale, elle bénéficiera de 3 années supplémentaires pour corriger d'éventuelles erreurs ou insuffisances d'imposition.
Enfin, si des agents de l'administration étrangère sont amenés à assister aux opérations de contrôle réalisées en France, le contribuable ne pourra pas s'opposer à leur présence : un tel refus sera traité comme une opposition au contrôle fiscal et pourra donner lieu aux sanctions prévues dans cette situation.
Les lecteurs ont également consulté…
Fraude aux arrêts de travail : du nouveau en matière de télémédecine et de contre visite médicale
Des mesures destinées à renforcer les contrôles autour des arrêts de travail
- Contre-visite patronale : l’employeur informé en cas de désaccord de la caisse
Pour mémoire, l’employeur tenu d’assurer le maintien de salaire d’un salarié en arrêt de travail percevant des indemnités journalières de sécurité sociale (IJSS) peut, en contrepartie, demander à ce dernier de se soumettre à une contre-visite médicale, parfois appelée « contre-visite patronale ».
Cette contre-visite vise à vérifier que l’état de santé du salarié justifie effectivement son arrêt de travail et le prive bien de sa capacité à exercer son activité professionnelle.
Lorsque la contre-visite diligentée par l’employeur conclut que l’arrêt de travail n’est pas justifié, ou lorsque le médecin contrôleur n’a pas été en mesure d’examiner le salarié, un rapport est transmis au service du contrôle médical de la caisse.
Au vu de ce rapport, le service du contrôle médical peut soit demander à la caisse de suspendre le versement des IJSS, soit procéder à un nouvel examen de la situation de l’assuré.
À compter du 27 juin 2026, lorsque le service du contrôle médical décidera de ne pas suivre l’avis du médecin mandaté par l’employeur, il devra en informer ce dernier par un avis écrit et motivé.
Il convient toutefois de préciser que le non-respect de cette obligation d’information sera sans incidence sur les droits du salarié comme de l’employeur, et n’ouvrira droit à aucun recours.
- Alsace-Moselle : la contre-visite médicale patronale devient possible
En Alsace-Moselle, le droit local prévoit un maintien de salaire spécifique lorsque le contrat de travail est suspendu pour une cause personnelle indépendante de la volonté du salarié, notamment en cas de maladie.
Jusqu’à présent, ces dispositions ne prévoyaient pas la possibilité pour l’employeur d’organiser une contre-visite médicale patronale.
Toujours depuis le 27 juin 2026, la loi prévoit désormais qu’en contrepartie du maintien de salaire versé au salarié en arrêt maladie, l’employeur pourra faire procéder à une contre-visite, dans les mêmes conditions que celles applicables au maintien de salaire légal de droit commun.
Si la contre-visite conclut que l’arrêt est injustifié, ou s’il est impossible de procéder au contrôle pour un motif imputable au salarié, l’employeur pourra interrompre le maintien de salaire.
Attention : cette nouvelle possibilité ne concerne toutefois pas l’obligation de maintien de salaire propre aux commis commerciaux d’Alsace-Moselle.
- Télémédecine : un seul renouvellement possible, sauf exceptions
Pour rappel, depuis le 1er janvier 2024, un arrêt de travail prescrit ou renouvelé en télémédecine ne peut, en principe, pas dépasser 3 jours, ni avoir pour effet de porter la durée totale de l’arrêt au-delà de 3 jours.
Des exceptions existent lorsque l’arrêt ou son renouvellement est prescrit par le médecin traitant ou la sage-femme référente de l’assuré, ou lorsque le patient justifie de l’impossibilité de consulter un professionnel médical compétent en présentiel.
Désormais, cet encadrement est encore renforcé : à compter du 27 juin 2026, un arrêt de travail ne pourra désormais être renouvelé qu’une seule fois par télémédecine.
Aucun renouvellement ultérieur ne pourra être réalisé par cette voie, sauf dans les mêmes cas dérogatoires.
- Plateformes en ligne : un échange oral obligatoire
Depuis le 27 juin 2026, les plateformes en ligne accessibles directement aux assurés ne peuvent plus délivrer un arrêt de travail uniquement via un formulaire ou un échange écrit.
Rappelons que ces « plateformes en ligne » désignent les sites ou applications de téléconsultation accessibles directement par les assurés, sur lesquels ces derniers peuvent demander une consultation et obtenir, le cas échéant, un arrêt de travail.
Désormais donc, ces services ne pourront fournir, à titre principal, des prescriptions d’arrêts de travail qu’à la condition qu’un échange oral synchrone soit intervenu au préalable entre le prescripteur et le patient.
Toutefois, soulignons que ce préalable obligatoire vise spécifiquement les plateformes ouvertes au grand public, et non les outils utilisés entre professionnels de santé.
Les lecteurs ont également consulté…
Congé supplémentaire de naissance : précisions pour le RSA et la prime d’activité
Précisions sur la prise en compte des indemnités journalières versées à l’occasion du congé supplémentaire
Rappelons que le congé supplémentaire de naissance, institué par la loi de financement de la Sécurité sociale pour 2026, a pour objet de créer un temps de présence supplémentaire pour les parents auprès de leur enfant, après épuisement de leurs droits aux congés familiaux. Il est mobilisable depuis le 1er juillet 2026.
Toutes conditions remplies, ce congé supplémentaire de naissance peut être indemnisé. C’est dans ce cadre que la réglementation a récemment précisé le sort de ces indemnités dans le calcul du revenu de solidarité active, d’une part, et de la prime d’activité, d’autre part.
Parallèlement à cela, le montant du RSA et de la prime d’activité est calculé en tenant compte des ressources du foyer bénéficiaire.
La question se posait donc de savoir si les indemnités journalières versées au titre du congé supplémentaire de naissance devaient, ou non, être intégrées à ces ressources.
On sait désormais que ces indemnités sont prises en compte pour le calcul du RSA et de la prime d’activité, dans les mêmes conditions que les indemnités journalières versées au titre des congés légaux de maternité, de paternité ou d’adoption.
Concrètement, elles ne sont donc pas neutralisées dans le calcul des droits : elles doivent être intégrées aux ressources du foyer.
Pour le RSA, cela signifie qu’elles sont retenues pour apprécier les ressources du bénéficiaire et peuvent, le cas échéant, diminuer le montant de l’allocation versée.
Pour la prime d’activité, elles sont prises en compte comme un revenu de remplacement lié à l’activité professionnelle, au même titre que les indemnités journalières de maternité, de paternité ou d’adoption.
Notez que cette précision concerne aussi bien les bénéficiaires de ces prestations que les organismes chargés de leur versement, à savoir les caisses d’allocations familiales (CAF) et les caisses de mutualité sociale agricole (MSA).
Du côté de l’entrée en vigueur, ces précisions s’appliquent aux indemnités journalières de naissance prises en compte à partir du 1er juillet 2026 pour déterminer le montant dû au foyer bénéficiaire du RSA ou de la prime d’activité.
Les lecteurs ont également consulté…
Secteur de la pêche : évolution des critères des demandes d’antériorités
Demandes d’antériorités : une formule remaniée
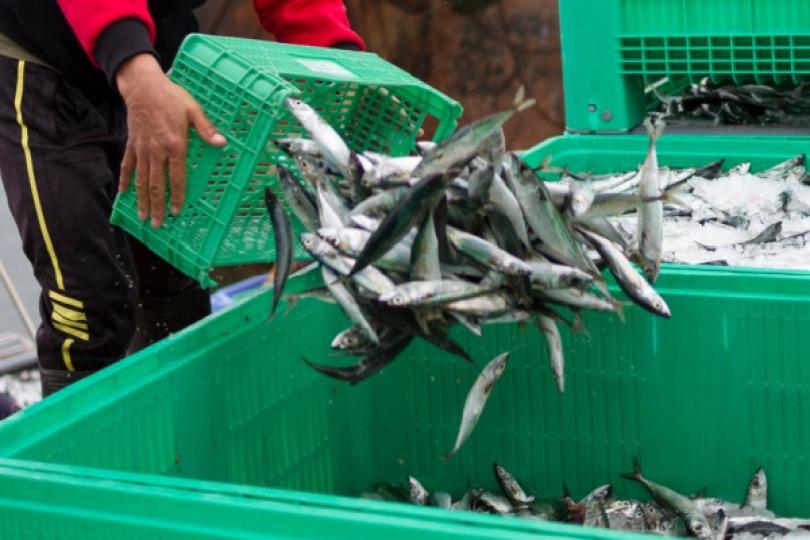
Chaque année, l’Union européenne (UE) détermine, par espèce de poissons et par zone de pêche, les taux autorisés de capture (TAC).
Ces TAC expriment la masse maximale d’une espèce qui peut être prélevée dans une zone de manière raisonnable pour ne pas compromettre sa reproduction et la durabilité de la pêche.
À partir de ces TAC, les pays de l’UE se voient dotés de quotas de pêche, à charge pour eux de les répartir entre leurs pêcheurs.
En France, les quotas sont répartis en fonction, notamment, des « antériorités » des captures des navires.
Les antériorités correspondent aux pêches réalisées sur une période de référence. Elles constituent ensuite une clé de répartition entre tous les pêcheurs.
Des allocations d’antériorités peuvent également être faites aux professionnels afin de satisfaire 2 objectifs :
- faciliter l'installation des jeunes pêcheurs de moins de 40 ans et favoriser le renouvellement générationnel ;
- favoriser la décarbonation des navires de pêche et la réduction des gaz à effet de serre. Les professionnels souhaitant se voir attribuer des antériorités sur cette base doivent en formuler la demande.
Pour déterminer l’attribution qu’ils peuvent obtenir, plusieurs critères sont pris en compte et permettent aux professionnels de cumuler un maximum de 100 points.
L’ensemble des documents à fournir pour faire la demande et le détail des modalités d’attribution des points sont rassemblés dans un tableau qui vient d’être mis à jour (disponible ici). Certains barèmes de points sont revus, notamment en ce qui concerne le parcours professionnel des jeunes pêcheurs ou les mesures mises en place pour décarboner les navires.
Pour qu’une demande puisse aboutir, il faut justifier au minimum de 40 points selon ce référentiel.
De plus, une nouvelle condition a été ajoutée concernant l’éligibilité des pêcheurs pour l’attribution d’antériorité : il est désormais prévu que le permis à points des pêcheurs ne doit pas afficher un décompte supérieur à 3 points de pénalités dues à des infractions graves.
Enfin, il est aussi prévu que les armateurs ne pourront faire de demande d’antériorité dès lors qu’ils en ont déjà bénéficié au titre d’un même objectif et d’un même navire.
Cependant, une exception est prévue pour ce principe au titre de l’année 2026 : un complément d’antériorité pourra leur être attribué si, au titre de l’année 2025, l’allocation qui leur avait été attribuée était inférieure à 500 kg.
Les lecteurs ont également consulté…
APL pour les étudiants extra-communautaires : sous quelles conditions ?
Étudiants extra-communautaires : des critères resserrés pour les APL
Depuis le 1er juillet 2026, les étudiants ressortissants de pays hors Union européenne (UE), hors Espace économique européen (EEE) et hors Suisse ne peuvent être éligibles aux APL que s’ils se trouvent dans une des hypothèses suivantes :
- ils ont une bourse octroyée sur des critères sociaux ;
- ils ont une activité professionnelle ;
- ils ont un contrat d’apprentissage ou de professionnalisation ;
- ils sont réfugiés ou apatrides.
Notez que les conjoints d’étudiants extracommunautaires restent éligibles aux APL.