Recodification de la TVA : calendrier et précisions utiles
TVA : une recodification reportée au 1er janvier 2027
La recodification des dispositions législatives relatives à la TVA au sein du code des impositions sur les biens et services (CIBS), initialement prévue au 1er septembre 2026, est reportée au 1er janvier 2027.
En conséquence, les dispositions législatives régissant la TVA demeurent codifiées dans le code général des impôts (CGI) jusqu’au 31 décembre 2026. Le recours aux anciennes références du CGI reste toutefois possible jusqu’au 30 juin 2028, afin de faciliter la transition vers les nouvelles dispositions.
Ce calendrier concerne le transfert des dispositions législatives. Les dispositions de nature réglementaire ne sont pas intégralement transférées à cette échéance : certaines dispositions figurant actuellement dans les annexes du CGI restent applicables dans l’attente de leur recodification ou de leur abrogation formelle.
De même, les dispositions réglementaires actuellement intégrées dans la partie législative du CGI demeurent provisoirement dans ce code.
TVA : une doctrine fiscale qui reste opposable
Le changement de codification ne remet pas en cause les commentaires administratifs publiés en matière de TVA. Il est précisé que la doctrine fiscale existante demeure inchangée et conserve son opposabilité pour l’interprétation des dispositions transférées dans le CIBS.
Cette continuité est désormais expressément garantie par les dispositions applicables à la recodification. Les contribuables peuvent ainsi continuer à se prévaloir de la doctrine administrative dans les conditions habituelles, malgré le changement de références législatives.
Par ailleurs, de nouvelles tables de concordance sont mises à disposition. Elles permettent de retrouver les correspondances entre les anciennes dispositions du CGI et les nouvelles dispositions du CIBS.
TVA : un glossaire pour faciliter l’utilisation du nouveau code
Afin d’accompagner les professionnels dans l’appropriation du CIBS, un glossaire consacré à la TVA est également mis à disposition.
Il précise le sens des expressions utilisées dans le nouveau code et les rapproche, lorsque cela est pertinent, des notions correspondantes du CGI.
Il permet notamment de mieux comprendre certaines définitions relatives aux livraisons de biens, aux prestations de services, aux factures ou encore au droit à déduction.
Cette démarche vise à faciliter la lecture des nouvelles dispositions et à assurer une meilleure continuité dans la compréhension des règles applicables.
TVA : d’autres ajustements intégrés au CIBS
Plusieurs adaptations destinées à améliorer la lisibilité et la cohérence du CIBS sont prévues. Les dispositions relatives au droit à déduction de la TVA sont notamment regroupées au sein d’un même titre.
Des dispositions réglementaires doivent compléter cet ensemble, notamment concernant la détermination du coefficient de déduction et de ses composantes.
La recodification intègre également plusieurs mesures issues de la loi de finances pour 2026, notamment en matière de détaxe, de taux de TVA applicables à certains services liés aux déchets, à la fourniture de froid par réseau ou à l’installation de panneaux solaires, ainsi qu’en matière de travaux forestiers et de transports outre-mer.
Les lecteurs ont également consulté…
Statistique annuelle des établissements de santé : mise à jour de l’enquête
L’enquête de statistique annuelle des établissements de santé se modernise
Depuis 1995, l’enquête de statistique annuelle des établissements de santé (SAE) impose aux établissements concernés de transmettre à la Direction de la recherche, des études, de l’évaluation et des statistiques (DREES) des données concernant leurs activités afin que cette direction puisse produire des études statistiques sur l’état de l’offre sanitaire en France.
Les modalités de transmission de cette étude évoluent pour la première fois depuis 2010.
Il est ainsi précisé que les établissements de santé titulaires d’autorisations de soins doivent transmettre leurs réponses à l’enquête SAE sur le site www.sae-collecte.sante.gouv.fr.
Auparavant les établissements pouvaient faire le choix d’une transmission papier de leurs réponses, mais cette possibilité n’a pas été reprise.
Les données qui sont transmises portent sur :
- l’identification et l’organisation des structures ;
- le suivi de certaines politiques nationales ;
- le personnel concourant à l’activité, les capacités d’accueil et l’activité ;
- l’équipement, l’activité et le personnel concourant à l’activité du plateau technique ;
- l’équipement, l’activité et le personnel concourant à l’activité des activités de soins soumises à autorisation ;
- les effectifs :
- des personnels médicaux salariés rémunérés ou libéraux en activité ;
- des internes, des faisant fonction d'internes et des docteurs juniors ;
- des sages-femmes et des personnels non médicaux.
Doivent répondre à cette enquête tous les établissements ayant réalisé au moins une activité sous le régime de l’autorisation de soins, exception faite des établissements ayant uniquement une autorisation :
- d’assistance médicale à la procréation ;
- de prélèvement d’organes ;
- de radiologie diagnostique.
Il est établi que les établissements devront répondre à l’enquête chaque année au cours du 1er semestre.
Les lecteurs ont également consulté…
Mobilité internationale : le certificat de pluriactivité valable jusqu’à 24 mois
Certificat de pluriactivité : une durée de validité allongée depuis le 8 octobre 2026
Lorsqu’un salarié travaille dans plusieurs pays, il n’est pas toujours évident de déterminer dans quel pays les cotisations sociales doivent être versées.
Afin d’éviter le double assujettissement, des règles spécifiques permettent de déterminer la législation de Sécurité sociale applicable à sa situation.
C’est notamment le cas en présence d’une situation de pluriactivité, lorsque le salarié exerce habituellement une activité professionnelle dans plusieurs États, de manière alternée ou simultanée.
Cette situation peut, par exemple, concerner un salarié qui travaille une partie de la semaine en France et le reste du temps dans un autre pays, ou qui cumule une activité salariée et une activité indépendante.
C’est pourquoi le certificat de pluriactivité permet d’attester de cette situation et de justifier de la législation de Sécurité sociale applicable. Il aide ainsi l’employeur à déterminer auprès de quel régime déclarer les cotisations sociales de son salarié.
Ce dispositif concerne les situations de mobilité entre la France et un ou plusieurs pays de l’Union européenne, ainsi que la Norvège, la Suisse, le Royaume-Uni, l’Islande et le Liechtenstein.
Jusqu’à présent, le certificat de pluriactivité était valable pendant 12 mois. Depuis le 8 octobre 2026, sa durée de validité peut être portée à 24 mois.
Cette évolution permet de limiter la fréquence des démarches administratives pour les employeurs et les salariés concernés, lorsque leur situation justifie la délivrance d’un certificat de cette durée.
Notez toutefois que cette nouvelle durée ne s’applique pas aux certificats déjà délivrés. Ceux qui étaient en cours de validité avant le 8 octobre 2026 conservent leur durée initiale de 12 mois.
Seuls les certificats délivrés à compter de cette date peuvent bénéficier d’une validité de 24 mois.
Les lecteurs ont également consulté…
Travailleur indépendant : plafonnement du paiement des cotisations sociales par carte bancaire
Utilisation de la carte bancaire impossible pour les montants de cotisations sociales de plus de 1 000€
À compter du 7 octobre 2026, les travailleurs indépendants ne peuvent plus payer l’Urssaf par carte bancaire pour les montants égaux ou supérieurs à 1 000 €, au titre de leurs cotisations courantes ou du remboursement de leurs éventuelles dettes.
Pour faciliter les règlements, une solution de paiement par virement est mise à leur disposition directement depuis leur espace personnel en ligne.
L’Urssaf rappelle que ce mode de paiement constitue une solution simple et sécurisée. En effet, il n’est plus nécessaire de connaître le RIB de l’Urssaf, ni de renseigner manuellement la référence du paiement.
Le travailleur indépendant n’a pas non plus à communiquer ses coordonnées bancaires à l’Urssaf, puisque la transaction est effectuée directement depuis son espace bancaire.
Enfin, le paiement par virement permet de bénéficier d’un suivi simplifié des opérations depuis l’espace en ligne.
Pour en savoir plus sur ce mode de paiement, consultez le guide de l’Urssaf consacré au virement PIS (Payment Initiation Service).
Les lecteurs ont également consulté…
Investissement outre-mer et réduction d’impôt : des délais à respecter
Réduction d’impôt pour investissement en outre-mer : attention aux délais de réinvestissement
Parce qu’il a souscrit au capital de 4 sociétés civiles immobilières (SCI) ayant pour objet l’acquisition d’un logement situé en Martinique, un particulier bénéficie de la réduction d’impôt applicable dans une telle situation.
Mais encore aurait-il fallu que les fonds issus des souscriptions soient réinvestis dans le délai légal de 18 mois, conteste l’administration fiscale. Or, ici, la date d’acquisition du logement a été fixée après l’expiration de ce délai de 18 mois, ce qui remet en cause l’avantage fiscal, selon elle.
« À tort ! », conteste à son tour l’investisseur qui rappelle que les SCI ont conclu, moins de 18 mois après ses souscriptions, des conventions de maîtrise d’ouvrage déléguée afin de confier à un prestataire la recherche d’un terrain, son acquisition et la construction d’un logement.
Des conventions qui, selon lui, doivent permettre de considérer que l’investissement a bien été engagé dans le délai requis…
« À tort ! », tranche le juge : lorsque l’investissement éligible à la réduction d’impôt est réalisé par l’intermédiaire d’une société, le produit de la souscription doit être intégralement investi dans les 18 mois suivants.
Or, la seule signature, dans ce délai, d’un contrat de maîtrise d’ouvrage déléguée est sans incidence sur le respect de cette condition.
Dans cette affaire, le seul investissement réalisé par les SCI consistait en l’acquisition d’un appartement à une date fixée après l’expiration du délai légal de 18 mois.
Ce constat suffisait à justifier la reprise de la réduction d’impôt, indépendamment de la signature antérieure des conventions de maîtrise d’ouvrage déléguée.
Les lecteurs ont également consulté…
Investissements en outre-mer : une SARL peut-elle servir d’intermédiaire ?
Investissement en outre-mer et réduction d’impôt : les SARL exclues du dispositif
Les entreprises qui réalisent certains investissements productifs dans les territoires ultramarins peuvent bénéficier d’une réduction d’impôt. Le dispositif concerne notamment l’acquisition ou la création de biens destinés à leur activité et répondant aux conditions requises.
Dans certaines situations, l’investissement peut être réalisé par l’intermédiaire d’une société soumise de plein droit à l’impôt sur les sociétés. Cette possibilité permet notamment à des particuliers domiciliés en France de participer indirectement au financement d’investissements productifs en outre-mer.
Plusieurs conditions doivent toutefois être réunies, notamment concernant la société utilisée pour réaliser l’investissement.
Pour rappel, il est précisé que l’investissement peut être réalisé par l’intermédiaire d’une société soumise de plein droit à l’impôt sur les sociétés, à condition notamment que ses « actions » soient détenues intégralement et directement par des personnes physiques domiciliées en France.
Cette condition suppose donc que la société dispose d’un capital composé d’actions.
Or, une SARL présente une particularité : même lorsqu’elle est soumise à l’impôt sur les sociétés, son capital est divisé en parts sociales et non en actions.
Les parts sociales d’une SARL ne peuvent pas être représentées par des titres négociables et ne constituent pas des titres financiers.
L’administration considère donc qu’une société soumise à l’impôt sur les sociétés qui revêt la forme d’une SARL ne peut pas servir d’intermédiaire pour réaliser un investissement productif en outre-mer ouvrant droit à la réduction d’impôt.
Ainsi, le fait qu’une société soit soumise à l’IS ne suffit pas : sa forme juridique et la nature des titres composant son capital doivent également être vérifiées.
Cette précision ne remet pas en cause les avantages fiscaux attachés aux investissements réalisés par l’intermédiaire d’une SARL lorsqu’une décision d’agrément ou un rescrit avait été délivré avant la publication de cette prise de position.
Les lecteurs ont également consulté…
Docteurs juniors et maitres de stage en médecine générale : une compensation financière spécifique ?
Maîtres de stage en médecine générale : attribution d’une compensation financière spécifique
Depuis le 28 août 2025, le maître de stage accueillant un docteur junior se voit attribué une indemnisation spécifique comprenant :
- des honoraires pédagogiques de 600 € bruts par mois de stage et par étudiant (versés au prorata du temps passé auprès de chaque praticien si l'étudiant est partagé entre plusieurs maîtres de stage) ;
- une indemnité de compensation des charges liées à l'encadrement spécifique fixée à 1 200 € bruts par mois de stage et par étudiant ;
- des primes conditionnelles :
- une prime de 800 € bruts par mois de stage et par étudiant lorsque le praticien exerce en zone d'intervention prioritaire (ZIP), en zone d'action complémentaire (ZAC) ou dans un quartier prioritaire de la politique de la ville ;
- une prime de 400 € bruts par mois de stage et par étudiant lorsque le praticien supervise le docteur junior dans le cadre de la permanence des soins ambulatoires.
Docteurs juniors : attribution d’une compensation financière spécifique
Dans le cadre de l’allongement à 4 ans de la formation en médecine générale, la 1ère promotion d’internes qui débutera sa 4ème année le 1er novembre 2026 percevra également une indemnisation lorsqu’elle accomplira un stage ambulatoire.
Ils bénéficieront tout d’abord d’une prime forfaitaire dont le montant est fixé à 500 € bruts par semestre. Son attribution est soumise à la réalisation d'un volume minimal d'activité de 200 actes ou consultations par mois, en moyenne sur l'ensemble du semestre.
Ensuite, ils pourront également obtenir une indemnité forfaitaire lorsque leur lieu de stage se situe en zone d’intervention prioritaire (zone caractérisée par une offre de soins insuffisante) dont le montant est fixé à 1 000 € bruts par mois de stage. Cependant, cette indemnité n’est pas cumulable avec les indemnités forfaitaires de transport et d’hébergement.
Une indemnité supplémentaire leur est accordée lorsqu’ils participent volontairement, dans le cadre de leurs obligations de service liées à la permanence des soins ambulatoires, à des activités de garde, de régulation médicale ou de réalisation directe de soins.
En ce sens, les docteurs juniors ayant préalablement suivi une formation à la régulation médicale perçoivent une indemnité forfaitaire de 50 € bruts par heure de régulation effectuée.
En ce qui concerne les gardes de permanence des soins ambulatoires, ils perçoivent :
- 422,03 € bruts pour une garde de 12 heures (de 20 heures à 8 heures tous les jours, ainsi que les dimanches et jours fériés de 8 heures à 20 heures) ;
- 211,01 € bruts pour les gardes de début de soirée (jusqu'à minuit) et les samedis après-midi (de 12 heures à 20 heures).
- Décret no 2025-850 du 27 août 2025 relatif au régime indemnitaire des docteurs juniors de la spécialité de médecine générale
- Arrêté du 27 août 2025 relatif au régime indemnitaire des docteurs juniors de la spécialité de médecine générale
- Arrêté du 27 août 2025 relatif à la rémunération des praticiens agréés-maitres de stage des universités accueillant des docteurs juniors en médecine générale
- Décret no 2026-370 du 13 mai 2026 relatif au régime indemnitaire des docteurs juniors de la spécialité de médecine générale lors de leur participation à la permanence des soins ambulatoires mentionnée à l'article L. 6314-1 du code de la santé publique
- Arrêté du 13 mai 2026 modifiant l'arrêté du 27 août 2025 relatif au régime indemnitaire des docteurs juniors de la spécialité de médecine générale
Les lecteurs ont également consulté…
Qualiopi : de nouveaux indicateurs pour évaluer la qualité des formations
Nouveaux indicateurs du référentiel national au 1er novembre 2026
Rappelons que, depuis le 1er janvier 2022, la certification Qualiopi est obligatoire pour les prestataires d’actions concourant au développement des compétences qui souhaitent bénéficier de certains fonds publics ou mutualisés : financement des opérateurs de compétences, de l’État, des régions, de la Caisse des dépôts et consignation, de France Travail, etc.
Sont notamment concernés les organismes proposant des actions de formation, des bilans de compétences, des actions permettant de faire valider les acquis de l’expérience (VAE) ou des formations par apprentissage.
Concrètement, Qualiopi atteste de la qualité des processus mis en œuvre par le prestataire. Elle repose sur un référentiel national organisé autour de 7 critères, portant sur :
- l’information du public ;
- l’identification précise des objectifs des prestations ;
- l’adaptation des formations aux bénéficiaires ;
- leur accompagnement ;
- les moyens mobilisés ;
- les compétences des intervenants ;
- la prise en compte des appréciations et des réclamations.
Pour vérifier le respect de ces critères lors des audits, le référentiel s’appuie sur des indicateurs d’appréciation. Ce sont eux qui traduisent les grandes exigences de qualité en obligations concrètes et permettent au prestataire d’apporter les éléments de preuve nécessaires.
À compter du 1er novembre 2026, cette grille évolue et comportera 33 indicateurs d’appréciation. Les 7 critères restent, eux, inchangés.
Les nouvelles exigences renforcent notamment la place accordée aux indicateurs de résultats communiqués au public.
Ainsi, le nouvel indicateur introduit impose au prestataire de mettre en place une évaluation des contenus et des enseignements par les apprentis, allant au-delà de la simple enquête générale de satisfaction.
À compter du 1er novembre 2026, le prestataire devra diffuser des résultats adaptés à ses prestations et aux publics accueillis, mais aussi préciser de manière transparente comment ils sont calculés, sauf lorsqu’il s’appuie sur des dispositifs existants.
Un taux de satisfaction ou de réussite ne doit donc pas être un simple chiffre : il doit reposer sur une méthode identifiable et permettre de comprendre ce qui a réellement été mesuré.
L’intérêt est également opérationnel. Les indicateurs permettent à l’organisme de suivre la qualité de ses prestations dans le temps : une hausse des abandons, une diminution de la satisfaction ou une évolution des résultats peuvent révéler une difficulté et conduire à mettre en place des actions correctrices.
Cette logique de preuve est également renforcée concernant, notamment, le suivi effectif des formations réalisées à distance, la prévention des ruptures de parcours, des violences, du harcèlement et des discriminations ou encore la traçabilité des exigences qualité en cas de sous-traitance.
Les CFA sont, en outre, concernés par un nouvel indicateur consacré à l’évaluation des contenus et des enseignements par les apprentis.
En pratique, les organismes concernés ont donc intérêt à anticiper l’échéance du 1er novembre 2026 en identifiant les indicateurs qui leur sont applicables et en vérifiant qu’ils disposent des procédures, données et justificatifs permettant d’en démontrer le respect.
Les lecteurs ont également consulté…
Élus locaux : nouvelle certification des compétences acquises
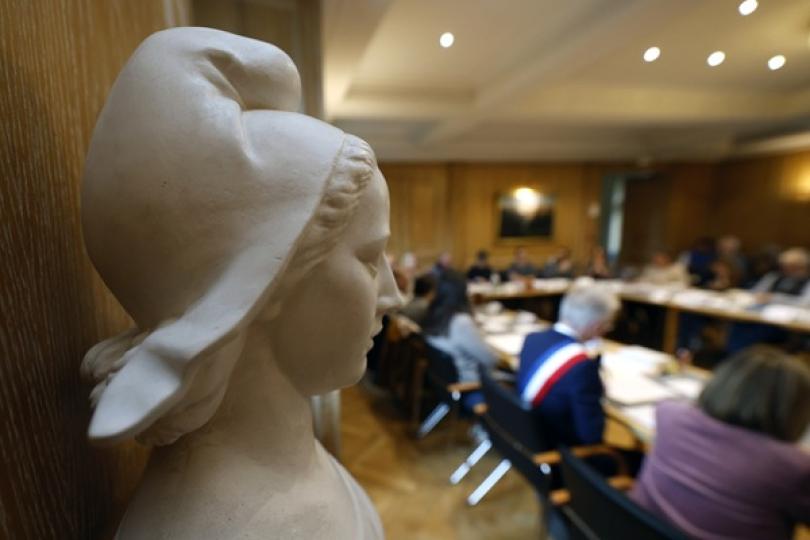
Une certification pour valoriser les compétences acquises pendant le mandat
Rappelons que, pour renforcer l’attractivité des mandats locaux, la loi a créé un statut de l’élu local, destiné à regrouper et renforcer les règles applicables à certains élus, notamment :
- les maires et adjoints ;
- les conseillers municipaux ;
- les conseillers départementaux et régionaux ;
- les présidents, vice-présidents et membres des organes délibérants des établissements publics de coopération intercommunale.
Dans ce cadre, la loi a également consacré les compétences développées dans l’exercice d’un mandat, qu’il s’agisse de gestion de projet, de conduite d’équipe, de prise de décision ou encore de gestion des affaires publiques.
Afin de permettre leur valorisation, ces compétences peuvent désormais faire l’objet d’une certification.
Les modalités de ce dispositif, ouvert depuis le 8 octobre 2026, sont désormais précisées : une liste des compétences correspondant à l’exercice d’un mandat électif local sera établie par le ministre chargé de la formation professionnelle.
Ces compétences feront ensuite l’objet d’une certification, déposée auprès de France compétences afin d’être enregistrée dans le répertoire spécifique des certifications professionnelles.
L’objectif est ainsi de permettre aux personnes ayant exercé un mandat local de faire reconnaître les compétences acquises dans ce cadre, y compris dans la perspective de leur parcours professionnel après le mandat.
Les conditions dans lesquelles cette certification pourra être obtenue sont également précisées.
On apprend ainsi que les actions nécessaires à l’obtention de la certification, notamment le positionnement, l’accompagnement et l’évaluation des compétences, peuvent être réalisées pendant le temps de travail du salarié élu.
Concrètement, lorsque ces actions sont suivies par l’élu local pendant ses heures habituelles de travail, le temps qui leur est consacré est assimilé à du temps de travail effectif. Le salarié n’a donc pas à récupérer ces heures et continue de percevoir sa rémunération normalement.
L’employeur doit ainsi maintenir la rémunération du salarié pendant le temps consacré à ces actions nécessaires à l’obtention de la certification.
Les lecteurs ont également consulté…
Lois de finances 2027 : tour d’horizon des principales mesures fiscales et sociales intéressant les entreprises
Reprise d’entreprise : création du pacte « Papin »
Le projet de loi de finances prévoit la création du pacte « Papin », destiné à faciliter la reprise des TPE et des PME.
Les microentreprises reprises pourraient bénéficier d’un suramortissement égal à 60 % de la valeur de certains biens neufs acquis ou fabriqués entre le 1er janvier 2027 et le 31 décembre 2029.
Pour les autres PME, le taux serait fixé à 30 % et le dispositif serait réservé à certaines catégories d’investissements, notamment les équipements industriels, les matériels de manutention, les logiciels et les infrastructures numériques.
L’entreprise reprise devrait notamment avoir exercé son activité pendant au moins 5 ans et s’engager à poursuivre la même activité pendant au moins 5 ans après la cession.
Des mesures spécifiques seraient également mises en place afin de faciliter la reprise d’une entreprise par ses salariés.
L’abattement fixe applicable à la plus-value réalisée par un dirigeant cédant ses titres à l’occasion de son départ à la retraite serait porté à 1 M€ lorsque la cession est réalisée au profit d’un ou plusieurs salariés ou d’une société détenue par les salariés.
Au moins l’un des salariés repreneurs devrait avoir travaillé dans l’entreprise pendant au moins 5 ans au cours des 10 années précédant la cession. Il devrait également exercer une fonction de direction et conserver les titres pendant les 5 années suivant la cession.
Les cessions de fonds de commerce, de clientèle ou de certaines parts sociales réalisées au profit des salariés pourraient par ailleurs bénéficier d’un taux de droits d’enregistrement fixé à 0,1 %, sous réserve notamment d’engagements de conservation et de poursuite de l’activité pendant 5 ans.
Ces mesures s’appliqueraient aux cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029.
Industrie : de nouvelles mesures pour soutenir l’investissement
Un nouveau dispositif de suramortissement serait mis en place pour certains investissements relevant des technologies de l’industrie 4.0.
Il concernerait notamment des équipements robotiques, des équipements de fabrication additive, certains logiciels, des capteurs, des solutions de traitement des données, des machines à commande numérique ou encore des équipements reposant sur des technologies immersives. La déduction supplémentaire serait applicable aux biens neufs acquis entre le 1er janvier 2027 et le 31 décembre 2029.
Son taux serait fixé à :
- 80 % pour les petites entreprises ;
- 40 % pour les moyennes entreprises et les entreprises de taille intermédiaire. Pour certains investissements réalisés dans une zone d’aide à finalité régionale, ces taux seraient portés respectivement à 120 % et 80 %.
Le crédit d’impôt au titre des investissements en faveur de l’industrie verte serait également étendu à de nouvelles activités, notamment dans les secteurs des réseaux électriques, du solaire thermique, des groupes de batteries destinés aux véhicules électriques et des aimants permanents utilisés pour la propulsion électrique.
L’extension du crédit d’impôt entrerait toutefois en vigueur à une date fixée par décret, après validation du dispositif au regard du droit européen des aides d’État.
Agriculture : plusieurs dispositifs aménagés ou prolongés
Le secteur agricole bénéficierait lui aussi d’une nouvelle mesure de soutien.
Un suramortissement de 40 % serait créé pour certains biens construits, rénovés, acquis ou fabriqués entre le 1er janvier 2027 et le 31 décembre 2030 dans le cadre d’un projet d’avenir agricole reconnu.
Il concernerait notamment certains bâtiments et installations liés à la collecte, au stockage ou à la transformation des récoltes, à l’élevage, aux abattoirs ou à la transformation agroalimentaire.
Culture : plusieurs dispositifs aménagés ou prolongés
Dans le secteur de la culture, plusieurs dispositifs fiscaux seraient prolongés jusqu’en 2029. Sont notamment concernés les avantages accordés aux entreprises de presse, aux sociétés pour le financement de l’industrie cinématographique et audiovisuelle, aux métiers d’art ainsi qu’aux secteurs de la musique et du spectacle vivant.
Grandes entreprises : des contributions exceptionnelles prolongées
La contribution exceptionnelle sur les bénéfices des grandes entreprises serait reconduite pour un 3e exercice.
Le seuil d’assujettissement serait fixé à 1,5 Md€ de chiffre d’affaires pour ce 3e exercice. Les taux seraient ramenés à :
- 5,7 % pour le 1er niveau de contribution ;
- 31,4 % pour le 2nd niveau.
Des mécanismes de lissage seraient prévus autour des seuils de 1,5 et 3 Md€ de chiffre d’affaires.
La contribution exceptionnelle applicable aux grandes entreprises de transport maritime serait également rétablie pour un exercice.
Son taux serait fixé à 8 % du résultat d’exploitation pour le 2nd exercice clos à compter du 31 décembre 2025.
Vers une pérennisation de la monétisation des jours de RTT ?
Le PLFSS 2027 prévoit de pérenniser, à compter du 1er janvier 2027, le dispositif permettant aux salariés, avec l’accord de leur employeur, de monétiser certains jours ou demi-journées de repos ou de RTT.
On rappelle que ce mécanisme est celui qui permet au salarié de renoncer à prendre certains jours de repos acquis et demander à son employeur de les lui payer.
En contrepartie, les journées ou demi-journées ainsi travaillées donnent lieu à une majoration de salaire, au moins égale à celle applicable à la 1re heure supplémentaire dans l’entreprise.
Actuellement prévu jusqu’au 31 décembre 2026, ce mécanisme bénéficie également d’un régime social et fiscal de faveur, similaire à celui des heures supplémentaires : réduction de cotisations salariales, déduction forfaitaire de cotisations patronales et exonération d’impôt sur le revenu, toutes conditions par ailleurs remplies.
Le projet prévoit ainsi de rendre ce dispositif pérenne au-delà du 31 décembre 2026, avec le maintien de ces avantages.
Réduction générale de cotisations patronales : une réforme défavorable aux employeurs
Le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027 prévoit de modifier certains paramètres de calcul de la réduction générale dégressive unique (RGDU) de cotisations patronales, pour les périodes d’emploi à compter du 1er janvier 2027.
On rappellera que la RGDU désigne une réduction de cotisations patronales dont peuvent bénéficier les employeurs sur les rémunérations des salariés, sous certaines conditions.
Depuis le 1er janvier 2026, la RGDU est maximale au niveau du SMIC, puis devient progressivement dégressive jusqu’à 3 SMIC, seuil à partir duquel elle s’annule et n’est plus applicable.
Elle garantit toutefois une réduction minimale de 2 % pour les rémunérations entrant dans son champ d’application.
La réforme proposée modifierait la rémunération retenue pour apprécier l’éligibilité à la réduction et pour calculer son coefficient.
Ainsi, en plus de la prime de partage de la valeur (PPV), certaines sommes issues de l’épargne salariale et du partage de la valeur seraient prises en compte, dans des conditions et limites qui seraient fixées ultérieurement.
En d’autres termes, le calcul de la RGDU ne tiendrait plus seulement compte du salaire et de la PPV : certaines sommes versées au titre de l’intéressement, de la participation ou de l’épargne salariale pourraient également être prises en compte pour déterminer si le salarié reste éligible à la réduction et pour calculer le montant de celle-ci.
Concrètement, ces sommes pourraient donc faire dépasser le seuil d’éligibilité à la RGDU ou, lorsque le salarié reste éligible, réduire le montant de l’allègement dont bénéficie l’employeur.
Selon l’exposé des motifs du projet, seraient notamment concernées les primes d’intéressement et de participation, ainsi que les abondements de l’employeur aux plans d’épargne d’entreprise (PEE) et interentreprises.
Ces sommes seraient prises en compte à 2 niveaux :
- pour déterminer si la rémunération du salarié reste inférieure au seuil d’éligibilité de 3 SMIC ;
- pour calculer le coefficient de la RGDU, en étant intégrées à la rémunération retenue au dénominateur de la formule.
En revanche, les sommes exonérées de cotisations sociales au titre de l’épargne salariale et du partage de la valeur ne seraient pas intégrées à la rémunération sur laquelle le coefficient est appliqué pour déterminer le montant de la réduction.
La réforme pourrait donc avoir un double effet défavorable pour les employeurs : certains salariés pourraient sortir du champ de la RGDU et, pour ceux qui resteraient éligibles, le montant de l’allègement pourrait être réduit.
Notez enfin que le PLFSS prévoit également de maintenir, pour 2027, la référence au montant du SMIC en vigueur au 1er janvier 2026 pour le calcul du coefficient.
Prime de partage de la valeur : le volet social de l’exonération renforcée prolongé
Le PLFSS 2027 prévoit par ailleurs de prolonger d’un an le régime social renforcé de la prime de partage de la valeur (PPV).
Pour mémoire, les employeurs de moins de 50 salariés peuvent, sous certaines conditions, verser une PPV bénéficiant d’un régime d’exonération renforcé lorsque le salarié perçoit une rémunération inférieure à 3 SMIC.
Pour les primes versées jusqu’au 31 décembre 2027, le régime social renforcé serait ainsi prolongé : dans les entreprises de moins de 50 salariés, les PPV versées aux salariés dont la rémunération est inférieure à 3 SMIC resteraient exonérées de CSG et de CRDS, dans une limite qui serait désormais fixée après la publication de la loi, sans pouvoir excéder 1/15e annuel de la Sécurité sociale.
Cette limite serait doublée dans les situations permettant actuellement de bénéficier du plafond majoré.
En revanche, l’exonération d’impôt sur le revenu attachée à ce régime renforcé ne serait, quant à lui, pas prolongée.
Le salarié pourrait néanmoins conserver la possibilité de bénéficier d’une exonération d’impôt en affectant tout ou partie de la PPV à un plan d’épargne salariale ou d’épargne retraite, dans les conditions prévues par la réglementation.
Le PLFSS prévoit également que le plafond d’exonération de cotisations sociales de la PPV serait désormais fixé par décret. Il ne pourrait pas dépasser 1/15e du plafond annuel de la Sécurité sociale et serait doublé dans les situations permettant actuellement de bénéficier du plafond de 6 000 €, par exemple lorsqu’une entreprise a mis en place un dispositif d’intéressement et remplit les conditions requises.
Rappelons toutefois que le PLFSS 2027 n’en est qu’au début de son parcours parlementaire et que ces dispositions sont donc susceptibles d’évoluer.
Incendies de l’été 2026 : des mesures exceptionnelles pour les employeurs concernés
Le PLFSS 2027 prévoit plusieurs mesures en faveur des entreprises affectées par les incendies survenus en Gironde, dans les Landes et dans le Var au cours de l’été 2026.
Les employeurs concernés ont déjà pu bénéficier de mesures d’urgence, notamment des reports d’échéances de cotisations sans pénalités, ni majorations. Le projet de loi entend sécuriser ces mesures d’urgence en les consacrant par la loi.
Ainsi, les employeurs dont un établissement est situé dans une commune concernée par les incendies pourraient bénéficier, jusqu’au 30 novembre 2026, d’une suspension du paiement des cotisations et contributions patronales, ainsi que des sommes dues aux URSSAF au titre des mois d’août à octobre 2026.
Les employeurs concernés seraient considérés comme à jour de leurs obligations dès lors qu’ils auraient effectué leurs déclarations dans les délais.
Le projet prévoit également un sursis aux poursuites pour le recouvrement des sommes dues du 18 août au 30 novembre 2026, ainsi que la possibilité de mettre en place des plans d’apurement des dettes concernées.
Enfin, une exonération totale ou partielle de cotisations et contributions sociales serait créée au bénéfice des employeurs de moins de 250 salariés particulièrement touchés.
Elle concernerait les rémunérations versées au titre des périodes d’emploi de juillet à septembre 2026 et son montant dépendrait notamment de la baisse du chiffre d’affaires constatée entre juillet et septembre 2026 par rapport à la même période de 2025.
Mayotte : les délais d’apurement des dettes sociales seraient prolongés
Le PLFSS 2027 prévoit également de reporter certains délais applicables aux entreprises mahoraises affectées par le cyclone Chido de décembre 2024.
Le délai permettant la mise en place des plans d’apurement des dettes sociales serait ainsi reporté au 30 novembre 2026, pour une entrée en vigueur au plus tard le 31 décembre 2026.
Ces mesures visent à tenir compte des difficultés rencontrées par les organismes de recouvrement pour déterminer les montants définitifs dus et permettre aux entreprises de régulariser leur situation déclarative.