Contrôle fiscal : le droit de communication passe au numérique
Une transmission dématérialisée des informations
Dans le cadre de son droit de communication, l'administration fiscale peut demander à certains tiers de lui transmettre les renseignements ou documents nécessaires à ses missions de contrôle.
Jusqu'à présent, aucun format de réponse n'était imposé.
Désormais, les établissements financiers, les organismes bancaires et, plus généralement, les personnes soumises aux obligations déclaratives relatives aux comptes ouverts, détenus, utilisés ou clos en France et à l'étranger pourront être tenus de répondre sous une forme dématérialisée, selon un format qui sera fixé par arrêté à venir.
Cette faculté est également ouverte à l'administration des douanes lorsqu'elle exerce son propre droit de communication.
L'objectif est de faciliter le traitement automatisé des informations recueillies, d'en améliorer l'exploitation et de renforcer l'efficacité des contrôles fiscaux et douaniers.
Les lecteurs ont également consulté…
Travailleur handicapé en ESAT : du nouveau pour le carnet de parcours et de compétences
Carnet de parcours et de compétence : un format et des rubriques précisés
Les travailleurs handicapés accueillis en établissement ou service d’accompagnement par le travail (ESAT) disposent d’un carnet de parcours et de compétences.
Pour rappel, ce carnet a vocation à attester des compétences, formations et expériences professionnelles du travailleur handicapé accueilli en ESAT. Il appartient au travailleur, qui en est le porteur :
- de faciliter l’évaluation annuelle de son projet personnalisé ;
- d’assurer la traçabilité et la continuité de son parcours professionnel ;
- de favoriser la coordination entre les professionnels qui l’accompagnent.
Il peut également être transmis, avec l’accord du travailleur, à tout acteur intervenant dans son parcours professionnel. Depuis le 26 juin 2026, on en sait un peu plus sur les caractéristiques de ce carnet.
Tout d’abord, on sait désormais que ce carnet peut être établi sous format papier ou numérique. Dans l’hypothèse d’un format numérique, le carnet doit s’articuler avec le dossier informatisé de l’usager mis en place par la structure d’accompagnement, sans pour autant s’y substituer.
Quelle que soit sa forme, le carnet doit être accessible et consultable de manière permanente. Il doit aussi être rédigé dans un langage accessible, en recourant, selon les besoins, au « facile à lire et à comprendre » (FALC) ou à la communication alternative et améliorée (CAA).
Il doit être actualisé régulièrement, au moins une fois par an, à l’occasion de l’entretien d’évaluation professionnelle, avec la participation active de la personne accompagnée, dans une logique d’auto-évaluation.
Ensuite, s’agissant de son contenu, on connaît désormais les rubriques obligatoires que doit comporter ce carnet. Il doit, au minimum, mentionner les informations relatives :
- aux caractéristiques du travailleur : identité, coordonnées, degré d’autonomie, besoins de compensation éventuels, modalité d’accueil à temps plein ou à temps partiel ;
- à ses compétences : formations suivies et validées, évaluations des connaissances et compétences, participation citoyenne au sein de l’établissement ou du service ;
- à son parcours professionnel : situation antérieure, stages, mises en situation professionnelle, missions hors les murs, métiers exercés, évolution des activités, expériences en milieu ordinaire ou adapté, formations suivies et perspectives professionnelles.
Les lecteurs ont également consulté…
Mandats municipaux : des droits sociaux précisés pour les salariés élus
Absence liée à l’exercice d’un mandat municipal : la liste des avantages sociaux qui doivent être maintenus est précisée
Rappelons qu’un salarié peut tout à fait continuer à travailler dans une entreprise tout en exerçant un mandat municipal.
Dans ce cadre, il peut être amené à s’absenter de son poste pour participer à la vie de la commune, par exemple pour assister à des réunions ou remplir les obligations liées à son mandat.
Ces absences autorisées ne doivent pas le priver de certains avantages sociaux accordés dans l’entreprise. Autrement dit, pour déterminer si le salarié peut bénéficier de ces avantages, ces périodes d’absence doivent être assimilées à du temps de travail effectif. Depuis le 28 juin 2026, la liste des avantages concernés est précisément connue. Il s’agit notamment :
- des titres-restaurant ;
- des chèques-vacances ;
- des chèques emploi-service universel ;
- des chèques-cadeaux ;
- des avantages liés à la prise en charge des frais de transport personnels ;
- des prestations du comité social et économique liées aux activités sociales et culturelles ;
- des garanties de protection sociale complémentaire ;
- ainsi que des autres avantages prévus par accord collectif, décision de l’employeur ou usage dans l’entreprise.
Concrètement, l’employeur ne peut donc pas écarter un salarié du bénéfice de ces avantages au seul motif qu’il s’est absenté pour exercer le mandat municipal dont il est titulaire.
En d’autres termes, un salarié exerçant, par ailleurs, un mandat local, ne peut pas se voir privé de l’un de ces avantages au motif qu’il s’est absenté pour accomplir ses tâches liées à son mandat.
Cette précision s’inscrit dans la réglementation relative au statut de l’élu local, récemment réformée, et vise à éviter que l’engagement municipal d’un salarié ait des conséquences défavorables sur ses droits sociaux dans l’entreprise.
Les lecteurs ont également consulté…
Fin de contrat : le Cesu et Pajemploi accompagnent les particuliers employeurs
Des outils mis à disposition pour préparer la fin de contrat et éditer les documents obligatoires
Les particuliers employeurs ayant recours à l’Urssaf service Cesu ou à l’Urssaf service Pajemploi peuvent être amenés à mettre fin à une relation de travail. Selon leur situation, plusieurs démarches doivent alors être accomplies afin d’anticiper les étapes de la rupture du contrat, de calculer les sommes dues au salarié et d’établir les documents obligatoires de fin de contrat.
Pour les accompagner, les services Cesu et Pajemploi mettent à leur disposition des outils et ressources dédiés.
Les usagers de Pajemploi qui souhaitent mettre fin au contrat conclu avec un assistant maternel ou une garde d’enfants à domicile peuvent consulter le site dédié « Mes démarches de fin de contrat ». Celui-ci rassemble les informations utiles concernant les sommes à verser, la durée du préavis et la procédure à respecter.
Plusieurs modes d’emploi sont également proposés pour les guider dans :
- la réalisation d’une simulation de fin de contrat ;
- la déclaration de la fin de contrat ;
- l’édition des documents de fin de contrat.
Attention : la génération de l’attestation employeur n’est pas disponible lorsque le particulier employeur a fait garder au moins 2 enfants par son assistant maternel et que les déclarations ont débuté avant le 1er janvier 2026.
Dans cette hypothèse, il est nécessaire de contacter directement France Travail par téléphone au 3995 afin d’obtenir un document vierge.
Les usagers du Cesu qui envisagent de mettre fin au contrat conclu avec un salarié à domicile peuvent, quant à eux, utiliser l’outil « Gérer une fin de contrat », accessible depuis leur espace employeur.
Cet outil les guide pas à pas dans leurs démarches. Il leur permet d’anticiper les différentes étapes, d’estimer les sommes à verser lors de la rupture du contrat et de générer les principaux documents de fin de contrat, notamment le certificat de travail, le reçu pour solde de tout compte et l’attestation destinée à France Travail.
Les informations utiles sont également disponibles dans la rubrique « Comment gérer une fin de contrat » sur le site cesu.urssaf.fr.
Les lecteurs ont également consulté…
Revenus illicites : une CSG portée à 25 %
Une taxation renforcée des revenus d’activités illicites
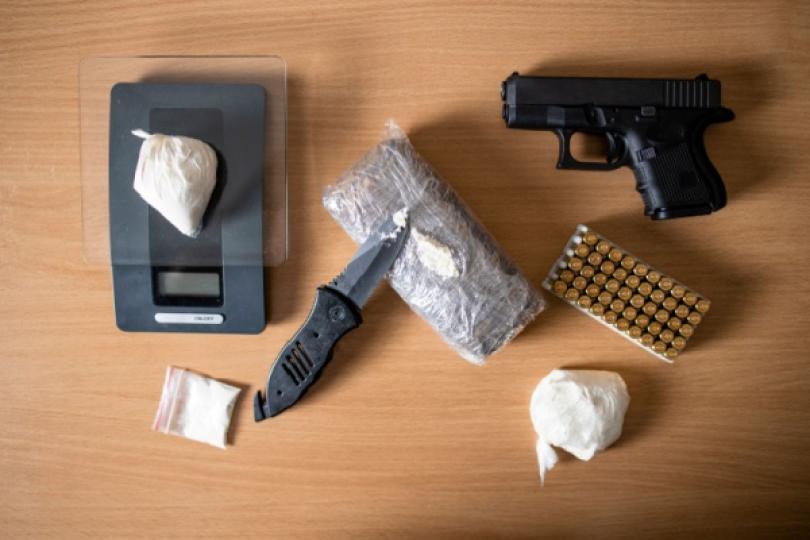
Certains revenus provenant d'activités illicites, notamment du trafic de stupéfiants, d'armes ou de fausse monnaie, etc., peuvent déjà être taxés par l'administration fiscale, même lorsqu'ils n'ont pas été déclarés.
À compter des revenus imposables de 2026, ces sommes seront aussi soumises à une CSG de 25 %.
Autre changement : cette contribution ne pourra pas être déduite du revenu imposable, contrairement à ce qui est prévu pour une partie de la CSG applicable aux autres revenus.
La loi prévoit également que ces revenus seront désormais pris en compte pour calculer les ressources ouvrant droit à certaines aides sociales ou permettant d'en fixer le montant.
Enfin, une personne ne pourra plus percevoir, pour une même période, des allocations chômage et des revenus issus de ces activités illicites. Pour vérifier cette règle, l'administration fiscale transmettra les informations nécessaires à l'organisme chargé du versement des allocations.
Si ces revenus sont découverts après le versement des allocations, l'organisme pourra revoir les droits de la personne concernée. Toutefois, la diminution des allocations ne pourra jamais être supérieure au montant des revenus illicites perçus.
Les lecteurs ont également consulté…
Contrôle fiscal international : un délai de reprise prolongé ?
Plus de temps pour les contrôles menés avec des administrations étrangères
Lorsqu'un contrôle fiscal porte sur une situation présentant des liens avec l'étranger, l'administration française peut être amenée à travailler avec les autorités fiscales d'autres pays afin d'échanger des informations ou de mener certaines opérations de contrôle en commun.
Jusqu'à présent, ces procédures de coopération étaient principalement réservées aux États membres de l'Union européenne.
La loi ouvre désormais ces possibilités aux États et territoires situés hors de l'Union européenne, dès lors qu'ils ont conclu avec la France une convention prévoyant une assistance administrative pour lutter contre la fraude et l'évasion fiscales.
Cette coopération renforcée a également une conséquence importante pour le contribuable : lorsque l'administration l'informe, avant l'expiration du délai dont elle dispose normalement pour rectifier son imposition, qu'elle engage une telle procédure de coopération internationale, elle bénéficiera de 3 années supplémentaires pour corriger d'éventuelles erreurs ou insuffisances d'imposition.
Enfin, si des agents de l'administration étrangère sont amenés à assister aux opérations de contrôle réalisées en France, le contribuable ne pourra pas s'opposer à leur présence : un tel refus sera traité comme une opposition au contrôle fiscal et pourra donner lieu aux sanctions prévues dans cette situation.
Les lecteurs ont également consulté…
Fraude aux arrêts de travail : du nouveau en matière de télémédecine et de contre visite médicale
Des mesures destinées à renforcer les contrôles autour des arrêts de travail
- Contre-visite patronale : l’employeur informé en cas de désaccord de la caisse
Pour mémoire, l’employeur tenu d’assurer le maintien de salaire d’un salarié en arrêt de travail percevant des indemnités journalières de sécurité sociale (IJSS) peut, en contrepartie, demander à ce dernier de se soumettre à une contre-visite médicale, parfois appelée « contre-visite patronale ».
Cette contre-visite vise à vérifier que l’état de santé du salarié justifie effectivement son arrêt de travail et le prive bien de sa capacité à exercer son activité professionnelle.
Lorsque la contre-visite diligentée par l’employeur conclut que l’arrêt de travail n’est pas justifié, ou lorsque le médecin contrôleur n’a pas été en mesure d’examiner le salarié, un rapport est transmis au service du contrôle médical de la caisse.
Au vu de ce rapport, le service du contrôle médical peut soit demander à la caisse de suspendre le versement des IJSS, soit procéder à un nouvel examen de la situation de l’assuré.
À compter du 27 juin 2026, lorsque le service du contrôle médical décidera de ne pas suivre l’avis du médecin mandaté par l’employeur, il devra en informer ce dernier par un avis écrit et motivé.
Il convient toutefois de préciser que le non-respect de cette obligation d’information sera sans incidence sur les droits du salarié comme de l’employeur, et n’ouvrira droit à aucun recours.
- Alsace-Moselle : la contre-visite médicale patronale devient possible
En Alsace-Moselle, le droit local prévoit un maintien de salaire spécifique lorsque le contrat de travail est suspendu pour une cause personnelle indépendante de la volonté du salarié, notamment en cas de maladie.
Jusqu’à présent, ces dispositions ne prévoyaient pas la possibilité pour l’employeur d’organiser une contre-visite médicale patronale.
Toujours depuis le 27 juin 2026, la loi prévoit désormais qu’en contrepartie du maintien de salaire versé au salarié en arrêt maladie, l’employeur pourra faire procéder à une contre-visite, dans les mêmes conditions que celles applicables au maintien de salaire légal de droit commun.
Si la contre-visite conclut que l’arrêt est injustifié, ou s’il est impossible de procéder au contrôle pour un motif imputable au salarié, l’employeur pourra interrompre le maintien de salaire.
Attention : cette nouvelle possibilité ne concerne toutefois pas l’obligation de maintien de salaire propre aux commis commerciaux d’Alsace-Moselle.
- Télémédecine : un seul renouvellement possible, sauf exceptions
Pour rappel, depuis le 1er janvier 2024, un arrêt de travail prescrit ou renouvelé en télémédecine ne peut, en principe, pas dépasser 3 jours, ni avoir pour effet de porter la durée totale de l’arrêt au-delà de 3 jours.
Des exceptions existent lorsque l’arrêt ou son renouvellement est prescrit par le médecin traitant ou la sage-femme référente de l’assuré, ou lorsque le patient justifie de l’impossibilité de consulter un professionnel médical compétent en présentiel.
Désormais, cet encadrement est encore renforcé : à compter du 27 juin 2026, un arrêt de travail ne pourra désormais être renouvelé qu’une seule fois par télémédecine.
Aucun renouvellement ultérieur ne pourra être réalisé par cette voie, sauf dans les mêmes cas dérogatoires.
- Plateformes en ligne : un échange oral obligatoire
Depuis le 27 juin 2026, les plateformes en ligne accessibles directement aux assurés ne peuvent plus délivrer un arrêt de travail uniquement via un formulaire ou un échange écrit.
Rappelons que ces « plateformes en ligne » désignent les sites ou applications de téléconsultation accessibles directement par les assurés, sur lesquels ces derniers peuvent demander une consultation et obtenir, le cas échéant, un arrêt de travail.
Désormais donc, ces services ne pourront fournir, à titre principal, des prescriptions d’arrêts de travail qu’à la condition qu’un échange oral synchrone soit intervenu au préalable entre le prescripteur et le patient.
Toutefois, soulignons que ce préalable obligatoire vise spécifiquement les plateformes ouvertes au grand public, et non les outils utilisés entre professionnels de santé.
Les lecteurs ont également consulté…
Congé supplémentaire de naissance : précisions pour le RSA et la prime d’activité
Précisions sur la prise en compte des indemnités journalières versées à l’occasion du congé supplémentaire
Rappelons que le congé supplémentaire de naissance, institué par la loi de financement de la Sécurité sociale pour 2026, a pour objet de créer un temps de présence supplémentaire pour les parents auprès de leur enfant, après épuisement de leurs droits aux congés familiaux. Il est mobilisable depuis le 1er juillet 2026.
Toutes conditions remplies, ce congé supplémentaire de naissance peut être indemnisé. C’est dans ce cadre que la réglementation a récemment précisé le sort de ces indemnités dans le calcul du revenu de solidarité active, d’une part, et de la prime d’activité, d’autre part.
Parallèlement à cela, le montant du RSA et de la prime d’activité est calculé en tenant compte des ressources du foyer bénéficiaire.
La question se posait donc de savoir si les indemnités journalières versées au titre du congé supplémentaire de naissance devaient, ou non, être intégrées à ces ressources.
On sait désormais que ces indemnités sont prises en compte pour le calcul du RSA et de la prime d’activité, dans les mêmes conditions que les indemnités journalières versées au titre des congés légaux de maternité, de paternité ou d’adoption.
Concrètement, elles ne sont donc pas neutralisées dans le calcul des droits : elles doivent être intégrées aux ressources du foyer.
Pour le RSA, cela signifie qu’elles sont retenues pour apprécier les ressources du bénéficiaire et peuvent, le cas échéant, diminuer le montant de l’allocation versée.
Pour la prime d’activité, elles sont prises en compte comme un revenu de remplacement lié à l’activité professionnelle, au même titre que les indemnités journalières de maternité, de paternité ou d’adoption.
Notez que cette précision concerne aussi bien les bénéficiaires de ces prestations que les organismes chargés de leur versement, à savoir les caisses d’allocations familiales (CAF) et les caisses de mutualité sociale agricole (MSA).
Du côté de l’entrée en vigueur, ces précisions s’appliquent aux indemnités journalières de naissance prises en compte à partir du 1er juillet 2026 pour déterminer le montant dû au foyer bénéficiaire du RSA ou de la prime d’activité.
Les lecteurs ont également consulté…
APL pour les étudiants extra-communautaires : sous quelles conditions ?
Étudiants extra-communautaires : des critères resserrés pour les APL
Depuis le 1er juillet 2026, les étudiants ressortissants de pays hors Union européenne (UE), hors Espace économique européen (EEE) et hors Suisse ne peuvent être éligibles aux APL que s’ils se trouvent dans une des hypothèses suivantes :
- ils ont une bourse octroyée sur des critères sociaux ;
- ils ont une activité professionnelle ;
- ils ont un contrat d’apprentissage ou de professionnalisation ;
- ils sont réfugiés ou apatrides.
Notez que les conjoints d’étudiants extracommunautaires restent éligibles aux APL.
Les lecteurs ont également consulté…
Fiscalité : évolution des délais de reprise
Un délai de reprise de droit commun maintenu à 3 ans
En matière d’impôt sur le revenu et d’impôt sur les sociétés, l’administration fiscale peut en principe exercer son droit de reprise jusqu’à la fin de la 3e année suivant celle au titre de laquelle l’imposition est due.
Ce délai de droit commun n’est pas modifié par la loi relative à la lutte contre les fraudes sociales et fiscales.
Un ajustement des délais spéciaux de reprise
Par exception, certains événements permettent à l’administration de bénéficier d’un délai de reprise prolongé lorsqu’elle n’a connaissance des éléments d’imposition qu’à la suite de circonstances extérieures. Il s’agit notamment :
- de l’assistance administrative internationale ;
- du dépôt d’une plainte pour fraude fiscale ayant conduit à l’ouverture d’une enquête judiciaire ;
- ou encore de la révélation d’omissions ou d’insuffisances à l’occasion d’une procédure judiciaire, administrative ou contentieuse.
Dans ces situations, la loi modifie la règle de calcul du délai de reprise.
Désormais, le délai de mise en recouvrement expire en principe à la fin de la 2e année suivant l’événement qui déclenche le délai spécial de reprise, au lieu de la fin de la 1re année auparavant.
Cette évolution vise à sécuriser l’exercice du droit de reprise dans des situations où l’administration ne dispose des éléments nécessaires qu’avec un certain décalage dans le temps.
Le maintien des délais butoirs existants
Ces ajustements ne remettent pas en cause les délais maximaux déjà prévus.
Ainsi, les délais spéciaux de reprise restent encadrés par des limites absolues, notamment :
- jusqu’à la fin de la 3e année en cas d’assistance administration internationale ;
- jusqu’à la fin de la 10e année en cas de fraude ou de manquements graves ;
- ou jusqu’à des échéances spécifiques selon la nature de la procédure engagée.
Une harmonisation en matière de fiscalité locale
En matière de fiscalité locale, la loi étend également les délais de reprise applicables à certaines impositions.
Le délai applicable à la taxe sur les logements vacants, à la taxe d’habitation sur les résidences secondaires et aux impositions assimilées est porté de 1 à 3 ans.
Par ailleurs, en cas de flagrance fiscale ou d’activité occulte, le délai de reprise peut être porté jusqu’à 10 ans.
Une articulation sécurisée des délais dans le temps
Les nouvelles règles s’appliquent aux délais de reprise venant à expiration à compter de la publication de la loi, soit le 26 juin 2026.